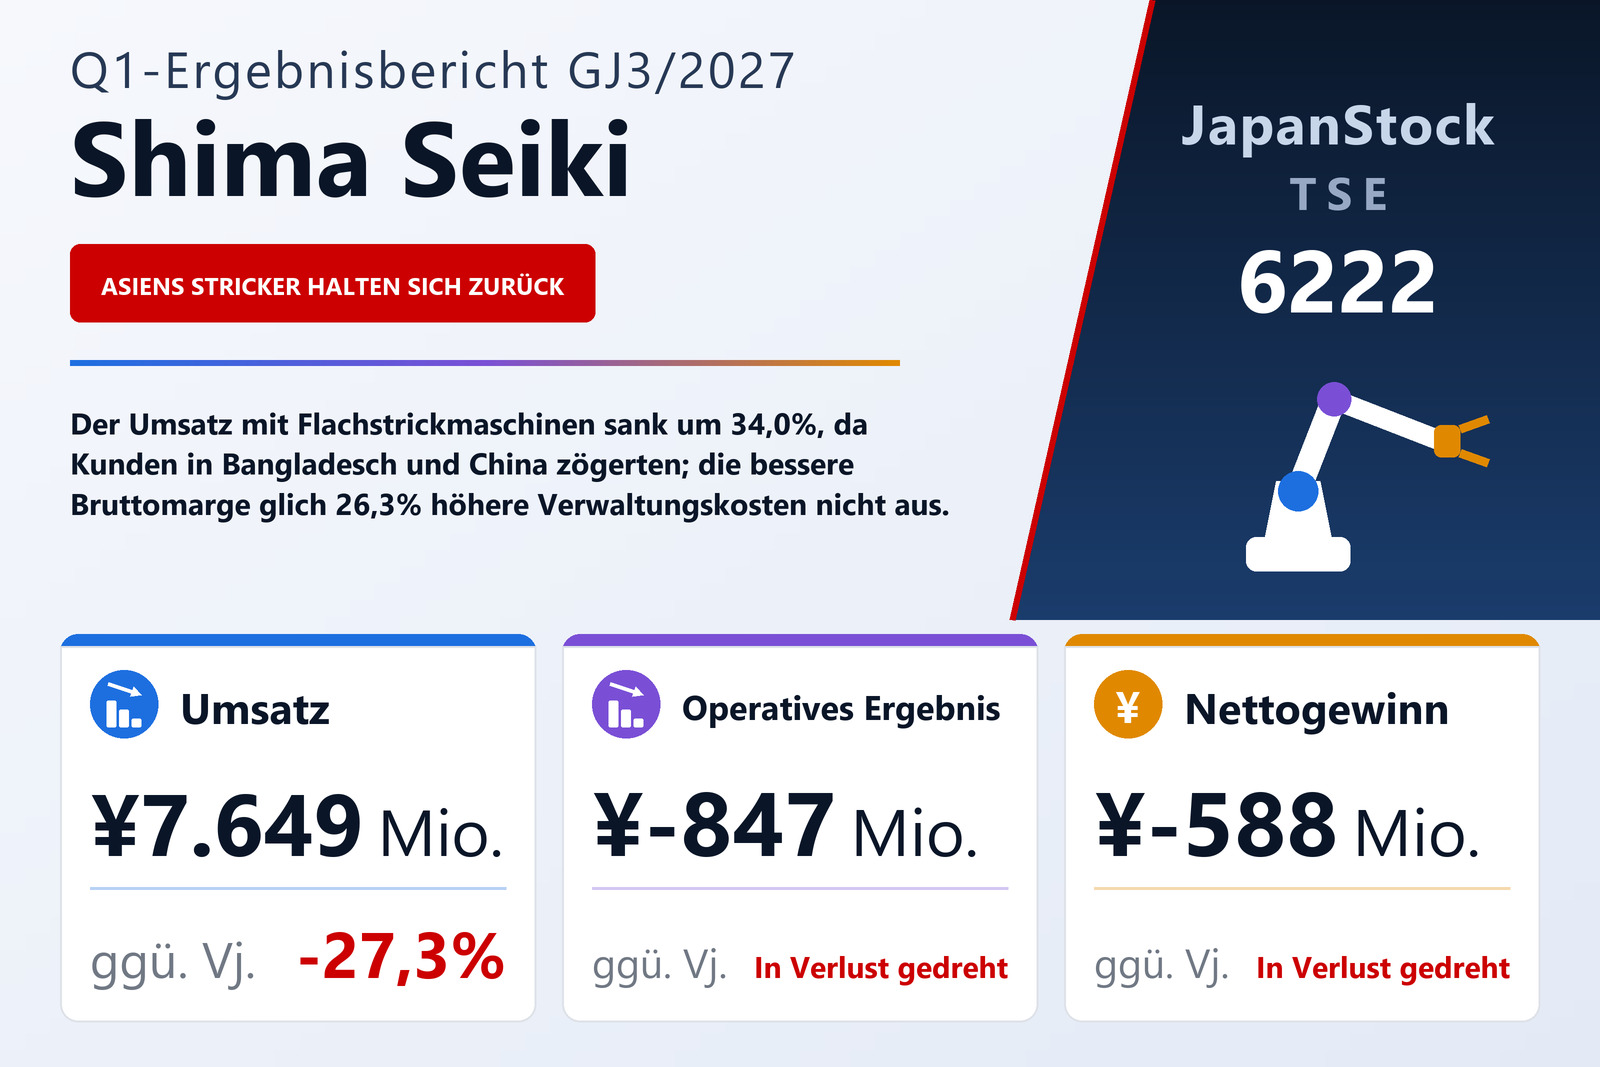
Der Umsatz sank um 27,3%, operatives, ordentliches und Nettoergebnis drehten ins Minus
Die Shima Seiki Mfg., Ltd. (TSE: 6222), Hersteller computergesteuerter Flachstrickmaschinen, veröffentlichte am 31. Juli 2026 den Konzernabschluss für das erste Quartal des GJ3/2027, den Zeitraum vom 1. April bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz sank um 27,3% auf 7.649 Mio. Yen von 10.519 Mio. Yen, und der Konzern rutschte in einen operativen Verlust von 847 Mio. Yen nach einem operativen Gewinn von 307 Mio. Yen im Vorjahr. Aus einem ordentlichen Ergebnis von 1.012 Mio. Yen wurde ein ordentlicher Verlust von 500 Mio. Yen, und aus einem den Anteilseignern der Muttergesellschaft zurechenbaren Gewinn von 907 Mio. Yen ein Verlust von 588 Mio. Yen, entsprechend −17,35 Yen je Aktie nach einem Gewinn von 26,36 Yen.
Eine bessere Bruttomarge, erdrückt von geringerem Volumen und höheren Gemeinkosten
Der Bericht spricht von einer verbesserten Bruttomarge, und die Abschlusszahlen bestätigen das. Die Herstellungskosten sanken um 36,4% auf 4.462 Mio. Yen, schneller als der Umsatz, sodass der Bruttogewinn nur um 9,0% auf 3.187 Mio. Yen nachgab und sich die Bruttomarge von 33,3% auf 41,7% weitete. In die Verlustzone führte die andere Seite der Rechnung: Die Vertriebs- und Verwaltungskosten stiegen um 26,3% auf 4.035 Mio. Yen von 3.195 Mio. Yen, ein Plus von 840 Mio. Yen in einem Quartal, in dem der Bruttogewinn um 315 Mio. Yen zurückging. In der Segmentüberleitung wuchsen die Konzernkosten — vor allem keinem Segment zugeordnete allgemeine Verwaltungs- sowie Forschungs- und Entwicklungskosten — von 1.212 Mio. Yen auf 1.740 Mio. Yen. Der Bericht schlüsselt den Anstieg dieser Kosten nicht auf und nennt keine Ursache.
Unterhalb der operativen Zeile war das Polster dünner als im Vorjahr. Die nicht operativen Erträge sanken von 763 Mio. Yen auf 430 Mio. Yen, vor allem weil der Währungsgewinn von 453 Mio. Yen auf 111 Mio. Yen schrumpfte, während der Zinsaufwand von 26 Mio. Yen auf 80 Mio. Yen stieg. Keines der beiden Quartale enthielt außerordentliche Posten, sodass der Verlust vor Steuern dem ordentlichen Verlust von 500 Mio. Yen entsprach; nach 87 Mio. Yen Ertragsteuern betrug der Quartalsverlust 587 Mio. Yen, davon 588 Mio. Yen den Anteilseignern der Muttergesellschaft zurechenbar. Das Gesamtergebnis war dennoch positiv, mit 752 Mio. Yen, plus 28,3%, weil ein Anstieg der unrealisierten Gewinne aus Wertpapieren um 675 Mio. Yen und ein Währungsumrechnungsgewinn von 652 Mio. Yen den Verlust mehr als ausglichen.
Asiatische Kunden hielten sich zurück, italienische Luxusstrickwaren hielten stand
Das Kernsegment Flachstrickmaschinen, rund 70% des Umsatzes, sank um 34,0% auf 5.317 Mio. Yen von 8.054 Mio. Yen, und sein Segmentergebnis fiel um 41,7% auf 554 Mio. Yen von 951 Mio. Yen. Die Erklärung des Berichts ist konkret. In Bangladesch und China, den wichtigsten asiatischen Märkten, verschärfte sich der Wettbewerb und die Kunden hielten sich mit Investitionen zurück, sodass die Stückzahlen sanken. Ein preis-leistungsorientiertes Modell der Formstrickmaschinen wird für eine vollständige Markteinführung ab dem zweiten Halbjahr vorbereitet; sein Absatz im Quartal war begrenzt. In Europa blieb die Nachfrage nach hochwertigen Strickwaren, vor allem für Luxusmarken, in Italien robust, und die Stückzahlen bei Formstrickmaschinen stiegen — jedoch nicht genug, um Asien auszugleichen.
Der Umsatz nach Kundenstandort zeigt dasselbe Bild. Der Umsatz in Asien sank um 51,7% auf 2.875 Mio. Yen von 5.953 Mio. Yen, womit der Anteil der Region am Konzernumsatz von 56,6% auf 37,6% fiel, und der Umsatz im Nahen Osten ging um 63,1% auf 268 Mio. Yen von 726 Mio. Yen zurück. Europa legte um 28,5% auf 2.446 Mio. Yen von 1.903 Mio. Yen zu, die übrigen Regionen auf 588 Mio. Yen von 435 Mio. Yen, während Japan mit 1.470 Mio. Yen nach 1.500 Mio. Yen kaum verändert war. Für den Rückgang im Nahen Osten nennt der Bericht keinen eigenen Grund.
Designsysteme sowie Handschuh- und Sockenstrickmaschinen fielen mit dem Kerngeschäft
Der Umsatz mit Designsystemen sank um 20,4% auf 558 Mio. Yen von 701 Mio. Yen, das Segmentergebnis um 83,5% auf 29 Mio. Yen von 176 Mio. Yen. Laut Bericht verkauften sich die Designsoftware APEXFiz und die automatischen Zuschneidemaschinen P-CAM auf Vorjahresniveau, der Absatz des Systems SDS-ONE APEX ging jedoch mit den Strickmaschinen zurück. Der Umsatz mit Handschuh- und Sockenstrickmaschinen brach um 89,3% auf 21 Mio. Yen von 196 Mio. Yen ein, und das Segment wies einen Verlust von 11 Mio. Yen nach einem Gewinn von 25 Mio. Yen aus. Das Geschäft Sonstige — vor allem Teile für die Strickmaschinen und Designsysteme sowie Reparatur und Wartung — wuchs als einziges, mit einem Umsatzplus von 11,8% auf 1.752 Mio. Yen, auch wenn sein Ergebnis um 12,8% auf 319 Mio. Yen sank.
Die Aufträge senden ein stabileres Signal als der Umsatz. Für die drei berichtspflichtigen Segmente zusammen beliefen sich die Auftragseingänge im ersten Quartal auf 6.414 Mio. Yen, plus 3,3%, und der Auftragsbestand zum 30. Juni auf 4.857 Mio. Yen, plus 4,7%. Die Aufträge für Flachstrickmaschinen lagen mit 5.532 Mio. Yen praktisch auf Vorjahresniveau, die für Designsysteme stiegen um 33,1% auf 827 Mio. Yen. Damit übertrafen die Aufträge den gemeinsamen Quartalsumsatz dieser drei Segmente von 5.897 Mio. Yen. Der Bericht veröffentlicht nur die Veränderungsraten, nicht die Auftragsbeträge des Vorjahres.
Liquide Mittel und kurzfristige Kredite stiegen gleichermaßen
Die Bilanzsumme stieg um 2,2% auf 111.960 Mio. Yen von 109.531 Mio. Yen zum 31. März 2026, vor allem weil die Zahlungsmittel und Einlagen auf 25.194 Mio. Yen von 21.295 Mio. Yen zunahmen. Die Verbindlichkeiten wuchsen um 2.073 Mio. Yen auf 29.222 Mio. Yen, hauptsächlich durch kurzfristige Kredite, die auf 9.100 Mio. Yen von 6.200 Mio. Yen stiegen; die langfristigen Kredite sanken auf 5.001 Mio. Yen von 6.667 Mio. Yen. Die Forderungen aus Lieferungen und Leistungen gingen auf 34.678 Mio. Yen von 36.893 Mio. Yen zurück. Das Eigenkapital stieg leicht auf 82.737 Mio. Yen, und die Eigenkapitalquote sank um 1,3 Punkte auf 73,9%. Die Bilanz enthält zudem Forderungen aus Insolvenz- und Sanierungsverfahren von 11.214 Mio. Yen unter den Finanzanlagen, denen eine langfristige Wertberichtigung von 9.387 Mio. Yen gegenübersteht. Seit diesem Quartal bilanziert der Konzern außerdem Innovation Factory nach der Equity-Methode, woraus ein Ertrag von 7 Mio. Yen stammt.
Prognose und Dividende unverändert, der Großteil des Jahres steht noch aus
Shima Seiki bestätigte die am 8. Mai 2026 veröffentlichte Prognose für das GJ3/2027: Umsatz von 41.000 Mio. Yen (+22,4%), operatives Ergebnis von 300 Mio. Yen, ordentliches Ergebnis von 1.000 Mio. Yen (+246,3%) und ein den Anteilseignern der Muttergesellschaft zurechenbarer Gewinn von 900 Mio. Yen (+5,1%), entsprechend 26,53 Yen je Aktie. Das erste Quartal lieferte 18,7% des prognostizierten Umsatzes und einen operativen Verlust von 847 Mio. Yen; um das Ziel zu erreichen, sind in den verbleibenden neun Monaten rund 33.351 Mio. Yen Umsatz und 1.147 Mio. Yen operatives Ergebnis nötig. Der Bericht verweist auf die Markteinführung der preis-leistungsorientierten Formstrickmaschine im zweiten Halbjahr sowie auf eine zur Ergebnisverbesserung eingerichtete Abteilung für Strukturreformen, die Entwicklung, Einkauf, Fertigung sowie Vertrieb und Service überprüft und externe Fachkräfte einbindet. Das laufende Jahr ist das letzte des Mittelfristplans Ever Onward 2026.
Auch die Dividendenprognose blieb unverändert bei 10,00 Yen zur Zwischendividende und 10,00 Yen zum Jahresende, zusammen 20,00 Yen wie im GJ3/2026 — rund 75% des prognostizierten Ergebnisses je Aktie von 26,53 Yen.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 7.649 | 10.519 | −27,3 % |
| Rohertrag (Mio. ¥) | 3.187 | 3.502 | −9,0 % |
| Rohmarge | 41,7 % | 33,3 % | +8,4 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 4.035 | 3.195 | +26,3 % |
| Betriebsergebnis (Mio. ¥) | −847 | 307 | von Gewinn zu Verlust |
| Ordentliches Ergebnis (Mio. ¥) | −500 | 1.012 | von Gewinn zu Verlust |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | −588 | 907 | von Gewinn zu Verlust |
| Gesamtergebnis (Mio. ¥) | 752 | 586 | +28,3 % |
| Ergebnis je Aktie (¥) | −17,35 | 26,36 | von Gewinn zu Verlust |
| Flachstrickmaschinen — Umsatz (Mio. ¥) | 5.317 | 8.054 | −34,0 % |
| Flachstrickmaschinen — Segmentergebnis (Mio. ¥) | 554 | 951 | −41,7 % |
| Designsysteme — Umsatz (Mio. ¥) | 558 | 701 | −20,4 % |
| Designsysteme — Segmentergebnis (Mio. ¥) | 29 | 176 | −83,5 % |
| Handschuh- und Sockenstrickmaschinen — Umsatz (Mio. ¥) | 21 | 196 | −89,3 % |
| Handschuh- und Sockenstrickmaschinen — Segmentergebnis (Mio. ¥) | −11 | 25 | von Gewinn zu Verlust |
| Sonstige — Umsatz (Mio. ¥) | 1.752 | 1.567 | +11,8 % |
| Sonstige — Segmentergebnis (Mio. ¥) | 319 | 366 | −12,8 % |
| Auftragseingang (Mio. ¥) | 6.414 | — | +3,3 % |
| Auftragsbestand (Mio. ¥) | 4.857 | — | +4,7 % |
| Bilanzsumme (Mio. ¥) | 111.960 | 109.531 | +2,2 % |
| Nettovermögen (Mio. ¥) | 82.737 | 82.382 | +0,4 % |
| Eigenkapitalquote | 73,9 % | 75,2 % | −1,3 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 41.000 | — | +22,4 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 300 | — | n.a. |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 1.000 | — | +246,3 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 900 | — | +5,1 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 26,53 | — | — |
| Jahresdividende je Aktie (¥) | 20,00 | 20,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.