Druckminderventile im Inland, ein schwacher Yen im Ausland
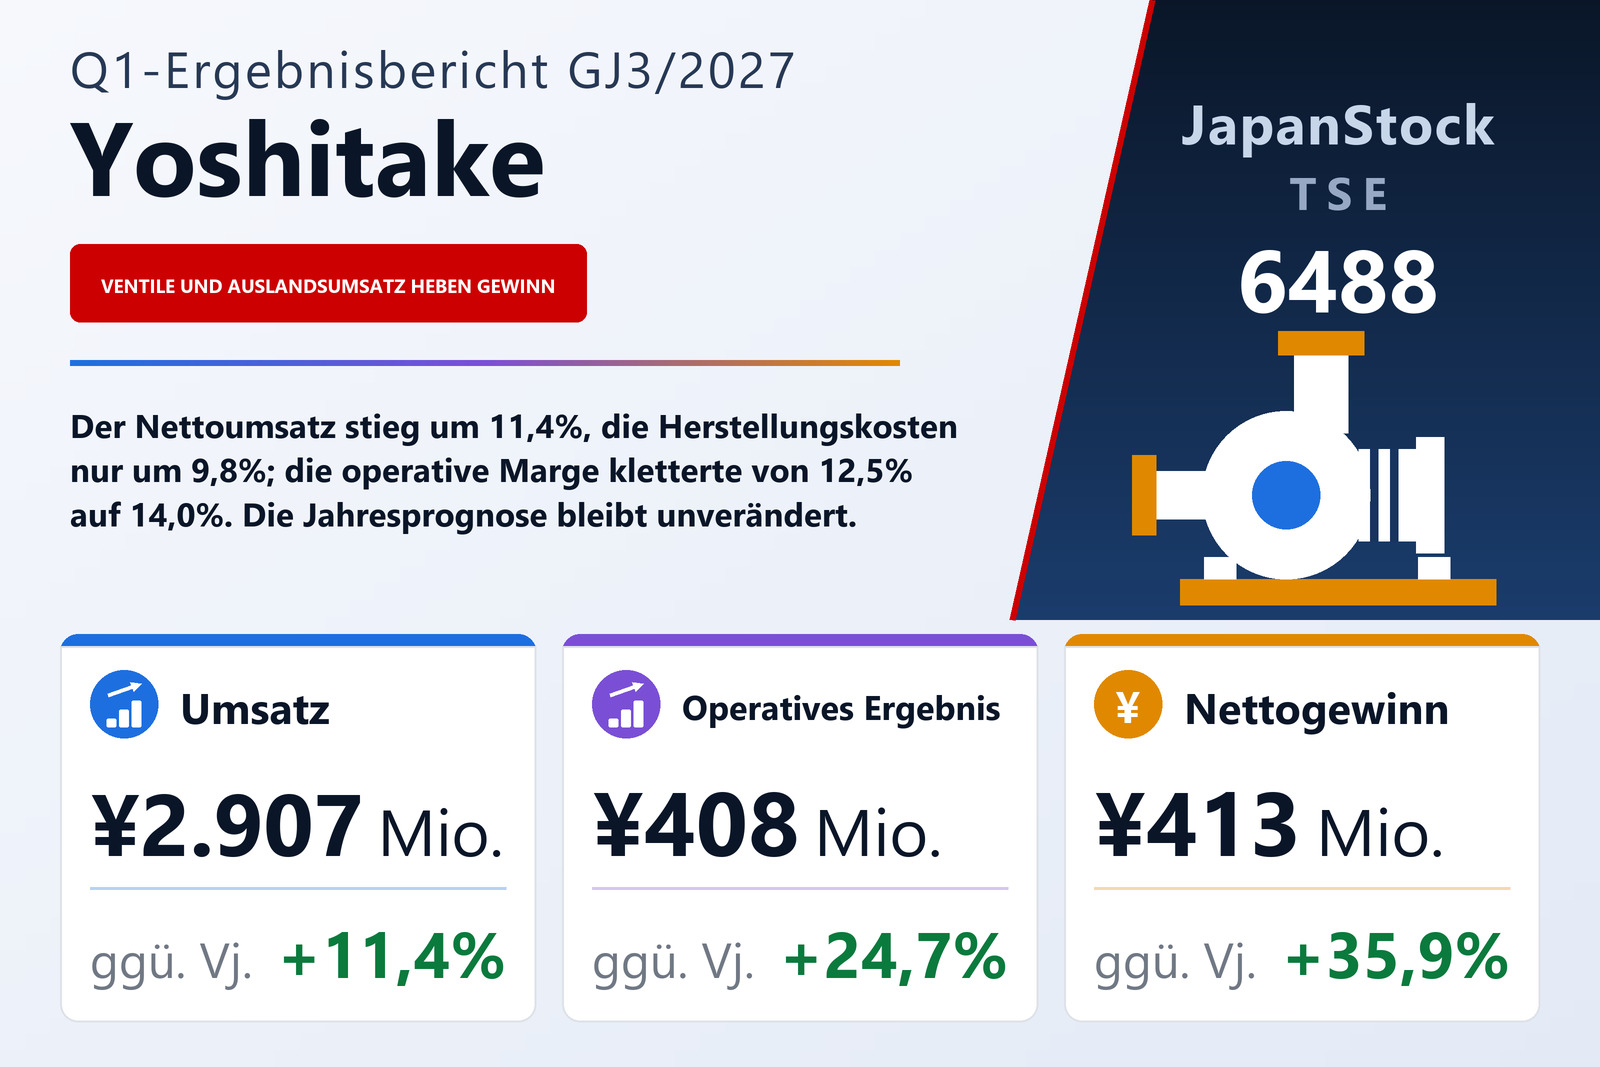
Die Yoshitake Inc. (TSE: 6488), ein Hersteller von Ventilen zur Fluidsteuerung, dessen Hauptprodukt das Druckminderventil ist, veröffentlichte am 31. Juli 2026 den Konzernabschluss für das erste Quartal des GJ3/2027, die drei Monate vom 1. April bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Nettoumsatz stieg um 11,4% auf 2.907 Mio. Yen, das operative Ergebnis um 24,7% auf 408 Mio. Yen, das ordentliche Ergebnis um 32,5% auf 569 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 35,9% auf 413 Mio. Yen, entsprechend 32,48 Yen je Aktie nach 23,89 Yen. Laut Bericht ist die Aktie an der Börse Tokio notiert, ein Marktsegment wird nicht genannt; der Quartalsabschluss wurde keiner prüferischen Durchsicht unterzogen.
Das Unternehmen führt das Umsatzwachstum auf beide Hälften seines Kundenstamms zurück. Im Inland entwickelte sich der Absatz seiner Druckminderventile stabil, und im Markt für Fabrikausrüstung liefen zwei Produkte gut: ein Jacket-Produkt, dem das Unternehmen Energiespar- und CO2-Minderungseffekte zuschreibt, sowie Magnetrührwerke für Krankenhäuser und für Pharma-, Lebensmittel- und Chemiewerke. Der Inlandsumsatz übertraf daher das Vorjahr. Auch der Auslandsumsatz stieg, laut Bericht begünstigt durch den schwachen Yen. Eine Aufteilung zwischen In- und Auslandskunden enthält der Bericht nicht.
Die Herstellungskosten wuchsen langsamer als der Umsatz, die Verwaltungskosten noch langsamer
Die Margenrechnung erklärt, warum der Gewinn dem Umsatz davonlief. Die Herstellungskosten stiegen um 9,8% auf 1.749 Mio. Yen bei einem Umsatzplus von 11,4%, sodass der Bruttogewinn um 14,0% auf 1.158 Mio. Yen zulegte und sich die Bruttomarge von 38,9% auf 39,8% weitete. Die Vertriebs- und Verwaltungskosten stiegen um 8,9% auf 749 Mio. Yen, langsamer als Umsatz und Bruttogewinn, was die operative Marge von 12,5% auf 14,0% hob. Der Bericht führt die Ergebnisverbesserung auf effizientere Produktion, weniger Arbeitsstunden und konsequente Kostensenkung zurück. Die Abschreibungen betrugen 137 Mio. Yen nach 127 Mio. Yen, die Geschäftswertabschreibung unverändert 32 Mio. Yen.
Unterhalb der operativen Zeile: ein Währungsumschwung, teilweise ausgeglichen
Das ordentliche Ergebnis wuchs noch schneller, um 32,5%, und die Gewinn- und Verlustrechnung zeigt den Grund. Ein Währungsgewinn von 31 Mio. Yen ersetzte einen Währungsverlust von 80 Mio. Yen im Vorjahr, ein Umschwung von rund 112 Mio. Yen. Dem standen geringere Erträge aus Beteiligungsausschüttungen gegenüber, die von 68 Mio. Yen auf 1 Mio. Yen fielen, und das Ergebnis aus at-equity bilanzierten Beteiligungen sank von 97 Mio. Yen auf 94 Mio. Yen. Das Netto-Finanz- und sonstige Ergebnis belief sich auf 160 Mio. Yen nach 102 Mio. Yen. Der Lagebericht selbst geht auf die nicht operativen Posten nicht ein.
Außerordentliche Posten fielen nicht an, sodass das Ergebnis vor Steuern dem ordentlichen Ergebnis von 569 Mio. Yen entsprach. Die Ertragsteuern stiegen von 123 Mio. Yen auf 156 Mio. Yen, eine effektive Quote von rund 27,6% nach 28,8%. Das Quartalsergebnis betrug 412 Mio. Yen; da auf nicht beherrschende Anteile ein kleiner Verlust entfiel, lag der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn mit 413 Mio. Yen leicht darüber. Das Gesamtergebnis sprang um 689,4% auf 533 Mio. Yen von 67 Mio. Yen, vor allem weil der Konzernanteil am sonstigen Ergebnis der at-equity bilanzierten Beteiligungen im Vorjahr einen Verlust von 228 Mio. Yen ergab, gegenüber einem Gewinn von 59 Mio. Yen in diesem Quartal.
Beide Regionalsegmente wuchsen, Asien beim Ergebnis schneller
Yoshitake berichtet zwei geografische Segmente. Japan erzielte Umsätze mit externen Kunden von 2.107 Mio. Yen, plus 12,1%, und ein Segmentergebnis von 284 Mio. Yen, plus 18,3%. Asien kam auf externe Umsätze von 799 Mio. Yen, plus 9,6%, und ein Segmentergebnis von 119 Mio. Yen, plus 24,4%. Der Bericht nennt keine Segmentveränderungsraten; diese sind aus seinen Zahlen errechnet. Asien lieferte zudem 655 Mio. Yen an andere Konzernsegmente, nach 508 Mio. Yen im Vorjahr, sodass sein Umsatz einschließlich Innenumsätzen um 17,6% auf 1.455 Mio. Yen stieg. Die Segmentergebnisse summierten sich auf 404 Mio. Yen und werden über Konsolidierung der Innenumsätze und eine Bestandsanpassung auf das operative Ergebnis von 408 Mio. Yen übergeleitet.
Liquidität wanderte in Wertpapiere des Anlagevermögens
Die Bilanzsumme sank gegenüber dem 31. März 2026 um 256 Mio. Yen auf 21.049 Mio. Yen. Die Wertpapiere des Anlagevermögens stiegen um 927 Mio. Yen, während die liquiden Mittel um 648 Mio. Yen und die kurzfristigen Wertpapiere um 586 Mio. Yen abnahmen. Die Verbindlichkeiten sanken um 340 Mio. Yen auf 2.484 Mio. Yen, vor allem weil die Ertragsteuerverbindlichkeiten um 487 Mio. Yen zurückgingen, teilweise ausgeglichen durch einen Anstieg der Wechsel- und Lieferantenverbindlichkeiten um 189 Mio. Yen und der kurzfristigen Darlehen um 98 Mio. Yen. Das Eigenkapital stieg um 83 Mio. Yen auf 18.564 Mio. Yen: Dividendenzahlungen von 445 Mio. Yen verringerten die Gewinnrücklagen um 32 Mio. Yen, während die Währungsumrechnungsdifferenz um 111 Mio. Yen zunahm. Die Eigenkapitalquote verbesserte sich von 86,0% auf 87,5%, das Eigenkapital je Aktie betrug 1.448,38 Yen. Eine Quartals-Kapitalflussrechnung wurde nicht erstellt.
Ab diesem Quartal hat eine konsolidierte Tochtergesellschaft ihren Geschäftsjahresschluss vom 31. Januar auf den 31. März an den Konzern angepasst, sodass ihre Ergebnisse in diesem Quartal fünf Monate umfassen. Der Bericht bezeichnet die Auswirkung als geringfügig.
Prognose und Dividende unverändert
Die Jahresprognose für das GJ3/2027 bleibt gegenüber der am 15. Mai 2026 veröffentlichten unverändert: Nettoumsatz 11.080 Mio. Yen (+7,1%), operatives Ergebnis 1.520 Mio. Yen (+15,1%), ordentliches Ergebnis 1.930 Mio. Yen (−16,0%) und den Anteilseignern zurechenbarer Gewinn 1.390 Mio. Yen (−6,0%), entsprechend 109,30 Yen je Aktie. Für das erste Halbjahr werden 5.424 Mio. Yen Nettoumsatz und 786 Mio. Yen operatives Ergebnis erwartet. Das erste Quartal lieferte 26,2% des prognostizierten Jahresumsatzes, 26,9% des operativen Ergebnisses, 29,5% des ordentlichen Ergebnisses und 29,7% des Nettogewinns, und sein operatives Ergebnis entspricht bereits 51,9% des Halbjahresziels. Die Prognose sieht für das Gesamtjahr ein sinkendes ordentliches und Nettoergebnis bei steigendem operativem Ergebnis vor; einen Grund dafür nennt dieser Bericht nicht.
Auch die Dividendenprognose wurde nicht geändert. Yoshitake zahlt keine Zwischendividende und plant eine Schlussdividende von 36,00 Yen je Aktie nach 35,00 Yen für das GJ3/2026.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Nettoumsatz (Mio. ¥) | 2.907 | 2.610 | +11,4 % |
| Rohertrag (Mio. ¥) | 1.158 | 1.016 | +14,0 % |
| Rohmarge | 39,8 % | 38,9 % | +0,9 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 749 | 688 | +8,9 % |
| Betriebsergebnis (Mio. ¥) | 408 | 327 | +24,7 % |
| Operative Marge | 14,0 % | 12,5 % | +1,5 pp |
| Ordentliches Ergebnis (Mio. ¥) | 569 | 429 | +32,5 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 413 | 303 | +35,9 % |
| Gesamtergebnis (Mio. ¥) | 533 | 67 | +689,4 % |
| Ergebnis je Aktie (¥) | 32,48 | 23,89 | +36,0 % |
| Japan — Umsatz (Mio. ¥) | 2.107 | 1.880 | +12,1 % |
| Japan — Segmentergebnis (Mio. ¥) | 284 | 240 | +18,3 % |
| Asien — Umsatz (Mio. ¥) | 799 | 729 | +9,6 % |
| Asien — Segmentergebnis (Mio. ¥) | 119 | 96 | +24,4 % |
| Bilanzsumme (Mio. ¥) | 21.049 | 21.306 | −1,2 % |
| Nettovermögen (Mio. ¥) | 18.564 | 18.481 | +0,5 % |
| Eigenkapitalquote | 87,5 % | 86,0 % | +1,5 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 11.080 | — | +7,1 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 1.520 | — | +15,1 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 1.930 | — | −16,0 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 1.390 | — | −6,0 % |
| Jahresdividende je Aktie (¥) | 36,00 | 35,00 | +2,9 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.