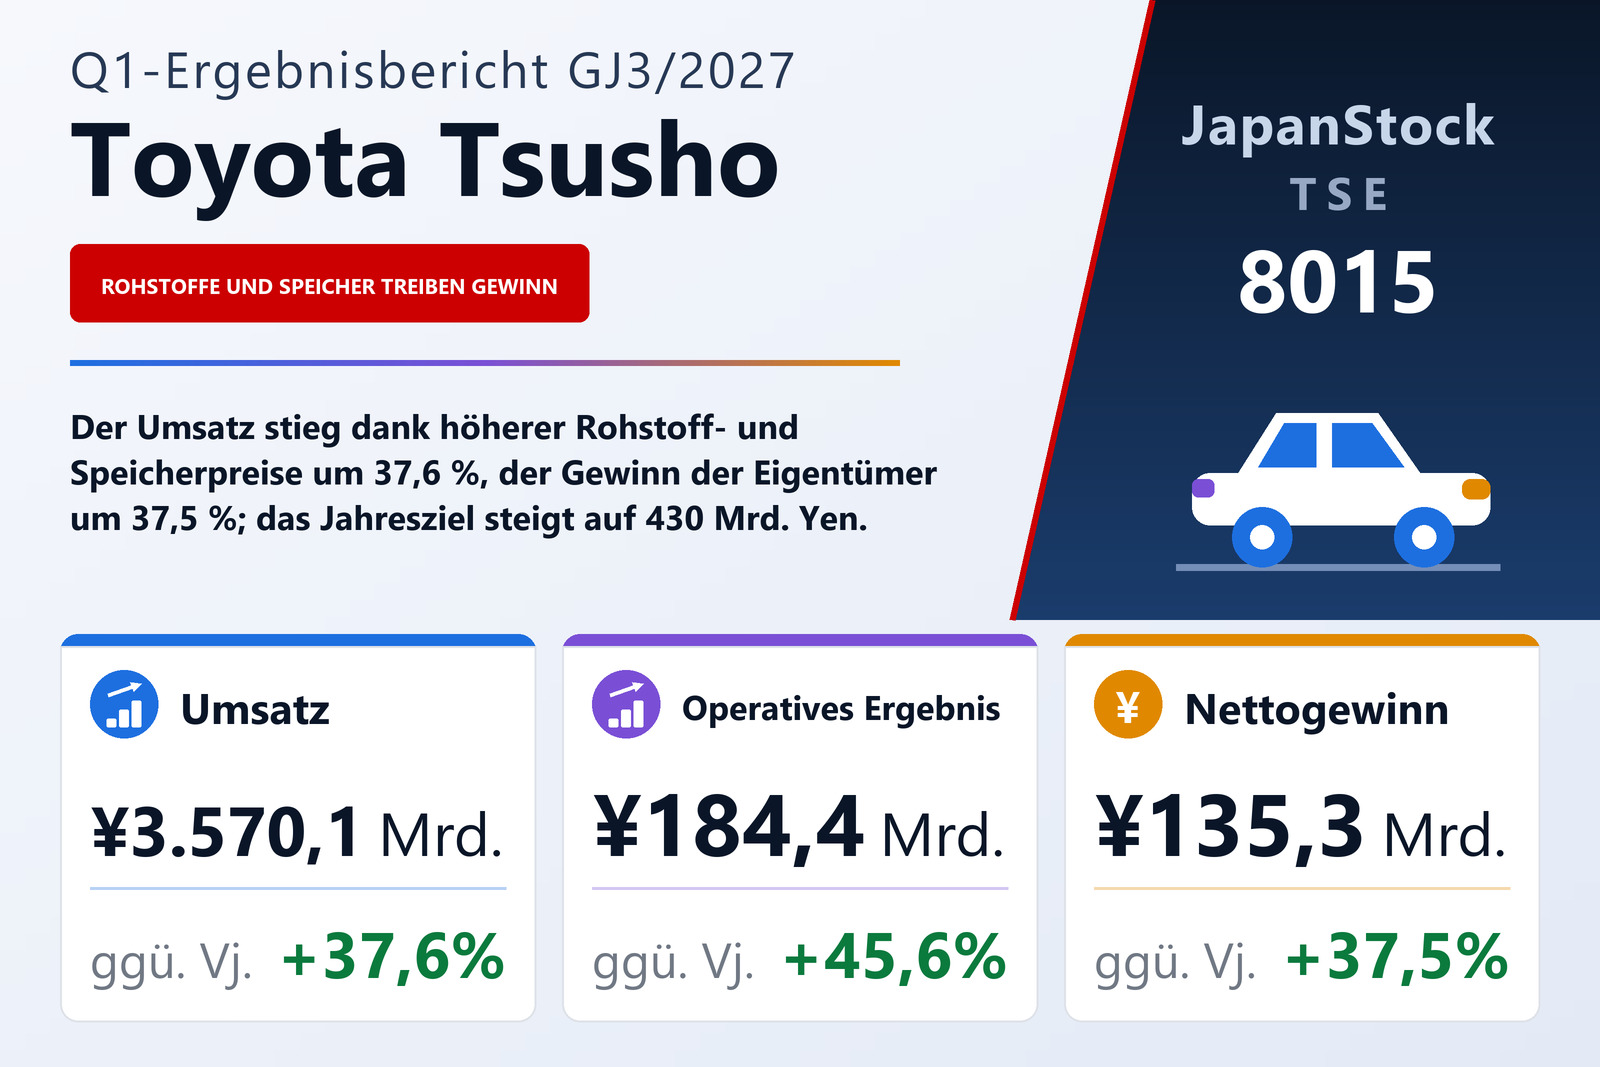
Umsatz plus 37,6 %, Gewinn der Eigentümer plus 37,5 %
Die Toyota Tsusho Corporation (TSE: 8015), ein Handelshaus, dessen acht berichtspflichtige Segmente von Metallen und Kreislaufwirtschaft bis zu Mobilität, digitalen Lösungen und Afrika reichen, veröffentlichte am 31. Juli 2026 ihr Konzernergebnis für das erste Quartal des GJ3/2027 – die drei Monate vom 1. April bis 30. Juni 2026 – nach IFRS. Die Aktie ist an den Börsen Tokio und Nagoya notiert. Die Umsatzerlöse stiegen um 37,6 % auf 3.570.117 Mio. Yen, das Betriebsergebnis – im Bericht der Gewinn aus operativer Tätigkeit – um 45,6 % auf 184.379 Mio. Yen, das Ergebnis vor Steuern um 41,1 % auf 204.724 Mio. Yen und der den Eigentümern des Mutterunternehmens zurechenbare Gewinn um 37,5 % auf 135.260 Mio. Yen nach 98.344 Mio. Yen.
Das unverwässerte Ergebnis je Aktie lag bei 130,55 Yen nach 93,16 Yen, ein Plus von 40,1 % und damit mehr als beim Gewinn, weil die durchschnittliche Zahl umlaufender Aktien auf 1.036.093.544 von 1.055.663.866 sank. Den Umsatzanstieg führt der Bericht unter anderem auf höhere Rohstoffpreise und steigende Marktpreise im Speicherbereich zurück.
Die Bruttomarge sank; die Vertriebs- und Verwaltungskosten stiegen langsamer als der Rohertrag
Die Umsatzkosten stiegen etwas stärker als die Erlöse, um 38,1 % auf 3.194.022 Mio. Yen, sodass der Rohertrag um 34,2 % auf 376.095 Mio. Yen zulegte und die Bruttomarge von 10,8 % auf 10,5 % zurückging. Die Vertriebs- und Verwaltungskosten erhöhten sich um 21,5 % auf 191.084 Mio. Yen, deutlich weniger als der Rohertrag, und genau dieser Abstand weitete die operative Marge von 4,9 % auf 5,2 %. Die sonstigen Erträge und Aufwendungen drehten auf einen Nettoaufwand von 631 Mio. Yen nach einem Nettoertrag von 3.607 Mio. Yen, darunter eine Wertminderung auf Anlagevermögen von 204 Mio. Yen ohne Vorjahresentsprechung. Der Bericht erklärt das Betriebsergebnis ebenso: Der höhere Rohertrag überwog die gestiegenen Vertriebs- und Verwaltungskosten.
Unterhalb des Betriebsergebnisses wuchsen At-equity-Ergebnis und Minderheitsanteile
Das Finanzergebnis sank um 4,5 % auf 9.973 Mio. Yen: Die Zinserträge stiegen auf 8.307 Mio. Yen und die erhaltenen Dividenden auf 17.993 Mio. Yen, doch der Zinsaufwand kletterte auf 17.570 Mio. Yen von 12.971 Mio. Yen. Das Ergebnis aus at-equity bilanzierten Beteiligungen wuchs um 29,1 % auf 10.371 Mio. Yen; der Bericht nennt es neben der operativen Verbesserung als Treiber des zurechenbaren Gewinns. Die Ertragsteuern von 55.412 Mio. Yen ergaben eine effektive Quote von rund 27,1 % nach 27,6 % im Vorjahr, und der Quartalsgewinn betrug 149.312 Mio. Yen, ein Plus von 42,1 %.
Auf die nicht beherrschenden Anteile entfielen 14.051 Mio. Yen, mehr als doppelt so viel wie die 6.725 Mio. Yen des Vorjahres; deshalb stieg der Gewinn der Eigentümer um 37,5 % und nicht um 42,1 %. Das Gesamtergebnis wuchs um 52,4 % auf 175.007 Mio. Yen, getragen von Umrechnungsdifferenzen ausländischer Geschäftsbetriebe von 28.066 Mio. Yen nach minus 6.223 Mio. Yen im Vorjahr.
Speicher- und Rohstoffpreise verdoppelten den Gewinn zweier Segmente mehr als
Der den Eigentümern zurechenbare Gewinn der acht Segmente stieg um 39,1 % auf 133.463 Mio. Yen von 95.972 Mio. Yen, sechs der acht legten zu. Die beiden größten Sprünge kamen von den Marktpreisen. Digitale Lösungen mehr als verdoppelte sich auf 18.410 Mio. Yen von 8.638 Mio. Yen (+113,1 %) dank steigender Speicherpreise; der Umsatz einschließlich Intersegmenterlösen wuchs um 101,3 % auf 731.281 Mio. Yen, womit es das umsatzstärkste Segment ist. Kreislaufwirtschaft stieg dank höherer Rohstoffpreise um 119,3 % auf 26.567 Mio. Yen von 12.115 Mio. Yen, bei einem Umsatzplus von 52,4 % auf 693.881 Mio. Yen. Afrika blieb mit 28.140 Mio. Yen, plus 25,2 %, der größte Gewinnbeitrag, getragen von höheren Fahrzeugverkäufen vor allem in Zentral- und Westafrika.
Mobilität wuchs um 35,1 % auf 20.668 Mio. Yen dank höherer Fahrzeugverkäufe im Ausland, vor allem in Australien, Asien und Europa, und Lieferkette um 33,9 % auf 18.812 Mio. Yen dank des Kfz-Teilegeschäfts mit Schwerpunkt Nordamerika. Metal+ (Plus), im April 2026 von einer Produkt- auf eine Regionen- und Missionsstruktur umgestellt, stieg um 11,8 % auf 12.750 Mio. Yen; laut Bericht wogen unter anderem der schwächere Yen die gesunkenen Stahlpreise auf. Zwei Segmente gingen zurück. Grüne Infrastruktur fiel um 29,6 % auf 5.459 Mio. Yen wegen geringerer Stromerzeugung in Japan und eines schwächeren Maschinengeschäfts, und Lifestyle sank um 37,6 % auf 2.653 Mio. Yen, weil höhere Mengen im südamerikanischen Lebensmittelgeschäft die gefallenen Marktpreise nicht ausglichen.
Ein Aktienrückkauf über 663,7 Mrd. Yen senkte das Eigenkapital der Eigentümer um 18 %
Der größte Einzelposten des Quartals war ein Aktienrückkauf. Toyota Tsusho gab 663.699 Mio. Yen für eigene Aktien aus und zog sie noch im Quartal ein: Die Zahl der ausgegebenen Aktien sank um 118.095.432 auf 944.074.116, während der Bestand eigener Aktien mit 6.393.628 Stück nahezu unverändert blieb. Von wem die Aktien erworben wurden, sagt der Bericht nicht. Die Einziehung wurde gegen die Gewinnrücklagen gebucht, die um 591.381 Mio. Yen auf 1.935.529 Mio. Yen sanken; das den Eigentümern des Mutterunternehmens zurechenbare Eigenkapital fiel daher um 18,1 % auf 2.587.489 Mio. Yen, und sein Anteil an der Bilanzsumme sank von 37,0 % auf 30,8 %. Die Bilanzsumme ging um 1,4 % auf 8.403.866 Mio. Yen zurück: Forderungen aus Lieferungen und Leistungen und sonstige Forderungen stiegen um 134.447 Mio. Yen und Vorräte um 122.069 Mio. Yen, während die Zahlungsmittel um 484.079 Mio. Yen auf 919.684 Mio. Yen sanken.
Die Kapitalflussrechnung zeigt die Finanzierung. Die operative Tätigkeit verbrauchte 54.210 Mio. Yen nach einem Zufluss von 34.620 Mio. Yen im Vorjahr, da die gezahlten Ertragsteuern auf 151.011 Mio. Yen von 55.485 Mio. Yen stiegen und das Umlaufvermögen Mittel band: 121.219 Mio. Yen in Forderungen und 98.504 Mio. Yen in Vorräten, teils ausgeglichen durch 150.803 Mio. Yen aus höheren Verbindlichkeiten. Die Investitionstätigkeit verbrauchte 49.695 Mio. Yen, darunter 46.314 Mio. Yen für Sachanlagen. Die Finanzierungstätigkeit verbrauchte 389.877 Mio. Yen: Rückkauf und 65.497 Mio. Yen Dividenden wurden teils durch einen Nettoanstieg kurzfristiger Kredite um 258.828 Mio. Yen, 74.491 Mio. Yen neue langfristige Kredite und 58.600 Mio. Yen Anleihen finanziert. Anleihen und Kredite stiegen auf 2.545.102 Mio. Yen von 2.168.735 Mio. Yen.
Jahresgewinnziel um 7,5 % auf 430 Mrd. Yen angehoben; Dividendenprognose unverändert
Toyota Tsusho veröffentlicht eine Jahresprognose nur für den den Eigentümern des Mutterunternehmens zurechenbaren Gewinn und änderte sie am selben Tag, dem 31. Juli 2026. Erwartet werden nun 430.000 Mio. Yen für das GJ3/2027, 16,1 % mehr als im Vorjahr und 30.000 Mio. Yen (7,5 %) über den am 30. April 2026 genannten 400.000 Mio. Yen, bei einem Ergebnis je Aktie von 458,58 Yen. Der Bericht nennt zwei Gründe: das Ergebnis des ersten Quartals und eine Anpassung der Wechselkursannahme in Richtung eines schwächeren Yen. Das berichtete Quartal erbrachte 31,5 % des neuen Ziels.
Die Dividendenprognose blieb unverändert: 62,00 Yen zur Jahresmitte und 63,00 Yen zum Geschäftsjahresende, zusammen 125,00 Yen nach 120,00 Yen für das GJ3/2026, ein Plus von 4,2 %.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 3.570.117 | 2.593.820 | +37,6 % |
| Rohertrag (Mio. ¥) | 376.095 | 280.323 | +34,2 % |
| Rohmarge | 10,5 % | 10,8 % | −0,3 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 191.084 | 157.335 | +21,5 % |
| Betriebsergebnis (Mio. ¥) | 184.379 | 126.595 | +45,6 % |
| Operative Marge | 5,2 % | 4,9 % | +0,3 pp |
| Ergebnis aus at-equity bilanzierten Beteiligungen (Mio. ¥) | 10.371 | 8.035 | +29,1 % |
| Ergebnis vor Steuern (Mio. ¥) | 204.724 | 145.071 | +41,1 % |
| Periodenergebnis (Mio. ¥) | 149.312 | 105.070 | +42,1 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 135.260 | 98.344 | +37,5 % |
| Gesamtergebnis (Mio. ¥) | 175.007 | 114.802 | +52,4 % |
| Ergebnis je Aktie (¥) | 130,55 | 93,16 | +40,1 % |
| Metal+ (Plus) — Segmentergebnis (Mio. ¥) | 12.750 | 11.402 | +11,8 % |
| Kreislaufwirtschaft — Segmentergebnis (Mio. ¥) | 26.567 | 12.115 | +119,3 % |
| Lieferkette — Segmentergebnis (Mio. ¥) | 18.812 | 14.046 | +33,9 % |
| Mobilität — Segmentergebnis (Mio. ¥) | 20.668 | 15.294 | +35,1 % |
| Grüne Infrastruktur — Segmentergebnis (Mio. ¥) | 5.459 | 7.756 | −29,6 % |
| Digitale Lösungen — Segmentergebnis (Mio. ¥) | 18.410 | 8.638 | +113,1 % |
| Lifestyle — Segmentergebnis (Mio. ¥) | 2.653 | 4.249 | −37,6 % |
| Afrika — Segmentergebnis (Mio. ¥) | 28.140 | 22.469 | +25,2 % |
| Bilanzsumme (Mio. ¥) | 8.403.866 | 8.523.667 | −1,4 % |
| Nettovermögen (Mio. ¥) | 2.729.557 | 3.301.147 | −17,3 % |
| Eigenkapital der Anteilseigner der Muttergesellschaft (Mio. ¥) | 2.587.489 | 3.157.520 | −18,1 % |
| Eigenkapitalquote | 30,8 % | 37,0 % | −6,2 pp |
| Operativer Cashflow (Mio. ¥) | −54.210 | 34.620 | n.a. |
| Cashflow aus Investitionstätigkeit (Mio. ¥) | −49.695 | −42.878 | n.a. |
| Cashflow aus Finanzierungstätigkeit (Mio. ¥) | −389.877 | −33.496 | n.a. |
| Erwerb eigener Aktien (Mio. ¥) | −663.699 | −1 | n.a. |
| Prognose GJ3/2027 — Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 430.000 | — | +16,1 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 458,58 | — | — |
| Jahresdividende je Aktie (¥) | 125,00 | 120,00 | +4,2 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.