Verschobene Projekte landen im ersten Quartal
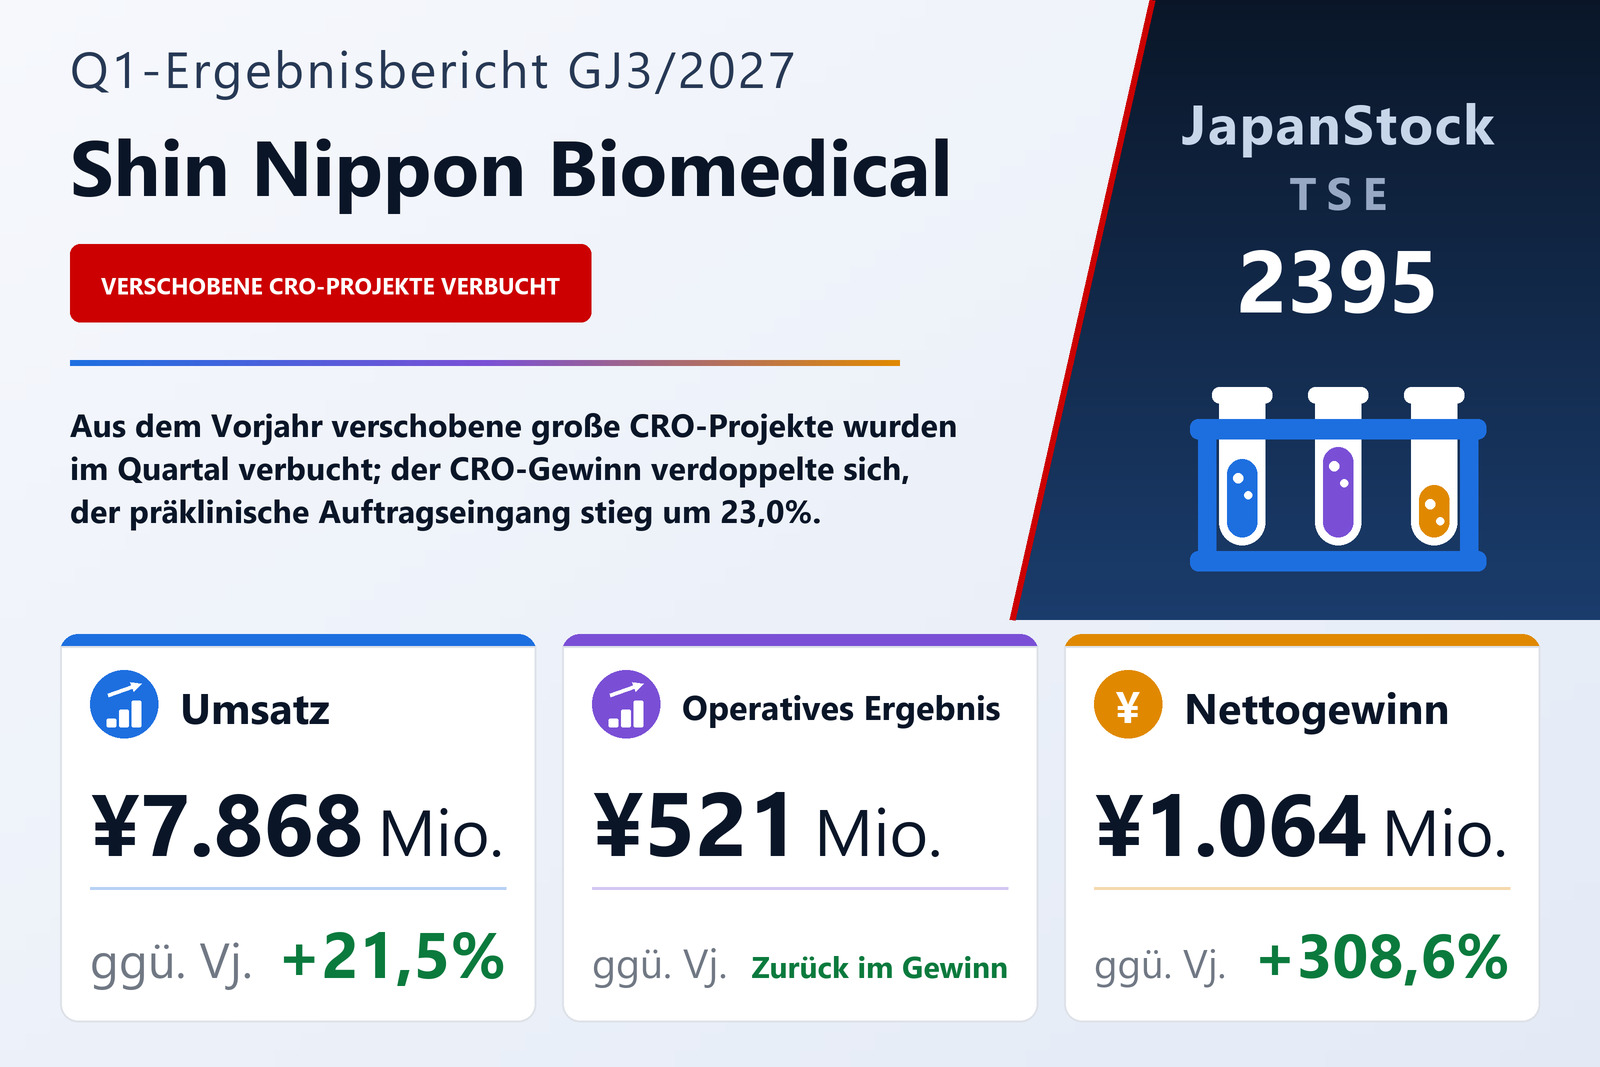
Die Shin Nippon Biomedical Laboratories, Ltd. (TSE: 2395), ein Auftragsforschungsinstitut mit Sitz in Kagoshima, dessen präklinisches Geschäft Sicherheits- und andere Studien an Arzneimittelkandidaten für Pharmakunden durchführt, veröffentlichte am 5. August 2026 ihre konsolidierten Zahlen für das erste Quartal des GJ3/2027 – die drei Monate vom 1. April bis 30. Juni 2026 – nach japanischen Rechnungslegungsstandards. Der Umsatz stieg um 21,5 % auf 7.868 Mio. ¥, nach Angaben des Unternehmens ein Rekord für ein erstes Quartal. Das Betriebsergebnis betrug 521 Mio. ¥ nach einem operativen Verlust von 340 Mio. ¥ im Vorjahr, eine Verbesserung um 862 Mio. ¥. Das ordentliche Ergebnis stieg um 177,9 % auf 1.433 Mio. ¥ und der den Eigentümern des Mutterunternehmens zurechenbare Gewinn um 308,6 % auf 1.064 Mio. ¥, entsprechend 25,55 ¥ je Aktie nach 6,25 ¥.
Der Bericht nennt einen Hauptgrund für die Wende. Mehrere große Projekte im CRO-Geschäft, die das Unternehmen im GJ3/2026 als Umsatz zu erfassen erwartet hatte, wurden erst im GJ3/2027 abgeschlossen, und der Großteil dieser Verschiebung wurde in diesem Quartal verbucht. Der Vorjahresvergleich enthält daher Umsatz, den das Unternehmen ursprünglich im vorangegangenen Geschäftsjahr erwartet hatte.
Bruttomarge um vier Punkte höher
Die Umsatzkosten stiegen um 12,1 % auf 3.821 Mio. ¥ und damit deutlich langsamer als der Umsatz, sodass der Rohertrag um 31,9 % auf 4.047 Mio. ¥ kletterte und sich die Bruttomarge von 47,38 % auf 51,44 % ausweitete. Die Vertriebs- und Verwaltungskosten erhöhten sich nur um 3,4 % auf 3.526 Mio. ¥. Von der Verbesserung des Betriebsergebnisses um 862 Mio. ¥ steuerte der höhere Rohertrag rund 978 Mio. ¥ bei, während höhere Vertriebs- und Verwaltungskosten rund 116 Mio. ¥ aufzehrten. Die operative Marge lag bei 6,63 % nach −5,26 % im Vorjahr.
CRO-Gewinn verdoppelt, Entwicklungseinheit mit geringerem Verlust
Das Segment CRO, das präklinisches und klinisches Geschäft bündelt, steigerte den Umsatz um 22,0 % auf 7.537 Mio. ¥ von 6.182 Mio. ¥, ebenfalls ein Rekord für ein erstes Quartal, und das Segmentergebnis verdoppelte sich von 769 Mio. ¥ auf 1.538 Mio. ¥. Die operative Marge stieg von 12,4 % auf 20,4 %. Der Auftragseingang im präklinischen Geschäft erreichte einen Quartalsrekord von 9.961 Mio. ¥, ein Plus von 23,0 %. Der Bericht führt den Anstieg vor allem auf Kunden in Europa und den USA zurück, deren Aufträge um 39,8 % auf 4.280 Mio. ¥ zunahmen; die Auslandsaufträge insgesamt stiegen um 68,8 % auf 5.301 Mio. ¥ und machten 53,2 % des Gesamtvolumens aus nach 38,8 % im Vorjahr, während die Inlandsaufträge von 4.955 Mio. ¥ auf 4.660 Mio. ¥ zurückgingen. Der präklinische Auftragsbestand Ende Juni belief sich auf 44.060 Mio. ¥, 22,0 % mehr als ein Jahr zuvor.
Das Unternehmen verweist auf mehrere langfristige Maßnahmen: die Versorgung mit nichtmenschlichen Primaten aus eigenen Zuchteinrichtungen nahe den Versuchsstandorten, die nach eigenen Angaben an Bedeutung gewonnen hat, weil die Forschung an neuen Wirkstoffmodalitäten zunimmt und die Tiere im Ausland schwer zu beschaffen sind; den Ausbau der Bioanalytik-Kapazität; Vorzugsanbieterverträge mit vier japanischen Arzneimittelherstellern und den Status als bevorzugter Anbieter eines globalen Pharmakonzerns; sowie ein eigenes Team für Auslandskunden. Das klinische Geschäft wird über ein Gemeinschaftsunternehmen mit PPD, Inc. betrieben, einem in den USA ansässigen klinischen Auftragsforschungsinstitut der Thermo-Fisher-Scientific-Gruppe, und at Equity bilanziert; das Gemeinschaftsunternehmen trug ein Equity-Ergebnis von 718 Mio. ¥ bei, nach 700 Mio. ¥.
Das Segment Translationale Forschung, das eigene Wirkstoffkandidaten und Technologien entwickelt, erzielte einen Umsatz von 59 Mio. ¥ nach 47 Mio. ¥, und sein operativer Verlust verringerte sich von 1.101 Mio. ¥ auf 966 Mio. ¥. Der Bericht führt die Verbesserung teilweise auf einen geringeren Verlust bei Satsuma Pharmaceuticals, Inc. zurück, der US-Tochter, die das nasale Migränemittel Atzumi vermarktet; deren operativer Verlust betrug 593 Mio. ¥ nach 746 Mio. ¥. Atzumi erhielt am 30. April 2025 (US-Zeit) die Marktzulassung der US-Arzneimittelbehörde FDA, und Satsuma baut seine Vertriebsorganisation im Hinblick auf eine Markteinführung in den USA in der zweiten Jahreshälfte 2027 auf.
Medipolis, das auf Firmengelände in Ibusuki (Präfektur Kagoshima) Geothermie- und Thermalwasserkraftwerke sowie Hotels betreibt, steigerte den Umsatz um 12,8 % auf 237 Mio. ¥ von 210 Mio. ¥, doch das Segmentergebnis sank von 33 Mio. ¥ auf 16 Mio. ¥, was der Bericht vor allem auf höhere Abschreibungen im Stromgeschäft zurückführt. Das Segment US-Immobilien, das ein Mehrzweck-Industriegebäude auf dem Gelände der US-Tochter vermietet, nahm 49 Mio. ¥ nach 43 Mio. ¥ ein, während sich sein Verlust von 23 Mio. ¥ auf 28 Mio. ¥ ausweitete. Die sonstigen Geschäfte, zu denen das Baugeschäft gehört, verdienten 23 Mio. ¥ nach 3 Mio. ¥, und die Überleitungsposition, überwiegend nicht zugeordnete Konzernkosten, weitete sich von −22 Mio. ¥ auf −61 Mio. ¥ aus.
Equity-Ergebnis und Währungsgewinne heben das ordentliche Ergebnis
Die nicht operativen Erträge stiegen von 915 Mio. ¥ auf 1.072 Mio. ¥. Das Ergebnis aus at-Equity-Beteiligungen lag bei 830 Mio. ¥, ein Plus von 14,5 %, überwiegend aus dem klinischen Gemeinschaftsunternehmen, und der Währungsgewinn wuchs um 42,6 % von 120 Mio. ¥ auf 172 Mio. ¥. Die nicht operativen Aufwendungen stiegen von 58 Mio. ¥ auf 161 Mio. ¥, darunter Zinsaufwand von 106 Mio. ¥ nach 57 Mio. ¥. Das ordentliche Ergebnis erreichte damit 1.433 Mio. ¥, 917 Mio. ¥ mehr als im Vorjahr.
Die außerordentlichen Verluste schrumpften auf 26 Mio. ¥, vollständig Verluste aus dem Abgang von Anlagevermögen, nach 185 Mio. ¥ im Vorjahr, als allein dieser Posten 178 Mio. ¥ betragen hatte. Das Ergebnis vor Steuern stieg um 322,3 % auf 1.408 Mio. ¥. Die Ertragsteuern beliefen sich auf 345 Mio. ¥ nach 77 Mio. ¥, entsprechend 24,5 % des Vorsteuerergebnisses nach 23,1 %. Das Gesamtergebnis war mit 115 Mio. ¥ negativ, nach −3.309 Mio. ¥ im Vorjahr, da ein Rückgang der Bewertungsdifferenz auf zur Veräußerung verfügbare Wertpapiere um 1.896 Mio. ¥ einen Währungsumrechnungsgewinn von 665 Mio. ¥ überwog.
Weniger Liquidität und Schulden, mehr Vorräte und Anzahlungen
Die Bilanzsumme sank gegenüber dem Geschäftsjahresende im März um 4.846 Mio. ¥ auf 100.208 Mio. ¥. Kassenbestand und Bankguthaben gingen um 4.202 Mio. ¥ auf 14.334 Mio. ¥ zurück, die Wertpapieranlagen um 2.289 Mio. ¥, während die Vorräte um 2.093 Mio. ¥ auf 17.207 Mio. ¥ zunahmen. Auf der Passivseite stiegen die erhaltenen Anzahlungen um 2.019 Mio. ¥ auf 16.725 Mio. ¥, die Ertragsteuerverbindlichkeiten sanken um 883 Mio. ¥ und die langfristigen Bankverbindlichkeiten um 3.834 Mio. ¥ auf 17.286 Mio. ¥. Kurz- und langfristige Bankverbindlichkeiten zusammen beliefen sich auf 36.856 Mio. ¥ nach 40.791 Mio. ¥ zum Geschäftsjahresende, und die Verbindlichkeiten insgesamt sanken um 3.623 Mio. ¥ auf 57.942 Mio. ¥.
Das Nettovermögen verringerte sich um 1.223 Mio. ¥ auf 42.265 Mio. ¥: Dem Quartalsgewinn von 1.064 Mio. ¥ standen Dividendenzahlungen von 1.248 Mio. ¥ und der Rückgang der Bewertungsdifferenz auf Wertpapiere um 1.896 Mio. ¥ gegenüber. Weil die Bilanz schneller schrumpfte, stieg die Eigenkapitalquote dennoch von 41,0 % auf 41,6 %. Eine Kapitalflussrechnung für das Quartal wurde nicht erstellt; die Abschreibungen betrugen 760 Mio. ¥ nach 715 Mio. ¥, die Investitionen im Quartal 1.127 Mio. ¥.
Halbjahresprognose geändert; Jahresplan und Dividende
Mit dem Hinweis, das Quartal sei gut verlaufen, änderte das Unternehmen die am 11. Mai 2026 veröffentlichte Halbjahresprognose und verweist für Einzelheiten auf eine gesonderte Mitteilung vom selben Tag. Die Halbjahreszahlen im Bericht sehen einen Umsatz von 17.154 Mio. ¥ (+16,1 %), ein Betriebsergebnis von 1.240 Mio. ¥ (ohne Angabe einer Veränderungsrate), ein ordentliches Ergebnis von 2.988 Mio. ¥ (+83,6 %) und einen den Eigentümern des Mutterunternehmens zurechenbaren Gewinn von 1.917 Mio. ¥ (+80,6 %) bzw. 48,56 ¥ je Aktie vor. Das erste Quartal lieferte 45,9 % dieses Umsatzes und 42,1 % dieses Betriebsergebnisses.
Für das Gesamtjahr GJ3/2027 weist der Bericht einen Umsatz von 38.000 Mio. ¥ (+16,8 %), ein Betriebsergebnis von 3.000 Mio. ¥ (+13,0 %), ein ordentliches Ergebnis von 6.000 Mio. ¥ (+2,9 %) und einen den Eigentümern des Mutterunternehmens zurechenbaren Gewinn von 3.500 Mio. ¥ (−23,4 %) bzw. 84,07 ¥ je Aktie aus; den erwarteten Gewinnrückgang erläutert das Dokument nicht. Gemessen an diesen Zielen entspricht das erste Quartal 20,7 % des Umsatzes und 17,4 % des Betriebsergebnisses. Der Plan unterstellt einen Wechselkurs von 150 ¥ je US-Dollar und präklinische Auftragseingänge von 37.800 Mio. ¥ im Jahr. Von den US-Gegenzöllen erwartet das Unternehmen nur geringe Auswirkungen, da seine Geschäfte Dienstleistungen erbringen und kaum Waren in die USA exportieren, und es meldet bislang keine Folgen des Erdbebens mit Zentrum in der Präfektur Kumamoto vom 28. Juli 2026.
Die Dividendenprognose bleibt unverändert bei 50,00 ¥ je Aktie für das Jahr – 20,00 ¥ zur Zwischendividende und 30,00 ¥ zum Jahresende –, wie für das GJ3/2026.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 7.868 | 6.477 | +21,5 % |
| Rohertrag (Mio. ¥) | 4.047 | 3.069 | +31,9 % |
| Rohmarge | 51,44 % | 47,38 % | +4,06 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 3.526 | 3.410 | +3,4 % |
| Betriebsergebnis (Mio. ¥) | 521 | −340 | von Verlust zu Gewinn |
| Operative Marge | 6,63 % | −5,26 % | +11,89 pp |
| Ergebnis aus at-Equity-Beteiligungen (Mio. ¥) | 830 | 725 | +14,5 % |
| Währungsgewinn, nicht operativ (Mio. ¥) | 172 | 120 | +42,6 % |
| Ordentliches Ergebnis (Mio. ¥) | 1.433 | 515 | +177,9 % |
| Ergebnis vor Steuern (Mio. ¥) | 1.408 | 333 | +322,3 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 1.064 | 260 | +308,6 % |
| Ergebnis je Aktie (¥) | 25,55 | 6,25 | +308,8 % |
| Gesamtergebnis (Mio. ¥) | −115 | −3.309 | Verlust verringert |
| CRO — Umsatz (Mio. ¥) | 7.537 | 6.182 | +22,0 % |
| CRO — Segmentergebnis (Mio. ¥) | 1.538 | 769 | +100,0 % |
| Translationale Forschung — Umsatz (Mio. ¥) | 59 | 47 | +26,9 % |
| Translationale Forschung — Segmentergebnis (Mio. ¥) | −966 | −1.101 | Verlust verringert |
| Medipolis — Umsatz (Mio. ¥) | 237 | 210 | +12,8 % |
| Medipolis — Segmentergebnis (Mio. ¥) | 16 | 33 | −51,6 % |
| US-Immobilien — Umsatz (Mio. ¥) | 49 | 43 | +13,7 % |
| US-Immobilien — Segmentergebnis (Mio. ¥) | −28 | −23 | Verlust ausgeweitet |
| Sonstige — Umsatz (Mio. ¥) | 114 | 154 | −26,0 % |
| Sonstige — Segmentergebnis (Mio. ¥) | 23 | 3 | +517,9 % |
| Auftragseingang im präklinischen Geschäft (Mio. ¥) | 9.961 | 8.095 | +23,0 % |
| Präklinischer Auftragseingang von Auslandskunden (Mio. ¥) | 5.301 | 3.140 | +68,8 % |
| Präklinischer Auftragsbestand zum 30. Juni (ggü. 30. Juni 2025) (Mio. ¥) | 44.060 | 36.120 | +22,0 % |
| Kassenbestand und Bankguthaben (Mio. ¥) | 14.334 | 18.536 | −22,7 % |
| Vorräte (Mio. ¥) | 17.207 | 15.114 | +13,8 % |
| Erhaltene Anzahlungen (Mio. ¥) | 16.725 | 14.705 | +13,7 % |
| Langfristige Verbindlichkeiten gegenüber Kreditinstituten (Mio. ¥) | 17.286 | 21.121 | −18,2 % |
| Bilanzsumme (Mio. ¥) | 100.208 | 105.055 | −4,6 % |
| Nettovermögen (Mio. ¥) | 42.265 | 43.489 | −2,8 % |
| Eigenkapitalquote | 41,6 % | 41,0 % | +0,6 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 38.000 | — | +16,8 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 3.000 | — | +13,0 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 6.000 | — | +2,9 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 3.500 | — | −23,4 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 84,07 | — | — |
| Jahresdividende je Aktie (¥) | 50,00 | 50,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.