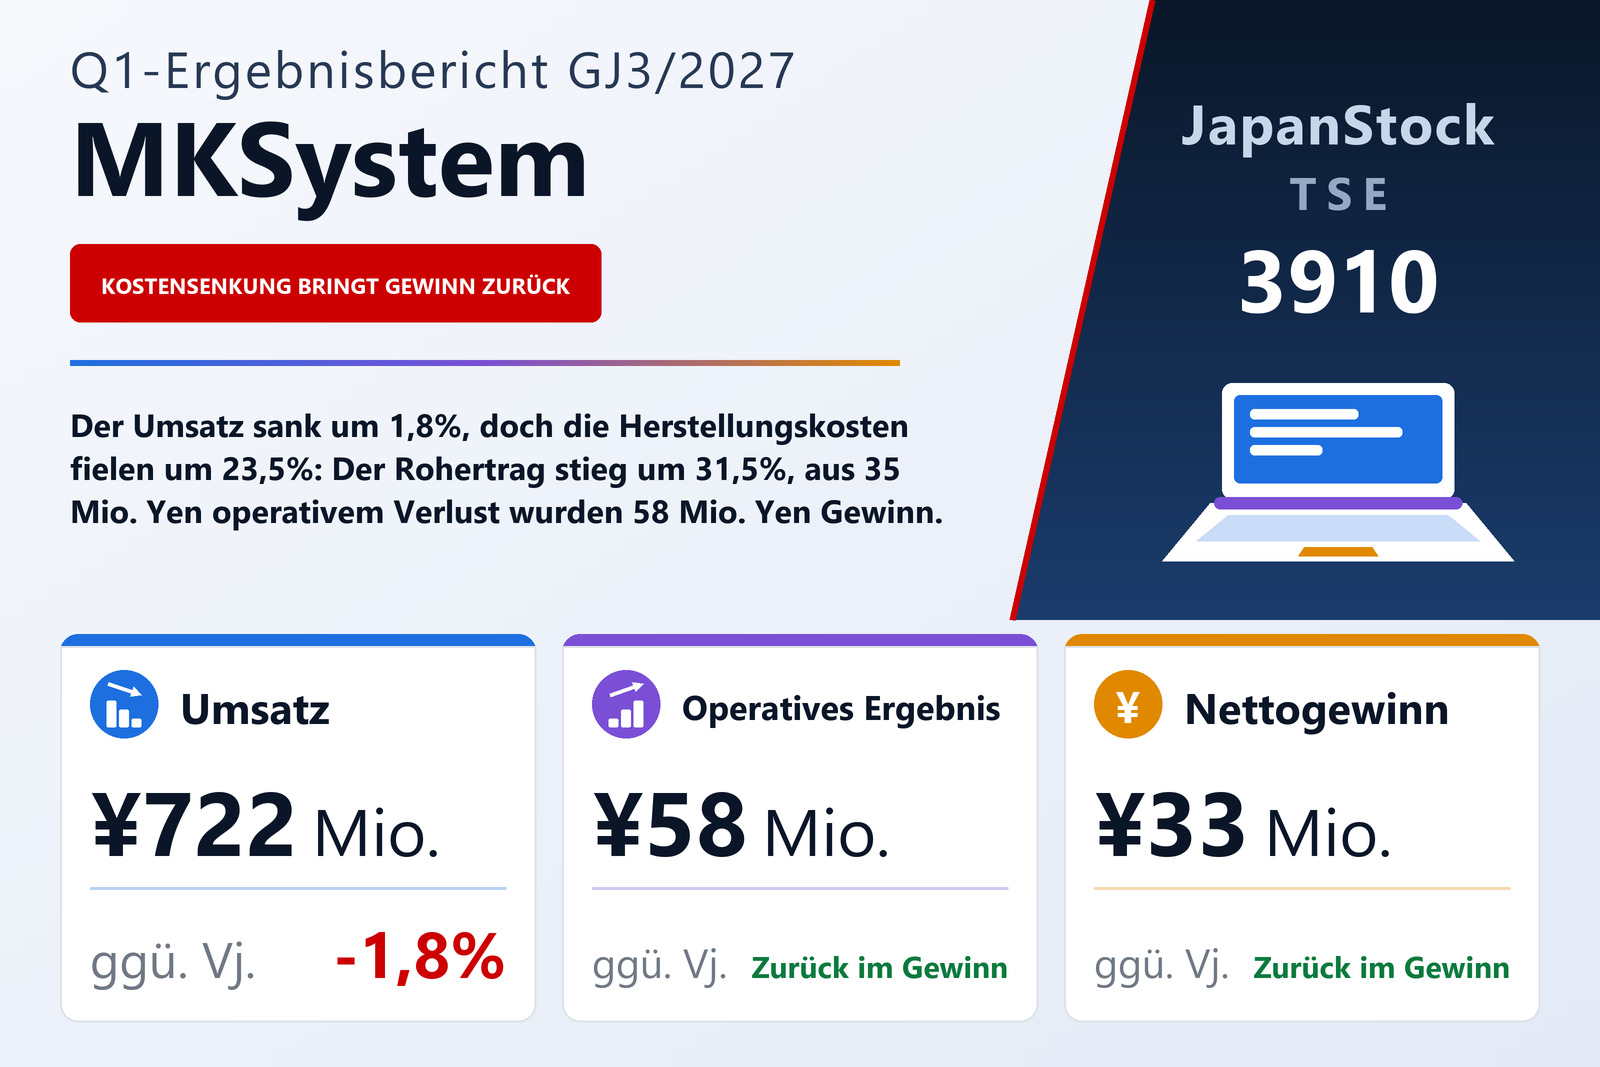
Der Umsatz gab leicht nach, die Kosten sanken weit stärker
Die MKSystem Corporation (TSE: 3910), die Unternehmenssoftware und Cloud-Dienste für Sozialversicherungs-, Arbeitsversicherungs- und Lohnabrechnungsverfahren an Kanzleien zugelassener Sozialversicherungs- und Arbeitsrechtsberater (Sharoushi), Arbeitsversicherungsverbände und Unternehmen liefert, veröffentlichte am 5. August 2026 den Konzernabschluss für das erste Quartal des GJ3/2027 — die drei Monate vom 1. April bis zum 30. Juni 2026 — nach japanischem Rechnungslegungsstandard. Der Umsatz lag bei 722 Mio. Yen, minus 1,8%, gegenüber einem Vorjahresquartal, das selbst um 8,3% gewachsen war. Das operative Ergebnis betrug 58 Mio. Yen nach einem Verlust von 35 Mio. Yen, das ordentliche Ergebnis 57 Mio. Yen nach einem Verlust von 32 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn 33 Mio. Yen nach einem Verlust von 35 Mio. Yen, entsprechend 6,12 Yen je Aktie nach einem Verlust von 6,56 Yen. Der Bericht nennt die Börse Tokio als Handelsplatz; die Quartalsabschlüsse wurden nicht prüferisch durchgesehen.
Die Wende kam fast vollständig von den Herstellungskosten. Sie sanken um 23,5% auf 341 Mio. Yen von 445 Mio. Yen, während der Umsatz nur um 13 Mio. Yen zurückging; der Rohertrag stieg deshalb um 31,5% auf 381 Mio. Yen, und die Rohmarge weitete sich von 39,4% auf 52,8%. Die Vertriebs- und Verwaltungskosten blieben mit einem Minus von 0,7% auf 322 Mio. Yen praktisch stabil. Der gesamte Zuwachs des Rohertrags von 91 Mio. Yen und dazu eine Einsparung von 2 Mio. Yen bei den Vertriebs- und Verwaltungskosten schlugen daher bis zur operativen Zeile durch, die um 93 Mio. Yen vom Verlust in den Gewinn drehte; die operative Marge stieg von −4,8% auf 8,1%. Die Abschreibungen, einschließlich der Abschreibung auf Software, sanken um 10,3% auf 82 Mio. Yen.
Unterhalb der operativen Zeile glichen Mieterträge die Zinsen aus, danach folgte eine höhere Steuerlast
Die nicht operativen Erträge beliefen sich auf 12 Mio. Yen, überwiegend 11,0 Mio. Yen Mieterträge, bei nicht operativen Aufwendungen von 13 Mio. Yen, vor allem 10,0 Mio. Yen Kosten im Zusammenhang mit diesen Mieterträgen und 3,4 Mio. Yen Zinsen; das Vorjahresquartal hatte zudem eine Versicherungsleistung von 3,0 Mio. Yen enthalten. Das ordentliche Ergebnis lag daher knapp unter dem operativen, bei 57 Mio. Yen. Die Gewinn- und Verlustrechnung weist keine außerordentlichen Posten aus, sodass auch das Ergebnis vor Steuern 57 Mio. Yen betrug. Die Ertragsteuern beliefen sich auf 24,5 Mio. Yen, davon 17,6 Mio. Yen aus latenten Steuern, und hinterließen ein Periodenergebnis von 32,9 Mio. Yen; auf nicht beherrschende Anteile entfiel ein Verlust von 0,3 Mio. Yen, weshalb der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn mit 33 Mio. Yen etwas höher ausfiel. Das Unternehmen weist für das Quartal eine Konzern-Eigenkapitalrendite von 3,7% nach −5,6% im Vorjahr aus, für die Muttergesellschaft allein 4,7% nach 3,7%.
Shalom: stabiler Umsatz, deutlich niedrigere Kosten
Das Segment Shalom liefert Software für Sozialversicherungs-, Arbeitsversicherungs- und Lohnabrechnungsverfahren rund um die Shalom-Serie, ergänzt um Cloud-Dienste wie ein Verwaltungssystem für die My Number und eNEN, ein webbasiertes System für den Lohnsteuer-Jahresausgleich. Der Segmentumsatz stieg um 1,4% auf 604 Mio. Yen, davon wiederkehrende ASP-Serviceerlöse von 571 Mio. Yen, plus 1,3%, und Systemaufbauleistungen von 15,2 Mio. Yen, minus 9,1%. Der Bericht führt das Wachstum auf stabile ASP-Erlöse aus dem bestehenden Kundenstamm zurück. Der Segment-Rohertrag stieg um 15,9% auf 339 Mio. Yen und das Segmentergebnis um 140,8% auf 73 Mio. Yen von 30 Mio. Yen, was das Unternehmen mit niedrigeren Herstellungskosten — geringeren Rechenzentrumskosten (IDC) und Softwareabschreibungen — sowie mit geringeren Vertriebs- und Verwaltungskosten einschließlich Honoraren für Fremdleistungen begründet.
Das Segment entwickelt zudem AI Shalom, eine Version von Shalom mit KI-Funktionen, und bewirbt sie vor der Markteinführung mit Seminaren; einen Termin nennt der Bericht nicht. Das Unternehmen beschreibt eine steigende Nachfrage nach effizienterer Personal- und Arbeitsverwaltung infolge von Arbeitskräftemangel, vielfältigeren Arbeitsformen und der Digitalisierung von Behördenverfahren und verweist darauf, dass eine Änderung des Gesetzes über Sozialversicherungs- und Arbeitsrechtsberater Arbeitsprüfungen ausdrücklich in den Aufgabenbereich der Sharoushi aufgenommen hat.
CuBe: verschobene Umsätze, Verlust um mehr als zwei Drittel verringert
Das Segment CuBe entwickelt im Auftrag kundenspezifische Front-End-Systeme für die Personal- und Verwaltungsabteilungen großer Unternehmen und bietet zudem GooooN an, einen Cloud-Dienst für kleine und mittlere Unternehmen. Der Umsatz sank um 15,3% auf 119 Mio. Yen, weil einige Projekte später als im Vorjahresquartal anliefen und später als Umsatz erfasst wurden. Die Kosten entwickelten sich gegenläufig: das verlustbringende Projekt, das das Vorjahresquartal belastet hatte, wirkte sich nicht mehr aus, und die Herstellungskosten einschließlich Fremdleistungskosten gingen zurück. Der Segment-Rohertrag betrug 41,7 Mio. Yen nach einem Rohverlust von 3,0 Mio. Yen, und der operative Segmentverlust verringerte sich auf 18 Mio. Yen von 68 Mio. Yen. Dieser Verlust enthält 9,7 Mio. Yen Abschreibungen auf den Geschäfts- oder Firmenwert.
Einschließlich der Innenumsätze summieren sich die Umsätze beider Segmente auf 724 Mio. Yen gegenüber einem Konzernumsatz von 722 Mio. Yen, und ihr gemeinsames Segmentergebnis von 55 Mio. Yen ergibt zusammen mit einer Konsolidierung von 3,5 Mio. Yen das operative Konzernergebnis von 58 Mio. Yen. Shalom mit rund fünf Sechsteln des Umsatzes trug das Quartal; bei CuBe bestand die Verbesserung in einem kleineren Verlust, nicht in einem Gewinn.
Forderungen eingezogen, Kredite zurückgeführt
Die Bilanzsumme sank um 7,6% auf 2.104 Mio. Yen von 2.276 Mio. Yen zum 31. März 2026. Die größte Bewegung betraf die Forderungen aus Lieferungen und Leistungen, die um 228 Mio. Yen auf 446 Mio. Yen zurückgingen, während Zahlungsmittel und Einlagen um 87 Mio. Yen auf 838 Mio. Yen stiegen. Die Software verringerte sich um 36 Mio. Yen auf 382 Mio. Yen, die aktiven latenten Steuern um 17,6 Mio. Yen. Die Verbindlichkeiten sanken um 161 Mio. Yen auf 1.204 Mio. Yen: Verbindlichkeiten aus Lieferungen und Leistungen gingen um 58 Mio. Yen zurück, kurzfristige Kredite um 50 Mio. Yen auf 250 Mio. Yen, Ertragsteuerverbindlichkeiten um 40 Mio. Yen und die Bonusrückstellung um 38 Mio. Yen, während langfristige Kredite um 15 Mio. Yen auf 241 Mio. Yen stiegen. Kurzfristige Kredite, der kurzfristige Anteil langfristiger Kredite und langfristige Kredite ergeben zusammen rund 793 Mio. Yen nach 839 Mio. Yen zum vorangegangenen Geschäftsjahresende.
Das Nettovermögen sank um 1,2% auf 899 Mio. Yen, was der Bericht auf einen Rückgang der Gewinnrücklagen um 10 Mio. Yen zurückführt. Weil die Bilanzsumme stärker schrumpfte, stieg die Eigenkapitalquote von 39,6% auf 42,4%. Die Zahl der ausgegebenen Aktien blieb bei 5.428.000. Eine Kapitalflussrechnung wurde für das Quartal nicht erstellt.
Prognose und Dividende unverändert
MKSystem bestätigte die am 8. Mai 2026 veröffentlichte Prognose für das GJ3/2027: Umsatz von 3.300 Mio. Yen (+1,3%), operatives Ergebnis von 270 Mio. Yen (+8,9%), ordentliches Ergebnis von 260 Mio. Yen (+5,1%) und den Anteilseignern der Muttergesellschaft zurechenbarer Gewinn von 192 Mio. Yen (−25,2%), entsprechend 35,37 Yen je Aktie. Den prognostizierten Rückgang des Nettogewinns erläutert dieser Bericht nicht. Das erste Quartal lieferte 21,9% des prognostizierten Umsatzes und 21,7% des prognostizierten operativen Ergebnisses — jeweils nahezu ein Viertel — sowie 17,3% des prognostizierten Nettogewinns. Nach Angaben des Unternehmens wird für CuBe, im Quartal verlustbringend, im Gesamtjahr ein Gewinn erwartet, weshalb keine Anpassung nötig sei; sollte eine Revision erforderlich werden, werde man sie umgehend veröffentlichen.
Auch die Dividendenprognose bleibt unverändert bei 8,00 Yen je Aktie, vollständig zum Geschäftsjahresende gezahlt, und damit beim gleichen Jahresbetrag wie im GJ3/2026.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 722 | 735 | −1,8 % |
| Herstellungskosten (Mio. ¥) | 341 | 445 | −23,5 % |
| Rohertrag (Mio. ¥) | 381 | 289 | +31,5 % |
| Rohmarge | 52,8 % | 39,4 % | +13,4 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 322 | 325 | −0,7 % |
| Betriebsergebnis (Mio. ¥) | 58 | −35 | von Verlust zu Gewinn |
| Operative Marge | 8,1 % | −4,8 % | +12,9 pp |
| Ordentliches Ergebnis (Mio. ¥) | 57 | −32 | von Verlust zu Gewinn |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 33 | −35 | von Verlust zu Gewinn |
| Ergebnis je Aktie (¥) | 6,12 | −6,56 | von Verlust zu Gewinn |
| Abschreibungen (Mio. ¥) | 82 | 92 | −10,3 % |
| Shalom — Umsatz (Mio. ¥) | 604 | 596 | +1,4 % |
| Shalom — Segmentergebnis (Mio. ¥) | 73 | 30 | +140,8 % |
| CuBe — Umsatz (Mio. ¥) | 119 | 141 | −15,3 % |
| CuBe — Segmentergebnis (Mio. ¥) | −18 | −68 | Verlust verringert |
| Zahlungsmittel und Einlagen (Mio. ¥) | 838 | 751 | +11,6 % |
| Bilanzsumme (Mio. ¥) | 2.104 | 2.276 | −7,6 % |
| Nettovermögen (Mio. ¥) | 899 | 910 | −1,2 % |
| Eigenkapitalquote | 42,4 % | 39,6 % | +2,8 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 3.300 | — | +1,3 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 270 | — | +8,9 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 260 | — | +5,1 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 192 | — | −25,2 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 35,37 | — | n.a. |
| Jahresdividende je Aktie (¥) | 8,00 | 8,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.