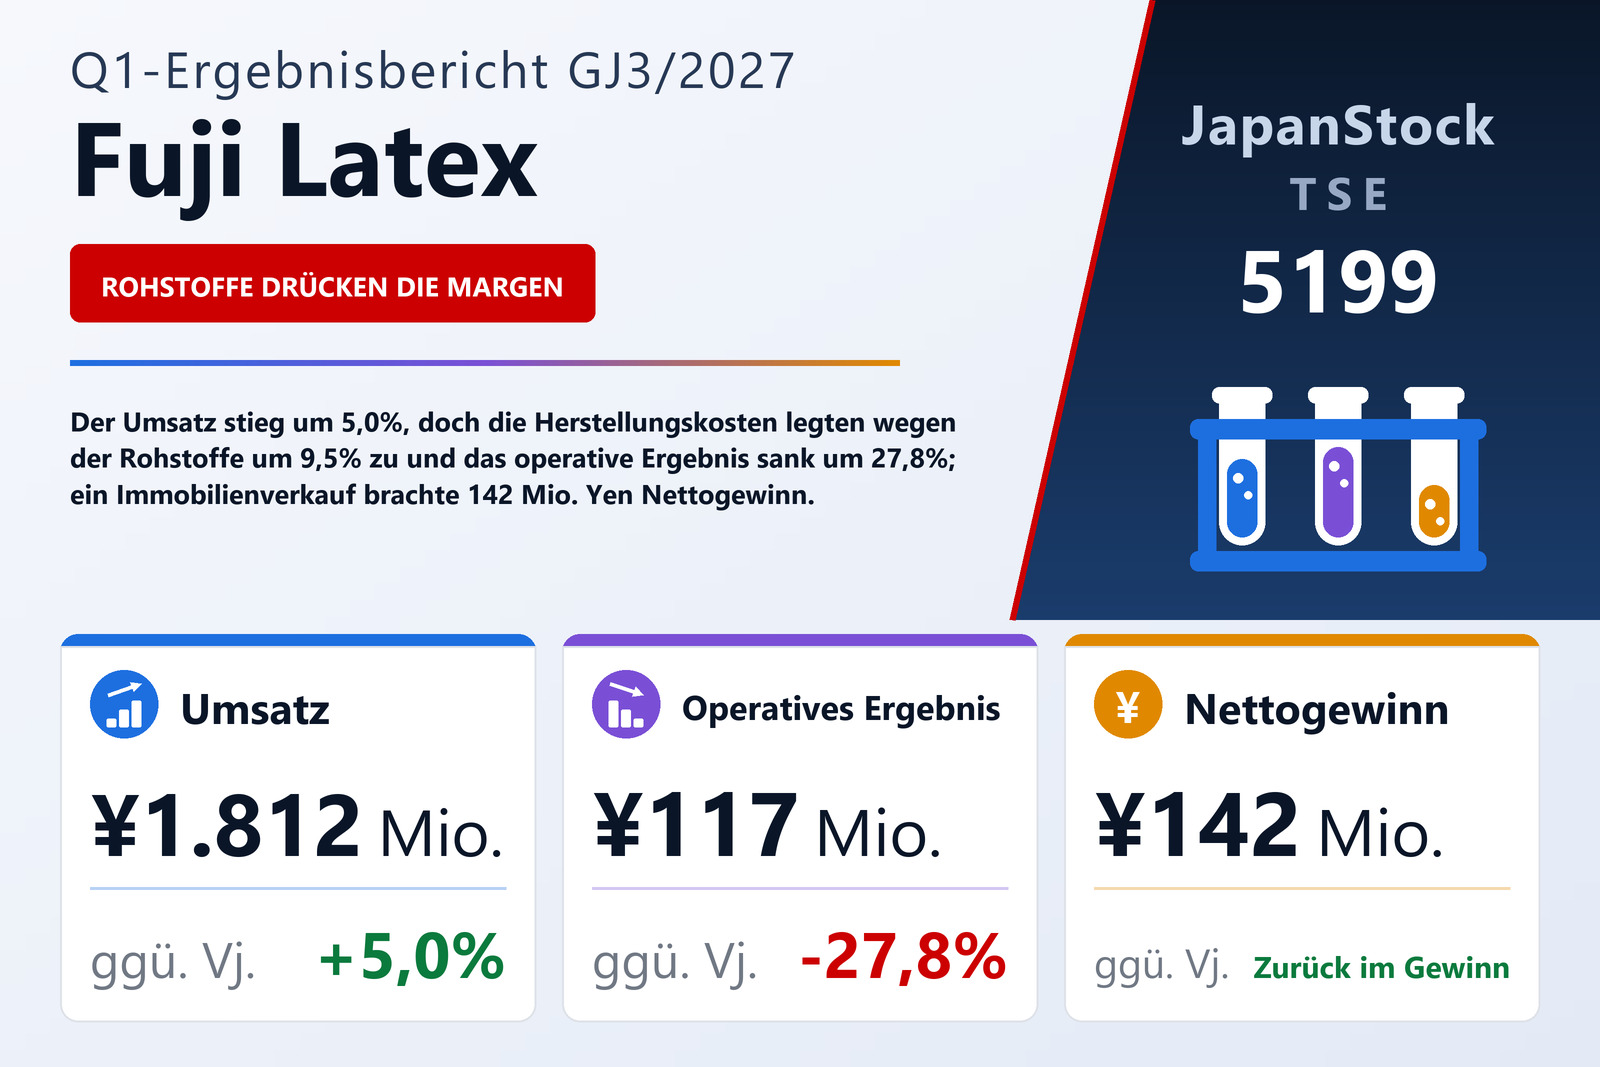
Der Umsatz wuchs um 5,0%, das operative Ergebnis fiel um 27,8%
Die Fuji Latex Co., Ltd. (TSE: 5199), deren vier berichtspflichtige Segmente Medizinprodukte, Präzisionsgeräte, ein SP-Geschäft mit Schwerpunkt auf Folienballons sowie Lebensmittelbehälter umfassen, veröffentlichte am 5. August 2026 ihren Konzernabschluss für das erste Quartal des im März 2027 endenden Geschäftsjahres – die drei Monate vom 1. April bis zum 30. Juni 2026 – nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 5,0% auf 1.812 Mio. Yen, das operative Ergebnis sank jedoch um 27,8% auf 117 Mio. Yen und das ordentliche Ergebnis um 34,5% auf 97 Mio. Yen. Der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn betrug 142 Mio. Yen nach einem Verlust von 5 Mio. Yen im Vorjahr, entsprechend 112,38 Yen je Aktie nach einem Verlust von 3,94 Yen. Die Quartalsabschlüsse wurden keiner prüferischen Durchsicht unterzogen, und eine Quartals-Kapitalflussrechnung wurde nicht erstellt.
Das Unternehmen gibt an, sich auf die Auftragsgewinnung und den Absatz neuer Produkte konzentriert zu haben; das Präzisionsgerätegeschäft habe das Wachstum angeführt. Das Problem des Quartals lag direkt unter der Umsatzzeile. Die Herstellungskosten stiegen um 9,5% auf 1.351 Mio. Yen – fast doppelt so stark wie der Umsatz –, und der Bericht führt die höhere Kostenquote auf stark gestiegene Rohstoffpreise zurück, die den Vorteil aus dem höheren Absatz nach Angaben des Unternehmens deutlich überwogen. Die Herstellungskosten beanspruchten 74,6% des Umsatzes nach 71,5% im Vorjahr, sodass der Bruttogewinn trotz Umsatzwachstum um 6,1% auf 461 Mio. Yen zurückging und sich die Bruttomarge von 28,5% auf 25,4% verengte. Die Vertriebs- und Verwaltungskosten stiegen um 4,7% auf 343 Mio. Yen, etwas langsamer als der Umsatz, aber eben doch, und kamen zu einem Rückgang des Bruttogewinns um 30 Mio. Yen hinzu: Das operative Ergebnis fiel um 45 Mio. Yen, die operative Marge von 9,5% auf 6,5%.
Höhere Zinsen und ein Währungsverlust vergrößern den Rückgang beim ordentlichen Ergebnis
Das ordentliche Ergebnis fiel stärker als das operative, um 34,5% auf 97 Mio. Yen; der Bericht nennt als Gründe den höheren Zinsaufwand infolge steigender Zinsen und höhere Währungsverluste. Die nicht operativen Aufwendungen stiegen auf 26,5 Mio. Yen nach 21,8 Mio. Yen: Der Zinsaufwand betrug 19,3 Mio. Yen nach 16,8 Mio. Yen, der Währungsverlust 2,4 Mio. Yen nach 0,3 Mio. Yen und die Gebühren für den Konsortialkredit 2,4 Mio. Yen nach 1,9 Mio. Yen. Die nicht operativen Erträge gingen auf 6,0 Mio. Yen von 7,2 Mio. Yen zurück, sodass die nicht operative Nettobelastung von 14,6 Mio. Yen auf 20,5 Mio. Yen wuchs.
Ein Immobilienverkauf – und die Wertminderung des Vorjahres – drehen das Nettoergebnis
Der Wechsel vom Verlust in den Gewinn vollzieht sich unterhalb des ordentlichen Ergebnisses, und er speist sich aus beiden Jahren. In diesem Quartal buchte das Unternehmen einen außerordentlichen Ertrag von 45,0 Mio. Yen aus dem Verkauf von Anlagevermögen, den der Bericht mit dem Verkauf ungenutzter Immobilien verbindet; der Grundbesitz in der Bilanz sank im Quartal um 121 Mio. Yen. Im Vorjahr war es umgekehrt: außerordentliche Verluste von 149,1 Mio. Yen, fast vollständig eine Wertminderung von 144,1 Mio. Yen, überwiegend auf Grundstücke, die im Segment Medizinprodukte wegen der Schließung des Werks Tochigi erfasst wurde. Das Ergebnis vor Steuern stieg daher auf 142 Mio. Yen von 9 Mio. Yen. Die Steuerposition lag nahe null – laufende Steuern von 16,0 Mio. Yen wurden durch einen latenten Steuerertrag in gleicher Höhe ausgeglichen – nach 14,0 Mio. Yen im Vorjahr, sodass der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn mit 142 Mio. Yen dem Ergebnis vor Steuern entsprach. Das Gesamtergebnis betrug 148 Mio. Yen nach einem Verlust von 11 Mio. Yen.
Präzisionsgeräte tragen den Konzern; die beiden kleinen Segmente verlieren mehr
Präzisionsgeräte ist das mit Abstand größte Segment, mit einem Umsatz von 1.156 Mio. Yen, plus 3,4% – rund 64% des Konzerns – und einem Segmentergebnis von 278 Mio. Yen, minus 1,5%. Laut Bericht blieb der Auftragsbestand mit der Markterholung robust, doch der Zuwachs aus dem höheren Absatz konnte die durch Rohstoff- und Personalkosten gestiegene Kostenquote nicht auffangen. Allein erwirtschaftete das Segment mehr als das Doppelte des operativen Konzernergebnisses; die Differenz bilden 134 Mio. Yen nicht zugeordnete Konzernkosten nach 124 Mio. Yen sowie die Verluste der übrigen Segmente.
Medizinprodukte wuchs am stärksten, mit einem Umsatzplus von 10,7% auf 583 Mio. Yen. Der Bericht erklärt, dass die Belastung durch wegfallende Kondomumsätze nach der Einstellung der Kondomproduktion nun überwunden sei und dass Testkits aus dem Gesundheitssortiment sowie medizinische Produkte zum Umsatz beitrugen. Das Segmentergebnis sank dennoch um 25,4% auf 24 Mio. Yen, was das Unternehmen auf eine höhere Kostenquote zurückführt, die teils auf die Ausbeute in der Produktion zurückgeht.
Die beiden kleinen Segmente verloren mehr. Im SP-Geschäft sank der Umsatz wegen schwacher Verkäufe, vor allem bei Folienballons, um 16,5% auf 22 Mio. Yen, und der Verlust weitete sich auf 8 Mio. Yen nach 6 Mio. Yen aus. Der Umsatz mit Lebensmittelbehältern ging um 5,3% auf 50 Mio. Yen zurück, auch weil neue Geschäfte später als geplant Erlöse bringen, und der Verlust verdoppelte sich annähernd auf 42 Mio. Yen nach 21 Mio. Yen; der Bericht nennt dafür unter anderem eine geringere Produktionseffizienz, während sich die Inbetriebnahme neuer Produktionsanlagen und eine Werksverlagerung verzögern. Zusammen verloren die beiden Segmente 51 Mio. Yen nach 28 Mio. Yen im Vorjahr.
Vorräte und Verbindlichkeiten aus Lieferungen steigen; die Finanzschulden sinken leicht
Die Bilanzsumme stieg gegenüber dem 31. März 2026 um 231 Mio. Yen auf 10.501 Mio. Yen. Die Zahlungsmittel und Einlagen erhöhten sich um 322 Mio. Yen auf 2.588 Mio. Yen, und die Vorräte wuchsen: Handelswaren und Fertigerzeugnisse um 100 Mio. Yen, Roh-, Hilfs- und Betriebsstoffe um 158 Mio. Yen auf 969 Mio. Yen. Die Wechsel- und Kundenforderungen sanken um 162 Mio. Yen, der Grundbesitz um 121 Mio. Yen. Die Verbindlichkeiten stiegen um 185 Mio. Yen auf 6.409 Mio. Yen, getragen von einem Plus von 211 Mio. Yen bei Wechsel- und Lieferantenverbindlichkeiten, 93 Mio. Yen mehr Bonusrückstellungen und 74 Mio. Yen mehr kurzfristigen Krediten, teilweise ausgeglichen durch 101 Mio. Yen weniger langfristige Kredite und 91 Mio. Yen weniger Ertragsteuerverbindlichkeiten. Kurzfristige Kredite, innerhalb eines Jahres fällige Anleihen und langfristige Kredite einschließlich des kurzfristigen Anteils summierten sich auf rund 4.877 Mio. Yen nach 4.904 Mio. Yen zum Geschäftsjahresende. Das Nettovermögen stieg um 45 Mio. Yen auf 4.092 Mio. Yen, die Eigenkapitalquote gab auf 39,0% von 39,4% nach. Die Abschreibungen betrugen 59 Mio. Yen nach 70 Mio. Yen im Vorjahr.
Prognose und Dividende unverändert – und der Q1-Nettogewinn übertrifft bereits das Halbjahresziel
Das Unternehmen bestätigte seine am 15. Mai 2026 veröffentlichte Jahresprognose: Umsatz von 7.500 Mio. Yen, plus 10,3%, operatives Ergebnis von 480 Mio. Yen, plus 15,4%, ordentliches Ergebnis von 383 Mio. Yen, plus 13,4%, und den Anteilseignern zurechenbarer Gewinn von 287 Mio. Yen, plus 351,0%, oder 226,46 Yen je Aktie. Das erste Quartal lieferte 24,2% des Umsatzziels und 24,5% des Ziels für das operative Ergebnis. Für das erste Halbjahr erwartet das Unternehmen einen Umsatz von 3.635 Mio. Yen (+6,1%), ein operatives Ergebnis von 199 Mio. Yen (−19,9%), ein ordentliches Ergebnis von 150 Mio. Yen (−30,1%) und einen Nettogewinn von 128 Mio. Yen (+240,9%). Die 142 Mio. Yen Nettogewinn allein aus dem ersten Quartal liegen bereits über diesem Halbjahreswert, während die operative Prognose für das zweite Quartal rund 82 Mio. Yen impliziert, nach 117 Mio. Yen im ersten. Der Bericht äußert sich zu keinem der beiden Punkte.
Auch die Dividendenprognose bleibt unverändert, bei einer Schlussdividende von 83,00 Yen je Aktie für GJ3/2027 nach 81,00 Yen für GJ3/2026. Der Konjunkturkommentar des Unternehmens beschreibt eine robuste Binnennachfrage dank steigender Reallöhne, anhaltenden Inflationsdruck durch den schwachen Yen auch nach der Leitzinserhöhung, gestiegene geopolitische Risiken und eine spürbare Abkühlung in China.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 1.812 | 1.725 | +5,0 % |
| Rohertrag (Mio. ¥) | 461 | 491 | −6,1 % |
| Rohmarge | 25,4 % | 28,5 % | −3,0 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 343 | 327 | +4,7 % |
| Betriebsergebnis (Mio. ¥) | 117 | 163 | −27,8 % |
| Operative Marge | 6,5 % | 9,5 % | −3,0 pp |
| Ordentliches Ergebnis (Mio. ¥) | 97 | 148 | −34,5 % |
| Ergebnis vor Steuern (Mio. ¥) | 142 | 9 | +1.480,3 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 142 | −5 | von Verlust zu Gewinn |
| Gesamtergebnis (Mio. ¥) | 148 | −11 | von Verlust zu Gewinn |
| Ergebnis je Aktie (¥) | 112,38 | −3,94 | von Verlust zu Gewinn |
| Medizinprodukte — Umsatz (Mio. ¥) | 583 | 526 | +10,7 % |
| Medizinprodukte — Segmentergebnis (Mio. ¥) | 24 | 32 | −25,4 % |
| Präzisionsgeräte — Umsatz (Mio. ¥) | 1.156 | 1.118 | +3,4 % |
| Präzisionsgeräte — Segmentergebnis (Mio. ¥) | 278 | 282 | −1,5 % |
| SP — Umsatz (Mio. ¥) | 22 | 27 | −16,5 % |
| SP — Segmentergebnis (Mio. ¥) | −8 | −6 | Verlust ausgeweitet |
| Lebensmittelbehälter — Umsatz (Mio. ¥) | 50 | 53 | −5,3 % |
| Lebensmittelbehälter — Segmentergebnis (Mio. ¥) | −42 | −21 | Verlust ausgeweitet |
| Bilanzsumme (Mio. ¥) | 10.501 | 10.270 | +2,3 % |
| Nettovermögen (Mio. ¥) | 4.092 | 4.046 | +1,1 % |
| Eigenkapitalquote | 39,0 % | 39,4 % | −0,4 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 7.500 | — | +10,3 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 480 | — | +15,4 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 383 | — | +13,4 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 287 | — | +351,0 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 226,46 | — | — |
| Jahresdividende je Aktie (¥) | 83,00 | 81,00 | +2,5 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.