Umsatzrekord für ein erstes Quartal – bei dünnerer Marge
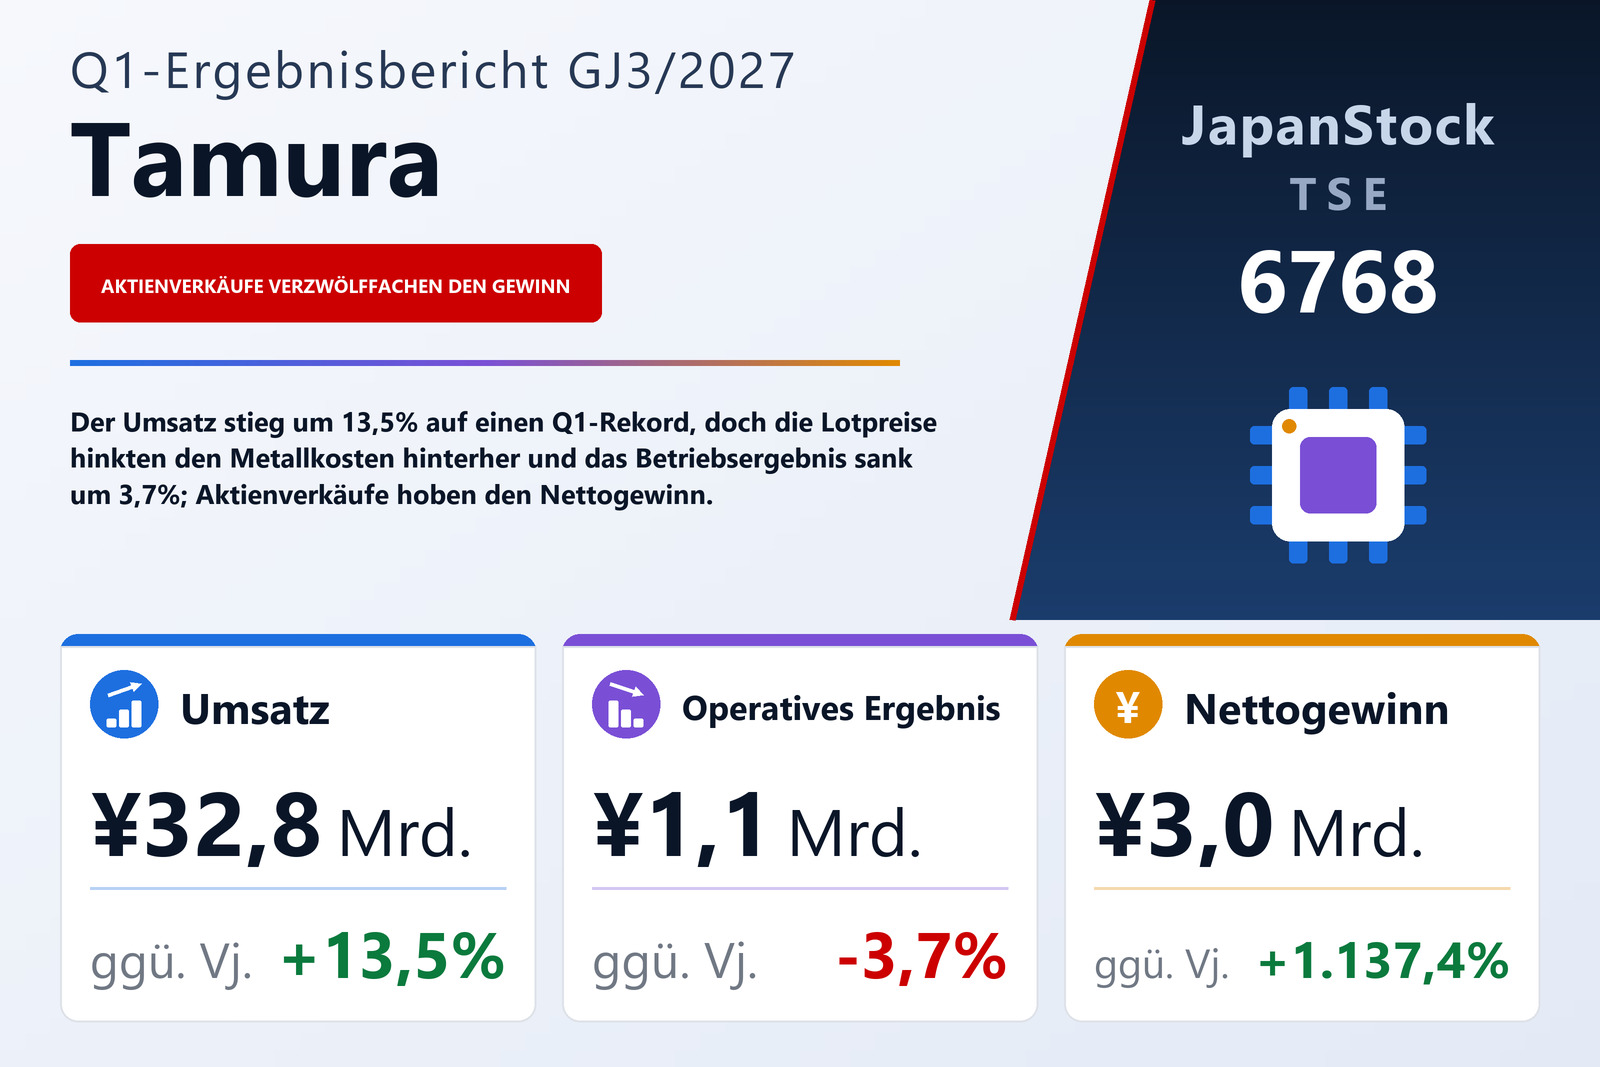
Tamura Corporation (TSE: 6768), Hersteller von Transformatoren, Drosseln und anderen elektronischen Bauteilen sowie von Lötpaste, Lötstopplack und Bestückungsanlagen, veröffentlichte am 5. August 2026 den Konzernabschluss für das erste Quartal des GJ3/2027, die drei Monate vom 1. April bis 30. Juni 2026, nach japanischer Rechnungslegung. Der Umsatz stieg um 13,5% auf 32.784 Mio. Yen – nach Angaben des Unternehmens der höchste Wert für ein erstes Quartal, seit es Quartalszahlen veröffentlicht. Das Betriebsergebnis sank um 3,7% auf 1.135 Mio. Yen, das ordentliche Ergebnis stieg um 19,4% auf 1.103 Mio. Yen, und der den Eigentümern des Mutterunternehmens zurechenbare Gewinn erhöhte sich auf 3.044 Mio. Yen nach 246 Mio. Yen, was 38,25 Yen je Aktie gegenüber 3,03 Yen entspricht.
Die Lücke zwischen Umsatz und Betriebsergebnis erklären die Umsatzkosten. Sie stiegen um 15,3% auf 24.766 Mio. Yen und damit schneller als der Umsatz, sodass der Rohertrag nur um 8,4% auf 8.017 Mio. Yen zulegte und die Bruttomarge von 25,6% auf 24,5% schrumpfte. Die Vertriebs- und Verwaltungskosten stiegen um 10,7% auf 6.882 Mio. Yen, ebenfalls stärker als der Rohertrag, und die operative Marge fiel von 4,1% auf 3,5%. Der Bericht nennt einen konkreten Grund: Im Bereich Elektronikchemie und Bestückung stiegen die Rohstoffpreise stark, und das preisgekoppelte System, mit dem das Unternehmen Metallkosten an die Kunden weitergibt, bildete diesen Anstieg nur mit Verzögerung ab.
Unterhalb des Betriebsergebnisses: geringere Währungsverluste, dann zwei Veräußerungsgewinne
Das ordentliche Ergebnis stieg trotz des gesunkenen Betriebsergebnisses, weil sich die nicht operativen Aufwendungen halbierten, von 569 Mio. auf 283 Mio. Yen. Die Währungsverluste gingen von 165 Mio. auf 24 Mio. Yen zurück und die sonstigen nicht operativen Aufwendungen von 161 Mio. auf 19 Mio. Yen, während der Zinsaufwand mit 239 Mio. Yen nahezu unverändert blieb. Die nicht operativen Erträge sanken von 314 Mio. auf 251 Mio. Yen; das Vorjahresquartal hatte 128 Mio. Yen Erträge aus einem Vergleich enthalten.
Der Schritt vom ordentlichen Ergebnis zum Nettogewinn ist fast vollständig einmalig. Das Unternehmen verkaufte zur Verbesserung der Kapitaleffizienz einen Teil seiner Wertpapiere des Anlagevermögens und verbuchte einen Gewinn von 1.522 Mio. Yen; außerdem schloss es im Zuge der Neuordnung seines China-Geschäfts die Übertragung seiner Anteile an einer konsolidierten Tochter ab und verbuchte einen Gewinn von 669 Mio. Yen aus dem Verkauf von Beteiligungen. Diese Tochter in Foshan schied im Quartal aus dem Konsolidierungskreis aus. Das Ergebnis vor Steuern lag damit bei 3.287 Mio. Yen nach 917 Mio. Yen. Die Ertragsteuern sanken auf 245 Mio. Yen nach 675 Mio. Yen, unterstützt durch einen latenten Steuerertrag von 197 Mio. Yen, sodass der den Eigentümern des Mutterunternehmens zurechenbare Gewinn 3.044 Mio. Yen erreichte, etwa das Zwölffache des Vorjahreswerts. Das Gesamtergebnis betrug 2.918 Mio. Yen nach einem Verlust von 1.775 Mio. Yen im Vorjahr, als Währungsumrechnungsdifferenzen 1.836 Mio. Yen abgezogen hatten.
Transformatoren für Rechenzentren trieben den Gewinn, Lot den Umsatz
Elektronische Bauteile, das größte Segment, steigerte den Umsatz um 6,9% auf 21.146 Mio. Yen und das Segmentergebnis um 19,9% auf 1.041 Mio. Yen. Der Bericht führt das Wachstum auf die anhaltende Nachfrage im Zusammenhang mit generativer KI zurück, die den Absatz großer Transformatoren und Drosseln vor allem für Stromverteilereinheiten und unterbrechungsfreie Stromversorgungen in US-Rechenzentren steigerte, sowie auf die sich erholende Nachfrage nach Transformatoren und Drosseln für Industriemaschinen. Ladegeräte für Elektrowerkzeuge legten eine Pause ein, Drosseln für Klimageräte entwickelten sich stabil. Der Gewinnanstieg kam aus höheren Verkäufen margenstarker Produkte, darunter die großen Transformatoren und Drosseln sowie Transformatoren für Luft- und Raumfahrt und Verteidigung.
Elektronikchemie und Bestückung wuchs beim Umsatz am stärksten, um 31,6% auf 11.565 Mio. Yen, doch das Segmentergebnis fiel um 19,8% auf 610 Mio. Yen. Lötpaste für Automobilanwendungen entwickelte sich stabil, und die Nachfrage aus Informations- und Kommunikationsanwendungen wie KI-Servern nahm zu, während höhere Preise für Zinn, Silber und andere wichtige Metalle die Verkaufspreise anhoben und den Umsatz steigerten. Dieselben Metallpreise drückten den Gewinn, weil die Preisanpassungen im gekoppelten System nicht Schritt halten konnten. Lötstopplack für flexible Leiterplatten in Smartphones und für KI-Server war robust, der Absatz von Bestückungsanlagen blieb niedrig, weil Kunden im In- und Ausland ihre Investitionen nur zögerlich wieder aufnahmen.
Der Umsatz des Segments Informationsgeräte brach um 71,1% auf 90 Mio. Yen ein, da die Investitionen in der gesamten Rundfunkbranche schwach blieben; der Segmentverlust verringerte sich auf 267 Mio. Yen nach 292 Mio. Yen. Wie am 8. April 2026 angekündigt, will das Unternehmen dieses Geschäft zum 1. Oktober 2026 übertragen. Die Segmentzahlen enthalten Umsätze zwischen den Segmenten; die Überleitung zum Betriebsergebnis betrug −249 Mio. Yen nach −158 Mio. Yen, darunter nicht zugeordnete Konzernkosten von 252 Mio. Yen, die der Bericht als Kosten der Zentrale für Zukunftsforschung und für die Erneuerung der Kernsysteme beschreibt.
Weniger Schulden, mehr Eigenkapital
Die Bilanzsumme sank um 1.245 Mio. Yen auf 131.136 Mio. Yen, nach 132.381 Mio. Yen zum 31. März 2026. Die Wertpapiere des Anlagevermögens gingen nach dem Verkauf strategischer Beteiligungen von 4.915 Mio. auf 4.107 Mio. Yen zurück, die Sachanlagen verringerten sich mit dem Verkauf der Tochter, während Roh-, Hilfs- und Betriebsstoffe von 12.341 Mio. auf 14.133 Mio. Yen zunahmen. Die Verbindlichkeiten sanken um 3.523 Mio. Yen auf 65.960 Mio. Yen, vor allem durch geringere Lieferantenverbindlichkeiten und Kredite, die verzinslichen Schulden um 1.284 Mio. Yen auf 37.200 Mio. Yen. Das Nettovermögen stieg um 2.278 Mio. Yen auf 65.175 Mio. Yen, hauptsächlich durch ein Plus von 2.401 Mio. Yen bei den Gewinnrücklagen, und die Eigenkapitalquote verbesserte sich von 47,4% auf 49,6%. Eine Quartals-Kapitalflussrechnung wurde nicht erstellt; die Abschreibungen beliefen sich auf 1.169 Mio. Yen nach 1.067 Mio. Yen.
Jahresprognose bestätigt, Dividende soll steigen
Tamura bestätigte die am 11. Mai 2026 veröffentlichte Prognose für das GJ3/2027: Umsatz von 130.000 Mio. Yen (+5,2%), Betriebsergebnis von 5.600 Mio. Yen (+5,9%), ordentliches Ergebnis von 4.900 Mio. Yen (+0,4%) und ein den Eigentümern zurechenbarer Gewinn von 4.500 Mio. Yen bzw. 56,55 Yen je Aktie. Das erste Quartal lieferte 25,2% des prognostizierten Umsatzes und 20,3% des prognostizierten Betriebsergebnisses, aber 67,6% des prognostizierten Nettogewinns – ein durch die Veräußerungsgewinne aufgeblähter Anteil. Das Unternehmen erwartet, dass Elektronische Bauteile dank der Nachfrage aus Rechenzentren und der Erholung bei Industriemaschinen weiter wächst und dass Elektronikchemie und Bestückung ab dem zweiten Quartal profitabler wird, wenn die Preisanpassungen für die höheren Metallkosten greifen. Es verweist auf geopolitische Risiken, darunter die Lage im Nahen Osten, und erklärt, dass mögliche Folgen höherer, mit dem Nahen Osten verbundener Rohstoffpreise nicht in der Prognose enthalten sind, weil sie sich noch nicht verlässlich abschätzen lassen.
Auch die Dividendenprognose bleibt unverändert: 8,00 Yen zum Halbjahr und 8,00 Yen zum Geschäftsjahresende, zusammen 16,00 Yen nach 13,00 Yen für das GJ3/2026 – ein Anstieg um 23,1% und rund 28% des prognostizierten Ergebnisses je Aktie.
Ein italienischer Transformatorenhersteller kommt im Oktober hinzu
Nach Quartalsende, am 17. Juli 2026, beschloss Tamura, über die Tochter TAMURA-EUROPE LIMITED 80% an EMG Power Electric S.r.l. zu erwerben, einem italienischen Entwickler und Hersteller großer Transformatoren und Drosseln, und unterzeichnete einen Anteilskaufvertrag. Der Erwerb gegen bar ist für den 1. Oktober 2026 geplant, zu Kosten von rund 9,5 Mrd. Yen einschließlich Beratungshonoraren; der endgültige Betrag kann sich mit den Wechselkursen ändern. Nach Angaben des Unternehmens bringt EMG Technologie für Mittelspannungs-Trockentransformatoren mit, darunter Vakuum-Druck-Imprägnierung und Gießharztransformatoren, um das Angebot großer Transformatoren und Drosseln für den Mittelspannungs- und Hochleistungsmarkt zu erweitern. Geschäfts- oder Firmenwert sowie die übernommenen Vermögenswerte und Schulden stehen noch nicht fest.
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 32.784 | 28.872 | +13,5 % |
| Rohertrag (Mio. ¥) | 8.017 | 7.394 | +8,4 % |
| Rohmarge | 24,5 % | 25,6 % | −1,1 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 6.882 | 6.216 | +10,7 % |
| Betriebsergebnis (Mio. ¥) | 1.135 | 1.178 | −3,7 % |
| Operative Marge | 3,5 % | 4,1 % | −0,6 pp |
| Ordentliches Ergebnis (Mio. ¥) | 1.103 | 923 | +19,4 % |
| Ergebnis vor Steuern (Mio. ¥) | 3.287 | 917 | +258,5 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 3.044 | 246 | +1.137,4 % |
| Gesamtergebnis (Mio. ¥) | 2.918 | −1.775 | von Verlust zu Gewinn |
| Ergebnis je Aktie (¥) | 38,25 | 3,03 | +1.162,4 % |
| Elektronische Bauteile — Umsatz (Mio. ¥) | 21.146 | 19.783 | +6,9 % |
| Elektronische Bauteile — Segmentergebnis (Mio. ¥) | 1.041 | 868 | +19,9 % |
| Elektronikchemie und Bestückung — Umsatz (Mio. ¥) | 11.565 | 8.788 | +31,6 % |
| Elektronikchemie und Bestückung — Segmentergebnis (Mio. ¥) | 610 | 761 | −19,8 % |
| Informationsgeräte — Umsatz (Mio. ¥) | 90 | 312 | −71,1 % |
| Informationsgeräte — Segmentergebnis (Mio. ¥) | −267 | −292 | Verlust verringert |
| Bilanzsumme (Mio. ¥) | 131.136 | 132.381 | −0,9 % |
| Nettovermögen (Mio. ¥) | 65.175 | 62.897 | +3,6 % |
| Eigenkapitalquote | 49,6 % | 47,4 % | +2,2 pp |
| Prognose GJ3/2027 — Umsatz (Mio. ¥) | 130.000 | — | +5,2 % |
| Prognose GJ3/2027 — Betriebsergebnis (Mio. ¥) | 5.600 | — | +5,9 % |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 4.900 | — | +0,4 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 4.500 | — | — |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 56,55 | — | — |
| Jahresdividende je Aktie (¥) | 16,00 | 13,00 | +23,1 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.