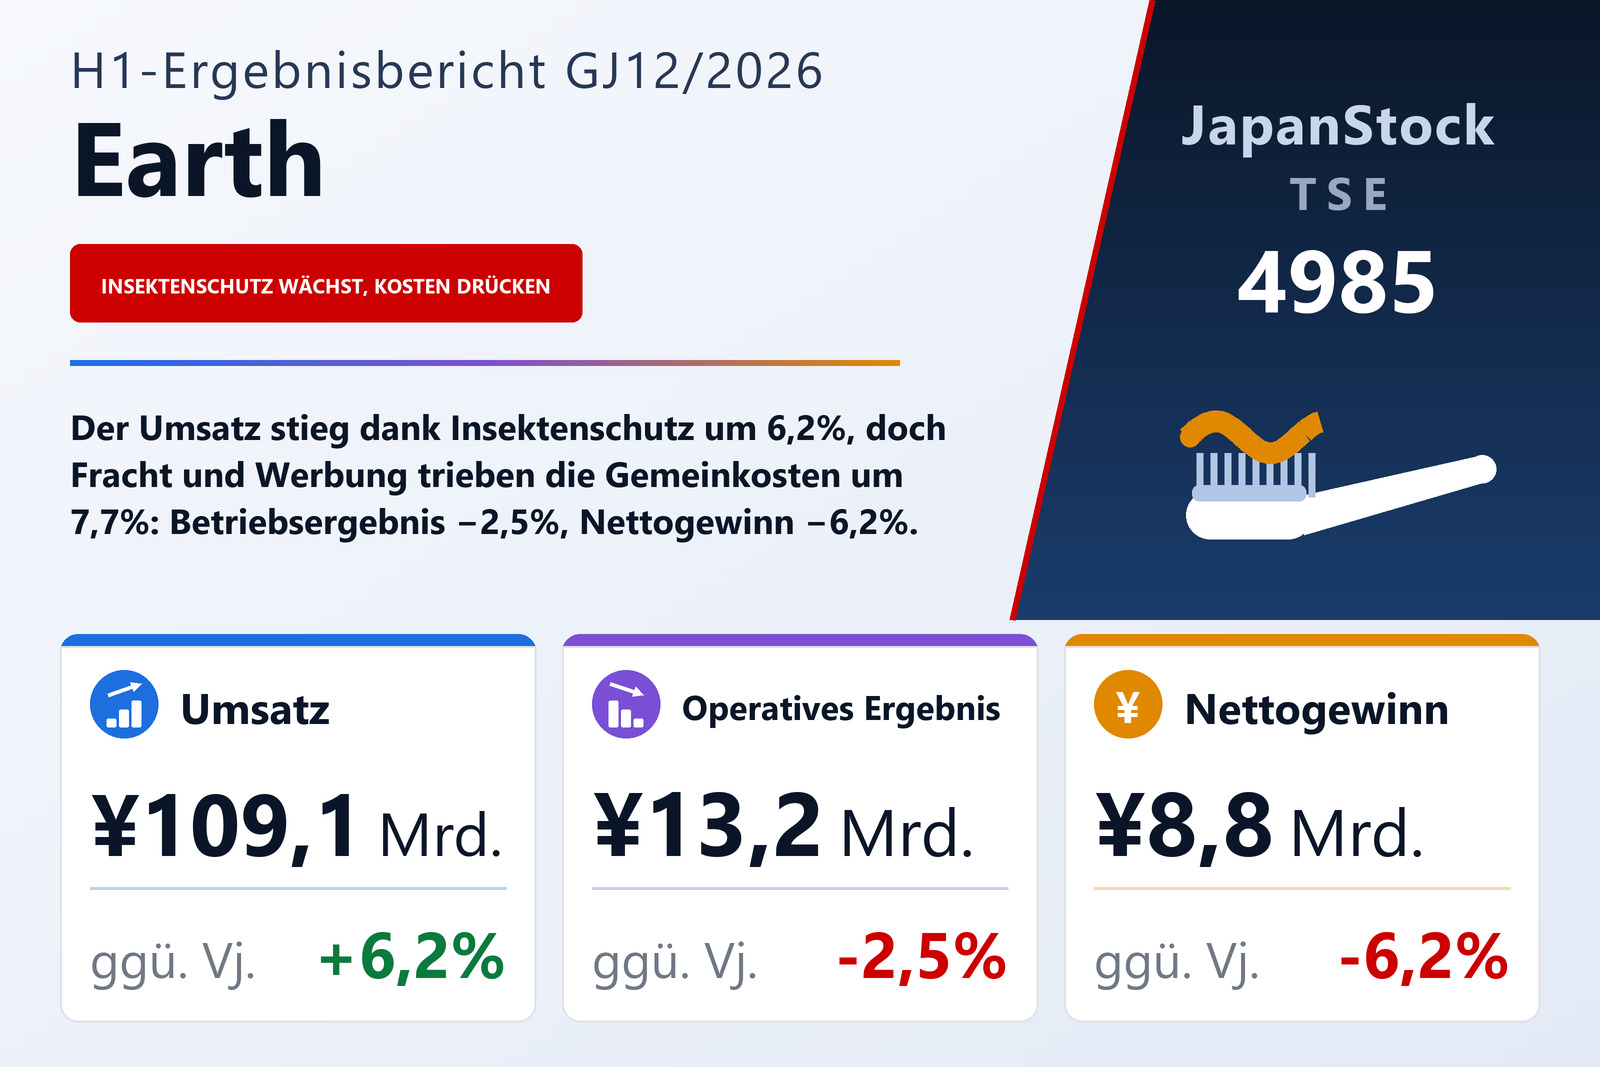
Der Umsatz wuchs um 6,2%, die Kosten aber schneller
Die Earth Corporation (TSE: 4985), Hersteller von Insektenschutz-, Mundpflege-, Badezusatz- und weiteren Haushaltsprodukten, veröffentlichte am 6. August 2026 den Konzernabschluss für das erste Halbjahr des GJ12/2026, die sechs Monate vom 1. Januar bis zum 30. Juni 2026, nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 6,2% auf 109.055 Mio. Yen, doch das operative Ergebnis sank um 2,5% auf 13.219 Mio. Yen, das ordentliche Ergebnis um 1,3% auf 13.484 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 6,2% auf 8.795 Mio. Yen, entsprechend 402,09 Yen je Aktie nach 430,03 Yen. Das Unternehmen ist an der Börse Tokio notiert.
Die Rechnung des Halbjahres ist kurz. Die Herstellungskosten stiegen um 7,5% auf 61.823 Mio. Yen und damit schneller als der Umsatz, sodass der Bruttogewinn nur um 4,6% auf 47.231 Mio. Yen zulegte und sich die Bruttomarge von 44,0% auf 43,3% verengte. Die Vertriebs- und Verwaltungskosten stiegen um 7,7% auf 34.012 Mio. Yen. Der Bruttogewinn nahm also um 2.084 Mio. Yen zu, die Vertriebs- und Verwaltungskosten um 2.419 Mio. Yen, und die Differenz von 335 Mio. Yen entspricht genau dem Rückgang des operativen Ergebnisses von 13.554 Mio. Yen auf 13.219 Mio. Yen. Die operative Marge fiel von 13,2% auf 12,1%. Die Zusammenfassung des Unternehmens sagt es ebenso: Der höhere Umsatz steigerte den Bruttogewinn, doch die Vertriebs- und Verwaltungskosten stiegen stärker, angeführt von Logistik- und Werbekosten.
Fracht und Werbung erklären den Großteil des Kostenanstiegs
Die Aufwandspositionen bestätigen diese Erklärung. Die Fracht- und Lagerkosten stiegen um 18,3% auf 5.038 Mio. Yen von 4.259 Mio. Yen, die Werbekosten um 20,4% auf 5.684 Mio. Yen von 4.719 Mio. Yen. Zusammen kamen diese beiden Positionen auf ein Plus von 1.744 Mio. Yen, rund 72% des Anstiegs der Vertriebs- und Verwaltungskosten um 2.419 Mio. Yen. Auch die Verkaufsförderungskosten nahmen zu, auf 828 Mio. Yen von 553 Mio. Yen, während die größte Einzelposition, Gehälter und Zulagen, moderater um 4,4% auf 9.133 Mio. Yen wuchs und Forschung und Entwicklung um 4,1% auf 1.685 Mio. Yen. Der Bericht schlüsselt den Frachtanstieg nicht weiter auf und sagt nicht, ob die höhere Werbung an bestimmte Produkteinführungen gebunden war.
Unterhalb der operativen Zeile half die Währung, Einmaleffekte belasteten
Das ordentliche Ergebnis sank weniger als das operative, um 1,3% gegenüber 2,5%, weil sich der nicht operative Saldo verbesserte. Im Halbjahr fiel ein Währungsgewinn von 54 Mio. Yen an nach einem Währungsverlust von 226 Mio. Yen im Vorjahr; die nicht operativen Erträge stiegen damit auf 553 Mio. Yen von 461 Mio. Yen, und die nicht operativen Aufwendungen gingen auf 289 Mio. Yen von 357 Mio. Yen zurück, obwohl sie eine Entschädigungszahlung von 140 Mio. Yen enthielten, die der Bericht nicht erläutert. Weiter unten kehrt sich das Bild um. Im Vorjahr hatte der Konzern außerordentliche Erträge von 392 Mio. Yen verbucht, vor allem einen Gewinn von 349 Mio. Yen aus einem sukzessiven Unternehmenserwerb; in diesem Halbjahr gab es praktisch keine. Die außerordentlichen Verluste stiegen auf 427 Mio. Yen von 310 Mio. Yen, vor allem durch 320 Mio. Yen an Sonderabfindungen bei Ruhestand, für die kein Grund genannt wird, und eine Wertminderung von 85 Mio. Yen im Zusammenhang mit der Liquidation einer konsolidierten Tochtergesellschaft in Suzhou (China). Die Verluste des Vorjahres hatten eine Wertminderung des Geschäfts- oder Firmenwerts von 289 Mio. Yen enthalten, der aus einer zusätzlichen Kaufpreiszahlung für die philippinische Tochter entstanden war.
Das Ergebnis vor Steuern sank um 5,0% auf 13.057 Mio. Yen, die Ertragsteuern um 2,9% auf 3.968 Mio. Yen — eine effektive Quote von rund 30,4% nach 29,7% — und der Halbjahresüberschuss um 5,9% auf 9.089 Mio. Yen. Da auf nicht beherrschende Anteile 293 Mio. Yen nach 277 Mio. Yen entfielen, sank der den Anteilseignern zurechenbare Gewinn um 6,2% und das Ergebnis je Aktie etwas stärker, um 6,5%, bei einer durchschnittlichen Aktienzahl von 21.874.430 nach 21.804.235. Das Gesamtergebnis betrug 8.740 Mio. Yen, ein Minus von 1,2%.
Der Insektenschutz trug das Haushaltssegment
Beide Segmente steigerten ihren Umsatz, aber nur das kleinere auch sein Ergebnis. Haushaltsprodukte erzielte einen Umsatz von 97.675 Mio. Yen, plus 5,8%, und ein Segmentergebnis von 12.257 Mio. Yen, minus 1,8%, was der Bericht auf höhere Herstellungskosten sowie höhere Vertriebs- und Verwaltungskosten wie Logistik und Werbung zurückführt. Umwelthygiene steigerte den Umsatz um 7,7% auf 18.189 Mio. Yen und das Ergebnis um 9,1% auf 968 Mio. Yen. Die Segmentzahlen enthalten Innenumsätze von 6.809 Mio. Yen; deshalb summieren sie sich auf 115.865 Mio. Yen gegenüber einem Konzernumsatz von 109.055 Mio. Yen. Auf dieser Basis stehen Haushaltsprodukte für rund 84% des Segmentumsatzes und rund 93% des Segmentergebnisses, sodass ihr Rückgang um 1,8% die Richtung des Konzerns vorgab.
Innerhalb der Haushaltsprodukte war die Sparte Insektenschutz der Motor: Ihr Umsatz stieg um 9,1% auf 51.721 Mio. Yen, rund 53% des Segments. In Japan bremste laut Bericht eine Reihe kühler Tage Mitte Juni die Nachfrage, doch starke Verkäufe zu Saisonbeginn hielten die Sparte über das Halbjahr auf Kurs; gut verkauften sich Produkte gegen Fliegen und Mücken — darunter ein in diesem Frühjahr eingeführtes Produkt —, gegen Kakerlaken und gegen Lästlinge. Im Ausland lag der Umsatz in Thailand unter dem Vorjahr, obwohl sich der Marktanteil dort nach Angaben des Unternehmens vergrößerte, während Malaysia und die Philippinen gut verkauften. Der Bericht beschreibt diese Verkäufe im Rahmen einer Insektensaison, deren erste Wochen in dieses Halbjahr fielen; wie sich der Jahresumsatz mit Insektenschutz auf die beiden Halbjahre verteilt, beziffert er nicht.
Die übrigen Sparten entwickelten sich uneinheitlich. Haushaltswaren gab um 0,3% auf 33.319 Mio. Yen nach. Darin stieg die Mundpflege um 5,8% auf 4.260 Mio. Yen dank der im Vorjahr grundlegend erneuerten Serie Mondahmin; Badezusätze fielen um 6,4% auf 10.548 Mio. Yen, weil zwar Kernprodukte wie BARTH gut liefen, pulverförmige Produkte aber zurückgingen und mit der Verschmelzung der Tochter Bathclin zum 1. Januar 2026 interne Umsätze wegfielen; sonstige Haushaltswaren wie Geruchsentferner, Raumdüfte und Anti-Schimmel-Produkte stiegen um 2,2% auf 18.509 Mio. Yen. Gartenprodukte wuchs um 23,6% auf 6.514 Mio. Yen, gestützt auf Protoleaf, seit dem vorigen Geschäftsjahr konsolidiert, sowie auf Insektenschutz für den Garten und Herbizide. Heimtierprodukte und Sonstiges sank um 1,8% auf 6.119 Mio. Yen: Katzenstreu und funktionales Tierfutter legten zu, doch die Umsätze rund um MA-T lagen, obwohl planmäßig, unter dem Vorjahr. Diese Spartenzahlen enthalten interne Umsätze innerhalb der und zwischen den Segmenten.
Umwelthygiene erbringt Dienstleistungen im Hygienemanagement für Lebensmittel- und Pharmawerke und andere Kunden. Laut Bericht blieb die Nachfrage hoch, gestützt durch eine Erholung der Investitionen in der Industrie und durch anhaltende Probleme mit Fremdkörperverunreinigungen in Japan, die Kunden zu strengerer Hygienekontrolle drängen. Der Umsatz wuchs mit einer größeren Zahl von Jahresverträgen. Eine höhere Kostenquote und höhere Personalkosten durch Investitionen in Mitarbeiter belasteten das Ergebnis, doch der Bruttogewinn aus dem höheren Umsatz glich sie mehr als aus.
Die Forderungen schwollen an, der operative Cashflow wurde negativ
Die Bilanzsumme stieg um 11,3% auf 166.272 Mio. Yen von 149.382 Mio. Yen zum 31. Dezember 2025, was der Bericht vor allem auf Forderungen aus Lieferungen und Leistungen zurückführt. Wechsel- und Kundenforderungen zuzüglich elektronisch registrierter Forderungen beliefen sich auf 46.095 Mio. Yen nach 25.941 Mio. Yen, während Kasse und Einlagen auf 20.542 Mio. Yen von 23.327 Mio. Yen und die Vorräte auf 31.399 Mio. Yen von 32.303 Mio. Yen sanken. Die Verbindlichkeiten stiegen um 10.761 Mio. Yen auf 78.854 Mio. Yen, darunter ein Anstieg der kurzfristigen Kredite um 4.000 Mio. Yen auf 11.420 Mio. Yen und Ertragsteuerverbindlichkeiten von 4.940 Mio. Yen nach 850 Mio. Yen. Das Nettovermögen stieg um 7,5% auf 87.417 Mio. Yen, bei einem Eigenkapital von 81.024 Mio. Yen, und die Eigenkapitalquote sank um 1,4 Punkte auf 48,7%.
Der Forderungsaufbau zeigt sich in der Kapitalflussrechnung. Die betriebliche Tätigkeit verbrauchte 531 Mio. Yen nach einem Zufluss von 3.272 Mio. Yen im Vorjahr: Das Ergebnis vor Steuern von 13.057 Mio. Yen und Abschreibungen von 2.403 Mio. Yen wurden mehr als aufgezehrt durch einen Anstieg der Forderungen um 20.141 Mio. Yen (Vorjahr 16.720 Mio. Yen) sowie 692 Mio. Yen gezahlte Ertragsteuern und 485 Mio. Yen an Sonderabfindungen. Die Investitionstätigkeit verbrauchte 3.045 Mio. Yen, darunter 1.844 Mio. Yen für Sachanlagen, 839 Mio. Yen für Anteile an verbundenen Unternehmen und 529 Mio. Yen für immaterielle Vermögenswerte. Die Finanzierungstätigkeit erbrachte 915 Mio. Yen, da ein Nettoanstieg der kurzfristigen Kredite um 4.000 Mio. Yen Dividenden von 2.730 Mio. Yen mehr als deckte. Die Zahlungsmittel sanken um 2.388 Mio. Yen auf 20.542 Mio. Yen. Der Bericht äußert sich nicht zum Zeitpunkt des Forderungsanstiegs, der für sich genommen das Ergebnis vor Steuern des Halbjahres überstieg.
Prognose unverändert — und sie impliziert einen operativen Verlust im zweiten Halbjahr
Earth ließ die am 13. Februar 2026 veröffentlichte Jahresprognose für das GJ12/2026 unverändert: Umsatz von 188.000 Mio. Yen (+4,9%), operatives Ergebnis von 9.000 Mio. Yen (+11,3%), ordentliches Ergebnis von 9.550 Mio. Yen (+7,4%) und den Anteilseignern zurechenbarer Gewinn von 6.200 Mio. Yen (+18,4%), entsprechend 283,79 Yen je Aktie. Gemessen am eben berichteten Halbjahr lieferte das erste Halbjahr 58,0% des prognostizierten Umsatzes, aber 146,9% des prognostizierten operativen Ergebnisses und 141,9% des prognostizierten Nettogewinns. Die Prognose impliziert damit für das zweite Halbjahr einen Umsatz von rund 78.945 Mio. Yen mit einem operativen Verlust von rund 4.219 Mio. Yen und einem den Anteilseignern zurechenbaren Verlust von rund 2.595 Mio. Yen. Dieselbe Form lässt sich aus dem Vorjahr ablesen: Der prognostizierte Anstieg um 11,3% impliziert für das GJ12/2025 ein operatives Ergebnis von rund 8.100 Mio. Yen, weit unter den 13.554 Mio. Yen aus dem ersten Halbjahr jenes Jahres; auch das zweite Halbjahr des GJ12/2025 schloss also mit einem operativen Verlust, von rund 5.500 Mio. Yen. Der Bericht selbst äußert sich nicht zur Verteilung des Ergebnisses auf die beiden Halbjahre; er sagt nur, die Prognose beruhe auf den derzeit verfügbaren Informationen.
Auch die Dividendenprognose blieb unverändert. Wie im Vorjahr wurde keine Zwischendividende gezahlt; die Schlussdividende soll 130,00 Yen nach 125,00 Yen betragen, ein Plus von 4,0% oder rund 46% des prognostizierten Ergebnisses je Aktie. Das Umfeld, das das Unternehmen beschreibt, ist gemischt: In Japan entwickelten sich die Reallöhne positiv und der Konsum zog allmählich an, doch die Verbraucherstimmung blieb angesichts anhaltender Inflation schwach; im Ausland blieben die im Februar 2026 sprunghaft gestiegenen Ölpreise instabil, hinzu kamen die andauernde Lage in Russland und der Ukraine und Vorsicht angesichts der US-Handelspolitik. Im Rahmen seines Mittelfristplans Act For SMILE COMPASS 2026 setzt Earth nach eigenen Angaben vorrangig auf Gewinn- und Cash-Generierung durch strukturelle Reformen im Inland und stärkere Marken bei Haushaltswaren und sieht die Expansion in Asien über lokale Tochtergesellschaften sowie Exporte in Märkte wie den Nahen Osten als Wachstumstreiber.
| Kennzahl | H1 GJ12/2026 | H1 GJ12/2025 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 109.055 | 102.669 | +6,2 % |
| Rohertrag (Mio. ¥) | 47.231 | 45.147 | +4,6 % |
| Rohmarge | 43,3 % | 44,0 % | −0,7 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 34.012 | 31.593 | +7,7 % |
| Betriebsergebnis (Mio. ¥) | 13.219 | 13.554 | −2,5 % |
| Operative Marge | 12,1 % | 13,2 % | −1,1 pp |
| Ordentliches Ergebnis (Mio. ¥) | 13.484 | 13.658 | −1,3 % |
| Ergebnis vor Steuern (Mio. ¥) | 13.057 | 13.740 | −5,0 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 8.795 | 9.376 | −6,2 % |
| Ergebnis je Aktie (¥) | 402,09 | 430,03 | −6,5 % |
| Gesamtergebnis (Mio. ¥) | 8.740 | 8.849 | −1,2 % |
| Haushaltsprodukte — Umsatz (Mio. ¥) | 97.675 | 92.305 | +5,8 % |
| Haushaltsprodukte — Segmentergebnis (Mio. ¥) | 12.257 | 12.480 | −1,8 % |
| Umwelthygiene — Umsatz (Mio. ¥) | 18.189 | 16.889 | +7,7 % |
| Umwelthygiene — Segmentergebnis (Mio. ¥) | 968 | 887 | +9,1 % |
| Sparte Insektenschutz — Umsatz (Mio. ¥) | 51.721 | 47.397 | +9,1 % |
| Sparte Haushaltswaren — Umsatz (Mio. ¥) | 33.319 | 33.405 | −0,3 % |
| Sparte Gartenprodukte — Umsatz (Mio. ¥) | 6.514 | 5.269 | +23,6 % |
| Sparte Heimtierprodukte und Sonstiges — Umsatz (Mio. ¥) | 6.119 | 6.233 | −1,8 % |
| Operativer Cashflow (Mio. ¥) | −531 | 3.272 | n.a. |
| Bilanzsumme (Mio. ¥) | 166.272 | 149.382 | +11,3 % |
| Nettovermögen (Mio. ¥) | 87.417 | 81.290 | +7,5 % |
| Eigenkapitalquote | 48,7 % | 50,2 % | −1,4 pp |
| Prognose GJ12/2026 — Umsatz (Mio. ¥) | 188.000 | — | +4,9 % |
| Prognose GJ12/2026 — Betriebsergebnis (Mio. ¥) | 9.000 | — | +11,3 % |
| Prognose GJ12/2026 — ordentliches Ergebnis (Mio. ¥) | 9.550 | — | +7,4 % |
| Prognose GJ12/2026 — Periodenergebnis (Mio. ¥) | 6.200 | — | +18,4 % |
| Prognose GJ12/2026 — Ergebnis je Aktie (¥) | 283,79 | — | — |
| Jahresdividende je Aktie (¥) | 130,00 | 125,00 | +4,0 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.