Verdreifachung durch die Kreditkosten
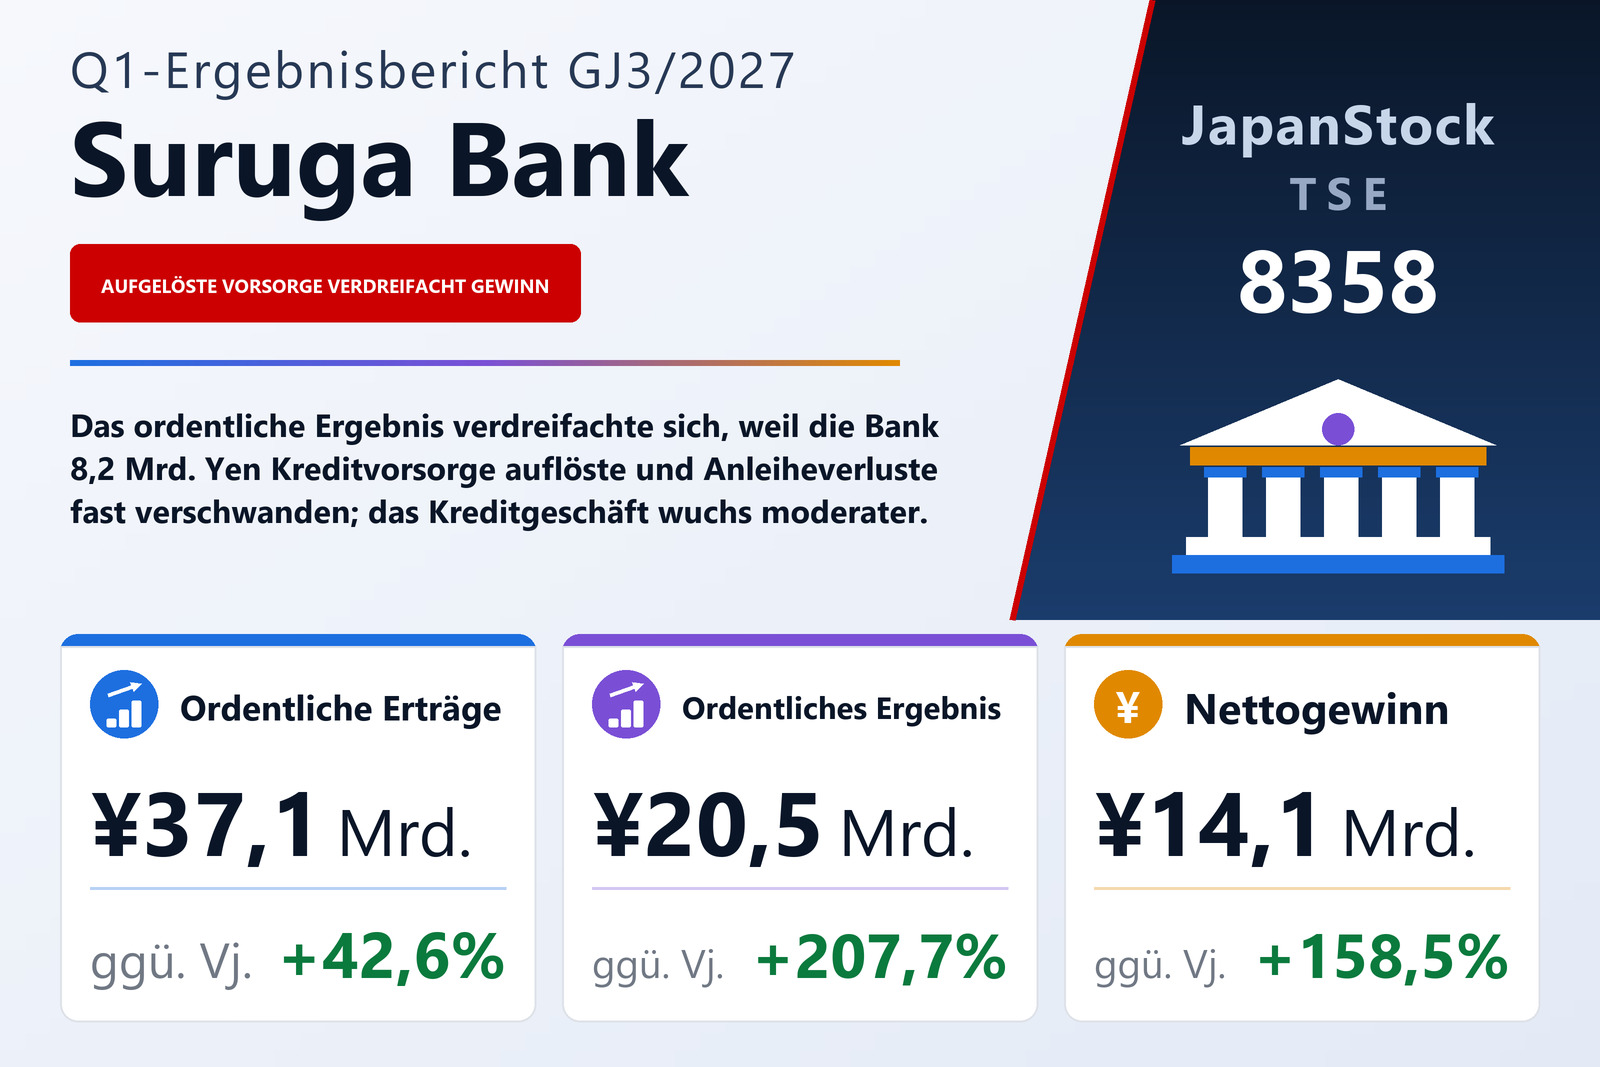
Die Suruga Bank Ltd. (TSE: 8358), die neben einem Bankensegment Tochtergesellschaften für Kreditvergabe, Leasing, Verwaltungsdienstleistungen, Kreditkarten und Kreditbürgschaften ausweist, veröffentlichte am 10. August 2026 den Konzernabschluss für das Quartal vom 1. April bis zum 30. Juni 2026 nach japanischem Rechnungslegungsstandard. Die ordentlichen Erträge – bei einer Bank die oberste Zeile – stiegen um 42,6% auf 37.105 Mio. Yen, das ordentliche Ergebnis um 207,7% auf 20.521 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 158,5% auf 14.086 Mio. Yen. Das Ergebnis je Aktie betrug 82,70 Yen nach 29,88 Yen, das Gesamtergebnis stieg um 34,5% auf 14.475 Mio. Yen.
Die Erklärung der Bank selbst ist knapp: Die ordentlichen Erträge wuchsen durch höhere Kreditzinsen und die Verbuchung einer Auflösung der Wertberichtigungen auf Kredite, die ordentlichen Aufwendungen sanken vor allem, weil die Verluste aus der Tilgung von Staats- und anderen Anleihen zurückgingen. Die Gewinn- und Verlustrechnung zeigt, wie einseitig der Zuwachs war. Vom Anstieg der ordentlichen Erträge um 11.085 Mio. Yen entfielen 7.314 Mio. Yen auf die sonstigen ordentlichen Erträge, die von 3.079 Mio. auf 10.393 Mio. Yen sprangen. Auf der Aufwandsseite fielen die sonstigen betrieblichen Aufwendungen von 4.435 Mio. auf 1.525 Mio. Yen, wodurch die ordentlichen Aufwendungen um 14,3% auf 16.583 Mio. Yen sanken.
Die Ergänzungsunterlagen zum Einzelabschluss beziffern beide Posten. Im Quartal löste die Bank 8.171 Mio. Yen an Wertberichtigungen auf, weil die Auflösungen allgemeiner und spezifischer Wertberichtigungen die Neubildungen überstiegen, und erzielte 824 Mio. Yen Eingänge auf bereits abgeschriebene Kredite, denen 328 Mio. Yen Abschreibungen auf notleidende Kredite gegenüberstanden. Die Nettokreditkosten ergaben damit einen Ertrag von 8.667 Mio. Yen nach einem Ertrag von 935 Mio. Yen im Vorjahr. Die Verluste aus Staats- und anderen Anleihen verringerten sich auf 282 Mio. Yen von 3.951 Mio. Yen.
Das Kerngeschäft wuchs moderater
Ohne diese Posten verbesserte sich das Kreditgeschäft, verdreifachte sich aber nicht. Die konsolidierten Zinserträge stiegen um 16,4% auf 23.069 Mio. Yen, darunter die Kreditzinsen um 15,6% auf 18.759 Mio. Yen und die Zinsen und Dividenden aus Wertpapieren um 26,3% auf 2.351 Mio. Yen. Die Refinanzierungskosten kletterten um 85,2% auf 2.811 Mio. Yen, fast ausschließlich Einlagenzinsen, die von 1.517 Mio. auf 2.794 Mio. Yen zunahmen. Der Verwaltungsaufwand sank um 4,3% auf 9.272 Mio. Yen.
Im Einzelabschluss stieg die Kreditrendite um 0,20 Prozentpunkte auf 2,99% und die Einlagenverzinsung um 0,16 Punkte auf 0,35%, sodass die Zinsspanne zwischen Krediten und Einlagen bei 1,52% lag, 0,01 Punkte höher. Das Kern-Bruttobetriebsergebnis stieg um 2.267 Mio. auf 19.062 Mio. Yen und das Kern-Nettobetriebsergebnis um 2.137 Mio. auf 10.270 Mio. Yen, bei nur um 129 Mio. auf 8.791 Mio. Yen gestiegenen Kosten; die Aufwandsquote verbesserte sich um 5,4 Punkte auf 46,1%. Das ordentliche Ergebnis im Einzelabschluss betrug 20.228 Mio. Yen, davon 10.240 Mio. Yen außerordentliche Posten – darunter die Auflösung der Wertberichtigungen und 1.219 Mio. Yen Gewinne aus Aktien –, sodass rund die Hälfte des Quartalsgewinns nicht aus dem Kernbankgeschäft stammte.
Segmente
Die ordentlichen Erträge des Segments Bank einschließlich intersegmentärer Erträge stiegen um 46,1% auf 34.850 Mio. Yen, das Segmentergebnis um 212,2% auf 20.228 Mio. Yen von 6.479 Mio. Yen. Das Segment Sonstige – Kreditvergabe, Leasing, Verwaltungsdienste, Kreditkarten und Bürgschaften der konsolidierten Töchter – steigerte die ordentlichen Erträge um 3,9% auf 2.528 Mio. Yen und das Ergebnis um 48,8% auf 320 Mio. Yen. Eine Überleitung von 27 Mio. Yen, überwiegend Geschäftswertabschreibung, führt die Segmente auf das konsolidierte ordentliche Ergebnis über.
Kreditqualität und Bilanz
Die Wertberichtigungen auf Kredite in der Konzernbilanz sanken von 76.632 Mio. Yen am 31. März 2026 auf 67.167 Mio. Yen am 30. Juni 2026. Die nach dem Gesetz zur finanziellen Wiederbelebung offengelegten Forderungen der Muttergesellschaft beliefen sich auf 145.349 Mio. Yen nach 181.883 Mio. Yen ein Jahr zuvor; ihr Anteil am Gesamtkreditvolumen fiel um 2,2 Punkte auf 6,02%. Ohne Kreditnehmer in organisierten Verhandlungen mit der Bank lag die Quote bei 3,76% nach 4,75%. Die Deckung durch Sicherheiten und Garantien betrug 83,72%.
Die Bilanzsumme lag bei 3.561.131 Mio. Yen, 0,5% über dem Stand vom 31. März 2026. Die Kredite stiegen um 12.070 Mio. auf 2.410.864 Mio. Yen und die Wertpapiere um 12.032 Mio. auf 431.111 Mio. Yen, während die Einlagen um 6.919 Mio. auf 3.190.303 Mio. Yen zurückgingen. Das Nettovermögen wuchs um 2,2% auf 330.472 Mio. Yen, die Eigenkapitalquote lag bei 9,2%; die Bank weist darauf hin, dass dies nicht die aufsichtsrechtliche Kapitalquote ist. Diese betrug nach nationalem Standard und bei voller Anwendung der finalen Basel-III-Regeln konsolidiert 12,02% nach 11,40% und im Einzelabschluss 11,43%.
Auf Beschluss des Verwaltungsrats vom 24. April 2026 zog die Bank 25.000 Tausend eigene Aktien ein, wodurch Kapitalrücklage und eigene Anteile um jeweils 28.956 Mio. Yen sanken; der entstandene negative Saldo der sonstigen Kapitalrücklage wurde mit den Gewinnrücklagen verrechnet, die um 21.369 Mio. auf 270.662 Mio. Yen zurückgingen. Die Zahl der ausgegebenen Aktien fiel von 197.139.248 auf 172.139.248. Die durchschnittliche Aktienzahl im Quartal betrug 170.332.484 nach 182.300.700 im Vorjahr – deshalb stieg das Ergebnis je Aktie stärker (176,8%) als der Gewinn.
Prognose und Dividende unverändert
Die Bank bestätigte ihre am 14. Mai 2026 veröffentlichten Prognosen. Für das Geschäftsjahr bis zum 31. März 2027 erwartet sie ein ordentliches Ergebnis von 47.500 Mio. Yen (+33,7%) und einen den Anteilseignern der Muttergesellschaft zurechenbaren Gewinn von 32.000 Mio. Yen (−7,8%), entsprechend 187,72 Yen je Aktie; für das erste Halbjahr lauten die Werte 25.000 Mio. Yen (+49,3%) und 17.000 Mio. Yen (+7,4%). Allein das erste Quartal lieferte 43,2% der Jahresprognose für das ordentliche Ergebnis und 82,1% der Halbjahresprognose. Der Bericht erklärt nicht, warum der Gewinn sinken soll, während das ordentliche Ergebnis steigt; die darin abgedruckten Einzelabschlusszahlen für GJ3/2026 zeigen eine Steuerbelastung von nur 680 Mio. Yen auf ein Vorsteuerergebnis von 34.701 Mio. Yen, gegenüber 6.284 Mio. Yen auf 20.144 Mio. Yen allein in diesem Quartal.
Der Plan für den Einzelabschluss unterstellt Nettokreditkosten mit einem Ertrag von 5.000 Mio. Yen im Halbjahr und 6.000 Mio. Yen im Gesamtjahr – beides bereits vom Ertrag des ersten Quartals über 8.667 Mio. Yen übertroffen. Die Dividendenprognose bleibt bei 60,00 Yen je Aktie für das Jahr, aufgeteilt in 30,00 Yen zur Jahresmitte und 30,00 Yen zum Jahresende, gleich den 60,00 Yen für GJ3/2026 (22,00 Yen Zwischen- und 38,00 Yen Schlussdividende).
| Kennzahl | Q1 GJ3/2027 | Q1 GJ3/2026 | Veränderung |
|---|---|---|---|
| Ordentliche Erträge (Mio. ¥) | 37.105 | 26.020 | +42,6 % |
| — Zinserträge (Mio. ¥) | 23.069 | 19.822 | +16,4 % |
| —— Zinsen aus Krediten (Mio. ¥) | 18.759 | 16.221 | +15,6 % |
| — sonstige ordentliche Erträge (Mio. ¥) | 10.393 | 3.079 | +237,5 % |
| Ordentliche Aufwendungen (Mio. ¥) | 16.583 | 19.352 | −14,3 % |
| — Refinanzierungskosten (Mio. ¥) | 2.811 | 1.518 | +85,2 % |
| — sonstige betriebliche Aufwendungen (Mio. ¥) | 1.525 | 4.435 | −65,6 % |
| — Verwaltungsaufwand (Mio. ¥) | 9.272 | 9.690 | −4,3 % |
| Ordentliches Ergebnis (Mio. ¥) | 20.521 | 6.667 | +207,7 % |
| Ergebnis vor Steuern (Mio. ¥) | 20.437 | 6.612 | +209,1 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 14.086 | 5.448 | +158,5 % |
| Gesamtergebnis (Mio. ¥) | 14.475 | 10.758 | +34,5 % |
| Ergebnis je Aktie (¥) | 82,70 | 29,88 | +176,8 % |
| Segment Bank — ordentliche Erträge (Mio. ¥) | 34.850 | 23.859 | +46,1 % |
| Segment Bank — Segmentergebnis (Mio. ¥) | 20.228 | 6.479 | +212,2 % |
| Sonstige — ordentliche Erträge (Mio. ¥) | 2.528 | 2.433 | +3,9 % |
| Sonstige — Segmentergebnis (Mio. ¥) | 320 | 215 | +48,8 % |
| Bilanzsumme (Mio. ¥) | 3.561.131 | 3.543.585 | +0,5 % |
| Einlagen (Mio. ¥) | 3.190.303 | 3.197.222 | −0,2 % |
| Kredite und diskontierte Wechsel (Mio. ¥) | 2.410.864 | 2.398.794 | +0,5 % |
| Wertpapiere (Mio. ¥) | 431.111 | 419.079 | +2,9 % |
| Wertberichtigungen auf Kredite (Mio. ¥) | 67.167 | 76.632 | −12,4 % |
| Nettovermögen (Mio. ¥) | 330.472 | 323.441 | +2,2 % |
| Eigenkapitalquote | 9,2 % | 9,1 % | +0,1 pp |
| Konsolidierte Eigenmittelquote (nationaler Standard) | 12,02 % | 11,40 % | +0,62 pp |
| Prognose GJ3/2027 — ordentliches Ergebnis (Mio. ¥) | 47.500 | — | +33,7 % |
| Prognose GJ3/2027 — Periodenergebnis (Mio. ¥) | 32.000 | — | −7,8 % |
| Prognose GJ3/2027 — Ergebnis je Aktie (¥) | 187,72 | — | — |
| Jahresdividende je Aktie (¥) | 60,00 | 60,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.