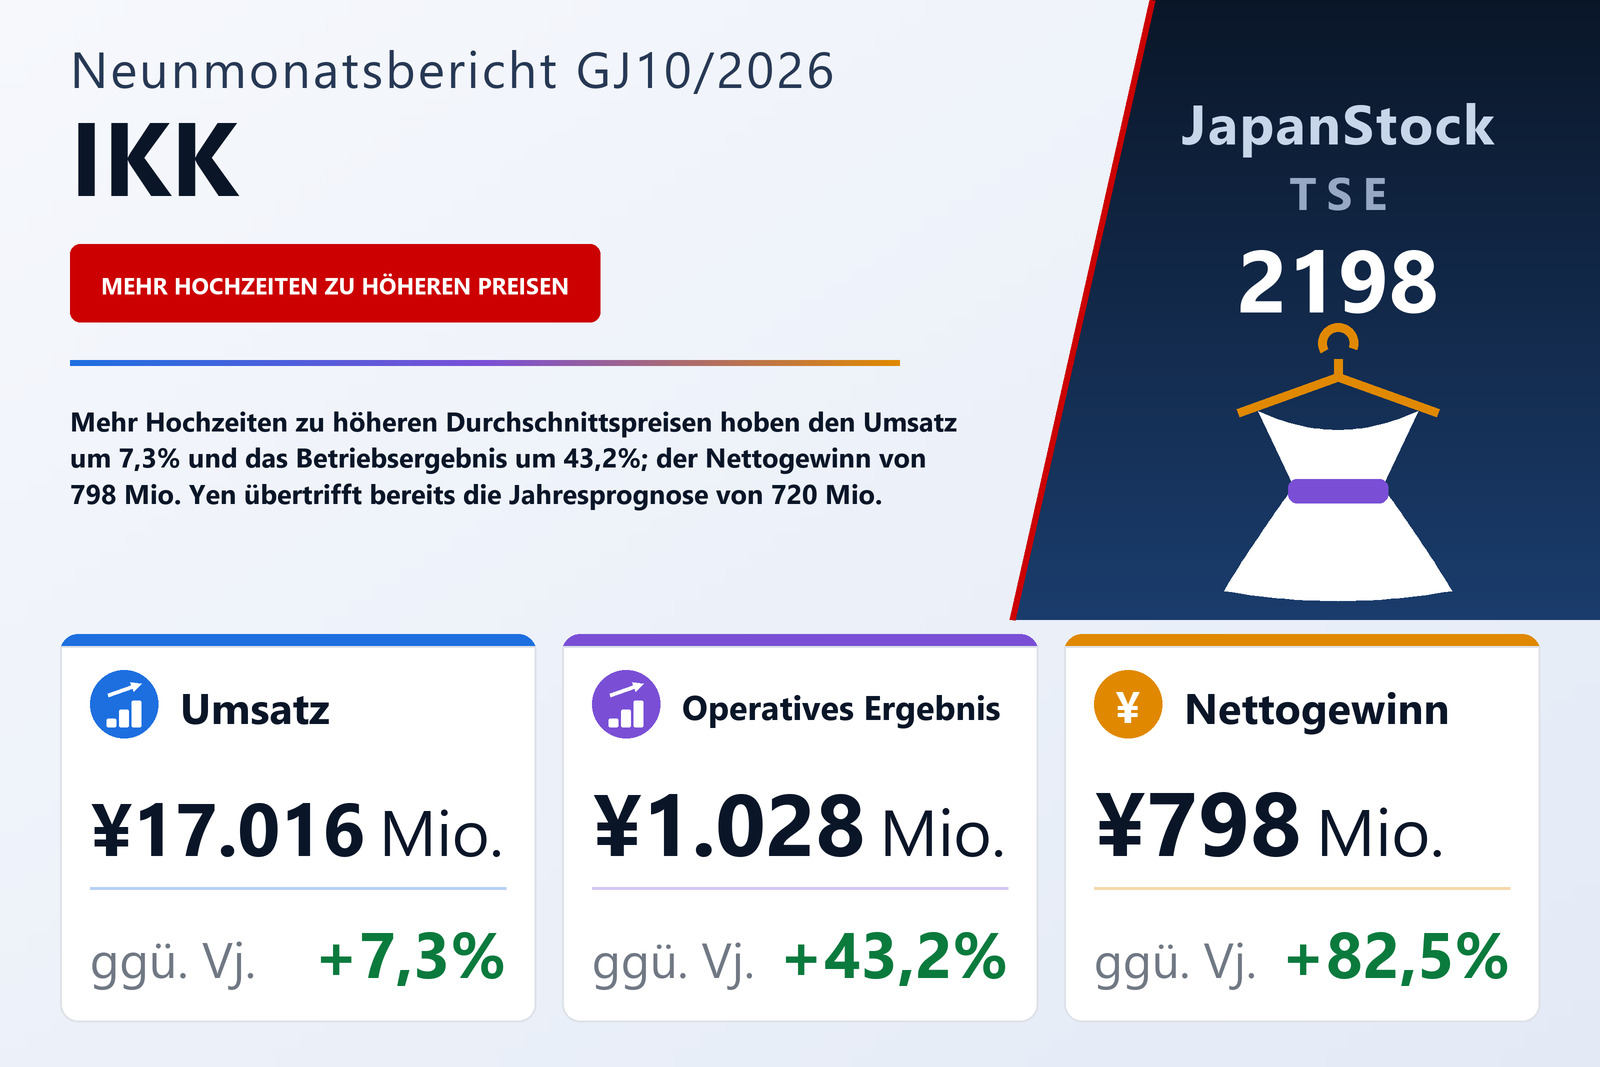
Umsatz plus 7,3%, operatives Ergebnis plus 43,2% — weil die Kosten langsamer wuchsen als der Umsatz
Die IKK Holdings Inc. (TSE: 2198), die Hochzeitslocations betreibt und kleinere Geschäfte in Pflege, Lebensmitteln und Fotostudios führt, veröffentlichte am 10. September 2026 den Konzernabschluss für die ersten neun Monate des am 31. Oktober 2026 endenden Geschäftsjahres — den Zeitraum vom 1. November 2025 bis zum 31. Juli 2026 — nach japanischem Rechnungslegungsstandard. Der Umsatz stieg um 7,3% auf 17.016 Mio. Yen, das operative Ergebnis um 43,2% auf 1.028 Mio. Yen, das ordentliche Ergebnis um 52,4% auf 1.148 Mio. Yen und der den Anteilseignern der Muttergesellschaft zurechenbare Gewinn um 82,5% auf 798 Mio. Yen, entsprechend 27,39 Yen je Aktie nach 15,17 Yen. Das Unternehmen ist an der Börse Tokio notiert.
Die operative Zeile bewegte sich weit stärker als der Umsatz, weil die Kosten auf beiden Stufen langsamer wuchsen. Die Herstellungskosten stiegen um 6,5% auf 6.745 Mio. Yen, sodass der Bruttogewinn um 7,8% auf 10.271 Mio. Yen zulegte und sich die Bruttomarge von 60,1% auf 60,4% verbesserte. Die Vertriebs- und Verwaltungskosten — mit 54,3% des Umsatzes die größere der beiden Kostenzeilen — stiegen nur um 4,9% auf 9.243 Mio. Yen. Der Bruttogewinn wuchs damit um 742 Mio. Yen, wovon die Vertriebs- und Verwaltungskosten nur 432 Mio. Yen aufzehrten; die Differenz von 310 Mio. Yen ist der gesamte Anstieg des operativen Ergebnisses. Die operative Marge weitete sich von 4,5% auf 6,0%. Die Abschreibungen, die das Unternehmen anstelle einer Kapitalflussrechnung für den Zeitraum angibt, betrugen 819 Mio. Yen nach 827 Mio. Yen.
Unterhalb der operativen Zeile: mehr nicht operative Erträge und ein Gewinn aus einem Anlagenverkauf
Das ordentliche Ergebnis stieg noch schneller, um 52,4% auf 1.148 Mio. Yen, weil sich die nicht operativen Erträge auf 143 Mio. Yen von 59 Mio. Yen mehr als verdoppelten, während die nicht operativen Aufwendungen bei 23 Mio. Yen blieben. Die größten Veränderungen waren Provisionserträge von 44 Mio. Yen nach 5 Mio. Yen und Zinsen auf Wertpapiere von 34 Mio. Yen nach 13 Mio. Yen; der Bericht erklärt keine von beiden. Die außerordentlichen Posten brachten weiteren Zuwachs: ein Gewinn von 127 Mio. Yen aus dem Verkauf von Anlagevermögen und eine Auflösung von Rückbauverpflichtungen über 41 Mio. Yen hoben die außerordentlichen Erträge auf 168 Mio. Yen von 4 Mio. Yen, bei außerordentlichen Verlusten von 5 Mio. Yen in beiden Jahren. Das Ergebnis vor Steuern stieg um 74,3% auf 1.312 Mio. Yen. Die Ertragsteuern wuchsen mit 66,0% langsamer, auf 510 Mio. Yen, und der auf nicht beherrschende Anteile entfallende Gewinn sank auf 2 Mio. Yen von 7 Mio. Yen; deshalb wuchs der den Anteilseignern zurechenbare Gewinn schneller als jede Zeile darüber. Das Gesamtergebnis betrug 817 Mio. Yen, ein Plus von 112,6%.
Hochzeiten: mehr Feiern zu einem höheren Preis je Hochzeit
Das Hochzeitsgeschäft ist der größte Teil des Unternehmens: sein Umsatz von 15.417 Mio. Yen, plus 5,5%, entspricht 87% des Segmentumsatzes vor Konsolidierung der Innenumsätze. Der Bericht führt das Wachstum auf einen Anstieg sowohl des Durchschnittspreises je Hochzeit als auch der Zahl der ausgerichteten Hochzeiten zurück, nennt aber keine der beiden Zahlen. Das Segmentergebnis stieg um 19,8% auf 1.282 Mio. Yen, die Segmentmarge damit von 7,3% auf 8,3%. Das Unternehmen erklärt, es habe interne und externe Schulungen zur Gastgeberkompetenz seiner Mitarbeiter fortgeführt, sein eigenes Vertriebsunterstützungssystem zur besseren Informationsgewinnung und -analyse genutzt, den Markenaufbau über ein eigenes Team vorangetrieben, KI zur Stärkung seiner Angebote eingesetzt und ein internes Prämiensystem für herausragende Konzepte und Leistungen betrieben.
Das Marktumfeld, das der Bericht beschreibt, ist eher stabil als wachsend. Er nennt 480.000 Eheschließungen in Japan im Jahr 2025, rund 4.000 mehr als im Vorjahr, nach vorläufigen Statistiken des Ministeriums für Gesundheit, Arbeit und Soziales, und stellt fest, dass die Zahl der Trauungen und Hochzeitsfeiern stabil geblieben und der Markt für Gästehaus-Hochzeiten insgesamt fest gewesen sei, obwohl die schrumpfende Bevölkerung im Heiratsalter ein strukturelles Problem bleibe.
Die kleineren Geschäfte: Lebensmittel werden profitabel, Foto finanziert ein neues Studio
Lebensmittel mehr als verdoppelte den Umsatz, um 143,7% auf 791 Mio. Yen, dank höherer Bestellungen von Katalog-Geschenken und Hochzeits-Gastgeschenken (Hikidemono), und drehte auf ein Segmentergebnis von 94 Mio. Yen nach einem Verlust von 23 Mio. Yen. Der Großteil dieses Umsatzes bleibt im Konzern: 612 Mio. Yen waren Innenumsätze, sodass 179 Mio. Yen auf externe Kunden entfielen, nach 84 Mio. Yen im Vorjahr. Der Umsatz von Foto stieg um 39,2% auf 925 Mio. Yen mit dem Start von Studio Clori.TOKYO Shinjuku, eröffnet im November 2025, doch das Segmentergebnis fiel um 32,2% auf 111 Mio. Yen; der Bericht verknüpft beide Zahlen mit dem neuen Studio, ohne dessen Anlaufkosten auszuweisen. Pflege trat auf der Stelle, mit einem Umsatz von 495 Mio. Yen (+0,5%) und einem Ergebnis von 24 Mio. Yen (+1,7%), und der Bericht nennt keinen Grund.
Zwei weitere Zeilen vervollständigen die Überleitung zum operativen Ergebnis. Ein neues, nicht berichtspflichtiges Segment Sonstige — ein Personaldienstleistungsgeschäft — verlor 46 Mio. Yen; vor einem Jahr gab es diese Zeile nicht. Die Überleitungsposten, vor allem nicht zugeordnete Konzernkosten, sanken auf 438 Mio. Yen von 516 Mio. Yen. Das Ergebnis der berichtspflichtigen Segmente von 1.513 Mio. Yen abzüglich des Verlusts von 46 Mio. Yen und der Überleitung von 438 Mio. Yen ergibt – bis auf Rundungsdifferenzen – das operative Ergebnis von 1.028 Mio. Yen. Die Segmentzahlen des Vorjahres wurden angepasst: ab diesem Geschäftsjahr verteilt das Unternehmen einen Teil seiner Konzernkosten anders auf die Segmente, und der Vergleich folgt der neuen Methode.
Bilanz: Liquidität floss in Anlagevermögen, teilweise mit Krediten finanziert
Die Bilanzsumme stieg um 1,0% auf 21.007 Mio. Yen von 20.802 Mio. Yen zum 31. Oktober 2025, doch die Zusammensetzung verschob sich stärker als die Summe. Die Sachanlagen stiegen um 1.228 Mio. Yen auf 11.385 Mio. Yen; der Zuwachs entfiel auf den als Sonstige ausgewiesenen Posten, der um 1.422 Mio. Yen auf 1.987 Mio. Yen von 564 Mio. Yen zunahm, während Gebäude und Bauten um 193 Mio. Yen sanken, und der Bericht sagt nicht, was der sonstige Posten enthält. Kassenbestand und Bankguthaben fielen um 968 Mio. Yen auf 4.525 Mio. Yen. Auf der Passivseite stiegen die langfristigen Darlehen einschließlich des kurzfristigen Anteils um 715 Mio. Yen auf 3.110 Mio. Yen, während Verbindlichkeiten aus Lieferungen um 318 Mio. Yen, Ertragsteuerverbindlichkeiten um 215 Mio. Yen und die Rückstellung für Boni um 181 Mio. Yen zurückgingen, sodass die Verbindlichkeiten insgesamt mit 8.598 Mio. Yen praktisch unverändert blieben. Das Eigenkapital stieg um 205 Mio. Yen auf 12.408 Mio. Yen — 798 Mio. Yen Gewinn und 95 Mio. Yen aus dem Verkauf eigener Aktien und ähnlichen Posten, abzüglich 710 Mio. Yen Dividenden —, und die Eigenkapitalquote stieg von 58,4% auf 58,8%.
Prognose unverändert — obwohl der Nettogewinn sie bereits übertroffen hat
IKK Holdings bestätigte die am 11. Dezember 2025 veröffentlichte Jahresprognose für GJ10/2026: Umsatz 22.850 Mio. Yen (+1,8%), operatives Ergebnis 1.200 Mio. Yen (−34,1%), ordentliches Ergebnis 1.175 Mio. Yen (−37,9%) und den Anteilseignern zurechenbarer Gewinn 720 Mio. Yen (−63,3%), entsprechend 25,02 Yen je Aktie. Nach neun Monaten hat das Unternehmen 74,5% des prognostizierten Umsatzes, 85,7% des prognostizierten operativen Ergebnisses, 97,7% des prognostizierten ordentlichen Ergebnisses und 110,8% des prognostizierten Nettogewinns verbucht, und sein Neunmonatsergebnis je Aktie von 27,39 Yen liegt bereits über den 25,02 Yen für das Gesamtjahr. Wörtlich genommen unterstellt die Prognose ein viertes Quartal von August bis Oktober mit einem Umsatz von rund 5.833 Mio. Yen, einem operativen Ergebnis von rund 172 Mio. Yen, einem ordentlichen Ergebnis von rund 27 Mio. Yen und einem Nettoverlust von rund 78 Mio. Yen.
Der Bericht erklärt, warum die Zahlen nicht angepasst wurden. Die Ergebnisse bis zum dritten Quartal hätten insgesamt über Plan gelegen, doch Zeitpunkt und Höhe der Kosten für die im vierten Quartal geplanten Renovierungen und Neueröffnungen stünden noch nicht fest, sodass sich ihr Effekt nicht vernünftig abschätzen lasse; eine notwendige Änderung werde umgehend veröffentlicht. Die Prozentsätze der Prognose selbst sagen dasselbe von der anderen Seite: Für das operative Jahresergebnis wird ein Rückgang um 34,1% erwartet, obwohl die ersten neun Monate um 43,2% zulegten — das geht nur auf, wenn ein viertes Quartal erwartet wird, das weit schwächer ausfällt als das Vorjahresquartal. Auch die Dividendenprognose bleibt unverändert, bei einer einzigen Schlusszahlung von 24,00 Yen je Aktie wie im Vorjahr — rund 96% des prognostizierten Ergebnisses je Aktie von 25,02 Yen, aber nur 88% der bereits verdienten 27,39 Yen.
| Kennzahl | 9M GJ10/2026 | 9M GJ10/2025 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 17.016 | 15.861 | +7,3 % |
| Rohertrag (Mio. ¥) | 10.271 | 9.529 | +7,8 % |
| Rohmarge | 60,4 % | 60,1 % | +0,3 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 9.243 | 8.811 | +4,9 % |
| Betriebsergebnis (Mio. ¥) | 1.028 | 717 | +43,2 % |
| Operative Marge | 6,0 % | 4,5 % | +1,5 pp |
| Ordentliches Ergebnis (Mio. ¥) | 1.148 | 753 | +52,4 % |
| Außerordentliche Erträge (Mio. ¥) | 168 | 4 | n.a. |
| Ergebnis vor Steuern (Mio. ¥) | 1.312 | 752 | +74,3 % |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 798 | 437 | +82,5 % |
| Ergebnis je Aktie (¥) | 27,39 | 15,17 | +80,6 % |
| Gesamtergebnis (Mio. ¥) | 817 | 384 | +112,6 % |
| Abschreibungen (Mio. ¥) | 819 | 827 | −1,0 % |
| Hochzeiten — Umsatz (Mio. ¥) | 15.417 | 14.620 | +5,5 % |
| Hochzeiten — Segmentergebnis (Mio. ¥) | 1.282 | 1.070 | +19,8 % |
| Pflege — Umsatz (Mio. ¥) | 495 | 493 | +0,5 % |
| Pflege — Segmentergebnis (Mio. ¥) | 24 | 24 | +1,7 % |
| Lebensmittel — Umsatz (Mio. ¥) | 791 | 324 | +143,7 % |
| Lebensmittel — Segmentergebnis (Mio. ¥) | 94 | −23 | von Verlust zu Gewinn |
| Foto — Umsatz (Mio. ¥) | 925 | 664 | +39,2 % |
| Foto — Segmentergebnis (Mio. ¥) | 111 | 164 | −32,2 % |
| Sonstige (Personaldienstleistungen) — Segmentergebnis (Mio. ¥) | −46 | — | neu |
| Überleitung, v. a. Konzernkosten (Mio. ¥) | −438 | −516 | — |
| Bilanzsumme (Mio. ¥) | 21.007 | 20.802 | +1,0 % |
| Kassenbestand und Bankguthaben (Mio. ¥) | 4.525 | 5.494 | −17,6 % |
| Sachanlagen (Mio. ¥) | 11.385 | 10.157 | +12,1 % |
| Langfristige Darlehen inkl. kurzfristigem Anteil (Mio. ¥) | 3.110 | 2.394 | +29,9 % |
| Nettovermögen (Mio. ¥) | 12.408 | 12.202 | +1,7 % |
| Eigenkapitalquote | 58,8 % | 58,4 % | +0,4 pp |
| Prognose GJ10/2026 — Umsatz (Mio. ¥) | 22.850 | — | +1,8 % |
| Prognose GJ10/2026 — Betriebsergebnis (Mio. ¥) | 1.200 | — | −34,1 % |
| Prognose GJ10/2026 — ordentliches Ergebnis (Mio. ¥) | 1.175 | — | −37,9 % |
| Prognose GJ10/2026 — Periodenergebnis (Mio. ¥) | 720 | — | −63,3 % |
| Prognose GJ10/2026 — Ergebnis je Aktie (¥) | 25,02 | — | — |
| Jahresdividende je Aktie (¥) | 24,00 | 24,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.