Weniger zahlende Nutzer, die jeweils mehr zahlen — und 3,8% weniger Umsatz
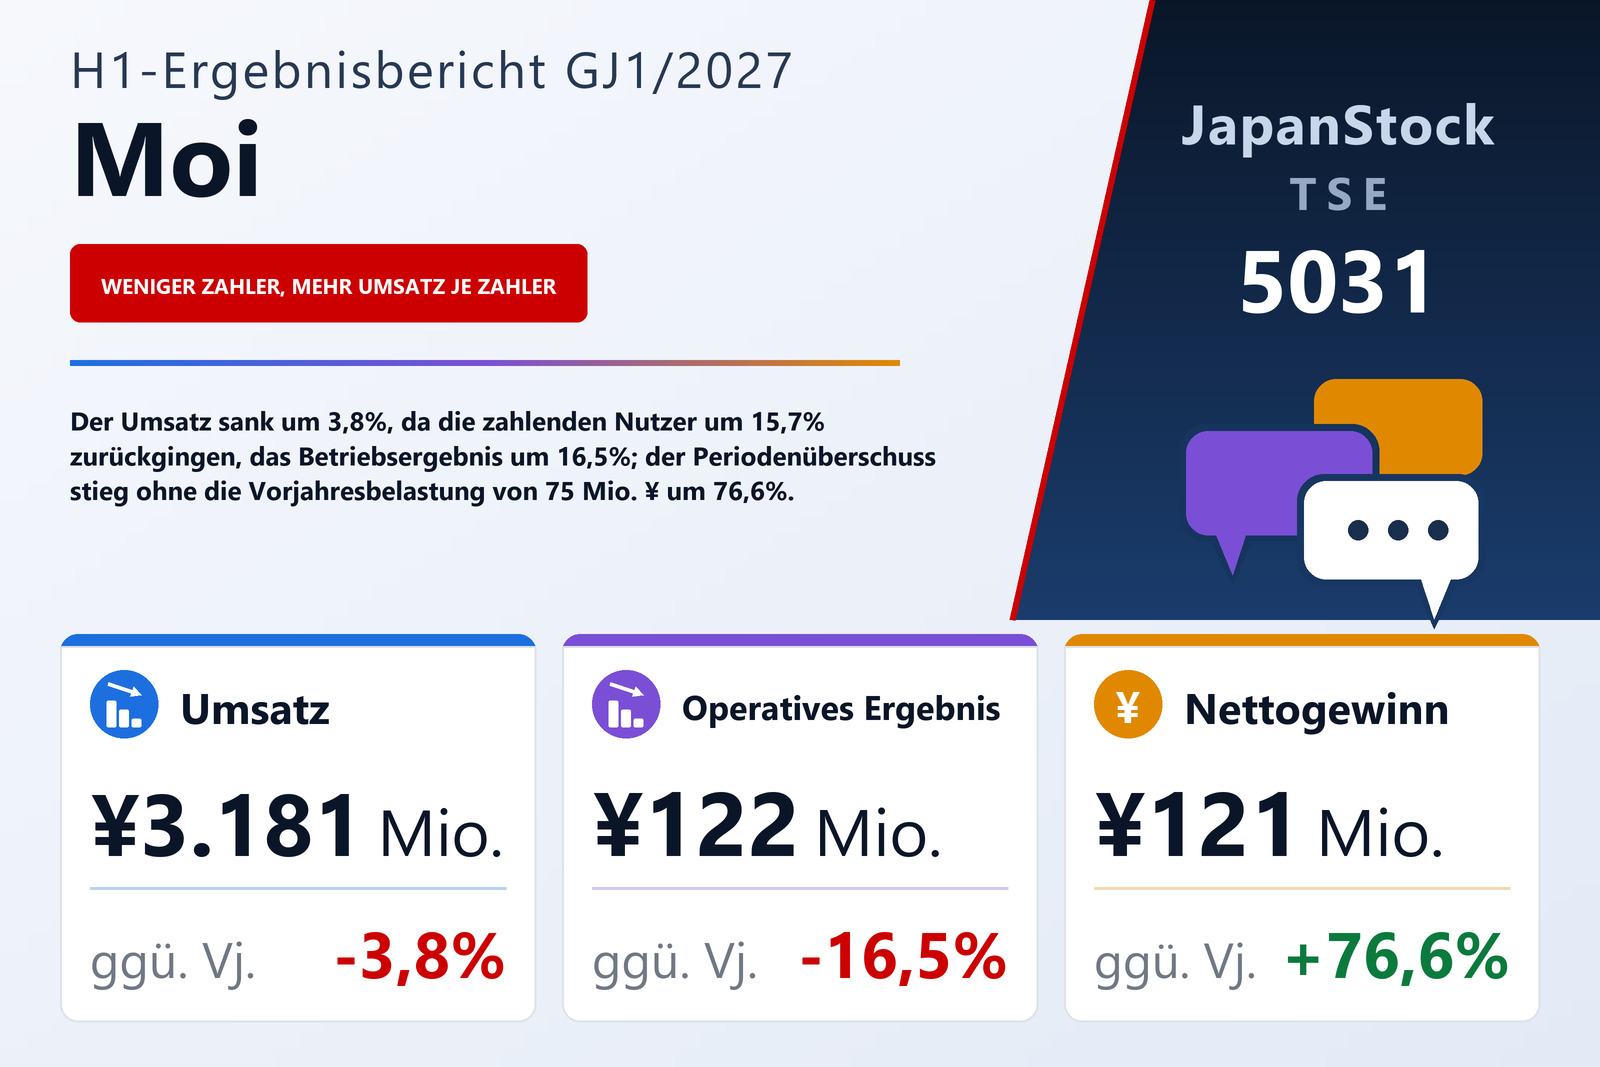
Die Moi Corporation (TSE: 5031), Betreiberin der Livestreaming-Kommunikationsplattform TwitCasting, veröffentlichte am 10. September 2026 ihren nicht konsolidierten Abschluss für das erste Halbjahr des Geschäftsjahres bis zum 31. Januar 2027, die sechs Monate vom 1. Februar bis zum 31. Juli 2026, nach japanischer Rechnungslegung. Der Umsatz sank um 3,8% auf 3.181 Mio. Yen und das Betriebsergebnis um 16,5% auf 122 Mio. Yen, während das ordentliche Ergebnis mit 181 Mio. Yen, plus 0,1%, praktisch unverändert blieb. Der Periodenüberschuss stieg um 76,6% auf 121 Mio. Yen, entsprechend 8,06 Yen je Aktie nach 4,93 Yen. Das Unternehmen ist an der Börse Tokio notiert und berichtet ein einziges Segment, sein Geschäft mit der Livestreaming-Kommunikationsplattform; der Bericht enthält daher keine Segmentaufgliederung.
Unterhalb der Umsatzzeile nennt der Bericht die beiden Größen, die sie bestimmen, und sie bewegten sich gegenläufig. Die durchschnittliche monatliche Zahl zahlender Punkte-Nutzer sank um 15,7% auf 57.000, was das Unternehmen auf die starken Auswirkungen eines veränderten Wettbewerbsumfelds im japanischen Markt für Livestreaming-Dienste zurückführt. Der monatliche Durchschnitts-ARPPU bei Punkten — der Durchschnittsumsatz je zahlendem Nutzer, den das Unternehmen als eine seiner wichtigsten Kennzahlen nennt — stieg um 12,2% auf 8.052 Yen. Unter dem Strich ergab sich ein Umsatz aus dem Punkteverkauf von 2.762 Mio. Yen, minus 5,5%, das sind 86,8% des Halbjahresumsatzes; die übrigen 419 Mio. Yen schlüsselt der Bericht nicht auf.
Die unternehmenseigene Rohertragsgröße stieg um 8,3%, die bilanzielle fiel um 8,6%
Die zweite zentrale Kennzahl des Berichts ist der reale Rohertrag, den das Unternehmen als Gesamtumsatz abzüglich der an monetarisierte Streamer gezahlten Vergütungen und der Gebühren an Zahlungsdienstleister wie Apple Inc. und Google Inc. definiert. Er stieg um 8,3% auf 988 Mio. Yen, und das Unternehmen nennt zwei Gründe: eine weiter fortgeschrittene Verschiebung der Umsatzstruktur, weil ein geringerer Anteil des Punkteverkaufs über In-App-Zahlungen abgewickelt wurde, und das anhaltende Wachstum seines kostenpflichtigen Dienstes Membership. Die bilanzielle Größe bewegte sich in die andere Richtung. Die Umsatzkosten stiegen um 1,3% auf 1.637 Mio. Yen bei einem um 3,8% geringeren Umsatz; der Rohertrag sank daher um 8,6% auf 1.543 Mio. Yen und die Rohmarge verengte sich von 51,1% auf 48,5%. Warum die Umsatzkosten stiegen, während der Umsatz fiel, sagt der Bericht nicht.
Niedrigere Vertriebs- und Verwaltungskosten fingen den Großteil des Rohertragsrückgangs auf, aber nicht alles
Die Vertriebs- und Verwaltungskosten sanken um 7,9% auf 1.421 Mio. Yen, ein Rückgang um rund 121 Mio. Yen gegenüber einem Rohertragsminus von rund 145 Mio. Yen. Die Differenz von 24 Mio. Yen ist der Rückgang des Betriebsergebnisses, der 16,5% betrug und 122 Mio. Yen übrig ließ; die operative Marge sank von 4,4% auf 3,8%. Der größte Kostenposten, die gezahlten Gebühren, fiel um 22,6% auf 695 Mio. Yen nach 898 Mio. Yen, die Kommunikationskosten um 13,6% auf 196 Mio. Yen nach 227 Mio. Yen. Der Bericht schlüsselt die Gebühren nicht auf, doch ihr Rückgang steht neben seiner eigenen Aussage, dass ein geringerer Anteil des Punkteverkaufs über In-App-Zahlungen lief. Zwei Posten stiegen: die Gehälter um 5,7% auf 174 Mio. Yen und die Werbung um 102,0% auf 91 Mio. Yen nach 45 Mio. Yen — sie hat sich damit etwa verdoppelt, aus Gründen, die der Bericht nicht nennt.
Unterhalb der operativen Zeile schlossen Provisionserträge die Lücke, und eine Einmalbelastung entfiel
Die nicht operativen Erträge stiegen auf 59 Mio. Yen nach 35 Mio. Yen, überwiegend Provisionserträge von 53 Mio. Yen nach 31 Mio. Yen, die der Bericht nicht näher beschreibt, während die nicht operativen Aufwendungen gegenüber Währungsverlusten von 370.000 Yen im Vorjahr auf nahezu null schrumpften. Diese Verbesserung um rund 24 Mio. Yen unterhalb der operativen Zeile glich die 24 Mio. Yen aus, die darüber verloren gingen, und ließ das ordentliche Ergebnis bei 181 Mio. Yen, plus 0,1%.
Der Anstieg des Periodenüberschusses ergibt sich aus dem Vergleich, nicht aus dem Geschäft. Im ersten Halbjahr des GJ1/2026 hatte das Unternehmen einen außerordentlichen Verlust von 75 Mio. Yen als Kosten für Transaktionsverhandlungen gebucht: eine Vorsorge für Kosten, die bei der Beilegung seiner laufenden Gespräche mit einer Verwertungsgesellschaft für Musikurheberrechte über die Einnahmemeldungen zur auf TwitCasting genutzten Musik zusätzlich entstehen könnten. Ob diese Gespräche abgeschlossen sind, sagt der Bericht nicht. In diesem Halbjahr gab es keine außerordentlichen Posten, sodass das Ergebnis vor Steuern dem ordentlichen Ergebnis entsprach: 181 Mio. Yen nach 106 Mio. Yen, plus 71,1%. Die Ertragsteuern betrugen 59 Mio. Yen nach 37 Mio. Yen, und der Periodenüberschuss stieg um 76,6% auf 121 Mio. Yen. Das Ergebnis je Aktie stieg weniger stark, um 63,5% auf 8,06 Yen, weil die durchschnittliche Aktienzahl nach der unten beschriebenen Aktienausgabe auf 15.083.000 von 13.966.000 stieg.
Eine Aktienausgabe an SBI Holdings erhöhte das Nettovermögen um mehr als die Hälfte, 1,5 Mrd. Yen flossen in Termineinlagen
Am 30. Juni 2026 erhielt das Unternehmen die Einzahlung aus einer Zuteilung neuer Aktien an einen Dritten, SBI Holdings, die das Grundkapital und die Kapitalrücklage um jeweils 460 Mio. Yen erhöhte; die Kapitalflussrechnung weist Einzahlungen von 921 Mio. Yen aus. Die Zahl der ausgegebenen Aktien stieg auf 17.317.000 von 13.966.000 zum 31. Januar 2026; eigene Aktien hält das Unternehmen nicht. Da der Halbjahresgewinn zudem die Gewinnrücklagen ins Plus drehte — 100 Mio. Yen nach einem Defizit von 21 Mio. Yen —, stieg das Nettovermögen um 52,9% auf 3.016 Mio. Yen und die Eigenkapitalquote von 46,4% auf 59,7%.
Die Bilanzsumme stieg um 18,8% auf 5.050 Mio. Yen. Kassenbestand und Bankguthaben nahmen um 841 Mio. Yen auf 3.824 Mio. Yen zu, doch 1.500 Mio. Yen liegen nun in Termineinlagen mit mehr als drei Monaten Laufzeit, sodass die Zahlungsmittel und Zahlungsmitteläquivalente um 658 Mio. Yen auf 2.325 Mio. Yen sanken. Die Verbindlichkeiten, sämtlich kurzfristig, sanken um 242 Mio. Yen auf 2.033 Mio. Yen, vor allem weil die sonstigen Verbindlichkeiten gegenüber Geschäftspartnern und anderen um 259 Mio. Yen und die Verbindlichkeiten aus Lieferungen und Leistungen — die den Nutzern geschuldeten Vergütungen — um 93 Mio. Yen zurückgingen, während die erhaltenen Einlagen, die Erlöse aus Ticket- und Inhalteverkäufen sowie Membership-Beiträge enthalten, um 27 Mio. Yen stiegen. Der operative Cashflow war mit 39 Mio. Yen negativ nach einem Zufluss von 2 Mio. Yen im Vorjahr, weil diese Zahlungen das Ergebnis vor Steuern überstiegen; die Investitionstätigkeit beanspruchte 1.540 Mio. Yen, fast vollständig für die Termineinlage, und die Aktienausgabe brachte 921 Mio. Yen ein. Der Umzug der Zentrale fügte 24 Mio. Yen an Gebäudeeinbauten hinzu.
Woran das Unternehmen arbeitete — und ein Jahresplan, der auf dem zweiten Halbjahr ruht
Das Unternehmen beschreibt seinen Zielmarkt, das Hochladen von Videos und Livestreaming, als einen Markt, der dank wachsender Nutzerzahlen großer globaler sozialer Netzwerke weiter stetig wachsen dürfte. Im Halbjahr führte es einen Beauty-Filter ein, der Haut, Augen und Nase natürlich retuschiert, veranstaltete Kampagnen, an denen Streamer und Zuschauer gleichermaßen teilnehmen, und organisierte gemeinsame Online-Filmabende mit einem vielfältigen Programm. Um die Plattform kulturell wie wirtschaftlich zu vergrößern, veranstaltete es eine Ausstellung quadratischer Kunstwerke von TwitCasting-Kreativen, kündigte eine Initiative mit UUUM Co., Ltd. an, um den Austausch zwischen Kreativen auszuweiten, ergänzte Membership um die Zahlung per PayPay und eine Funktion zur Verwaltung von X-Followern und öffnete die beiden höchsten Tarife von Membership U, seinem Angebot für studentische Streamer, für Nutzer ab 18 Jahren. Zur Gesamtwirtschaft beschreibt es eine allmähliche Erholung mit unklaren Aussichten und nennt steigende Preise, Sorgen über höhere Zinsen, die Auslandskonjunktur und geopolitische Risiken.
Die Jahresprognose für GJ1/2027 bleibt gegenüber den mit dem Abschluss für GJ1/2026 am 11. März 2026 veröffentlichten Zahlen unverändert: Umsatz von 6.829 Mio. Yen (+2,1%), Betriebsergebnis von 409 Mio. Yen (+20,5%) und ordentliches Ergebnis von 461 Mio. Yen (+18,5%). Eine Prognose für den Periodenüberschuss oder das Ergebnis je Aktie veröffentlicht das Unternehmen nicht. Das erste Halbjahr lieferte 46,6% des prognostizierten Umsatzes, aber nur 29,9% des prognostizierten Betriebsergebnisses und 39,3% des prognostizierten ordentlichen Ergebnisses; daraus ergibt sich für das zweite Halbjahr ein Umsatz von rund 3.648 Mio. Yen und ein Betriebsergebnis von 287 Mio. Yen — ein Umsatz rund 15% über dem des ersten Halbjahres und ein Betriebsergebnis von mehr als dem Doppelten der soeben gemeldeten 122 Mio. Yen. Einen Plan nach Halbjahren oder eine Begründung für diesen Verlauf enthält der Bericht nicht. Für GJ1/2026 wurde keine Dividende gezahlt, und für GJ1/2027 ist keine vorgesehen.
| Kennzahl | H1 GJ1/2027 | H1 GJ1/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 3.181 | 3.305 | −3,8 % |
| Rohertrag (Mio. ¥) | 1.543 | 1.688 | −8,6 % |
| Rohmarge | 48,5 % | 51,1 % | −2,6 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 1.421 | 1.542 | −7,9 % |
| Betriebsergebnis (Mio. ¥) | 122 | 146 | −16,5 % |
| Operative Marge | 3,8 % | 4,4 % | −0,6 pp |
| Ordentliches Ergebnis (Mio. ¥) | 181 | 181 | +0,1 % |
| Außerordentliche Aufwendungen (Mio. ¥) | 0 | 75 | −100,0 % |
| Ergebnis vor Steuern (Mio. ¥) | 181 | 106 | +71,1 % |
| Periodenergebnis (Mio. ¥) | 121 | 68 | +76,6 % |
| Ergebnis je Aktie (¥) | 8,06 | 4,93 | +63,5 % |
| Umsatz aus Punkteverkauf (Mio. ¥) | 2.762 | — | −5,5 % |
| Reales Bruttoergebnis, Unternehmensdefinition (Mio. ¥) | 988 | — | +8,3 % |
| Zahlende Nutzer im Monatsschnitt, Punkte (Tsd.) | 57 | — | −15,7 % |
| Monatlicher Durchschnitts-ARPPU, Punkte (¥) | 8.052 | — | +12,2 % |
| Bilanzsumme (Mio. ¥) | 5.050 | 4.249 | +18,8 % |
| Kassenbestand und Bankguthaben (Mio. ¥) | 3.824 | 2.983 | +28,2 % |
| Nettovermögen (Mio. ¥) | 3.016 | 1.973 | +52,9 % |
| Eigenkapitalquote | 59,7 % | 46,4 % | +13,3 pp |
| Prognose GJ1/2027 — Umsatz (Mio. ¥) | 6.829 | — | +2,1 % |
| Prognose GJ1/2027 — Betriebsergebnis (Mio. ¥) | 409 | — | +20,5 % |
| Prognose GJ1/2027 — ordentliches Ergebnis (Mio. ¥) | 461 | — | +18,5 % |
| Prognose GJ1/2027 — Periodenergebnis (Mio. ¥) | — | — | — |
| Jahresdividende je Aktie (¥) | 0,00 | 0,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.