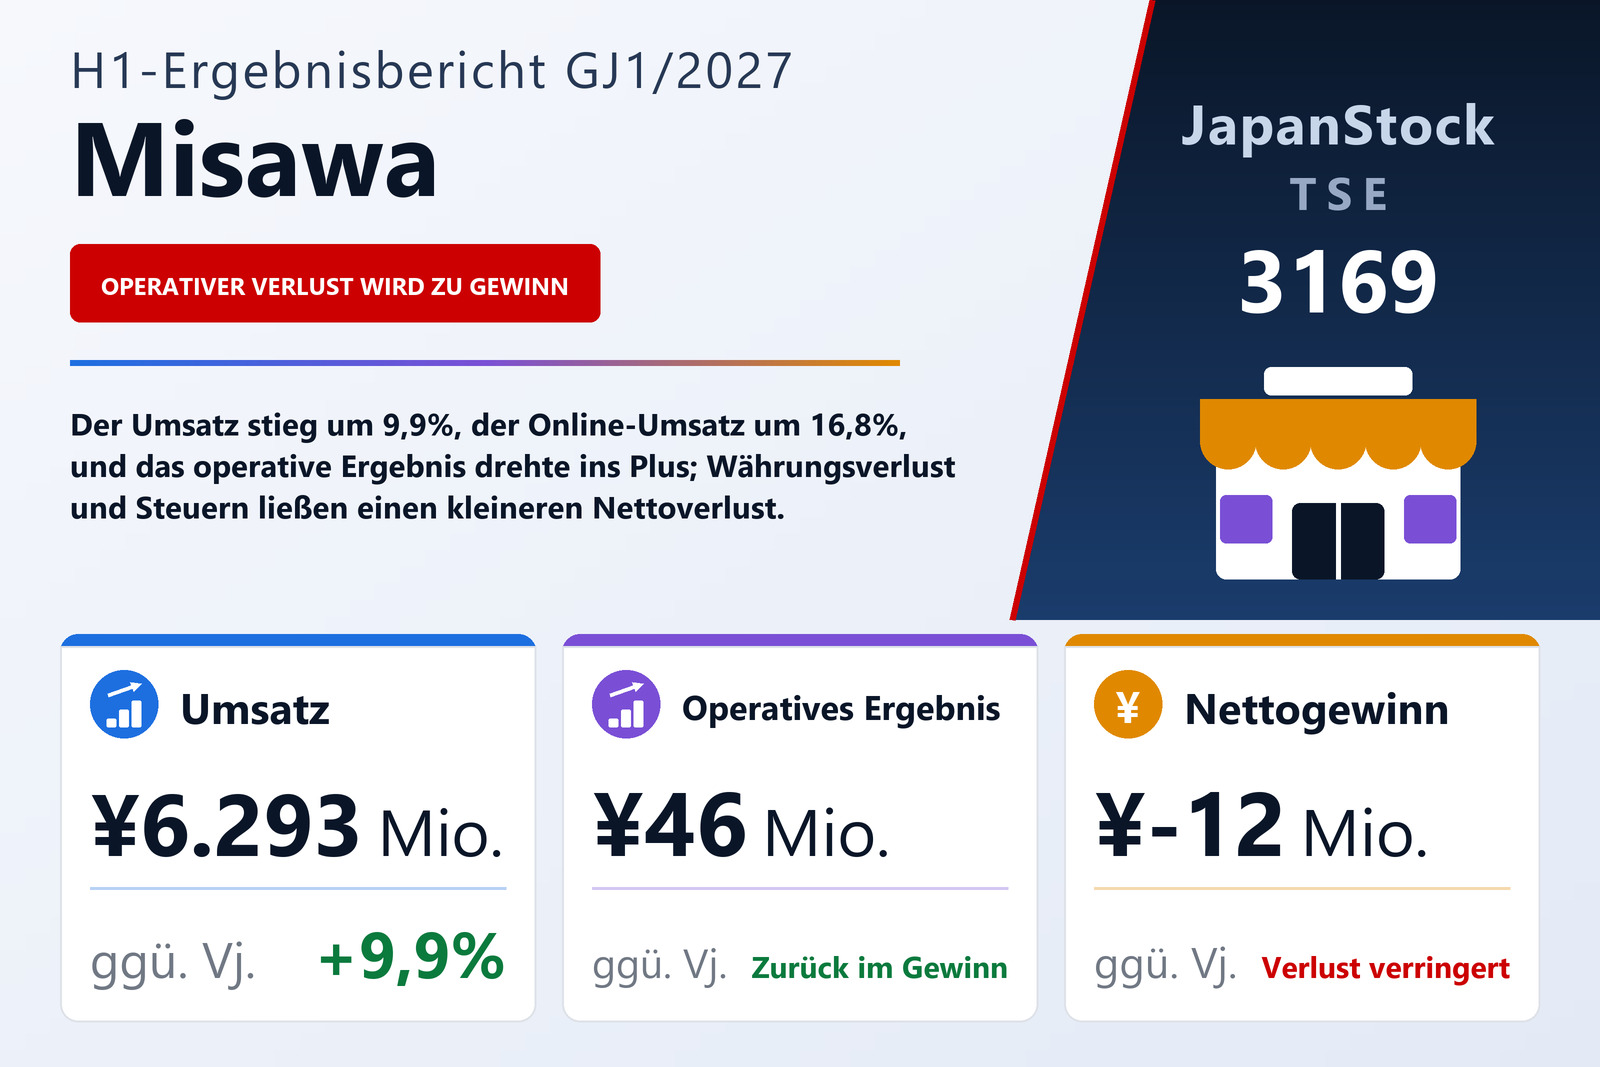
Umsatz plus 9,9%, und aus einem operativen Verlust wurde ein kleiner Gewinn
Die Misawa & Co., Ltd. (TSE: 3169), das in Tokio ansässige Unternehmen hinter der Möbel- und Einrichtungsmarke unico, veröffentlichte am 14. September 2026 den Einzelabschluss für das erste Halbjahr des GJ1/2027, die sechs Monate vom 1. Februar bis zum 31. Juli 2026, nach japanischem Rechnungslegungsstandard. Die Aktie ist an der Börse Tokio notiert. Der Umsatz stieg um 9,9% auf 6.293 Mio. Yen, das operative Ergebnis betrug 46 Mio. Yen nach einem Verlust von 75 Mio. Yen, das ordentliche Ergebnis 13 Mio. Yen nach einem Verlust von 62 Mio. Yen, und der Halbjahresverlust verringerte sich auf 12 Mio. Yen von 59 Mio. Yen, ein Verlust je Aktie von 1,77 Yen nach 8,44 Yen. Das Unternehmen berichtet ein einziges Segment, das unico-Geschäft, sodass es keine Segmentaufgliederung gibt; der Halbjahresabschluss wurde keiner prüferischen Durchsicht unterzogen.
Der Bericht ist knapp: Kennzahlenübersicht, Abschluss und eine Anmerkung, die den Umsatz nach Vertriebskanälen aufteilt. Eine qualitative Erörterung des Halbjahres enthält er nicht; er nennt daher für keine der unten dargestellten Bewegungen eine Ursache, und hier wird auch keine ergänzt.
Die operative Wende ist schlichte Rechnung. Der Umsatz wuchs um rund 568 Mio. Yen, doch die Herstellungskosten stiegen schneller, um 12,6% auf 3.206 Mio. Yen, sodass der Rohertrag nur um 7,3% auf 3.086 Mio. Yen zulegte und die Rohmarge von 50,3% auf 49,0% nachgab. Die Vertriebs- und Verwaltungskosten stiegen lediglich um 2,9% auf 3.039 Mio. Yen, womit ihr Anteil am Umsatz von 51,6% auf 48,3% sank. Rund 209 Mio. Yen mehr Rohertrag gegenüber rund 86 Mio. Yen mehr Gemeinkosten erklären den gesamten Umschwung von etwa 123 Mio. Yen auf der operativen Zeile, der die operative Marge von −1,3% auf 0,7% hob. Warum die Herstellungskosten stärker stiegen als der Umsatz, sagt der Bericht nicht.
Der E-Commerce wuchs doppelt so schnell wie die Filialen
Die Umsatzanmerkung teilt die Erlöse in zwei Kanäle. Die Filialen erzielten 5.042 Mio. Yen, plus 8,3%, der E-Commerce 1.251 Mio. Yen, plus 16,8%. Der Online-Anteil am Umsatz stieg damit von 18,7% auf 19,9%, wobei die Filialen weiterhin rund vier Fünftel beisteuern. Vom Umsatzzuwachs von rund 568 Mio. Yen entfielen etwa 388 Mio. Yen auf die Filialen und etwa 180 Mio. Yen auf den E-Commerce. Filialzahlen oder flächenbereinigte Werte nennt der Bericht nicht, sodass sich nicht sagen lässt, wie viel des Filialwachstums aus Neueröffnungen stammt.
Unterhalb der operativen Zeile zehrten Währungsverlust und Steuern den Zugewinn auf
Das ordentliche Ergebnis betrug nur 13 Mio. Yen, deutlich unter dem operativen Ergebnis, weil sich die nicht operativen Posten gegen das Unternehmen wendeten. Im Vorjahr steuerten sie per saldo 13,7 Mio. Yen bei, gestützt auf einen Währungsgewinn von 6,5 Mio. Yen; in diesem Halbjahr kosteten sie per saldo 33,3 Mio. Yen, allen voran ein Währungsverlust von 36,7 Mio. Yen. Der Zinsaufwand stieg auf 1,9 Mio. Yen von 0,3 Mio. Yen, und die nicht operativen Erträge von 6,9 Mio. Yen enthielten 4,7 Mio. Yen Versicherungsleistungen für Transportschäden. Welches Währungsrisiko den Verlust verursachte, sagt der Bericht nicht. Außerordentliche Posten gab es nicht, das Ergebnis vor Steuern entsprach also dem ordentlichen Ergebnis.
Die Steuern nahmen anschließend mehr als das Vorsteuerergebnis. Die laufenden Ertragsteuern beliefen sich auf 38,8 Mio. Yen, ein latenter Steuerertrag von 12,6 Mio. Yen führte zu insgesamt 26,2 Mio. Yen, fast doppelt so viel wie das Vorsteuerergebnis von 13,6 Mio. Yen, nach einem Steuerertrag von 2,6 Mio. Yen im Vorjahr. Das machte aus einem ordentlichen Gewinn in der Gewinn- und Verlustrechnung einen Halbjahresverlust von 12,6 Mio. Yen. Eine Aufschlüsselung, die die Höhe der Steuerbelastung im Verhältnis zum Gewinn erklärt, enthält der Bericht nicht.
Der Cashflow drehte ins Plus, weil Forderungen sanken und Anzahlungen stiegen
Der operative Cashflow betrug 181 Mio. Yen nach einem Abfluss von 173 Mio. Yen im Vorjahr. Die Kapitalflussrechnung zeigt einen Rückgang der Forderungen um 154,7 Mio. Yen, einen Anstieg der Vertragsverbindlichkeiten um 128,8 Mio. Yen und der Lieferantenverbindlichkeiten um 68,0 Mio. Yen, während die Vorräte 138,0 Mio. Yen und sonstige Posten 190,8 Mio. Yen banden. Die Abschreibungen stiegen auf 102,8 Mio. Yen von 59,0 Mio. Yen, die gezahlten Ertragsteuern sanken auf 19,7 Mio. Yen von 113,1 Mio. Yen. Der Investitionsabfluss schrumpfte auf 56,3 Mio. Yen von 280,5 Mio. Yen, vor allem weil die Ausgaben für immaterielle Vermögenswerte auf 51,0 Mio. Yen von 209,3 Mio. Yen und für Sachanlagen auf 12,2 Mio. Yen von 71,3 Mio. Yen zurückgingen. Die Finanzierungstätigkeit beanspruchte 103,8 Mio. Yen — 44,6 Mio. Yen Darlehenstilgung, 56,5 Mio. Yen Dividenden und 2,8 Mio. Yen für den Erwerb eigener Aktien — ohne neue Kredite, nach 300 Mio. Yen Neuaufnahme im Vorjahr. Zahlungsmittel und Einlagen beliefen sich zum Stichtag auf 1.379 Mio. Yen, 21 Mio. Yen mehr.
Die Bilanzsumme betrug zum 31. Juli 2026 5.505 Mio. Yen nach 5.517 Mio. Yen zum 31. Januar 2026. Die Handelswaren stiegen um 8,4% auf 1.717 Mio. Yen, die Forderungen sanken auf 512 Mio. Yen von 667 Mio. Yen, und die Vertragsverbindlichkeiten wuchsen um 16,1% auf 928 Mio. Yen. Die langfristigen Darlehen einschließlich des kurzfristig fälligen Anteils sanken auf 256 Mio. Yen von 301 Mio. Yen. Das Nettovermögen ging um 1,3% auf 3.197 Mio. Yen zurück, weil die Gewinnrücklagen um rund 69 Mio. Yen sanken — in etwa die gezahlte Dividende zuzüglich des Nettoverlusts —, und die Eigenkapitalquote gab von 58,7% auf 58,1% nach. Die eigenen Aktien verringerten sich auf 8.636 Stück von 50.936; wie die Differenz abgegeben wurde, beschreibt der Bericht nicht.
Prognose unverändert — und stark auf das zweite Halbjahr gestützt
Misawa bestätigte die Prognose für GJ1/2027: Umsatz 12.752 Mio. Yen (+4,9%), operatives Ergebnis 246 Mio. Yen (+4,7%), ordentliches Ergebnis 257 Mio. Yen (+1,6%) und Periodenergebnis 172 Mio. Yen (+38,0%), entsprechend 24,35 Yen je Aktie. Das erste Halbjahr lieferte 49,4% des prognostizierten Umsatzes, aber nur rund 19% des prognostizierten operativen Ergebnisses und rund 5% des prognostizierten ordentlichen Ergebnisses, dazu einen Nettoverlust statt eines Anteils am prognostizierten Periodenergebnis. Um die Prognose zu erreichen, braucht es damit ein zweites Halbjahr mit rund 6.459 Mio. Yen Umsatz, rund 199 Mio. Yen operativem Ergebnis und rund 185 Mio. Yen Periodenergebnis — sechs deutlich profitablere Monate bei etwas höherem Umsatz. Eine Erklärung für diese Gewichtung liefert der Bericht nicht.
Auch die Dividendenprognose blieb unverändert. Wie im Vorjahr wurde keine Zwischendividende gezahlt; zum Jahresende sind 8,00 Yen vorgesehen, insgesamt also 8,00 Yen, unverändert gegenüber GJ1/2026. Gemessen am prognostizierten Ergebnis je Aktie von 24,35 Yen entspricht das einer Ausschüttungsquote von rund 33%. Die im Halbjahr gezahlten Dividenden von 56,5 Mio. Yen waren die Schlussdividende für GJ1/2026.
| Kennzahl | H1 GJ1/2027 | H1 GJ1/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 6.293 | 5.725 | +9,9 % |
| Filialumsatz (Mio. ¥) | 5.042 | 4.654 | +8,3 % |
| E-Commerce-Umsatz (Mio. ¥) | 1.251 | 1.070 | +16,8 % |
| Rohertrag (Mio. ¥) | 3.086 | 2.877 | +7,3 % |
| Rohmarge | 49,0 % | 50,3 % | −1,3 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 3.039 | 2.953 | +2,9 % |
| Betriebsergebnis (Mio. ¥) | 46 | −75 | von Verlust zu Gewinn |
| Operative Marge | 0,7 % | −1,3 % | +2,0 pp |
| Währungsgewinn / -verlust (Mio. ¥) | −36 | 6 | n.a. |
| Ordentliches Ergebnis (Mio. ¥) | 13 | −62 | von Verlust zu Gewinn |
| Ergebnis vor Steuern (Mio. ¥) | 13 | −62 | von Verlust zu Gewinn |
| Ertragsteuern (Mio. ¥) | 26 | −2 | n.a. |
| Periodenergebnis (Mio. ¥) | −12 | −59 | Verlust verringert |
| Ergebnis je Aktie (¥) | −1,77 | −8,44 | Verlust verringert |
| Operativer Cashflow (Mio. ¥) | 181 | −173 | n.a. |
| Bilanzsumme (Mio. ¥) | 5.505 | 5.517 | −0,2 % |
| Zahlungsmittel und Einlagen (Mio. ¥) | 1.379 | 1.358 | +1,5 % |
| Handelswaren (Mio. ¥) | 1.717 | 1.584 | +8,4 % |
| Vertragsverbindlichkeiten (Mio. ¥) | 928 | 799 | +16,1 % |
| Nettovermögen (Mio. ¥) | 3.197 | 3.240 | −1,3 % |
| Eigenkapitalquote | 58,1 % | 58,7 % | −0,6 pp |
| Prognose GJ1/2027 — Umsatz (Mio. ¥) | 12.752 | — | +4,9 % |
| Prognose GJ1/2027 — Betriebsergebnis (Mio. ¥) | 246 | — | +4,7 % |
| Prognose GJ1/2027 — ordentliches Ergebnis (Mio. ¥) | 257 | — | +1,6 % |
| Prognose GJ1/2027 — Periodenergebnis (Mio. ¥) | 172 | — | +38,0 % |
| Prognose GJ1/2027 — Ergebnis je Aktie (¥) | 24,35 | — | — |
| Jahresdividende je Aktie (¥) | 8,00 | 8,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.