Nettoumsatz 0,9% niedriger, das Quartal dreht in einen operativen Verlust
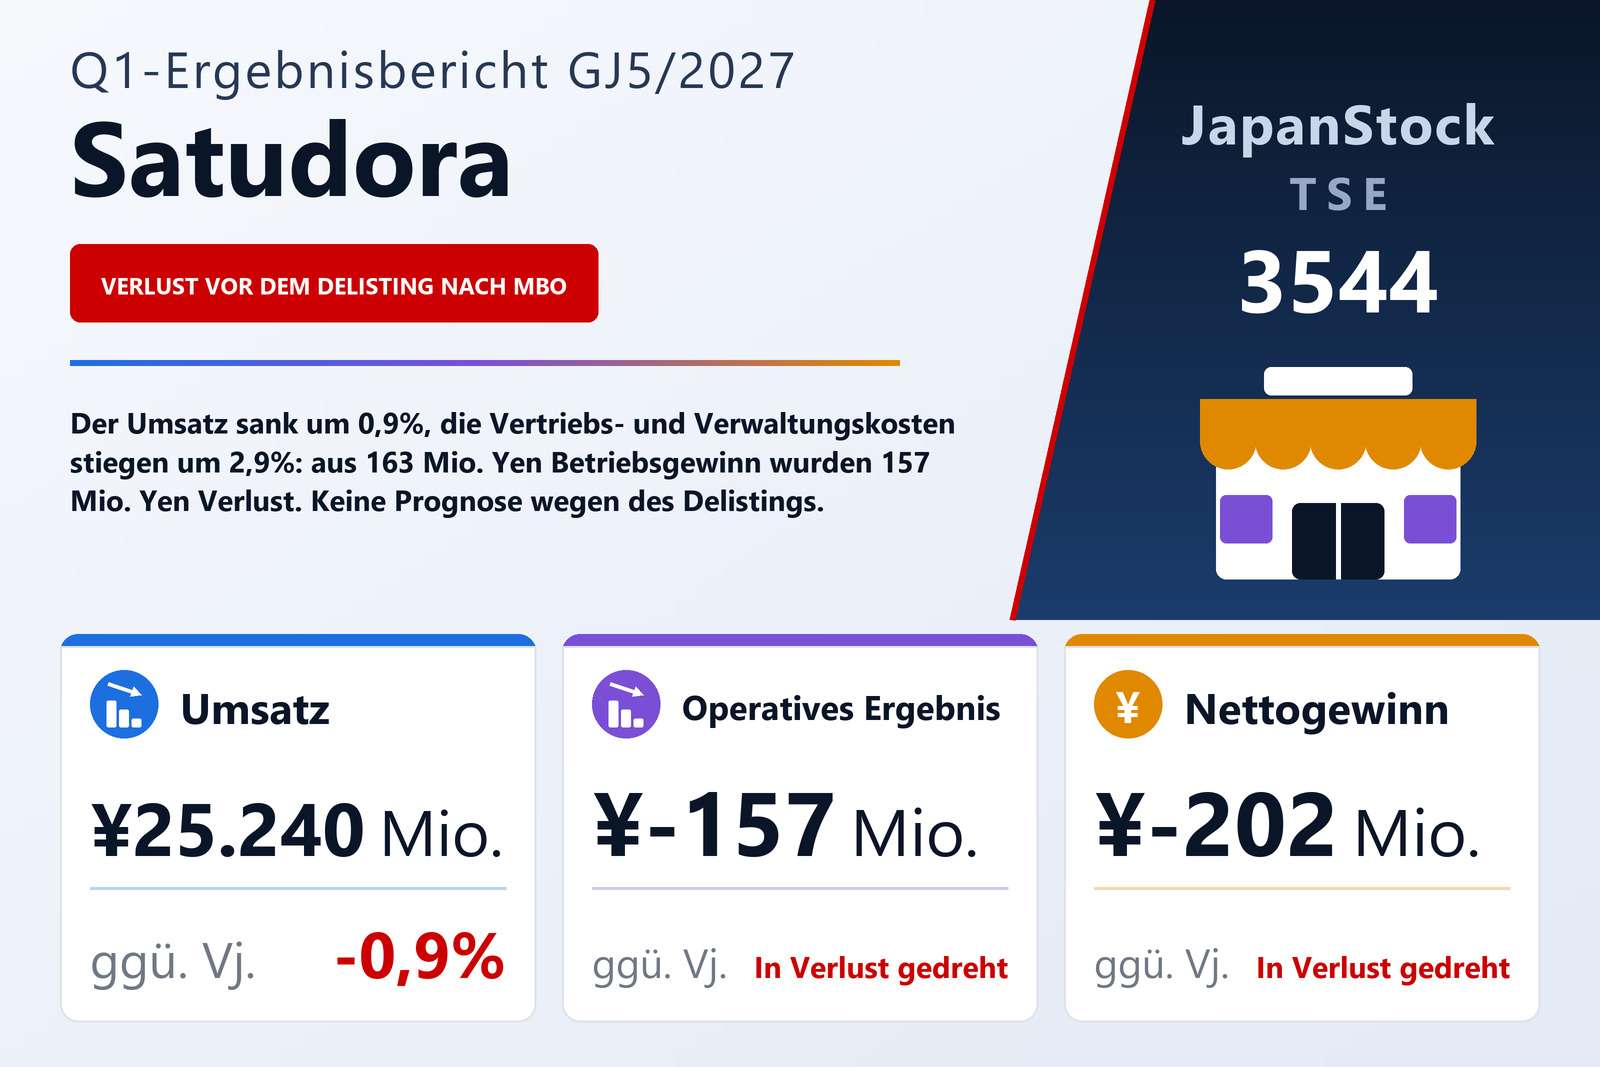
Die Satudora Holdings Co., Ltd. (TSE: 3544), die hinter der vor allem auf Hokkaido tätigen Drogerie- und Apothekenkette Satudora steht, veröffentlichte am 18. September 2026 ihre konsolidierten Zahlen für das erste Quartal vom 16. Mai bis 15. August 2026 nach japanischen Rechnungslegungsstandards. Der Nettoumsatz sank um 0,9% auf 25.240 Mio. Yen, ein Rückgang um 238 Mio. Yen. Der Konzern wies einen operativen Verlust von 157 Mio. Yen nach einem Betriebsergebnis von 163 Mio. Yen im Vorjahr aus, einen ordentlichen Verlust von 176 Mio. Yen nach einem Gewinn von 153 Mio. Yen und einen den Anteilseignern der Muttergesellschaft zurechenbaren Verlust von 202 Mio. Yen nach einem Gewinn von 67 Mio. Yen – ein Verlust von 14,66 Yen je Aktie nach einem Gewinn von 4,92 Yen. Die Aktien sind an den Börsen Tokio und Sapporo notiert.
Der Umschwung von Gewinn zu Verlust ist in Yen klein, und zwei Positionen erklären ihn vollständig. Die Umsatzkosten sanken um 0,5% auf 18.989 Mio. Yen und damit etwas weniger als der Umsatz, sodass der Rohertrag um 2,2% auf 6.250 Mio. Yen fiel – 141 Mio. Yen weniger – und die Rohmarge von 25,1% auf 24,8% nachgab. Zugleich stiegen die Vertriebs-, allgemeinen und Verwaltungskosten um 2,9% auf 6.408 Mio. Yen, ein Plus von 181 Mio. Yen. Zusammen erklären beide Bewegungen den Rückgang des Betriebsergebnisses um 320 Mio. Yen; die operative Marge ging von 0,6% auf −0,6% zurück. Die in einer Anmerkung ausgewiesenen Abschreibungen stiegen auf 391 Mio. Yen von 356 Mio. Yen.
Kosten des Übernahmeangebots und eine Wertpapierabschreibung unterhalb des Betriebsergebnisses
Die nicht operativen Posten änderten wenig am Bild. Die nicht operativen Erträge fielen auf 47 Mio. Yen von 58 Mio. Yen, vor allem weil die Zuschüsse auf 1 Mio. Yen von 15 Mio. Yen zurückgingen, während der Zinsaufwand leicht auf 65 Mio. Yen von 63 Mio. Yen stieg; der ordentliche Verlust lag damit bei 176 Mio. Yen. Hinzu kamen 145 Mio. Yen außerordentliche Verluste, nach praktisch keinen im Vorjahr: ein Bewertungsverlust auf Finanzanlagen von 75 Mio. Yen und 69 Mio. Yen Aufwendungen im Zusammenhang mit dem Übernahmeangebot (der Bericht schneidet jede Zahl auf volle Millionen ab). Der Verlust vor Steuern betrug 321 Mio. Yen. Die Ertragsteuern ergaben eine Gutschrift von 116 Mio. Yen, sodass ein Periodenverlust von 205 Mio. Yen blieb, von dem 3 Mio. Yen auf nicht beherrschende Anteile entfielen; der den Anteilseignern der Muttergesellschaft zurechenbare Verlust belief sich somit auf 202 Mio. Yen. Das Gesamtergebnis war ein Verlust von 175 Mio. Yen nach einem Gewinn von 62 Mio. Yen, abgefedert durch einen Bewertungsgewinn von 42 Mio. Yen auf sonstige Wertpapiere.
Drogerie- und Inbound-Umsatz schrumpfen, das Rezeptgeschäft wächst
Das Segment Einzelhandel, auf das nahezu der gesamte Konzernumsatz entfällt, erzielte einen Umsatz von 24.723 Mio. Yen, 1,3% weniger, und einen Segmentverlust von 196 Mio. Yen nach einem Gewinn von 109 Mio. Yen. Darin sanken die Umsätze des Drogerieformats mit externen Kunden um 1,2% auf 21.704 Mio. Yen. Laut Unternehmen entwickelte sich der Bereich Schönheitspflege stabil, doch gingen sowohl die Zahl der gekauften Artikel je Kunde als auch die Kundenzahl zurück, weil steigende Preise die Verbraucher sparsamer machten und sich ihr Kaufverhalten auffächerte; zudem verkauften sich Sommerartikel wegen der Temperaturen und des Wetters schlecht. Die Filialen im Inbound-Format, die ausländische Besucher an Touristenzielen bedienen, verloren trotz gezielter Kampagnen 8,6% auf 1.335 Mio. Yen; das Unternehmen verweist unter anderem auf die Wirkung des Aufrufs Chinas an seine Bürger, auf Reisen zu verzichten. Einzig das Rezeptgeschäft wuchs, um 3,3% auf 1.313 Mio. Yen, unter anderem gestützt durch einen Zuschlag auf die Abgabegebühren für die Digitalisierung des Gesundheitswesens. Den Umschwung des Segments in den Verlust führt das Unternehmen auf höhere Personalkosten, darunter Grundgehaltserhöhungen, und auf gestiegene Ausgaben für seine Reform der Geschäftsprozesse zurück.
Der Konzern schloss im Quartal drei wenig rentable Filialen und eröffnete keine, womit das Netz von 196 auf 193 Filialen schrumpfte: 174 im Drogerieformat, davon 22 mit angeschlossener Apotheke, 10 im Inbound-Format und 9 eigenständige Apotheken. Das Segment Marketing rund um EZOCA, die gemeinsame Kundenkarte für Hokkaido, und um Zahlungsdienste steigerte den Umsatz um 8,2% auf 539 Mio. Yen, wies aber einen Segmentverlust von 17 Mio. Yen nach einem Gewinn von 2 Mio. Yen aus, was das Unternehmen vor allem auf entfallene Erlöse durch die Einstellung seines E-Geld-Dienstes zurückführt; im September 2025 startete es den Smartphone-Bezahldienst EZO Pay. EZOCA zählt mehr als 2,4 Millionen Mitglieder, mit über 350 Partnerunternehmen und mehr als 1.100 Partnergeschäften. Die sonstigen Geschäfte, darunter Kassen-Apps, Corporate Venture Capital und Immobilien, erzielten 10 Mio. Yen bei einem Umsatz von 61 Mio. Yen, 18,8% mehr.
Was das Management nach eigenen Angaben unternimmt
Der Bericht beschreibt das Umfeld als schwierig: Drogerieketten konsolidieren sich über Übernahmen, größere Wettbewerber verfügen über mehr Einkaufs- und Rekrutierungsmacht, der Wettbewerb überschreitet Branchengrenzen, und steigende Preise machen die Verbraucher sparsamer. Als Antwort senkte das Unternehmen nach eigenen Angaben die Preise von 80 Artikeln des täglichen Bedarfs und versucht zugleich, unnötige Preisnachlässe zu vermeiden, führte eine neue, auf Hokkaido ausgerichtete Eigenmarke ein, setzte unternehmensweit ein Kollaborationswerkzeug zur Straffung interner Abläufe und zur Kostendämpfung ein und baut seinen erneuerten offiziellen Onlineshop aus, der auch Waren von Erzeugern aus Hokkaido führt. Die Auswirkung dieser Maßnahmen auf das Quartal beziffert der Bericht nicht.
Ein Bankfeiertag zum Quartalsende bläht beide Bilanzseiten auf
Die Bilanzsumme stieg um 12,3% auf 50.724 Mio. Yen von 45.153 Mio. Yen zum 15. Mai 2026, was das Unternehmen jedoch vor allem mit dem Stichtag erklärt: Das Quartalsende fiel auf einen Bankfeiertag, sodass Kassenbestand und Bankguthaben um 3.386 Mio. Yen auf 4.869 Mio. Yen und die Forderungen um 1.355 Mio. Yen zunahmen, während die Verbindlichkeiten aus Lieferungen und Leistungen um 5.339 Mio. Yen auf 15.471 Mio. Yen stiegen. Die Verbindlichkeiten insgesamt erhöhten sich um 5.746 Mio. Yen auf 40.681 Mio. Yen; die sonstigen Verbindlichkeiten legten um 802 Mio. Yen zu, die langfristigen Darlehen einschließlich des kurzfristigen Anteils sanken um 418 Mio. Yen. Das Nettovermögen ging um 175 Mio. Yen auf 10.043 Mio. Yen zurück, vor allem weil der Quartalsverlust die Gewinnrücklagen um 202 Mio. Yen verringerte. Bei vorübergehend aufgeblähter Bilanz fiel die Eigenkapitalquote von 22,4% auf 19,6%.
Keine Prognose, weil die Aktien von der Börse genommen werden sollen
Satudora veröffentlichte keine Jahresprognose für GJ5/2027. Der Bericht erläutert, dass das Übernahmeangebot für die Aktien des Unternehmens – wie in seiner Mitteilung vom 19. Juni 2026 über die Durchführung eines Management-Buy-outs und die Empfehlung an die Aktionäre, ihre Aktien anzudienen, dargelegt – erfolgreich war und die Aktien nach Abschluss der vorgesehenen weiteren Schritte voraussichtlich von der Börse genommen werden. Die im Quartal verbuchten 69 Mio. Yen an Aufwendungen für das Übernahmeangebot gehören zu diesem Vorgang. Für GJ5/2026 zahlte das Unternehmen keine Dividende, für GJ5/2027 nennt es keine Dividendenprognose und erklärt, dass seine zuletzt veröffentlichte Dividendenprognose nicht geändert wurde.
| Kennzahl | Q1 GJ5/2027 | Q1 GJ5/2026 | Veränderung |
|---|---|---|---|
| Nettoumsatz (Mio. ¥) | 25.240 | 25.478 | −0,9 % |
| Rohertrag (Mio. ¥) | 6.250 | 6.391 | −2,2 % |
| Rohmarge | 24,8 % | 25,1 % | −0,3 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 6.408 | 6.227 | +2,9 % |
| Betriebsergebnis (Mio. ¥) | −157 | 163 | von Gewinn zu Verlust |
| Operative Marge | −0,6 % | 0,6 % | −1,3 pp |
| Ordentliches Ergebnis (Mio. ¥) | −176 | 153 | von Gewinn zu Verlust |
| Ergebnis vor Steuern (Mio. ¥) | −321 | 152 | von Gewinn zu Verlust |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | −202 | 67 | von Gewinn zu Verlust |
| Gesamtergebnis (Mio. ¥) | −175 | 62 | von Gewinn zu Verlust |
| Ergebnis je Aktie (¥) | −14,66 | 4,92 | von Gewinn zu Verlust |
| Einzelhandel — Umsatz (Mio. ¥) | 24.723 | 25.038 | −1,3 % |
| Einzelhandel — Segmentergebnis (Mio. ¥) | −196 | 109 | von Gewinn zu Verlust |
| Marketing — Umsatz (Mio. ¥) | 539 | 498 | +8,2 % |
| Marketing — Segmentergebnis (Mio. ¥) | −17 | 2 | von Gewinn zu Verlust |
| Sonstige — Umsatz (Mio. ¥) | 61 | 51 | +18,8 % |
| Sonstige — Segmentergebnis (Mio. ¥) | 10 | 10 | +3,9 % |
| Bilanzsumme (Mio. ¥) | 50.724 | 45.153 | +12,3 % |
| Nettovermögen (Mio. ¥) | 10.043 | 10.218 | −1,7 % |
| Kassenbestand und Bankguthaben (Mio. ¥) | 4.869 | 1.483 | +228,3 % |
| Verbindlichkeiten aus Lieferungen und Leistungen (Mio. ¥) | 15.471 | 10.131 | +52,7 % |
| Eigenkapitalquote | 19,6 % | 22,4 % | −2,8 pp |
| Jahresdividende je Aktie (¥) | — | 0,00 | — |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.