Umsatz plus 54% – aus Verlust wird Gewinn
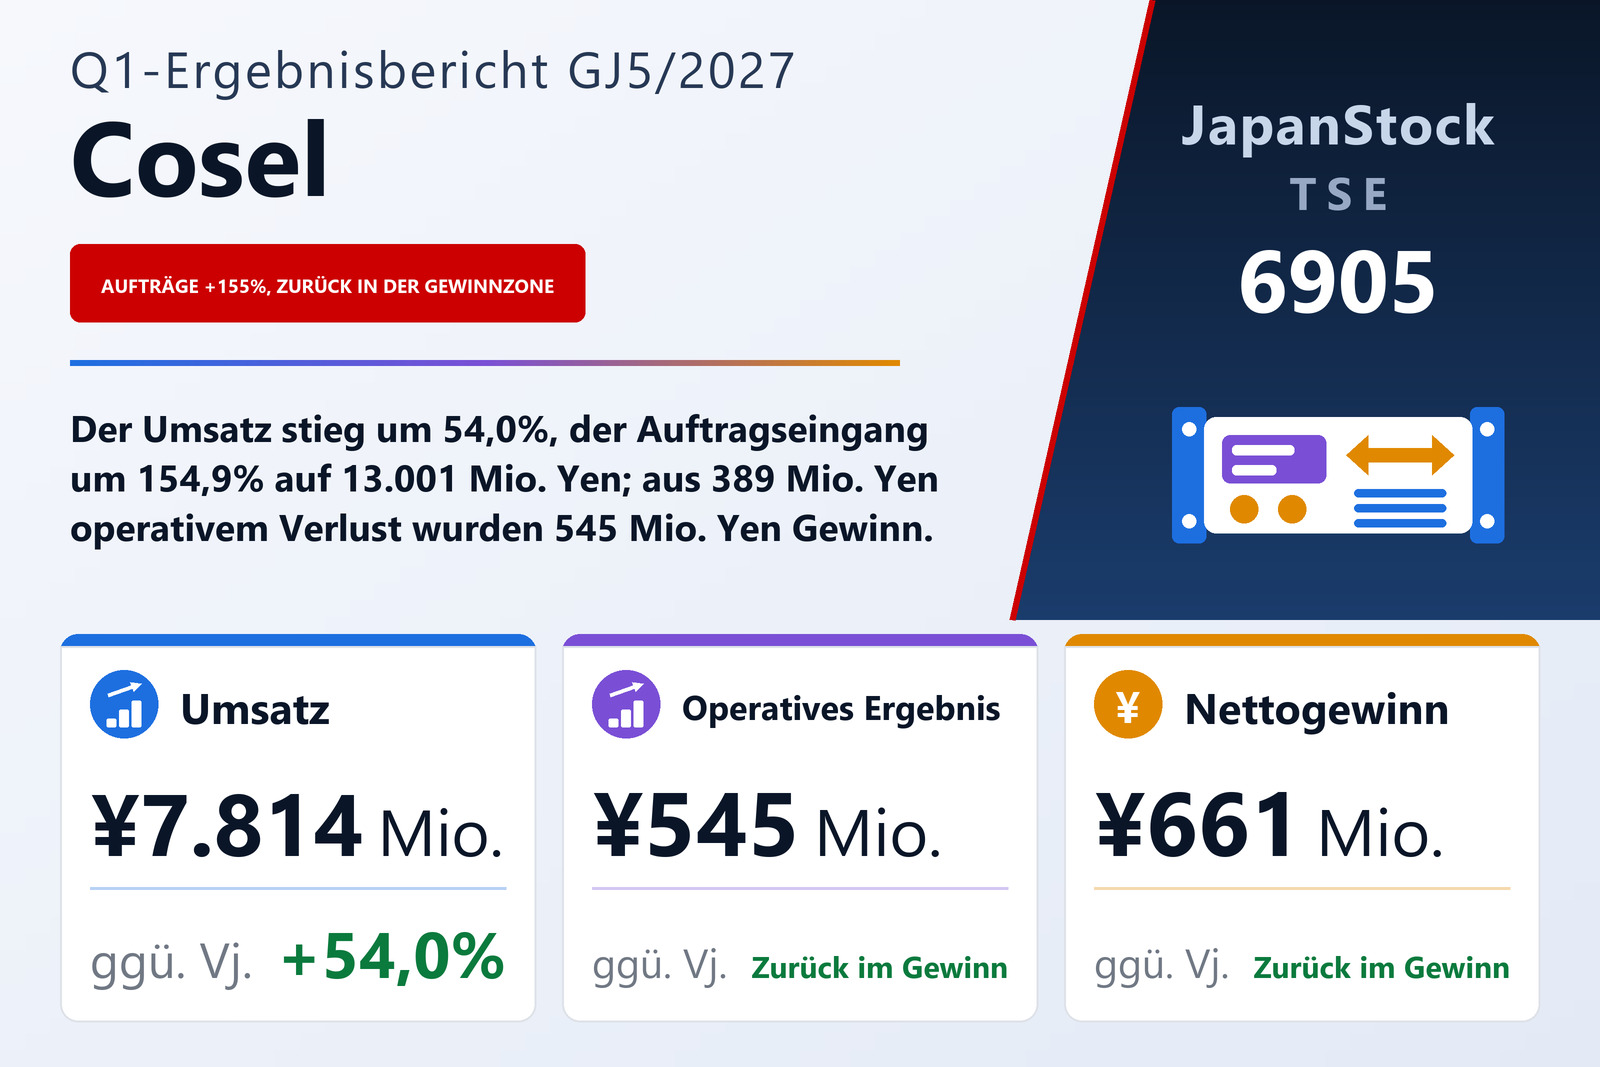
Cosel Co., Ltd. (TSE: 6905), Hersteller von Einbau- und Platinen-Stromversorgungen sowie Entstörfiltern, veröffentlichte am 18. September 2026 nach japanischen Rechnungslegungsstandards (J-GAAP) seine Konzernzahlen für das erste Quartal des im Mai 2027 endenden Geschäftsjahres, also die drei Monate vom 21. Mai bis 20. August 2026. Der Umsatz stieg um 54,0% auf 7.814 Mio. Yen von 5.075 Mio. Yen. Das operative Ergebnis erreichte 545 Mio. Yen nach einem operativen Verlust von 389 Mio. Yen im Vorjahr, das ordentliche Ergebnis 580 Mio. Yen nach einem Verlust von 79 Mio. Yen und der den Anteilseignern des Mutterunternehmens zurechenbare Gewinn 661 Mio. Yen nach einem Verlust von 68 Mio. Yen. Das Ergebnis je Aktie lag bei 16,08 Yen nach einem Verlust von 1,67 Yen je Aktie.
Den Umschwung führt der Bericht auf die Nachfrage zurück. Der Auftragseingang stieg um 154,9% auf 13.001 Mio. Yen, der Auftragsbestand lag am 20. August bei 17.898 Mio. Yen und damit 94,2% über dem Vorjahr. Das Unternehmen verweist auf die weiter wachsende Halbleiternachfrage für Server und Rechenzentren, getrieben von der KI-gestützten Digitalisierung der Gesellschaft, sowie auf eine Erholung in den Märkten für Automobil- und Industrieausrüstung. Auf eigener Seite nennt es Kundenbesuche, eine engere Abstimmung zwischen Vertrieb und Entwicklung und Angebote rund um neue Produkte; Produkte der neuen Marke COSELSYNC. und LITEON-Produkte, die über die Partnerschaft mit LITE-ON TECHNOLOGY CORPORATION vertrieben werden, tragen allmählich zum Umsatz bei.
Bruttomarge steigt um 4,2 Punkte, Vertriebs- und Verwaltungskosten nur um 5,5%
Die Herstellungskosten stiegen um 45,3% auf 5.489 Mio. Yen und damit langsamer als der Umsatz; der Bruttogewinn kletterte um 79,2% auf 2.324 Mio. Yen, und die Bruttomarge weitete sich von 25,6% auf 29,7%. Die Vertriebs- und Verwaltungskosten nahmen nur um 5,5% auf 1.779 Mio. Yen zu. Der Bericht räumt höhere Materialpreise sowie gestiegene Personal- und sonstige Aufwendungen ein, spricht aber von einer deutlichen Verbesserung der Ertragskraft durch die Umsatzerholung. Die operative Marge betrug 7,0% nach minus 7,7% im Vorjahr.
Unterhalb der operativen Ebene lief der Vergleich in die andere Richtung. Die nicht operativen Erträge sanken auf 70 Mio. Yen von 312 Mio. Yen; im Vorjahr waren darin ein Währungsgewinn von 198 Mio. Yen und erhaltene Entschädigungen von 53 Mio. Yen enthalten. In diesem Quartal fiel stattdessen ein Währungsverlust von 34 Mio. Yen an, sodass das ordentliche Ergebnis bei 580 Mio. Yen lag. Ein außerordentlicher Ertrag von 355 Mio. Yen aus der Abwicklung von Beteiligungsgesellschaften, den der Bericht mit der Übertragung der Anteile an der Konzerntochter Powerbox International AB verbindet, hob das Ergebnis vor Steuern auf 929 Mio. Yen. Nach Ertragsteuern von 267 Mio. Yen blieb ein Nettogewinn von 661 Mio. Yen. Das Gesamtergebnis stieg um 63,1% auf 824 Mio. Yen.
Einbau-Netzteile vorn; Japan dreht ins Segmentplus
Nach Produkten stieg der Umsatz mit Einbau-Stromversorgungen um 77,7% auf 4.307 Mio. Yen, mit Platinen-Stromversorgungen um 47,6% auf 1.819 Mio. Yen und mit Entstörfiltern um 77,9% auf 460 Mio. Yen, während die PRBX-Produkte – das von Powerbox International AB entwickelte, gefertigte und vertriebene Sortiment – um 5,7% auf 1.226 Mio. Yen zulegten. Der Auftragseingang bei Einbau-Stromversorgungen stieg um 219,2% auf 7.357 Mio. Yen.
Im Segment Produktion und Vertrieb Japan wuchs der Umsatz mit externen Kunden um 81,3% auf 4.806 Mio. Yen, und das Segment erzielte 535 Mio. Yen nach einem Verlust von 291 Mio. Yen. Der Bericht beschreibt eine rasch steigende Nachfrage im Zusammenhang mit Halbleiterfertigungsanlagen, verweist aber auf Versorgungsrisiken bei Speicherchips und Leiterplatten, die den Ausblick unsicherer machen. Vertrieb Nordamerika wuchs dank Großaufträgen um 81,5% auf 569 Mio. Yen und drehte von einem Verlust von 15 Mio. Yen auf einen Gewinn von 80 Mio. Yen. Vertrieb Asien legte um 56,4% auf 922 Mio. Yen zu, da Kunden ihre Lagerbestände abbauten und Großprojekte beitrugen; der Gewinn stieg um 246,8% auf 61 Mio. Yen.
Produktion und Vertrieb Europa war die Ausnahme. Laut Bericht befindet sich die Nachfrage dort seit dem vorigen Geschäftsjahr in einer Anpassungsphase, und die Kunden passten ihre Bestellungen weiter an; der externe Umsatz sank um 0,3% auf 1.515 Mio. Yen, und der Segmentverlust weitete sich auf 207 Mio. Yen von 184 Mio. Yen aus. Produktion China, das nur innerhalb des Konzerns verkauft, steigerte seine Umsätze zwischen Segmenten mit wachsender Produktion um 130,2% auf 876 Mio. Yen und erzielte 73 Mio. Yen nach einem Verlust von 13 Mio. Yen.
Liquidität sinkt nach der Dividende; Eigenkapitalquote bei 84%
Die Bilanzsumme stieg zum 20. August auf 61.704 Mio. Yen von 60.576 Mio. Yen zum Geschäftsjahresende am 20. Mai. Kassenbestand und Bankguthaben gingen um 1.761 Mio. Yen auf 26.609 Mio. Yen zurück, während Forderungen und Vorräte zunahmen und das Sachanlagevermögen um 1.196 Mio. Yen wuchs, vor allem bei Gebäuden und baulichen Anlagen. Das Nettovermögen sank auf 51.836 Mio. Yen, da Dividenden von 1.151 Mio. Yen den Nettogewinn von 661 Mio. Yen überstiegen. Die Eigenkapitalquote lag bei 84,0% nach 86,1%. Eine Kapitalflussrechnung für das Quartal wurde nicht erstellt; die Abschreibungen beliefen sich auf 312 Mio. Yen.
Prognosen angepasst, Powerbox verlässt den Konzern
Cosel passte am selben Tag die Halbjahres- und die Jahresprognose an und verwies auf den Verlauf des ersten Quartals sowie auf das wirtschaftliche Umfeld und die Marktentwicklung. Für das Halbjahr erwartet das Unternehmen nun einen Umsatz von 15.380 Mio. Yen (+38,1%) und ein operatives Ergebnis von 970 Mio. Yen, für das Gesamtjahr einen Umsatz von 31.800 Mio. Yen (+27,0%), ein operatives Ergebnis von 2.300 Mio. Yen, ein ordentliches Ergebnis von 2.400 Mio. Yen und einen Nettogewinn von 2.600 Mio. Yen bzw. 63,21 Yen je Aktie. Das erste Quartal erreichte 24,6% der Umsatzprognose und 23,7% der Prognose für das operative Ergebnis. Die Dividendenprognose bleibt unverändert bei 60,00 Yen je Aktie für das Jahr (30,00 Yen Zwischen- und 30,00 Yen Schlussdividende) nach 55,00 Yen im Vorjahr.
Der am 20. Mai 2026 vereinbarte Verkauf sämtlicher Anteile an Powerbox International AB wurde am 1. September 2026 abgeschlossen. Cosel rechnet im zweiten Quartal mit einem weiteren außerordentlichen Ertrag aus der Abwicklung von Beteiligungsgesellschaften – dessen Höhe sich mit der endgültigen Anpassung des Kaufpreises noch ändern kann – und erklärt, der derzeit erwartete Effekt sei in den angepassten Prognosen berücksichtigt. Powerbox International AB und ihre Tochtergesellschaften sollen ab dem zweiten Quartal aus dem Konsolidierungskreis ausscheiden.
| Kennzahl | Q1 GJ5/2027 | Q1 GJ5/2026 | Veränderung |
|---|---|---|---|
| Umsatz (Mio. ¥) | 7.814 | 5.075 | +54,0 % |
| Rohertrag (Mio. ¥) | 2.324 | 1.297 | +79,2 % |
| Rohmarge | 29,7 % | 25,6 % | +4,2 pp |
| Vertriebs- und Verwaltungskosten (Mio. ¥) | 1.779 | 1.687 | +5,5 % |
| Betriebsergebnis (Mio. ¥) | 545 | −389 | von Verlust zu Gewinn |
| Operative Marge | 7,0 % | −7,7 % | +14,6 pp |
| Ordentliches Ergebnis (Mio. ¥) | 580 | −79 | von Verlust zu Gewinn |
| Ergebnis vor Steuern (Mio. ¥) | 929 | −79 | von Verlust zu Gewinn |
| Konzernergebnis (Anteil der Muttergesellschaft) (Mio. ¥) | 661 | −68 | von Verlust zu Gewinn |
| Gesamtergebnis (Mio. ¥) | 824 | 505 | +63,1 % |
| Ergebnis je Aktie (¥) | 16,08 | −1,67 | von Verlust zu Gewinn |
| Auftragseingang (Mio. ¥) | 13.001 | — | +154,9 % |
| Auftragsbestand (Mio. ¥) | 17.898 | — | +94,2 % |
| Produktion und Vertrieb Japan — Umsatz (Mio. ¥) | 4.806 | 2.651 | +81,3 % |
| Produktion und Vertrieb Japan — Segmentergebnis (Mio. ¥) | 535 | −291 | von Verlust zu Gewinn |
| Vertrieb Nordamerika — Umsatz (Mio. ¥) | 569 | 313 | +81,5 % |
| Vertrieb Nordamerika — Segmentergebnis (Mio. ¥) | 80 | −15 | von Verlust zu Gewinn |
| Produktion und Vertrieb Europa — Umsatz (Mio. ¥) | 1.515 | 1.520 | −0,3 % |
| Produktion und Vertrieb Europa — Segmentergebnis (Mio. ¥) | −207 | −184 | Verlust ausgeweitet |
| Vertrieb Asien — Umsatz (Mio. ¥) | 922 | 589 | +56,4 % |
| Vertrieb Asien — Segmentergebnis (Mio. ¥) | 61 | 17 | +246,8 % |
| Produktion China — Umsätze zwischen Segmenten (Mio. ¥) | 876 | 380 | +130,2 % |
| Produktion China — Segmentergebnis (Mio. ¥) | 73 | −13 | von Verlust zu Gewinn |
| Bilanzsumme (Mio. ¥) | 61.704 | 60.576 | +1,9 % |
| Nettovermögen (Mio. ¥) | 51.836 | 52.163 | −0,6 % |
| Kassenbestand und Bankguthaben (Mio. ¥) | 26.609 | 28.370 | −6,2 % |
| Eigenkapitalquote | 84,0 % | 86,1 % | −2,1 pp |
| Prognose GJ5/2027 — Umsatz (Mio. ¥) | 31.800 | — | +27,0 % |
| Prognose GJ5/2027 — Betriebsergebnis (Mio. ¥) | 2.300 | — | n.a. |
| Prognose GJ5/2027 — ordentliches Ergebnis (Mio. ¥) | 2.400 | — | +798,1 % |
| Prognose GJ5/2027 — Periodenergebnis (Mio. ¥) | 2.600 | — | n.a. |
| Prognose GJ5/2027 — Ergebnis je Aktie (¥) | 63,21 | — | — |
| Jahresdividende je Aktie (¥) | 60,00 | 55,00 | +9,1 % |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.