Größere Kunden, größere Projekte
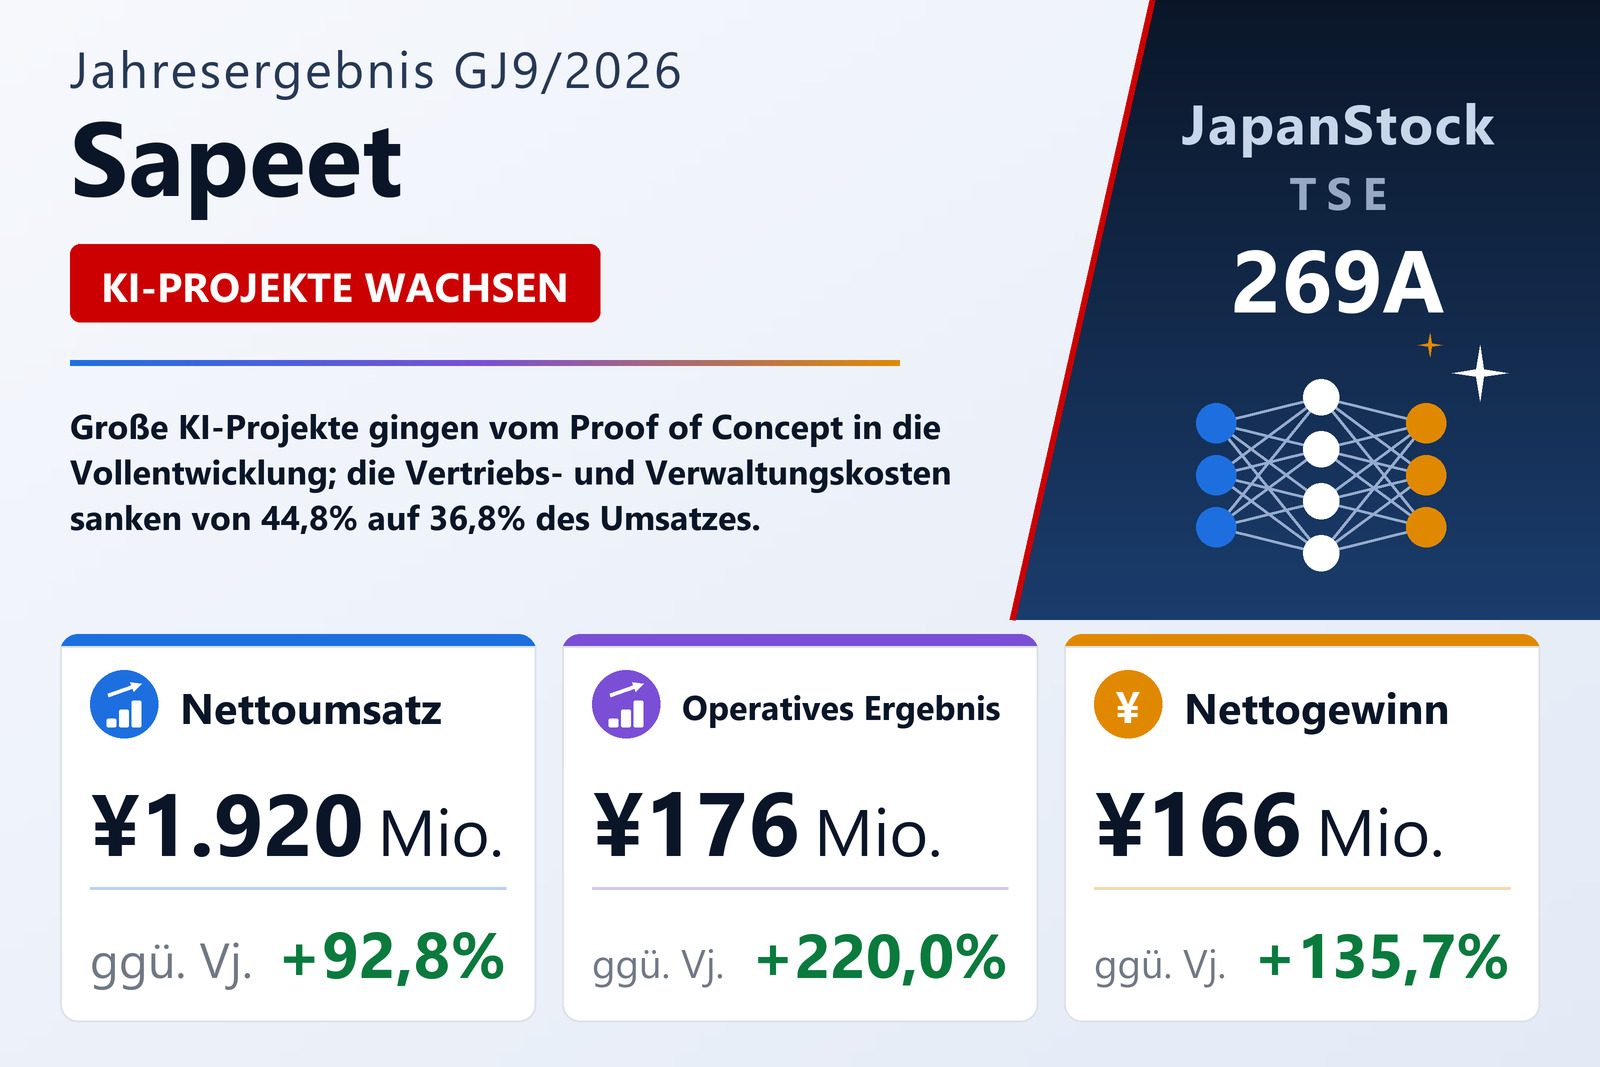
Sapeet Co., Ltd. (TSE: 269A), ein Tokioter Entwickler von KI-Lösungen und KI-Produkten, die es in einem einzigen Segment Expert AI zusammenfasst, legte am 12. November 2026 den Einzelabschluss für das GJ9/2026 vom 1. Oktober 2025 bis 30. September 2026 nach japanischen Rechnungslegungsstandards vor. Der Nettoumsatz stieg um 92,8% auf 1.920 Mio. Yen, das operative Ergebnis um 220,0% auf 176 Mio. Yen, das ordentliche Ergebnis um 292,9% auf 177 Mio. Yen und der Nettogewinn um 135,7% auf 166 Mio. Yen oder 103,17 Yen je Aktie. Am stärksten wuchs nach Angaben des Unternehmens das KI-Lösungsgeschäft, getragen von der Konzentration auf große Kunden und Großprojekte und davon, dass mehr bestehende Projekte vom Proof of Concept in die Vollentwicklung übergingen; die KI-Produkte – ShiseiKarte, MultiKarte und der SaaS-Rollenspieltrainer SAPI Roleplay – gewannen Konten hinzu.
Die Umsatzkosten stiegen wegen höherer Personal- und Fremdleistungskosten um 109,4% auf 1.037 Mio. Yen, was Sapeet teils auf strategische Angebote für Projekte mit Wachstumspotenzial und für KI-Agenten zurückführte; der Rohertrag wuchs daher langsamer, um 76,3% auf 883 Mio. Yen. Die Vertriebs- und Verwaltungskosten stiegen durch Neueinstellungen, mehr Forschung und Entwicklung und eine größere Bürofläche um 58,5% auf 706 Mio. Yen, ihr Anteil am Umsatz sank aber von 44,8% auf 36,8%, wodurch die operative Marge von 5,5% auf 9,2% stieg. Als außerordentlicher Verlust wurde eine Abschreibung von 7 Mio. Yen auf wenig genutzte Software gebucht. Die Bilanzsumme stieg auf 823 Mio. Yen, während 119 Mio. Yen für Aktienrückkäufe dazu beitrugen, die Eigenkapitalquote von 83,4% auf 70,4% zu senken.
Mehr Investitionen für das GJ9/2027 geplant
Für das GJ9/2027 erwartet Sapeet einen Nettoumsatz von 2.700 Mio. Yen (+40,6%), ein operatives Ergebnis von 217 Mio. Yen (+22,9%) und ein ordentliches Ergebnis von 218 Mio. Yen (+22,6%). Das Unternehmen rechnet mit anhaltend starker Nachfrage nach KI-Lösungen und damit, dass SAPI Roleplay neben ShiseiKarte und MultiKarte zu einem tragenden Produkt wird, und will nach einem über den eigenen Erwartungen liegenden GJ9/2026 die Investitionen beschleunigen, um eine Basis für mittel- bis langfristiges Wachstum zu schaffen. Der Nettogewinn soll um 9,8% auf 150 Mio. Yen sinken, weil die Steuerlast steigt, sobald die steuerlichen Verlustvorträge aufgebraucht sind. Eine Dividende ist nicht vorgesehen.
| Kennzahl | GJ9/2026 | GJ9/2025 | Veränderung |
|---|---|---|---|
| Nettoumsatz (Mio. ¥) | 1.920 | 996 | +92,8 % |
| Betriebsergebnis (Mio. ¥) | 176 | 55 | +220,0 % |
| Ordentliches Ergebnis (Mio. ¥) | 177 | 45 | +292,9 % |
| Periodenergebnis (Mio. ¥) | 166 | 70 | +135,7 % |
| Ergebnis je Aktie (¥) | 103,17 | 45,25 | +128,0 % |
| Operative Marge | 9,2 % | 5,5 % | +3,7 pp |
| Bilanzsumme (Mio. ¥) | 823 | 597 | +37,7 % |
| Nettovermögen (Mio. ¥) | 579 | 498 | +16,2 % |
| Eigenkapitalquote | 70,4 % | 83,4 % | −13,0 pp |
| Prognose GJ9/2027 — Umsatz (Mio. ¥) | 2.700 | — | +40,6 % |
| Prognose GJ9/2027 — Betriebsergebnis (Mio. ¥) | 217 | — | +22,9 % |
| Prognose GJ9/2027 — ordentliches Ergebnis (Mio. ¥) | 218 | — | +22,6 % |
| Prognose GJ9/2027 — Periodenergebnis (Mio. ¥) | 150 | — | −9,8 % |
| Jahresdividende je Aktie (¥) | 0,00 | 0,00 | unverändert |
JapanStockPulse stellt ausschließlich informative Inhalte bereit und stellt keine Anlageberatung dar. Die Zahlen stammen aus dem veröffentlichten Ergebnisbericht des Unternehmens und können nachträglich revidiert werden.