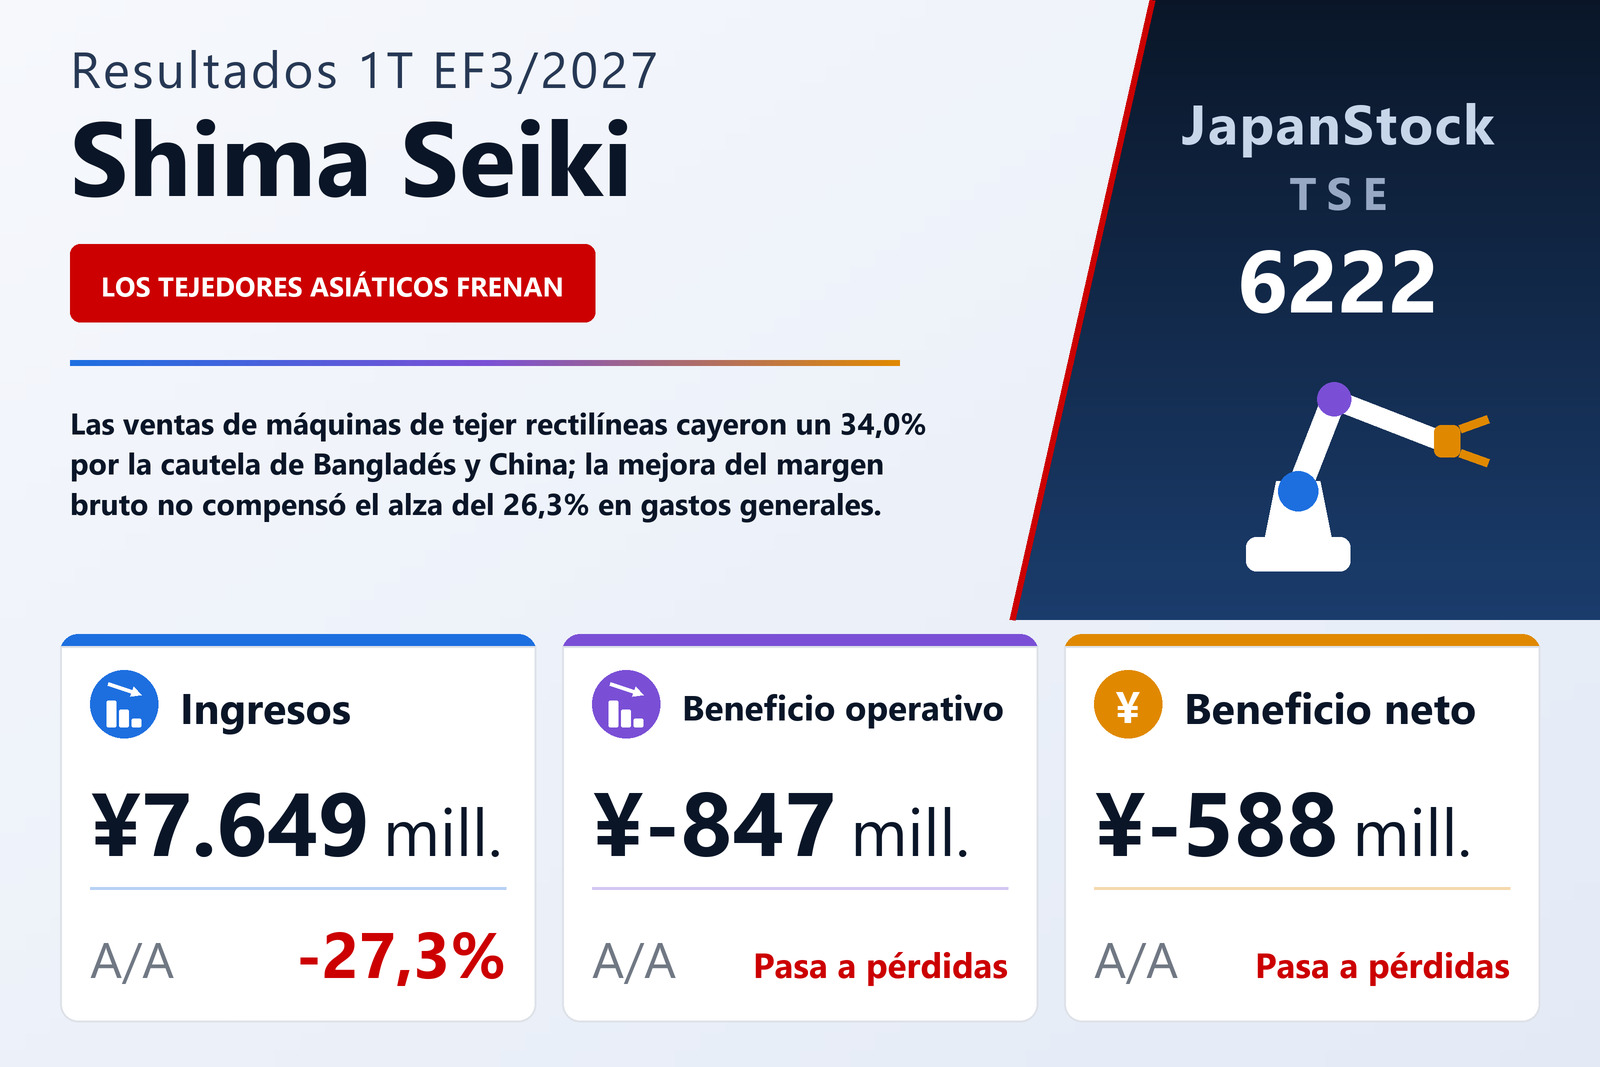
Los ingresos cayeron un 27,3% y el beneficio operativo, el ordinario y el neto pasaron a pérdidas
Shima Seiki Mfg., Ltd. (TSE: 6222), fabricante de máquinas de tejer rectilíneas informatizadas, publicó el 31 de julio de 2026 sus resultados consolidados del primer trimestre del EF3/2027, del 1 de abril al 30 de junio de 2026, bajo normas contables japonesas. Los ingresos cayeron un 27,3% hasta 7.649 millones de yenes desde 10.519 millones, y el grupo pasó a una pérdida operativa de 847 millones desde un beneficio operativo de 307 millones un año antes. El beneficio ordinario de 1.012 millones se convirtió en una pérdida ordinaria de 500 millones, y el beneficio atribuible a los propietarios de la matriz de 907 millones en una pérdida de 588 millones, es decir, 17,35 yenes por acción frente a un beneficio de 26,36.
Un mejor margen bruto, desbordado por el menor volumen y unos gastos generales más altos
El informe dice que el margen bruto mejoró, y los estados financieros lo confirman. El coste de ventas cayó un 36,4% hasta 4.462 millones, más deprisa que los ingresos, de modo que el beneficio bruto solo retrocedió un 9,0% hasta 3.187 millones y el margen bruto se amplió del 33,3% al 41,7%. Lo que llevó el trimestre a pérdidas fue el otro lado de la cuenta: los gastos de venta, generales y administrativos subieron un 26,3% hasta 4.035 millones desde 3.195 millones, un aumento de 840 millones en un trimestre en que el beneficio bruto bajó 315 millones. En la conciliación por segmentos, los gastos corporativos —principalmente gastos generales y de administración e I+D no asignados a ningún segmento— pasaron de 1.212 millones a 1.740 millones. El informe no desglosa el aumento de esos gastos ni explica a qué se debe.
Por debajo de la línea operativa, el colchón fue más delgado que un año antes. Los ingresos no operativos bajaron de 763 millones a 430 millones, sobre todo porque la ganancia por tipo de cambio se redujo de 453 millones a 111 millones, mientras que los gastos por intereses subieron de 26 millones a 80 millones. Ninguno de los dos trimestres tuvo partidas extraordinarias, por lo que la pérdida antes de impuestos coincidió con la pérdida ordinaria de 500 millones; tras 87 millones de impuestos, la pérdida neta del trimestre fue de 587 millones, de los que 588 millones correspondieron a los propietarios de la matriz. Aun así, el resultado global fue positivo, de 752 millones, un 28,3% más, porque un aumento de 675 millones en las plusvalías latentes de valores y una ganancia de 652 millones por conversión de moneda extranjera compensaron con creces la pérdida.
Los compradores asiáticos se retrajeron; el punto de lujo italiano resistió
El segmento principal, Máquinas de tejer rectilíneas, en torno al 70% de los ingresos, cayó un 34,0% hasta 5.317 millones desde 8.054 millones, y su beneficio de segmento bajó un 41,7% hasta 554 millones desde 951 millones. La explicación del informe es concreta. En Bangladés y China, los principales mercados asiáticos, la competencia se endureció y los clientes se mostraron cautos con la inversión, por lo que las unidades vendidas bajaron. Un modelo de máquina de tejer menguada de mejor relación coste-prestaciones se prepara para un despliegue completo a partir del segundo semestre, y sus ventas en el trimestre fueron limitadas. En Europa, la demanda de prendas de punto de alto valor, sobre todo para marcas de lujo, se mantuvo firme en Italia y aumentaron las unidades vendidas de máquinas de tejer menguado, pero no lo suficiente para compensar Asia.
Los ingresos por ubicación del cliente muestran lo mismo. Las ventas a Asia cayeron un 51,7% hasta 2.875 millones desde 5.953 millones, lo que redujo el peso de la región en los ingresos del grupo del 56,6% al 37,6%, y las ventas a Oriente Medio bajaron un 63,1% hasta 268 millones desde 726 millones. Europa subió un 28,5% hasta 2.446 millones desde 1.903 millones, y otras regiones hasta 588 millones desde 435 millones, mientras que Japón apenas varió, con 1.470 millones frente a 1.500 millones. El informe no da una causa específica para la caída en Oriente Medio.
Los sistemas de diseño y las máquinas de guantes y calcetines cayeron con el negocio principal
Los ingresos de Sistemas de diseño cayeron un 20,4% hasta 558 millones desde 701 millones, y el beneficio de segmento un 83,5% hasta 29 millones desde 176 millones. Según el informe, el software de diseño APEXFiz y las máquinas de corte automático P-CAM vendieron en línea con el año anterior, pero las ventas del sistema SDS-ONE APEX bajaron junto con las de máquinas de tejer. Los ingresos de Máquinas de tejer guantes y calcetines se desplomaron un 89,3% hasta 21 millones desde 196 millones, y el segmento registró una pérdida de 11 millones frente a un beneficio de 25 millones. El negocio de Otros —principalmente piezas para las máquinas de tejer y los sistemas de diseño, y reparación y mantenimiento— fue el único que creció, con ingresos un 11,8% mayores, hasta 1.752 millones, aunque su beneficio bajó un 12,8% hasta 319 millones.
Los pedidos dan una señal más estable que las ventas. Para los tres segmentos sobre los que se informa en conjunto, los pedidos del primer trimestre fueron de 6.414 millones, un 3,3% más, y la cartera de pedidos a 30 de junio era de 4.857 millones, un 4,7% más. Los pedidos de Máquinas de tejer rectilíneas fueron de 5.532 millones, prácticamente sin cambios, y los de Sistemas de diseño subieron un 33,1% hasta 827 millones. Así, los pedidos superaron las ventas conjuntas de esos tres segmentos en el trimestre, de 5.897 millones. El informe solo publica las tasas de variación, no los importes de pedidos del año anterior.
Subieron tanto la tesorería como la deuda a corto plazo
El activo total aumentó un 2,2% hasta 111.960 millones desde 109.531 millones a 31 de marzo de 2026, sobre todo porque el efectivo y los depósitos subieron a 25.194 millones desde 21.295 millones. El pasivo creció 2.073 millones hasta 29.222 millones, principalmente por los préstamos a corto plazo, que pasaron a 9.100 millones desde 6.200 millones; los préstamos a largo plazo bajaron a 5.001 millones desde 6.667 millones. Las cuentas comerciales por cobrar se redujeron a 34.678 millones desde 36.893 millones. El patrimonio neto avanzó ligeramente hasta 82.737 millones, y la ratio de solvencia bajó 1,3 puntos hasta el 73,9%. El balance recoge además 11.214 millones de créditos en situación concursal dentro de las inversiones, frente a los que se mantiene una provisión no corriente para insolvencias de 9.387 millones. Desde este trimestre el grupo contabiliza además Innovation Factory por el método de la participación, que aportó una ganancia de 7 millones.
Previsión y dividendo sin cambios, con casi todo el ejercicio por delante
Shima Seiki mantuvo la previsión del EF3/2027 que publicó el 8 de mayo de 2026: ingresos de 41.000 millones (+22,4%), beneficio operativo de 300 millones, beneficio ordinario de 1.000 millones (+246,3%) y beneficio atribuible a los propietarios de la matriz de 900 millones (+5,1%), o 26,53 yenes por acción. El primer trimestre aportó el 18,7% de los ingresos previstos y una pérdida operativa de 847 millones, de modo que alcanzar el objetivo exige unos 33.351 millones de ingresos y 1.147 millones de beneficio operativo en los nueve meses restantes. El informe apunta al despliegue en el segundo semestre de la máquina de tejer menguada de mejor relación coste-prestaciones y a una dirección de reforma estructural creada para mejorar los resultados, que revisa el desarrollo, las compras, la fabricación, y las ventas y el servicio, e incorpora talento externo. El ejercicio en curso es el último del plan a medio plazo Ever Onward 2026.
La previsión de dividendo también se mantuvo, en 10,00 yenes a cuenta y 10,00 yenes al cierre, para un total anual de 20,00 yenes, igual que en el EF3/2026, en torno al 75% de los 26,53 yenes de beneficio por acción previstos.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 7.649 | 10.519 | −27,3% |
| Beneficio bruto (millones de ¥) | 3.187 | 3.502 | −9,0% |
| Margen bruto | 41,7% | 33,3% | +8,4 pt |
| Gastos de venta y administración (millones de ¥) | 4.035 | 3.195 | +26,3% |
| Beneficio operativo (millones de ¥) | −847 | 307 | de beneficio a pérdida |
| Beneficio ordinario (millones de ¥) | −500 | 1.012 | de beneficio a pérdida |
| Beneficio neto atribuible a la matriz (millones de ¥) | −588 | 907 | de beneficio a pérdida |
| Resultado global (millones de ¥) | 752 | 586 | +28,3% |
| BPA (¥) | −17,35 | 26,36 | de beneficio a pérdida |
| Máquinas de tejer rectilíneas — ingresos (millones de ¥) | 5.317 | 8.054 | −34,0% |
| Máquinas de tejer rectilíneas — beneficio del segmento (millones de ¥) | 554 | 951 | −41,7% |
| Sistemas de diseño — ingresos (millones de ¥) | 558 | 701 | −20,4% |
| Sistemas de diseño — beneficio del segmento (millones de ¥) | 29 | 176 | −83,5% |
| Máquinas de tejer guantes y calcetines — ingresos (millones de ¥) | 21 | 196 | −89,3% |
| Máquinas de tejer guantes y calcetines — beneficio del segmento (millones de ¥) | −11 | 25 | de beneficio a pérdida |
| Otros — ingresos (millones de ¥) | 1.752 | 1.567 | +11,8% |
| Otros — beneficio del segmento (millones de ¥) | 319 | 366 | −12,8% |
| Pedidos recibidos (millones de ¥) | 6.414 | — | +3,3% |
| Cartera de pedidos (millones de ¥) | 4.857 | — | +4,7% |
| Activos totales (millones de ¥) | 111.960 | 109.531 | +2,2% |
| Patrimonio neto (millones de ¥) | 82.737 | 82.382 | +0,4% |
| Ratio de fondos propios | 73,9% | 75,2% | −1,3 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 41.000 | — | +22,4% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 300 | — | n.s. |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 1.000 | — | +246,3% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 900 | — | +5,1% |
| Previsión EF3/2027 — BPA (¥) | 26,53 | — | — |
| Dividendo anual por acción (¥) | 20,00 | 20,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.