Ingresos un 39% más altos, costes un 58% más altos
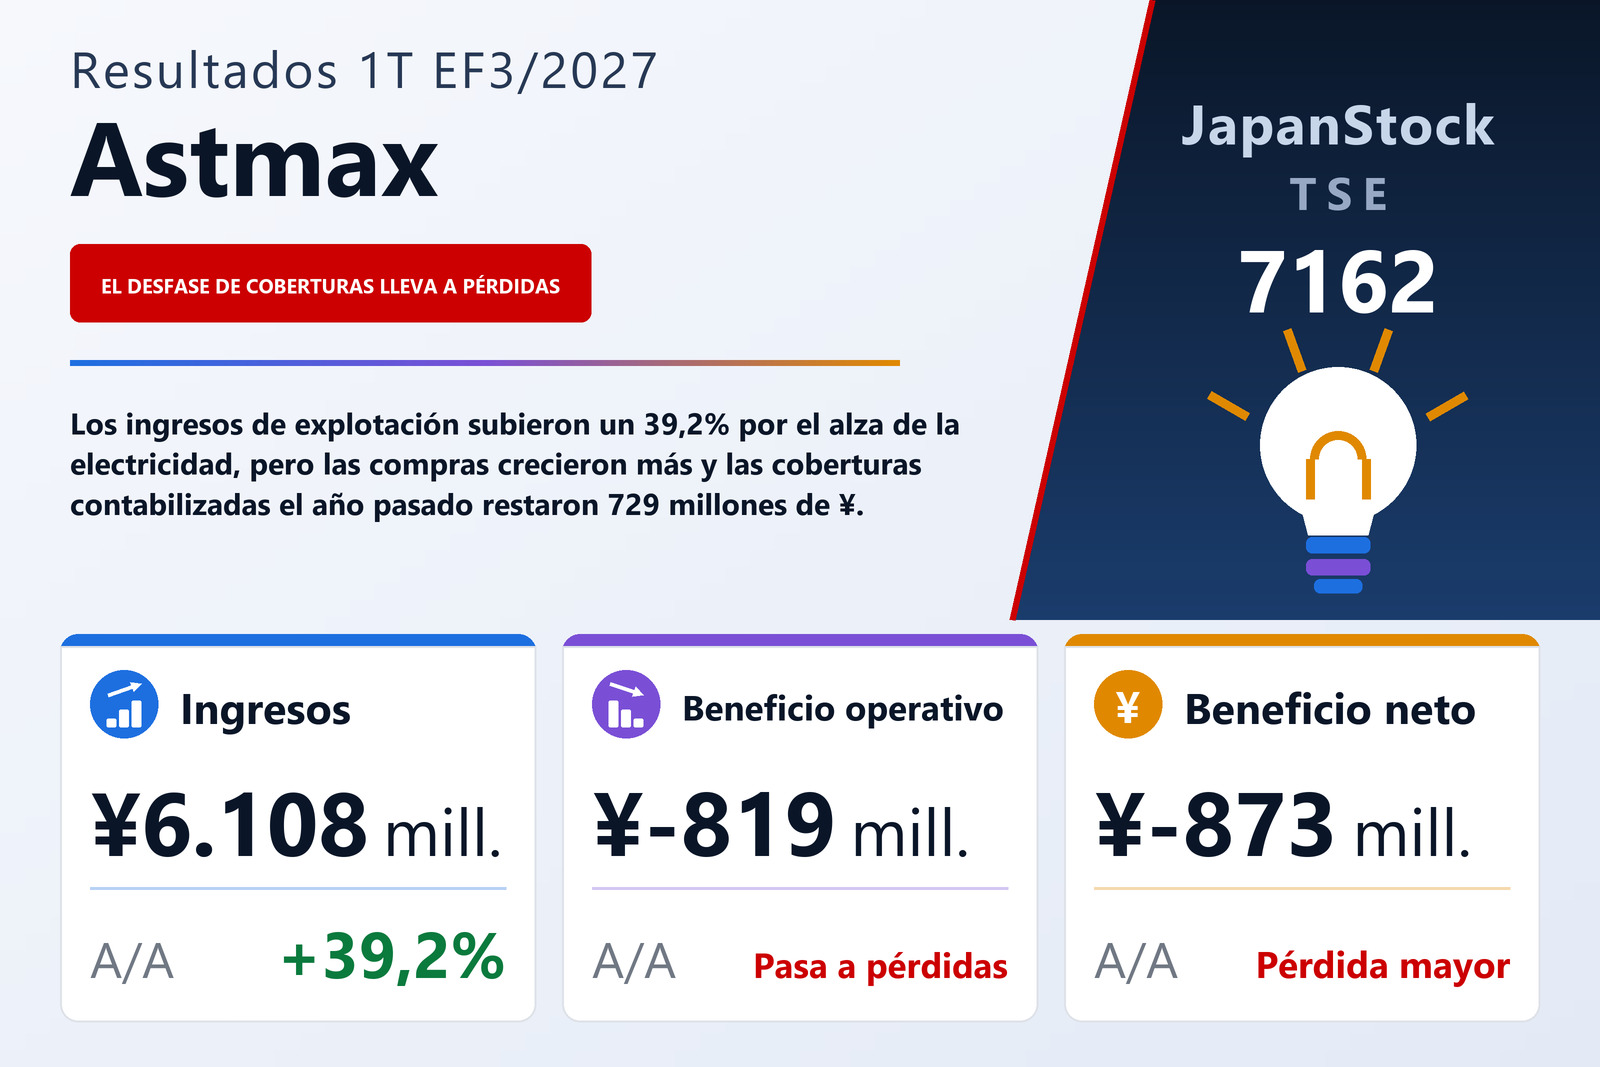
Astmax Co., Ltd. (TSE: 7162), un grupo que aplica el saber hacer acumulado en la negociación financiera y de mercados a un negocio centrado en la energía, publicó el 31 de julio de 2026 sus resultados consolidados del primer trimestre del EF3/2027, del 1 de abril al 30 de junio de 2026, según las normas contables japonesas. Los ingresos de explotación crecieron un 39,2%, hasta 6.108 millones de ¥. La compañía atribuye el aumento al alza de los precios de la electricidad tras el salto del crudo y el gas natural por el agravamiento de la situación en Irán; por negocios, Comercialización de electricidad aportó 1.161 millones, Venta minorista de electricidad 446 millones, Negociación por cuenta propia 62 millones y Energías renovables 55 millones.
Los gastos de explotación, sin embargo, subieron un 57,9%, hasta 6.927 millones de ¥, impulsados por un aumento de 2.478 millones en las compras de electricidad y 62 millones más en honorarios de externalización. El resultado fue una pérdida operativa de 819 millones, frente a un beneficio de 2 millones un año antes.
Una pérdida por desfase de coberturas en la comercialización de electricidad
La explicación de la compañía se centra en el calendario contable. Astmax cubre el riesgo de precio de sus contratos físicos a plazo de electricidad con futuros eléctricos. Los contratos a plazo se contabilizan solo al completarse la entrega, mientras que los futuros son derivados valorados a mercado, de modo que las ganancias y pérdidas de ambas patas caen en periodos distintos. En este trimestre, los resultados de futuros contabilizados en el ejercicio anterior por entregas realizadas en el trimestre, netos de los resultados de futuros contabilizados en el trimestre por entregas posteriores al 30 de junio, sumaron menos 729 millones de ¥. Un año antes, el mismo efecto había mejorado los resultados en 58 millones.
Dicho de forma sencilla, las ganancias de cobertura se reconocieron primero, en el EF3/2026, y las entregas físicas correspondientes solo ahora. Según el criterio ajustado de la propia compañía, los ingresos de explotación y el resultado del segmento de Comercialización de electricidad serían cada uno 729 millones mejores, lo que reduciría la pérdida del segmento de 743 millones a 13 millones. Las cifras de la tabla son las publicadas, sin ajustar.
Por debajo del resultado operativo
Los ingresos no operativos bajaron a 3 millones de ¥ desde 12 millones, sobre todo porque no se repitieron los 10 millones de dividendos cobrados el año anterior, mientras que los gastos no operativos subieron a 29 millones, de ellos 21 millones de intereses. La pérdida ordinaria se amplió a 845 millones desde 10 millones. No hubo partidas extraordinarias. Unos impuestos de 32 millones, casi todos por impuestos diferidos, y una pérdida de 4 millones atribuible a participaciones no dominantes dejaron una pérdida neta atribuible a los propietarios de la dominante de 873 millones, frente a 17 millones un año antes. La pérdida por acción fue de 66,44 ¥, frente a 1,36 ¥.
Todos los segmentos terminan en rojo
Comercialización de electricidad, el mayor negocio, elevó sus ingresos un 38,2%, hasta 4.221 millones de ¥, pero pasó de un beneficio de segmento de 109 millones a una pérdida de 743 millones, el efecto de calendario de las coberturas descrito arriba. Los pedidos mayoristas fueron escasos: los precios más altos volvieron más cautos a los participantes del mercado y, aunque algunos generadores aumentaron sus órdenes de venta a precio fijo, generadores y consumidores se mantuvieron en general a la espera. Crecieron las consultas por sus servicios de gestión externalizada, que incluyen la gestión de oferta y demanda con inteligencia artificial.
Venta minorista de electricidad aumentó sus ingresos un 37,4%, hasta 1.642 millones, gracias al suministro a un gran cliente iniciado en marzo de 2026, a precios eléctricos más altos y a un mayor precio unitario de la contribución por capacidad, pero la competencia en precios comprimió los márgenes y el segmento pasó de un beneficio de 16 millones a una pérdida de 12 millones. Los clientes de muy alta y alta tensión, contados por unidad de facturación, bajaron en 18 respecto al cierre del ejercicio, hasta 465.
Los ingresos de Energías renovables subieron un 29,9%, hasta 257 millones, por un aumento temporal de los ingresos por servicios contratados, pero el segmento pasó de un beneficio de 1 millón a una pérdida de 19 millones: las ventas de energía solar cayeron por la limitación económica de la producción y por un número inusualmente alto de días de mal tiempo en todo el país, subieron las primas de seguros y el proyecto geotérmico de Ebino, en la prefectura de Miyazaki, sigue generando costes antes que ingresos. En junio la compañía decidió pasar una planta solar de la prefectura de Kumamoto del régimen FIT al FIP y añadirle una batería, con la operación bajo FIP prevista para junio de 2027.
Negociación por cuenta propia, el negocio de arbitraje con futuros de materias primas y financieros que se está reduciendo antes de su cierre previsto a finales del EF3/2027, registró ingresos de 47 millones frente a menos 14 millones un año antes, y una pérdida de segmento de 15 millones, menor que la de 100 millones de un año antes. Las distorsiones de mercado en sus productos de arbitraje al cierre del ejercicio anterior se redujeron y todas las posiciones correspondientes se cerraron, pero los ingresos no cubrieron los costes operativos.
Se deshacen los saldos de márgenes y sube la ratio de fondos propios
Los activos totales cayeron un 27,6%, hasta 15.473 millones de ¥, respecto al 31 de marzo de 2026. El activo corriente bajó un 38,5%, hasta 9.318 millones, sobre todo porque los depósitos de garantía disminuyeron en 6.052 millones y el saldo deudor de las posiciones propias en futuros en 1.071 millones; el efectivo y los depósitos subieron a 4.840 millones desde 3.432 millones. En el pasivo, el saldo acreedor de futuros se redujo en 5.386 millones mientras los préstamos a corto plazo aumentaron en 1.023 millones, con lo que el pasivo total cayó un 36,6%, hasta 8.525 millones. El patrimonio neto bajó un 12,4%, hasta 6.948 millones, al disminuir las reservas por ganancias acumuladas en 978 millones, reflejo de la pérdida trimestral y del dividendo final de 8 ¥ por acción pagado en junio. Con un balance más pequeño, la ratio de fondos propios subió al 42,6% desde el 35,4%.
Una ganancia por el proyecto de baterías en camino, pero sin previsión
Tras el cierre del trimestre, el 17 de julio de 2026, el consejo aprobó, y Astmax firmó, acuerdos para transferir los derechos de su proyecto de almacenamiento en baterías conectado a la red en Komoro, prefectura de Nagano, junto con 5.286 metros cuadrados de terreno, a Hulic Co., Ltd., matriz de su accionista principal Hulic Property Solutions. La transferencia se ejecutó el 24 de julio. Astmax no revela el precio, pero prevé contabilizar un beneficio operativo de unos 650 millones de ¥ en el segundo trimestre del EF3/2027. La instalación de iones de litio prevista, de 42 MW / 171 MWh, debe entrar en funcionamiento en diciembre de 2027, y después Astmax prevé actuar como su agregador.
Astmax volvió a no publicar ninguna previsión anual, alegando que el desfase entre los futuros valorados a mercado y los contratos a plazo hace difícil prever los resultados; en su lugar explica la imagen ajustada por calendario en materiales complementarios trimestrales y publica datos mensuales de generación de sus plantas. El dividendo del EF3/2027 está por decidir. La política de la compañía es un índice de reparto de al menos el 30%, teniendo en cuenta los efectos de las coberturas eléctricas, con un mínimo de 7 ¥ por acción hasta el EF3/2028 en el marco de su Visión a medio plazo 2028; por el EF3/2026 pagó 8,00 ¥ por acción.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos de explotación (millones de ¥) | 6.108 | 4.389 | +39,2% |
| Gastos de explotación (millones de ¥) | 6.927 | 4.387 | +57,9% |
| Beneficio operativo (millones de ¥) | −819 | 2 | de beneficio a pérdida |
| Beneficio ordinario (millones de ¥) | −845 | −10 | pérdida ampliada |
| Beneficio neto atribuible a la matriz (millones de ¥) | −873 | −17 | pérdida ampliada |
| BPA (¥) | −66,44 | −1,36 | pérdida ampliada |
| Energías renovables — ingresos (millones de ¥) | 257 | 198 | +29,9% |
| Energías renovables — beneficio del segmento (millones de ¥) | −19 | 1 | de beneficio a pérdida |
| Comercialización de electricidad — ingresos (millones de ¥) | 4.221 | 3.053 | +38,2% |
| Comercialización de electricidad — beneficio del segmento (millones de ¥) | −743 | 109 | de beneficio a pérdida |
| Venta minorista de electricidad — ingresos (millones de ¥) | 1.642 | 1.195 | +37,4% |
| Venta minorista de electricidad — beneficio del segmento (millones de ¥) | −12 | 16 | de beneficio a pérdida |
| Negociación por cuenta propia — ingresos (millones de ¥) | 47 | −14 | n.s. |
| Negociación por cuenta propia — beneficio del segmento (millones de ¥) | −15 | −100 | pérdida reducida |
| Activos totales (millones de ¥) | 15.473 | 21.370 | −27,6% |
| Patrimonio neto (millones de ¥) | 6.948 | 7.931 | −12,4% |
| Fondos propios (millones de ¥) | 6.590 | 7.569 | −12,9% |
| Ratio de fondos propios | 42,6% | 35,4% | +7,2 pt |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.