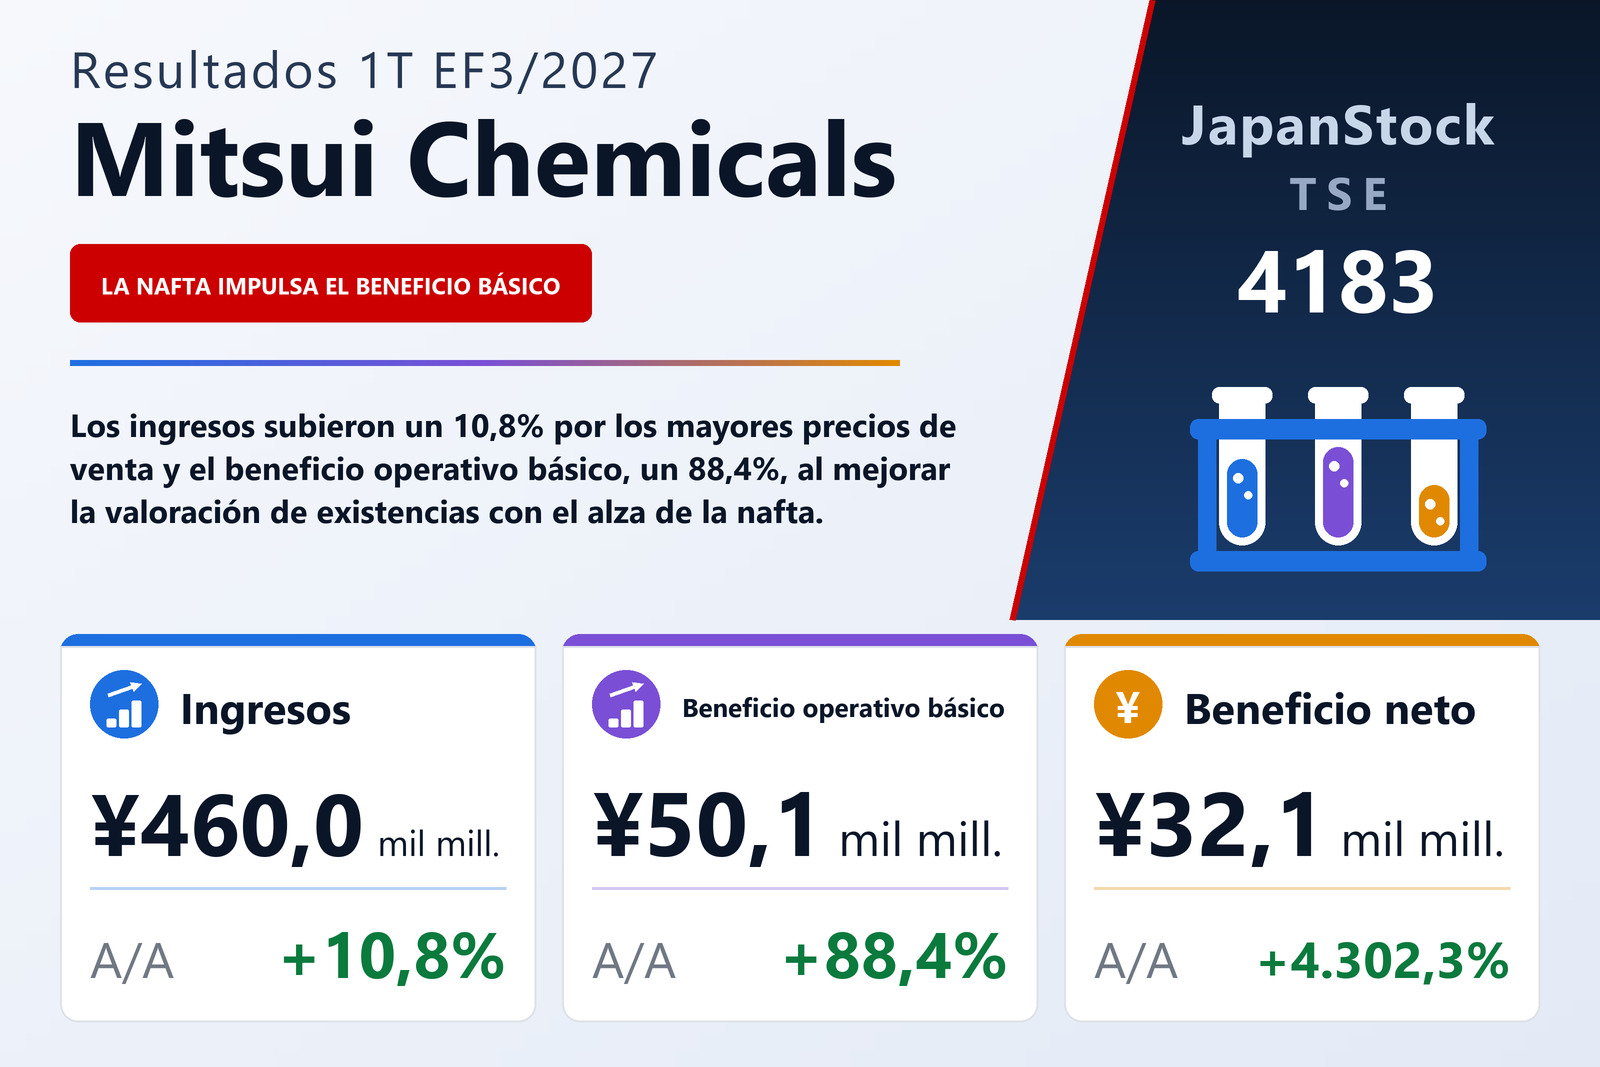
Los precios más altos elevaron los ingresos; la valoración de existencias, el beneficio
Mitsui Chemicals, Inc. (TSE: 4183), el grupo químico cuyos segmentos abarcan desde materiales para el cuidado de la visión y agroquímicos hasta elastómeros, materiales para procesos de semiconductores y productos químicos básicos derivados del etileno, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027, los tres meses del 1 de abril al 30 de junio de 2026, bajo NIIF. Los ingresos crecieron un 10,8% hasta 460.046 millones de yenes, el beneficio operativo básico un 88,4% hasta 50.129 millones, el beneficio operativo un 279,8% hasta 48.432 millones, el beneficio antes de impuestos un 379,3% hasta 47.708 millones y el beneficio atribuible a los propietarios de la matriz pasó a 32.093 millones desde 729 millones. El beneficio básico por acción fue de 88,78 yenes frente a 1,95; ambas cifras se calculan como si el desdoblamiento de acciones de 2 por 1 del 1 de enero de 2026 se hubiera producido al inicio del EF3/2026. Las acciones cotizan en la Bolsa de Tokio.
La compañía atribuye el aumento de ingresos a unos precios de venta más altos, que siguieron al encarecimiento de la nafta y otras materias primas, y a efectos cambiarios. Sus tablas complementarias descomponen el aumento de 44.600 millones en un efecto precio de +61.000 millones y un efecto volumen de −16.400 millones. El precio de la nafta nacional utilizado en esas tablas fue de 118.900 yenes por kilolitro en el trimestre, frente a 66.400 un año antes, y el yen cotizó a 159 por dólar frente a 145. El coste de ventas subió solo un 6,8% hasta 343.591 millones, de modo que el beneficio bruto avanzó un 24,3% hasta 116.455 millones y el margen bruto se amplió del 22,6% al 25,3%. Los gastos de venta, generales y administrativos aumentaron un 3,3%, hasta 73.391 millones.
El informe da una causa principal del salto del beneficio operativo básico: la mejora de las ganancias y pérdidas por valoración de existencias al subir la nafta. El puente complementario sitúa casi todo el aumento de 23.500 millones en la relación de intercambio, +22.900 millones, mientras el volumen y los costes fijos aportaron 300 millones cada uno. El beneficio operativo básico, que Mitsui Chemicals calcula restando del beneficio operativo las partidas no recurrentes, como las pérdidas por salida o reducción de negocios, incluye los resultados por el método de la participación, que subieron a 6.948 millones desde 4.361 millones. El margen operativo básico se amplió del 6,4% al 10,9%.
Unos deterioros menores llevaron más lejos el beneficio contable
El beneficio operativo contable creció mucho más que el básico porque el trimestre del año anterior soportó fuertes cargos no recurrentes. La conciliación de la nota de segmentos muestra pérdidas por deterioro de 1.399 millones frente a 12.390 millones, pérdidas por enajenación de inmovilizado de 536 millones frente a 470 millones, pérdidas relacionadas con negocios de 38 millones frente a 891 millones y otras partidas de +276 millones frente a −110 millones, con lo que las partidas no recurrentes sumaron −1.697 millones este año frente a −13.861 millones. Los otros gastos operativos bajaron a 2.335 millones desde 14.861 millones. Los costes financieros netos se redujeron a 724 millones desde 2.800 millones, al subir los ingresos financieros a 2.568 millones y bajar los gastos financieros a 3.292 millones.
El gasto por impuesto sobre beneficios subió a 10.449 millones desde 4.275 millones, un tipo efectivo de alrededor del 21,9% frente al 43,0%, y dejó un beneficio trimestral de 37.259 millones, un 556,2% más. De esa cifra, 5.166 millones correspondieron a los intereses minoritarios (4.949 millones un año antes), de modo que el beneficio atribuible a los propietarios de la matriz fue de 32.093 millones, un aumento que la compañía cifra en el 4.302,3% y que refleja sobre todo lo reducido de la base del año anterior, 729 millones. El resultado global fue de 40.372 millones frente a unos −244 millones, con diferencias de conversión de moneda extranjera de +5.918 millones en lugar de −6.230 millones.
Materiales básicos y verdes dio un vuelco de 22.700 millones
Los ingresos por segmento que aquí se citan son ventas a clientes externos, y el beneficio del segmento es el beneficio operativo básico. Materiales básicos y verdes, el mayor segmento con el 38% de los ingresos, hizo la mayor parte del trabajo: sus ingresos crecieron un 11,2% hasta 173.609 millones y su beneficio operativo básico pasó a 19.842 millones desde una pérdida de 2.886 millones. Las ventas fueron flojas y el cracker de nafta funcionó con una tasa de utilización baja por ajustes de producción ligados a la inestabilidad en Oriente Medio, pero la valoración de existencias mejoró con la subida de la nafta, la reestructuración redujo los costes fijos y aumentaron los resultados por el método de la participación. Los fenoles vendieron menos que un año antes, aunque con costes fijos más bajos, y las ventas de poliolefinas se mantuvieron estables.
Los tres segmentos de crecimiento añadieron en conjunto 2.900 millones de beneficio operativo básico. Soluciones de movilidad (31% de los ingresos) elevó sus ingresos un 9,5% hasta 142.568 millones, pero su beneficio operativo básico solo un 1,6% hasta 14.778 millones: las menores ventas vinculadas a la situación en Oriente Medio y la mayor amortización por la ampliación de capacidad en elastómeros se compensaron sobre todo con una relación de intercambio favorecida por el tipo de cambio. Soluciones TIC (17%) elevó sus ingresos un 12,7% hasta 77.774 millones y su beneficio operativo básico un 22,7% hasta 11.097 millones gracias a las sólidas ventas de materiales para semiconductores y ópticos y de películas y láminas TIC, además del efecto cambiario sobre la relación de intercambio. Soluciones Life & Healthcare (13%) elevó sus ingresos un 10,5% hasta 62.181 millones y su beneficio operativo básico un 9,2% hasta 6.757 millones por las sólidas ventas de cuidado de la visión y agroquímicos, mientras que el cuidado bucal se mantuvo estable pero redujo costes fijos con la reestructuración. La pérdida operativa básica de Otros se redujo a 3 millones desde 173 millones.
El capital circulante absorbió caja y la deuda financió una recompra
El flujo de caja operativo cayó a 14.037 millones desde 45.438 millones, lo que la compañía atribuye principalmente al aumento del capital circulante: las existencias absorbieron 50.906 millones y las cuentas comerciales por cobrar 20.313 millones, solo en parte compensados por un aumento de 41.606 millones en las cuentas comerciales por pagar. Las actividades de inversión consumieron 29.238 millones, incluidos 26.439 millones en inmovilizado material, con lo que el flujo de caja libre fue de −15.201 millones. Las actividades de financiación aportaron 47.088 millones, frente a una salida de 8.760 millones un año antes, al aumentar el papel comercial en 52.000 millones y los préstamos a corto plazo en 50.268 millones, mientras se amortizaron bonos por 15.000 millones, se pagaron 13.804 millones en dividendos y se destinaron 12.781 millones a recomprar acciones.
El activo total subió un 5,1% hasta 2.262.306 millones desde el 31 de marzo de 2026. La deuda con coste aumentó en 80.600 millones hasta 876.400 millones, lo que elevó su peso sobre el activo total en 1,7 puntos, hasta el 38,7%, y la ratio de deuda neta sobre patrimonio subió 0,05, hasta 0,75. El patrimonio atribuible a los propietarios de la matriz creció solo un 1,0%, hasta 873.247 millones, por lo que la ratio de patrimonio de la matriz bajó del 40,2% al 38,6%. El efectivo y equivalentes cerró el trimestre en 217.840 millones, 34.727 millones más, y la autocartera subió a 40.194.231 acciones desde 33.588.357.
Previsión semestral publicada y previsión anual sin cambios
Mitsui Chemicals había dejado sin determinar su previsión semestral y ahora la publica: ingresos de 957.000 millones (+17,6%), beneficio operativo básico de 76.000 millones (+71,0%), beneficio operativo de 66.000 millones (+136,2%) y beneficio atribuible a los propietarios de la matriz de 34.000 millones (+333,5%), con un supuesto de 160 yenes por dólar y un precio de la nafta nacional de 104.500 yenes por kilolitro. El primer trimestre ya aportó el 66,0% de ese beneficio operativo básico con el 48,1% de los ingresos, lo que implica unos 25.871 millones de beneficio operativo básico en el segundo trimestre frente a 50.129 millones en el primero. El supuesto de nafta está por debajo de los 118.900 yenes del primer trimestre, pero el informe no explica cómo afecta eso a las ganancias por valoración de existencias que impulsaron el trimestre.
La previsión anual del EF3/2027 no se modificó: ingresos de 1.900.000 millones (+13,9%), beneficio operativo básico de 105.000 millones (+5,0%), beneficio operativo de 83.000 millones (+12,5%) y beneficio atribuible a los propietarios de la matriz de 45.000 millones (+30,9%), para un beneficio por acción de 124,48 yenes. El beneficio operativo básico del primer trimestre equivale ya al 47,7% de la cifra anual. La previsión de dividendo tampoco cambia: 37,50 yenes a cuenta y 37,50 yenes al cierre, 75,00 yenes en total, lo mismo que los 75,00 yenes ajustados por el desdoblamiento del EF3/2026.
Los negocios nacionales de polipropileno y LLDPE de Sumitomo Chemical se integran en Prime Polymer
Tras el cierre del trimestre, Prime Polymer Co., Ltd., filial consolidada creada en 2005 como empresa conjunta de Mitsui Chemicals e Idemitsu Kosan, comenzó el 1 de julio de 2026 a integrar los negocios nacionales de polipropileno y polietileno lineal de baja densidad de Sumitomo Chemical. La transferencia se articula en dos escisiones por absorción. La primera, efectiva el 1 de julio de 2026, traspasó los negocios salvo la fabricación a cambio de una participación del 20%, de modo que Prime Polymer quedó en manos de Mitsui Chemicals (52%), Idemitsu Kosan (28%) y Sumitomo Chemical (20%); la segunda, que abarca los activos y pasivos de fabricación, está prevista para el 1 de abril de 2027. Las tres compañías aspiran a racionalizaciones de al menos 8.000 millones de yenes al año. La contabilización inicial conforme a la NIIF 3 no había concluido cuando se aprobaron los estados financieros, por lo que el informe no ofrece cifras de la contraprestación, los activos adquiridos ni el fondo de comercio.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 460.046 | 415.350 | +10,8% |
| Beneficio bruto (millones de ¥) | 116.455 | 93.724 | +24,3% |
| Margen bruto | 25,3% | 22,6% | +2,7 pt |
| Gastos de venta y administración (millones de ¥) | 73.391 | 71.015 | +3,3% |
| Beneficio operativo básico (millones de ¥) | 50.129 | 26.614 | +88,4% |
| Beneficio operativo (millones de ¥) | 48.432 | 12.753 | +279,8% |
| Beneficio antes de impuestos (millones de ¥) | 47.708 | 9.953 | +379,3% |
| Beneficio neto (millones de ¥) | 37.259 | 5.678 | +556,2% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 32.093 | 729 | +4.302,3% |
| Resultado global (millones de ¥) | 40.372 | -244 | de pérdida a beneficio |
| BPA (¥) | 88,78 | 1,95 | +4.452,8% |
| Soluciones Life & Healthcare — ingresos (millones de ¥) | 62.181 | 56.251 | +10,5% |
| Soluciones Life & Healthcare — beneficio operativo básico (millones de ¥) | 6.757 | 6.190 | +9,2% |
| Soluciones de movilidad — ingresos (millones de ¥) | 142.568 | 130.219 | +9,5% |
| Soluciones de movilidad — beneficio operativo básico (millones de ¥) | 14.778 | 14.550 | +1,6% |
| Soluciones TIC — ingresos (millones de ¥) | 77.774 | 69.012 | +12,7% |
| Soluciones TIC — beneficio operativo básico (millones de ¥) | 11.097 | 9.046 | +22,7% |
| Materiales básicos y verdes — ingresos (millones de ¥) | 173.609 | 156.159 | +11,2% |
| Materiales básicos y verdes — beneficio operativo básico (millones de ¥) | 19.842 | -2.886 | de pérdida a beneficio |
| Otros — ingresos (millones de ¥) | 3.914 | 3.709 | +5,5% |
| Otros — beneficio operativo básico (millones de ¥) | -3 | -173 | pérdida reducida |
| Activos totales (millones de ¥) | 2.262.306 | 2.151.652 | +5,1% |
| Fondos propios (millones de ¥) | 997.585 | 988.784 | +0,9% |
| Patrimonio atribuible a la matriz (millones de ¥) | 873.247 | 864.727 | +1,0% |
| Ratio de fondos propios | 38,6% | 40,2% | −1,6 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 1.900.000 | — | +13,9% |
| Previsión EF3/2027 — beneficio operativo básico (millones de ¥) | 105.000 | — | +5,0% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 83.000 | — | +12,5% |
| Previsión EF3/2027 — beneficio neto atribuible a la matriz (millones de ¥) | 45.000 | — | +30,9% |
| Previsión EF3/2027 — BPA (¥) | 124,48 | — | — |
| Dividendo anual por acción (¥) | 75,00 | 75,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.