Los intereses de préstamos impulsan un alza del 25% en los ingresos ordinarios
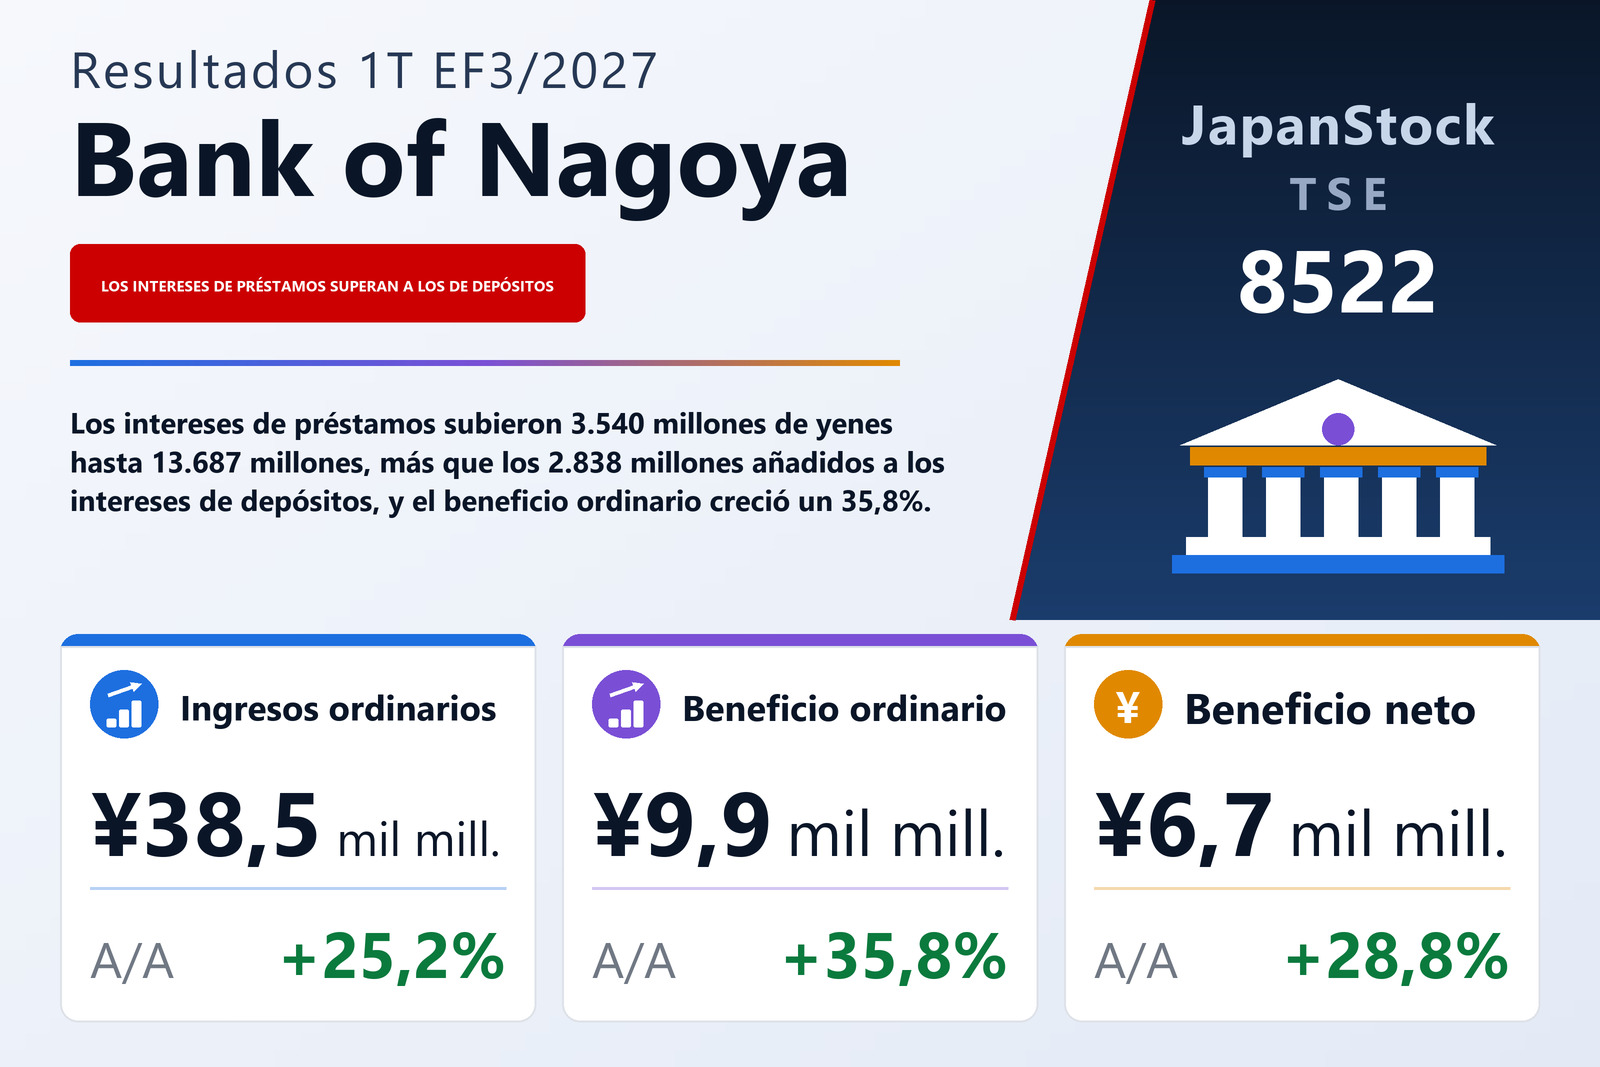
The Bank of Nagoya, Ltd. (TSE: 8522), banco regional cuyas acciones cotizan en Tokio y Nagoya, publicó el 5 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027, correspondientes al periodo del 1 de abril al 30 de junio de 2026 bajo normativa contable japonesa. Los ingresos ordinarios subieron un 25,2% hasta 38.502 millones de ¥, el resultado ordinario un 35,8% hasta 9.931 millones de ¥ y el beneficio neto atribuible a la matriz un 28,8% hasta 6.744 millones de ¥. El beneficio por acción fue de 137,09 ¥ frente a 106,45 ¥; la cifra del año anterior se calcula como si el desdoblamiento de acciones de tres por una, efectivo el 1 de octubre de 2025, se hubiera producido al inicio del ejercicio anterior. La base de comparación no era débil: en el mismo trimestre del año anterior los ingresos ordinarios habían crecido un 22,1%, el resultado ordinario un 24,8% y el beneficio neto un 28,8%.
El banco señala el aumento de los intereses de préstamos como principal motivo del crecimiento de los ingresos ordinarios. Los ingresos por intereses subieron un 33,3% hasta 22.226 millones de ¥, con los intereses de préstamos al alza un 34,9% hasta 13.687 millones de ¥ y los intereses y dividendos de valores un 33,9% hasta 7.397 millones de ¥. Los ingresos por comisiones sumaron un 21,5% hasta 3.851 millones de ¥, los otros ingresos de explotación un 8,1% hasta 7.483 millones de ¥ y los otros ingresos ordinarios un 24,0% hasta 4.921 millones de ¥.
Los intereses de depósitos casi se duplican
Los gastos ordinarios crecieron un 21,9% hasta 28.570 millones de ¥, algo que el banco atribuye principalmente a mayores intereses de depósitos y a mayores pérdidas por ventas de bonos del Estado y otros bonos. Los costes de financiación subieron un 56,7% hasta 6.894 millones de ¥ y, dentro de ellos, los intereses de depósitos avanzaron un 97,5% hasta 5.750 millones de ¥ desde 2.912 millones de ¥. Los otros gastos de explotación, la partida que recoge las pérdidas por ventas de bonos, aumentaron un 20,5% hasta 11.026 millones de ¥, y los gastos generales y de administración un 7,9% hasta 8.707 millones de ¥. Con los ingresos ordinarios 7.756 millones de ¥ más altos y los gastos ordinarios 5.138 millones de ¥ más altos, el resultado ordinario aumentó en 2.618 millones de ¥. En yenes, los intereses de préstamos aportaron 3.540 millones de ¥ adicionales y los intereses de depósitos 2.838 millones de ¥.
El beneficio neto creció menos que el resultado ordinario por motivos visibles en la cuenta de resultados. El trimestre del año anterior incluía una ganancia de 281 millones de ¥ por enajenación de activos fijos, frente a 3 millones de ¥ esta vez, de modo que el beneficio antes de impuestos subió un menor 31,3% hasta 9.934 millones de ¥. El impuesto sobre beneficios aumentó un 36,7% hasta 3.190 millones de ¥, el 32,1% del beneficio antes de impuestos frente al 30,8% un año antes; el banco estima el gasto fiscal trimestral aplicando el tipo efectivo previsto para el ejercicio completo. El resultado global cayó un 12,4% hasta 6.959 millones de ¥, porque el otro resultado global se redujo a 215 millones de ¥ desde 2.707 millones de ¥, ya que la diferencia de valoración de los valores disponibles para la venta aportó solo 251 millones de ¥ frente a 2.968 millones de ¥.
El beneficio básico de negocio sube un 42,8% en el banco matriz
Las cifras no consolidadas de la documentación complementaria muestran el mismo patrón. El margen de intereses subió un 23,1% hasta 16.213 millones de ¥ y las comisiones netas un 31,5% hasta 2.611 millones de ¥, mientras que las pérdidas netas en bonos del Estado y otros bonos se ampliaron a 4.762 millones de ¥ desde 3.245 millones de ¥. El beneficio básico de negocio, que excluye esas ganancias y pérdidas en bonos, aumentó un 42,8% hasta 10.680 millones de ¥, o un 43,0% hasta 10.646 millones de ¥ sin las ganancias y pérdidas por cancelación de fondos de inversión. Las ganancias netas en acciones e instrumentos relacionados crecieron un 25,8% hasta 4.754 millones de ¥, y los costes crediticios fueron de 514 millones de ¥ frente a 485 millones de ¥. Los préstamos de riesgo vigilado y los divulgados conforme a la Ley de Reconstrucción Financiera sumaron 78.238 millones de ¥, el 1,75% de los préstamos cubiertos, frente al 1,95% un año antes y al 1,79% a 31 de marzo de 2026.
La banca sostiene los segmentos; los otros negocios amplían su pérdida
La banca, con mucho el mayor segmento, elevó sus ingresos ordinarios incluidas las operaciones entre segmentos un 29,1% hasta 32.029 millones de ¥ y su beneficio del segmento un 33,3% hasta 10.417 millones de ¥. El arrendamiento aumentó sus ingresos ordinarios un 10,3% hasta 6.302 millones de ¥ y su beneficio un 27,0% hasta 146 millones de ¥, y el negocio de tarjetas un 7,4% hasta 681 millones de ¥ y un 9,7% hasta 226 millones de ¥. Los negocios que quedan fuera de los segmentos reportables, entre ellos los sistemas médicos y el apoyo en TIC, vieron caer sus ingresos ordinarios un 18,4% hasta 546 millones de ¥ y ampliarse su pérdida a 113 millones de ¥ desde 4 millones de ¥. El informe no da motivos para la evolución de cada segmento más allá de las cifras.
Crecen los préstamos, bajan la caja y los certificados de depósito
El activo total cayó un 1,1% hasta 6.205.315 millones de ¥ respecto al 31 de marzo de 2026. Los préstamos y efectos descontados crecieron un 1,6%, o 67.513 millones de ¥, hasta 4.377.807 millones de ¥, lo que el banco atribuye a haber atendido activamente las necesidades de financiación de las empresas locales y de los particulares, con los préstamos hipotecarios a la cabeza. Los depósitos retrocedieron 4.003 millones de ¥ hasta 5.377.203 millones de ¥, incluida una caída de 3.381 millones de ¥ en los depósitos de particulares, y los certificados de depósito negociables bajaron a 20.500 millones de ¥ desde 86.500 millones de ¥. El efectivo y depósitos en bancos descendió a 618.921 millones de ¥ desde 767.469 millones de ¥, mientras que los valores subieron un 1,1% hasta 1.058.494 millones de ¥. El informe no comenta los movimientos de la caja ni de los certificados de depósito.
El patrimonio neto subió un 0,3% hasta 314.945 millones de ¥ y la ratio de fondos propios al 5,1% desde el 5,0%. El banco subraya que esta ratio es el patrimonio neto dividido entre el activo total y no es el coeficiente de solvencia definido por la normativa japonesa de adecuación de capital. Las cifras regulatorias provisionales de la documentación complementaria sitúan la ratio de capital total consolidada en el 13,09% a 30 de junio de 2026 frente al 12,93% a 31 de marzo de 2026, con las ratios de Tier 1 y de capital ordinario de nivel 1 ambas en el 11,87%. En el banco matriz, las plusvalías latentes de los valores disponibles para la venta ascendían a 96.433 millones de ¥ frente a 73.034 millones de ¥ un año antes, ya que las plusvalías latentes netas de 109.734 millones de ¥ en acciones superaron las minusvalías latentes netas de 22.902 millones de ¥ en bonos. En términos interanuales, los préstamos del banco matriz eran un 9,7% superiores, con 4.400.356 millones de ¥, y los depósitos incluidos los certificados de depósito un 5,3% superiores, con 5.407.025 millones de ¥.
Se mantienen la previsión y el dividendo previsto de 200 ¥
Las previsiones consolidadas publicadas el 12 de mayo de 2026 se mantuvieron sin cambios. Para el primer semestre el banco espera unos ingresos ordinarios de 72.800 millones de ¥ (+20,5%), un resultado ordinario de 15.900 millones de ¥ (+24,8%) y un beneficio neto de 10.900 millones de ¥ (+19,2%); para el ejercicio completo, unos ingresos ordinarios de 142.800 millones de ¥ (+14,7%), un resultado ordinario de 33.700 millones de ¥ (+20,0%) y un beneficio neto de 23.000 millones de ¥ (+13,5%), con un beneficio por acción de 467,50 ¥. El resultado ordinario del primer trimestre equivale al 29,5% del objetivo anual y al 62,5% del semestral; el beneficio neto, al 29,3% y al 61,9%.
La previsión de dividendo también se mantiene, en 100 ¥ a cuenta y 100 ¥ complementario, 200 ¥ en el año. Ajustado por el desdoblamiento, el EF3/2026 pagó 50 ¥ a cuenta y 120 ¥ complementario, 170 ¥ en total, por lo que la previsión es un 17,6% superior; sin ese ajuste, el dividendo complementario del año anterior habría sido de 360 ¥ y el total anual de 510 ¥.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos ordinarios (millones de ¥) | 38.502 | 30.745 | +25,2% |
| — ingresos por intereses (millones de ¥) | 22.226 | 16.676 | +33,3% |
| —— intereses de préstamos (millones de ¥) | 13.687 | 10.147 | +34,9% |
| —— intereses y dividendos de valores (millones de ¥) | 7.397 | 5.526 | +33,9% |
| — ingresos por comisiones (millones de ¥) | 3.851 | 3.170 | +21,5% |
| — otros ingresos de explotación (millones de ¥) | 7.483 | 6.923 | +8,1% |
| Gastos ordinarios (millones de ¥) | 28.570 | 23.432 | +21,9% |
| — costes de financiación (millones de ¥) | 6.894 | 4.400 | +56,7% |
| —— intereses de depósitos (millones de ¥) | 5.750 | 2.912 | +97,5% |
| — otros gastos de explotación (millones de ¥) | 11.026 | 9.147 | +20,5% |
| — gastos generales y de administración (millones de ¥) | 8.707 | 8.070 | +7,9% |
| Beneficio ordinario (millones de ¥) | 9.931 | 7.313 | +35,8% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 6.744 | 5.235 | +28,8% |
| Resultado global (millones de ¥) | 6.959 | 7.942 | −12,4% |
| BPA (¥) | 137,09 | 106,45 | +28,8% |
| Banca — ingresos ordinarios (millones de ¥) | 32.029 | 24.809 | +29,1% |
| Banca — beneficio del segmento (millones de ¥) | 10.417 | 7.812 | +33,3% |
| Arrendamiento — ingresos ordinarios (millones de ¥) | 6.302 | 5.715 | +10,3% |
| Arrendamiento — beneficio del segmento (millones de ¥) | 146 | 115 | +27,0% |
| Tarjetas — ingresos ordinarios (millones de ¥) | 681 | 634 | +7,4% |
| Tarjetas — beneficio del segmento (millones de ¥) | 226 | 206 | +9,7% |
| Otros — ingresos ordinarios (millones de ¥) | 546 | 669 | −18,4% |
| Otros — beneficio del segmento (millones de ¥) | −113 | −4 | pérdida ampliada |
| Activos totales (millones de ¥) | 6.205.315 | 6.272.701 | −1,1% |
| Depósitos (millones de ¥) | 5.377.203 | 5.381.207 | −0,1% |
| Certificados de depósito negociables (millones de ¥) | 20.500 | 86.500 | −76,3% |
| Préstamos y efectos descontados (millones de ¥) | 4.377.807 | 4.310.294 | +1,6% |
| Valores (millones de ¥) | 1.058.494 | 1.047.374 | +1,1% |
| Patrimonio neto (millones de ¥) | 314.945 | 313.890 | +0,3% |
| Ratio de fondos propios | 5,1% | 5,0% | +0,1 pt |
| Ratio de capital total (consolidado, regulatorio) | 13,09% | 12,93% | +0,16 pt |
| Previsión EF3/2027 — ingresos ordinarios (millones de ¥) | 142.800 | — | +14,7% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 33.700 | — | +20,0% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 23.000 | — | +13,5% |
| Previsión EF3/2027 — BPA (¥) | 467,50 | — | — |
| Dividendo anual por acción (¥) | 200,00 | 170,00 | +17,6% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.