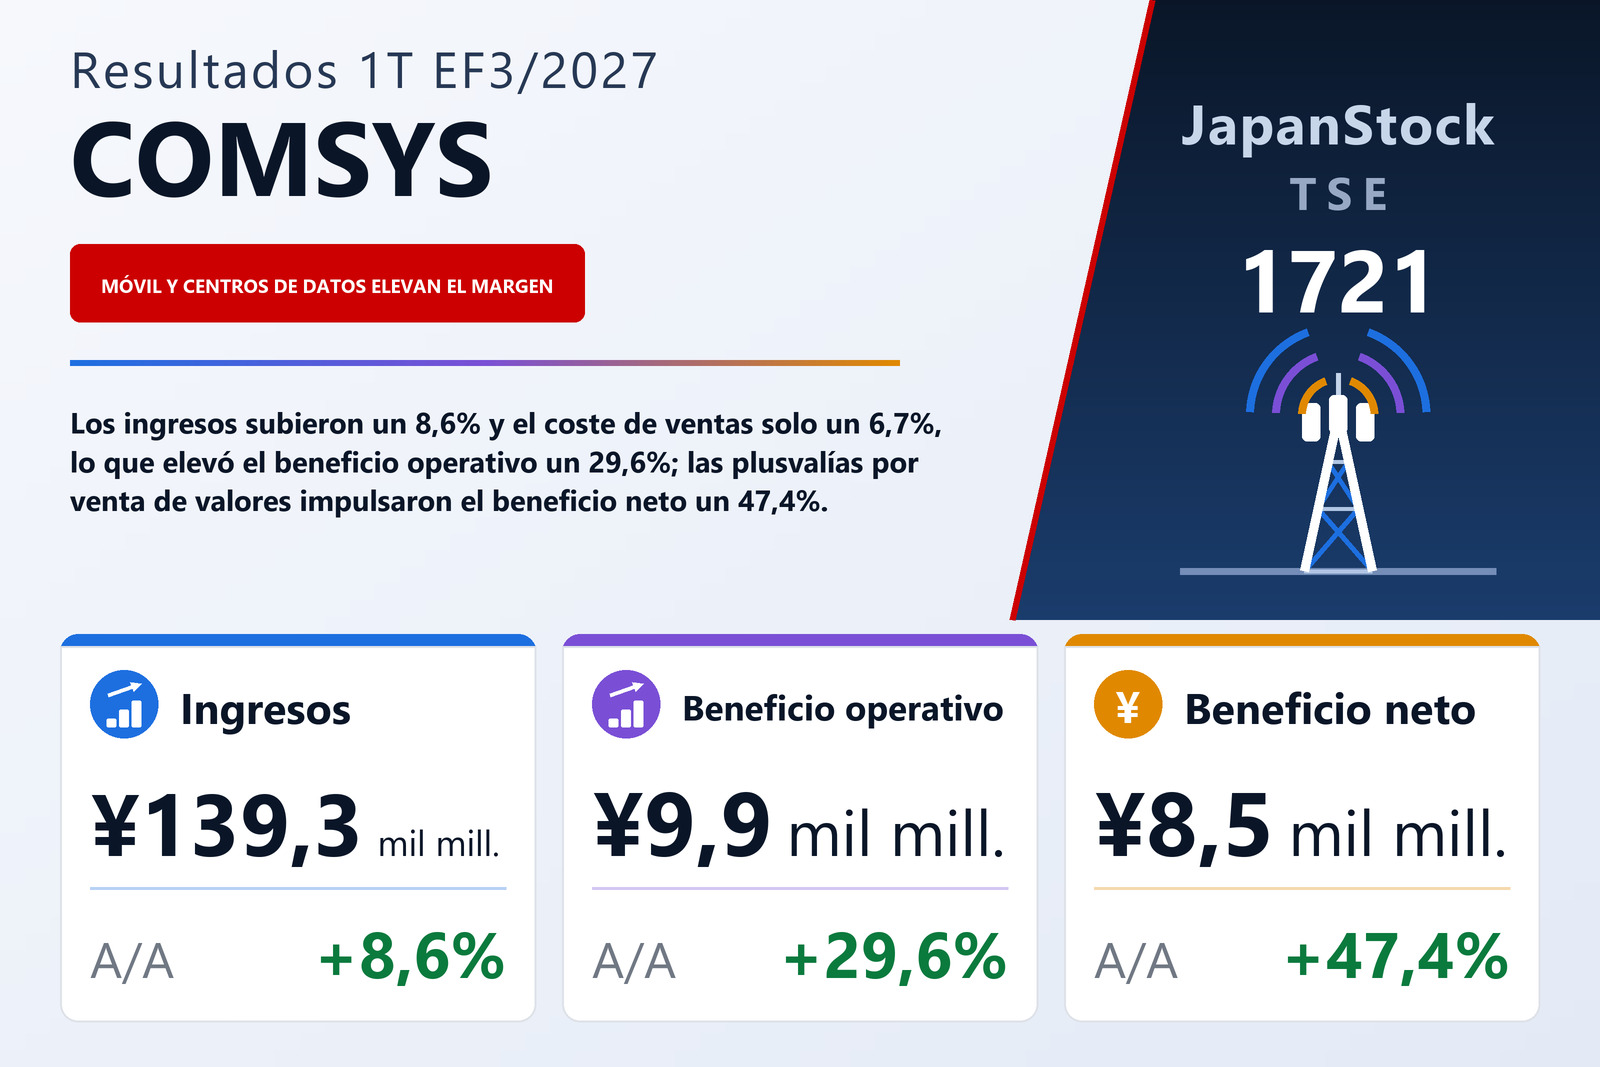
Un margen bruto más amplio convirtió un 8,6% de crecimiento de ventas en un 29,6% de crecimiento del beneficio
COMSYS Holdings Corporation (TSE: 1721), la sociedad de cartera de un grupo de constructoras cuya actividad abarca redes de operadores de telecomunicaciones, soluciones TI y sistemas de infraestructura social, publicó el 7 de agosto de 2026 sus resultados consolidados del primer trimestre del ejercicio que termina en marzo de 2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 8,6% hasta 139.329 millones de yenes, el beneficio operativo un 29,6% hasta 9.905 millones, el beneficio ordinario un 27,5% hasta 10.587 millones y el beneficio atribuible a los propietarios de la matriz un 47,4% hasta 8.538 millones, con un beneficio por acción de 73,89 yenes frente a 49,32. Los pedidos recibidos aumentaron un 13,2% hasta 194.116 millones. Las acciones cotizan en la Bolsa de Tokio.
La aritmética de márgenes explica la mayor parte del resultado operativo. El coste de ventas subió un 6,7% hasta 118.319 millones, unos dos puntos porcentuales menos que los ingresos, de modo que el beneficio bruto creció un 21,2% hasta 21.010 millones y el margen bruto se amplió del 13,5% al 15,1%. Los gastos de venta, generales y de administración crecieron más deprisa que los ingresos, un 14,5% hasta 11.104 millones, con lo que su peso sobre los ingresos pasó del 7,6% al 8,0% y absorbieron 1.409 millones de los 3.675 millones de aumento del beneficio bruto. Aun así, el beneficio operativo aumentó en 2.265 millones y el margen operativo pasó del 6,0% al 7,1%. El informe no desglosa el aumento de esos gastos; sí registra cuatro sociedades incorporadas al perímetro de consolidación en el trimestre, y la amortización del fondo de comercio subió a 125 millones desde 34 millones.
Las ventas de valores, no la actividad, explican por qué el beneficio neto superó al operativo
Las partidas no operativas apenas se movieron. Los ingresos no operativos fueron de 772 millones frente a 783 millones, en su mayor parte 550 millones de dividendos cobrados, y los gastos no operativos bajaron a 90 millones desde 121 millones, por lo que el beneficio ordinario creció un 27,5%, cerca de la línea operativa. La diferencia surgió más abajo. Los ingresos extraordinarios sumaron 2.718 millones frente a 530 millones, de los que 2.510 millones correspondieron a plusvalías por venta de valores de inversión, frente a 513 millones un año antes. Las pérdidas extraordinarias fueron de 269 millones frente a 15 millones, incluida una dotación de 103 millones para pérdidas por indemnización de daños. El beneficio antes de impuestos aumentó así un 47,9% hasta 13.036 millones. Tras 4.328 millones de impuestos y 169 millones atribuibles a participaciones no dominantes, el beneficio atribuible a los propietarios de la matriz fue de 8.538 millones. El propio informe atribuye el aumento del beneficio neto a la venta de valores de inversión y partidas similares, y los valores de inversión en balance bajaron a 34.339 millones desde 41.577 millones.
El beneficio por acción creció más que el beneficio neto, un 49,8% frente a un 47,4%, porque el número medio de acciones en circulación bajó a 115.556.960 desde 117.474.446. El resultado global total creció solo un 17,6% hasta 7.578 millones, porque el otro resultado global fue negativo en 1.129 millones, encabezado por un descenso de 810 millones en las diferencias de valoración de valores disponibles para la venta, frente a un saldo positivo de 527 millones un año antes.
Las obras de red móvil para NTT y la construcción de centros de datos sostuvieron el trimestre
El grupo informa de ocho segmentos por grupo de sociedades operativas y desglosa los ingresos en tres negocios. Los ingresos de operadores de telecomunicaciones subieron un 6,4% hasta 61.923 millones desde 58.179 millones: según el informe, las obras de mejora de la calidad de las comunicaciones (móvil) en instalaciones de NTT siguieron siendo sólidas, como en el ejercicio anterior, mientras que las obras para operadores NCC fueron débiles por la menor inversión en equipos. Sistemas sociales fue el que más creció, un 17,7% hasta 49.505 millones desde 42.065 millones, gracias al buen avance de grandes proyectos de construcción de centros de datos y a la incorporación de filiales consolidadas; esa cifra incluye 450 millones de negocios ajenos a los segmentos sobre los que se informa. Soluciones TI se mantuvo prácticamente estable en 27.900 millones frente a 28.024 millones, un 0,4% menos, ya que otros proyectos compensaron la ausencia de un gran proyecto contabilizado un año antes.
Los pedidos siguieron la misma pauta, aunque el informe no da cifras por negocio. Señala que los pedidos de operadores de telecomunicaciones subieron por las obras móviles para NTT pese a la débil demanda de NCC, que los de soluciones TI bajaron frente al gran proyecto del año anterior y que los de sistemas sociales aumentaron por la adjudicación de un gran proyecto de centro de datos y por los pedidos de filiales consolidadas desde abril. El total de 194.116 millones, 22.708 millones más, superó en 54.787 millones los ingresos del trimestre.
En cuanto al beneficio, el informe atribuye la mejora de operadores de telecomunicaciones a los mayores ingresos y a la solidez de las obras de calidad móvil, indica que soluciones TI compensó el proyecto del año anterior con otros trabajos y atribuye el aumento de sistemas sociales a los mayores ingresos y a iniciativas de productividad. Por grupos operativos, el mayor segmento, Nippon COMSYS Group, elevó su beneficio un 35,3% hasta 5.385 millones con unos ingresos de 72.017 millones, un 10,5% más. El beneficio de TOSYS Group subió a 504 millones desde 35 millones y el de NDS Group a 1.588 millones desde 1.376 millones, mientras que el de TSUUKEN Group bajó a 870 millones desde 1.151 millones y la pérdida de SANWA COMSYS Engineering Group se amplió a 52 millones desde 33 millones. El beneficio de los ocho segmentos sumó 9.892 millones frente a 7.504 millones.
Bajaron las cuentas por cobrar, subió la caja y se destinaron 3.548 millones a recompras
El activo total bajó un 2,5% hasta 551.582 millones desde 565.709 millones al 31 de marzo de 2026, lo que el informe atribuye sobre todo a la reducción de efectos y cuentas por cobrar de obras terminadas, que bajaron a 151.145 millones desde 209.870 millones. El efectivo y los depósitos subieron a 71.262 millones desde 42.033 millones, y los costes de obras en curso a 54.318 millones desde 45.580 millones. El pasivo bajó 10.571 millones hasta 147.686 millones, principalmente por la reducción de efectos y cuentas por pagar de obras, mientras que los anticipos recibidos por obras en curso subieron a 21.034 millones desde 11.564 millones. El patrimonio neto bajó 3.555 millones hasta 403.896 millones, lo que el informe atribuye principalmente al pago de dividendos con cargo a reservas, y la ratio de fondos propios subió del 70,7% al 71,8% porque el activo se redujo más que los fondos propios. El fondo de comercio aumentó a 1.210 millones desde 96 millones: 244 millones por tres sociedades consolidadas en el segmento TOSYS Group y 994 millones por una en el segmento SYSKEN Group.
La autocartera aumentó 3.266 millones hasta 9.977 millones. En virtud de un acuerdo del consejo del 12 de mayo de 2026, la compañía adquirió 655.000 acciones propias entre el 13 de mayo y el 30 de junio de 2026 por 3.548 millones. Las acciones emitidas se mantuvieron en 118.000.000, y las acciones propias —que incluyen las mantenidas por un fideicomiso ESOP de entrega de acciones— subieron a 2.859.056 desde 2.297.943. No se elaboró estado trimestral de flujos de efectivo; la depreciación fue de 2.783 millones frente a 2.617 millones.
Previsión y plan de dividendos sin cambios
COMSYS Holdings mantuvo sin cambios su previsión anual para el EF3/2027 respecto de la anunciada el 12 de mayo de 2026: ingresos de 670.000 millones (+6,2%), beneficio operativo de 54.000 millones (+6,1%), beneficio ordinario de 55.000 millones (+5,4%) y beneficio atribuible a los propietarios de la matriz de 37.860 millones (+4,3%), con un beneficio por acción de 327,22 yenes. El primer trimestre aportó el 20,8% de los ingresos previstos, el 18,3% del beneficio operativo previsto, el 19,2% del beneficio ordinario previsto y el 22,6% del beneficio neto previsto, esta última cifra elevada por las plusvalías de valores. El informe no comenta cómo se espera que se distribuya el resultado a lo largo del año.
La previsión de dividendo tampoco cambia: 65,00 yenes a cuenta y 70,00 yenes al cierre, para un total anual de 135,00 yenes frente a 130,00 en el EF3/2026 (60,00 a cuenta y 70,00 al cierre), un 3,8% más y equivalente a cerca del 41% del beneficio por acción previsto. Los estados financieros trimestrales no han sido revisados por el auditor; la compañía prevé publicar una versión con el informe de revisión adjunto el 14 de agosto de 2026. El informe señala además que el grupo fue incluido en la Lista A de CDP en la evaluación de compromiso con proveedores sobre cambio climático y en el SOMPO Sustainability Index por segundo año consecutivo.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Pedidos recibidos (millones de ¥) | 194.116 | 171.408 | +13,2% |
| Ingresos (millones de ¥) | 139.329 | 128.268 | +8,6% |
| Beneficio bruto (millones de ¥) | 21.010 | 17.335 | +21,2% |
| Margen bruto | 15,1% | 13,5% | +1,6 pt |
| Gastos de venta y administración (millones de ¥) | 11.104 | 9.695 | +14,5% |
| Beneficio operativo (millones de ¥) | 9.905 | 7.639 | +29,6% |
| Margen operativo | 7,1% | 6,0% | +1,1 pt |
| Beneficio ordinario (millones de ¥) | 10.587 | 8.301 | +27,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 8.538 | 5.793 | +47,4% |
| BPA (¥) | 73,89 | 49,32 | +49,8% |
| Negocio de operadores de telecomunicaciones — ingresos (millones de ¥) | 61.923 | 58.179 | +6,4% |
| Negocio de soluciones TI — ingresos (millones de ¥) | 27.900 | 28.024 | −0,4% |
| Negocio de sistemas sociales — ingresos (millones de ¥) | 49.505 | 42.065 | +17,7% |
| Grupo Nippon COMSYS — ingresos (millones de ¥) | 72.017 | 65.178 | +10,5% |
| Grupo Nippon COMSYS — beneficio del segmento (millones de ¥) | 5.385 | 3.981 | +35,3% |
| Activos totales (millones de ¥) | 551.582 | 565.709 | −2,5% |
| Patrimonio neto (millones de ¥) | 403.896 | 407.451 | −0,9% |
| Ratio de fondos propios | 71,8% | 70,7% | +1,1 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 670.000 | — | +6,2% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 54.000 | — | +6,1% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 55.000 | — | +5,4% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 37.860 | — | +4,3% |
| Previsión EF3/2027 — BPA (¥) | 327,22 | — | — |
| Dividendo anual por acción (¥) | 135,00 | 130,00 | +3,8% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.