El margen bruto mejoró y aun así el beneficio operativo cayó un 19%
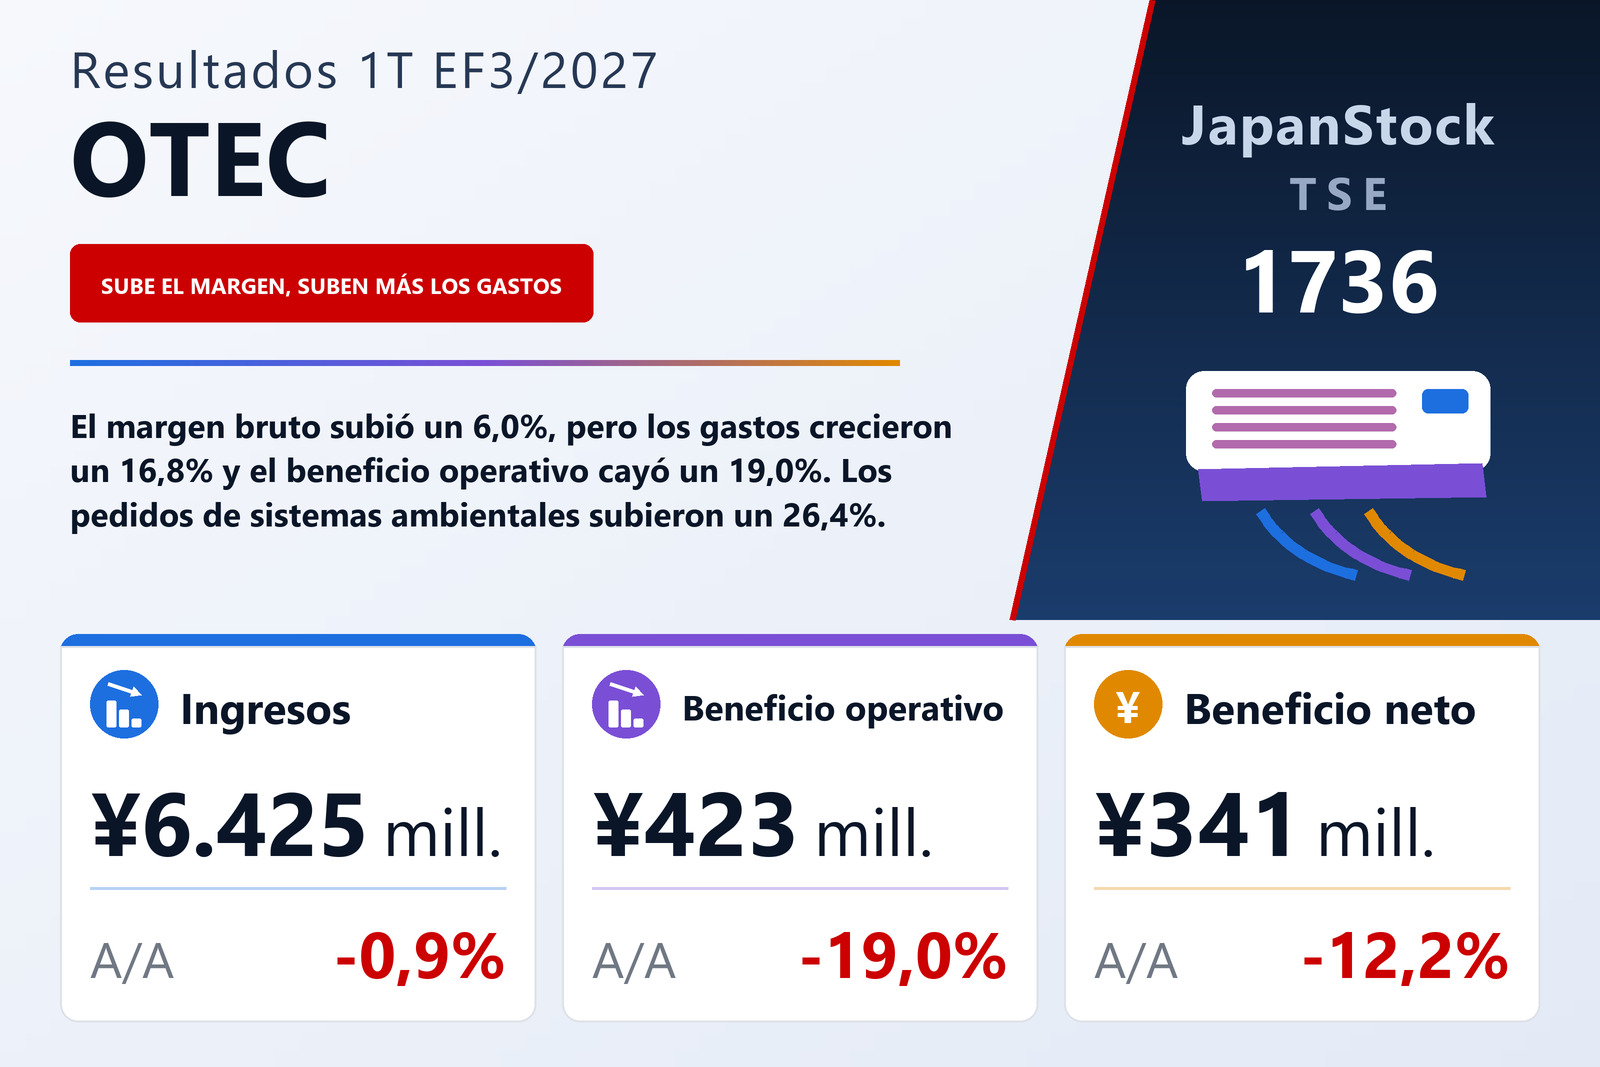
OTEC CORPORATION (TSE: 1736), contratista de ingeniería de climatización y sistemas ambientales con sede en Tokio que además distribuye al por mayor materiales de tubería y accesorios, publicó el 7 de agosto de 2026 sus resultados consolidados de los tres meses cerrados el 30 de junio de 2026 bajo normas contables japonesas. Los ingresos cayeron un 0,9% hasta 6.425 millones de yenes desde 6.486 millones. El coste de ventas cayó más, un 3,5% hasta 4.591 millones, de modo que el beneficio bruto subió un 6,0% hasta 1.834 millones y el margen bruto se amplió 1,8 puntos hasta el 28,5%. Aun así, el beneficio operativo cayó un 19,0% hasta 423 millones y el margen operativo se estrechó al 6,6% desde el 8,1%.
Toda esa caída está en una sola línea. Los gastos de venta, generales y de administración subieron un 16,8% hasta 1.411 millones desde 1.208 millones: un aumento de 203 millones frente a un aumento de 104 millones del beneficio bruto. El informe no detalla qué impulsó ese incremento, de modo que la causa de la caída del beneficio del trimestre solo se divulga como un total.
Los dividendos cobrados y una nueva ganancia por puesta en equivalencia limitaron al 2,6% la caída ordinaria
Por debajo de la línea operativa el cuadro cambia. Los ingresos no operativos subieron a 195 millones desde 111 millones, de los cuales los dividendos cobrados fueron 130 millones frente a 95 millones y apareció una ganancia por puesta en equivalencia de 17 millones donde un año antes no había ninguna. El beneficio ordinario cayó por tanto solo un 2,6%, hasta 598 millones desde 614 millones, frente a la caída del 19,0% en la línea operativa. El beneficio trimestral antes de impuestos fue de 595 millones, un 2,7% menos. Los impuestos sobre beneficios subieron después un 15,2% hasta 253 millones, y por eso el beneficio atribuible a la matriz cayó un 12,2% hasta 341 millones —un beneficio por acción de 21,99 yenes frente a 25,04— con más intensidad que la línea ordinaria. El resultado global fue de 905 millones, un 6,8% menos; el beneficio atribuible a intereses minoritarios fue de 1,1 millones frente a 3,8 millones.
Los pedidos de Sistemas Ambientales subieron un 26,4%, hasta 2,6 veces la obra ejecutada del trimestre
Sistemas Ambientales, el negocio de ingeniería, tuvo unos ingresos de 3.893 millones, un 3,0% menos, y un beneficio operativo de segmento de 791 millones, un 4,1% menos. Los ingresos por obra terminada fueron de 3.844 millones, un 1,5% menos: la obra nueva subió un 6,1% hasta 1.874 millones y el mantenimiento un 8,2% hasta 593 millones, mientras la obra en edificios existentes cayó un 13,3% hasta 1.377 millones. Los pedidos recibidos, en cambio, subieron un 26,4% hasta 9.995 millones: los de obra nueva un 39,7% hasta 4.686 millones, los de edificios existentes un 22,9% hasta 3.326 millones y los de mantenimiento un 7,4% hasta 1.982 millones. Eso equivale a 2,6 veces los ingresos por obra terminada del trimestre y es la cifra más fuerte del informe.
La compañía expone con claridad la forma estacional, y eso importa para leer una cifra del primer trimestre: en Sistemas Ambientales una elevada proporción de la obra se termina en el segundo semestre, de modo que los ingresos del primer semestre son estructuralmente inferiores a los del segundo. El trimestre aportó el 7,8% de la previsión anual de beneficio operativo, lo que resulta coherente con esa distribución y no con un retraso respecto a ella.
La rama de materiales de tubería creció y redujo su pérdida
Materiales de Tubería y Accesorios, el negocio mayorista, fue el segmento que creció en ingresos: 2.533 millones, un 2,5% más. Sigue en pérdidas en la línea operativa, pero la pérdida se redujo a 114 millones desde 170 millones un año antes, una mejora de 56 millones. El informe no ofrece más desglose del segmento.
El activo total cayó y el ratio de fondos propios subió al 69,0%
El activo total cayó un 1,9%, o 764 millones, hasta 38.550 millones a 30 de junio de 2026 desde 39.314 millones a 31 de marzo de 2026, con el efectivo y depósitos 968 millones más altos y también más existencias de mercaderías y productos terminados. El pasivo total cayó 838 millones hasta 11.390 millones mientras el patrimonio neto subió 74 millones hasta 27.159 millones, de modo que el ratio de fondos propios subió 1,5 puntos hasta el 69,0% desde el 67,5%. El patrimonio atribuible a la matriz fue de 26.602 millones frente a 26.528 millones. Las acciones emitidas quedaron sin cambios en 17.100.000.
Previsión sin cambios y un dividendo previsto un 19,5% mayor
La previsión anual del EF3/2027 queda sin cambios: ingresos de 34.500 millones (+2,3%), beneficio operativo de 5.400 millones (+6,2%), beneficio ordinario de 5.700 millones (+6,4%) y beneficio atribuible a la matriz de 3.800 millones (+4,8%), para un beneficio por acción de 245,25 yenes. La compañía espera por tanto que el beneficio operativo crezca un 6,2% en un año que ha arrancado con una caída del 19,0%, y la ponderación hacia el segundo semestre que describe es la única conciliación que ofrece el informe.
La previsión de dividendo tampoco se revisa, y es un aumento grande. El EF3/2027 está previsto en 98,00 yenes por acción frente a los 82,00 pagados en el EF3/2026, un 19,5% más. Cambia la forma además del tamaño: el interino sube a 49,00 desde 29,00 mientras el de cierre baja a 49,00 desde 53,00, nivelando el pago entre los dos semestres. Frente a los 245,25 yenes de beneficio por acción previstos, 98,00 supone un pay-out de alrededor del 40%.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 6.425 | 6.486 | −0,9% |
| Beneficio bruto (millones de ¥) | 1.834 | 1.730 | +6,0% |
| Margen bruto | 28,5% | 26,7% | +1,8 pt |
| Gastos de venta y administración (millones de ¥) | 1.411 | 1.208 | +16,8% |
| Beneficio operativo (millones de ¥) | 423 | 522 | −19,0% |
| Margen operativo | 6,6% | 8,1% | −1,5 pt |
| Beneficio ordinario (millones de ¥) | 598 | 614 | −2,6% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 341 | 388 | −12,2% |
| BPA (¥) | 21,99 | 25,04 | −12,2% |
| Sistemas Ambientales — ingresos (millones de ¥) | 3.893 | 4.014 | −3,0% |
| Sistemas Ambientales — beneficio del segmento (millones de ¥) | 791 | 825 | −4,1% |
| Sistemas Ambientales — pedidos recibidos (millones de ¥) | 9.995 | — | +26,4% |
| Materiales de Tubería y Accesorios — ingresos (millones de ¥) | 2.533 | 2.471 | +2,5% |
| Materiales de Tubería y Accesorios — beneficio del segmento (millones de ¥) | −114 | −170 | pérdida reducida |
| Activos totales (millones de ¥) | 38.550 | 39.314 | −1,9% |
| Patrimonio neto (millones de ¥) | 27.159 | 27.085 | +0,3% |
| Ratio de fondos propios | 69,0% | 67,5% | +1,5 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 34.500 | — | +2,3% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 5.400 | — | +6,2% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 5.700 | — | +6,4% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 3.800 | — | +4,8% |
| Dividendo anual por acción (¥) | 98,00 | 82,00 | +19,5% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.