Una plusvalía extraordinaria sostiene el resultado final
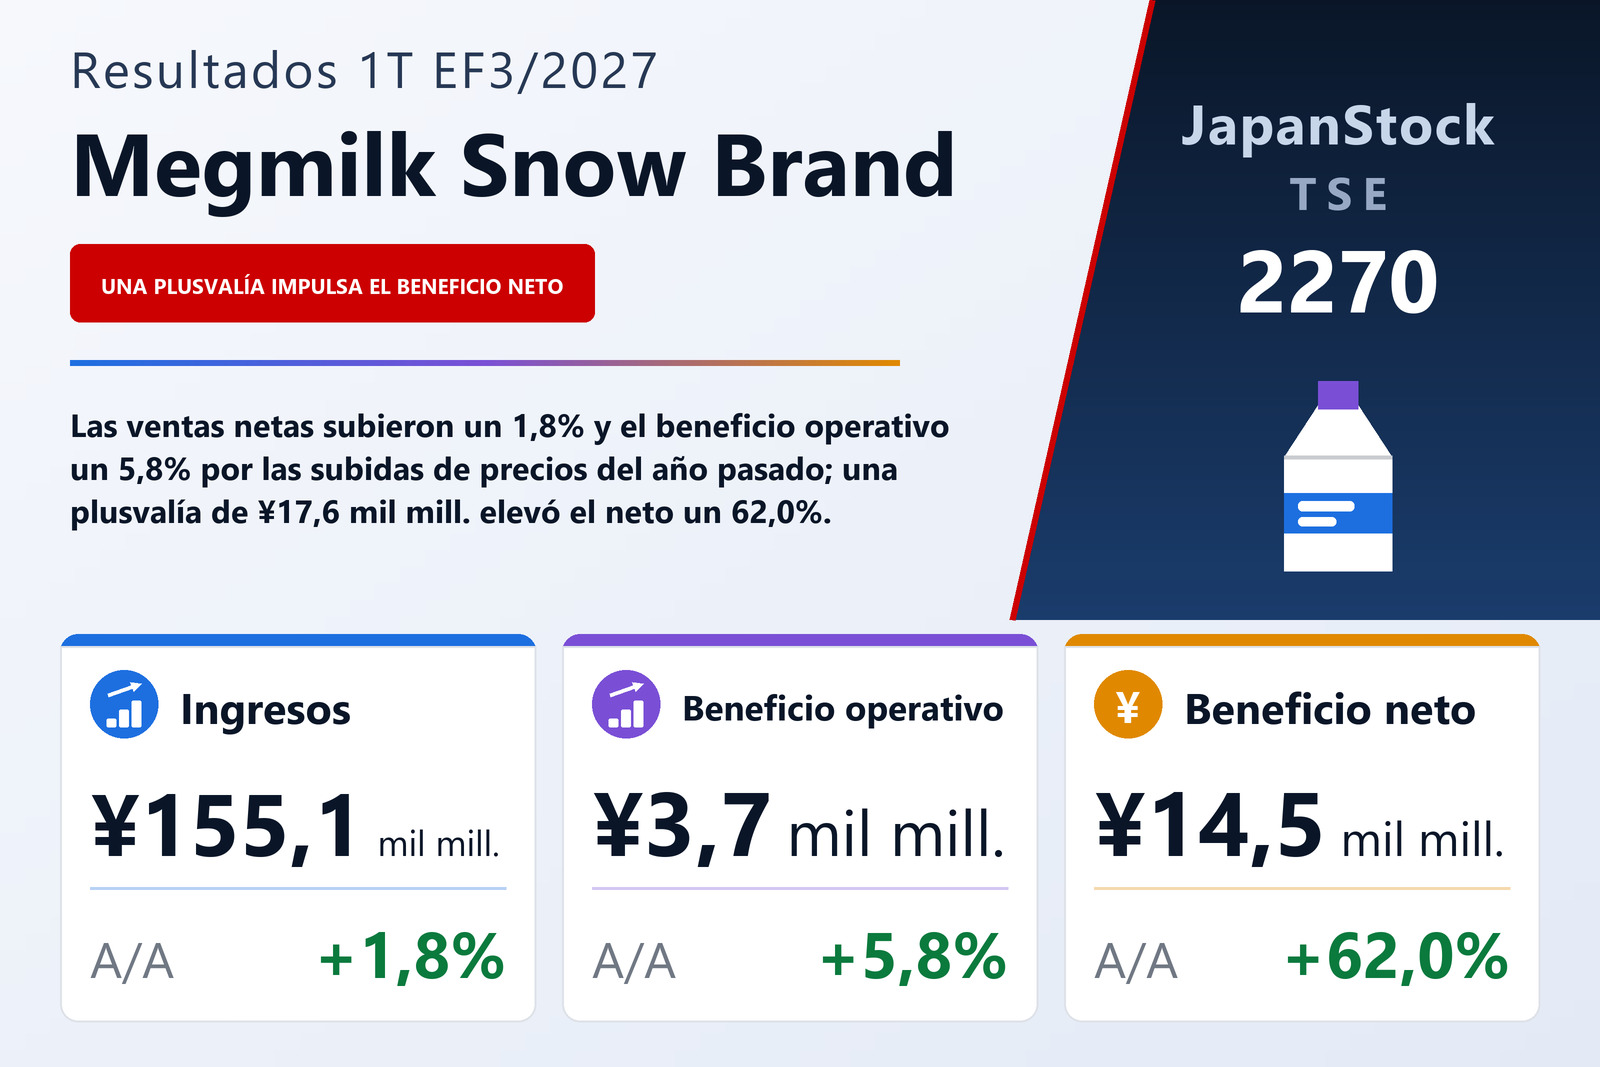
Megmilk Snow Brand Co., Ltd. (TSE: 2270), el grupo lácteo cuyas acciones cotizan también en la Bolsa de Sapporo, publicó el 7 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027 —los tres meses del 1 de abril al 30 de junio de 2026— bajo normativa contable japonesa. Las ventas netas subieron un 1,8% hasta 155.129 millones de yenes y el beneficio operativo un 5,8% hasta 3.678 millones, pero el beneficio ordinario cayó un 6,4% hasta 4.026 millones. El beneficio neto atribuible a la matriz se disparó un 62,0% hasta 14.539 millones, con un beneficio por acción de 240,58 yenes frente a 137,32.
La compañía atribuye el aumento del beneficio neto principalmente a las plusvalías por la venta de activos fijos ligadas al traslado de su sede. Los ingresos extraordinarios sumaron 17.615 millones de yenes, de los que 17.590 millones correspondieron a plusvalías por venta de activos fijos, frente a apenas 2 millones un año antes. El trimestre anterior también incluyó un extraordinario importante —8.490 millones por la venta de valores de inversión, dentro de unos ingresos extraordinarios de 8.550 millones—, de modo que el 62,0% compara una plusvalía con otra. Las pérdidas extraordinarias subieron a 602 millones, incluidos 179 millones de costes de reorganización de fábricas, y el beneficio antes de impuestos de 21.039 millones (+68,0%) soportó 6.457 millones de impuesto sobre beneficios.
Las subidas de precios elevan el beneficio operativo; menos dividendos recortan el ordinario
Los tres segmentos reportables aumentaron sus ingresos. El coste de ventas creció un 1,8% hasta 129.119 millones de yenes, al mismo ritmo que las ventas, por lo que el beneficio bruto ganó un 1,6% hasta 26.009 millones; los gastos de venta y administración subieron solo un 0,9% hasta 22.330 millones, lo que dejó el beneficio operativo un 5,8% por encima y el margen operativo en el 2,4% frente al 2,3%. La compañía lo atribuye a las revisiones de precios aplicadas el año pasado para compensar diversos aumentos de costes.
Aun así, el beneficio ordinario retrocedió. El informe no da la causa, pero la cuenta de resultados muestra que los ingresos no operativos bajaron a 594 millones de yenes desde 1.110 millones: los dividendos recibidos cayeron a 92 millones desde 469 millones y la participación en resultados de sociedades por puesta en equivalencia a 322 millones desde 437 millones.
Crecen el queso y las bebidas, flojean la mantequilla y las grasas
Productos lácteos —queso, mantequilla, leche en polvo, grasas y aceites, alimentos funcionales y leche infantil— elevó sus ingresos un 1,5% hasta 64.957 millones de yenes, pero su beneficio cayó un 20,7% hasta 1.380 millones. La mantequilla bajó frente a un aumento puntual de la demanda un año antes, previo a la subida de precios del pasado julio, y las grasas y aceites retrocedieron por la debilidad de la demanda del mercado; el queso creció gracias a las promociones y a una mayor visibilidad en tienda, con su queso en tiras de referencia a la cabeza. Pese a una promoción activa, los volúmenes cayeron más de lo que esperaba la compañía y los costes fijos aumentaron, que son las razones que da para la caída del beneficio.
Bebidas y postres —bebidas lácteas, zumos de fruta, yogur, postres y nata fresca— aumentó sus ingresos un 1,8% hasta 66.686 millones de yenes y registró la mayor subida de beneficio, un 42,0% hasta 915 millones. La serie MBP Drink de alimentos con declaración funcional creció con fuerza y el suministro de leche para comedores escolares se amplió a nuevas zonas. El yogur creció en conjunto aunque la serie estrella Megumi Gasseri SP bajó frente a las promociones posteriores a su relanzamiento del año pasado, ya que los formatos familiares y de pequeño tamaño se vendieron bien; los postres también crecieron. La compañía atribuye la mejora del beneficio a las subidas de precios del año pasado y al buen comportamiento de sus productos principales.
Piensos y semillas —piensos para ganado, semillas forrajeras y hortícolas, y paisajismo— elevó sus ingresos un 4,9% hasta 13.859 millones de yenes, ya que las subidas de precios compensaron el menor volumen de pienso compuesto, pero su beneficio cayó un 11,4% hasta 530 millones por ese menor volumen y el aumento de gastos. El segmento Otros, que abarca centros de distribución conjunta y alquiler de inmuebles, vio caer sus ingresos un 0,8% hasta 9.625 millones mientras su beneficio subía un 89,0% hasta 863 millones; el informe no explica ese aumento. Las ventas por segmento son a clientes externos.
El pago de impuestos vuelve negativo el flujo operativo
El flujo de caja operativo pasó a una salida de 10.592 millones de yenes desde una entrada de 951 millones. Los impuestos pagados subieron a 11.892 millones desde 1.810 millones, y la ganancia neta de 17.211 millones por ventas y bajas de activos fijos se resta como partida sin efecto en caja, ya que el cobro figura en las actividades de inversión. El flujo de inversión fue una entrada de 14.028 millones, que incluye 21.261 millones cobrados por la venta de inmovilizado material e intangible frente a 6.735 millones de inversiones. La financiación consumió 7.904 millones, sobre todo 5.980 millones en dividendos y 1.504 millones en recompra de acciones (12.437 millones un año antes). El efectivo y equivalentes cerró junio en 9.612 millones.
Los activos totales bajaron un 1,2% desde el 31 de marzo hasta 421.598 millones de yenes. Los terrenos se redujeron en 5.922 millones hasta 41.219 millones y el efectivo y depósitos en 4.384 millones hasta 9.656 millones, mientras las mercaderías y productos terminados aumentaban en 4.682 millones hasta 51.380 millones. El pasivo bajó a 174.316 millones desde 186.078 millones al reducirse los impuestos a pagar a 5.417 millones desde 12.828 millones. El patrimonio neto subió un 2,7% hasta 247.282 millones y el ratio de fondos propios se elevó al 57,9% desde el 55,7%.
En virtud de un acuerdo del consejo del 14 de mayo de 2026, la compañía recompró 427.000 acciones en el trimestre, con lo que la autocartera aumentó en 1.503 millones hasta 9.671 millones. El número medio de acciones en circulación bajó a 60.436.091 desde 65.365.265, y por eso el beneficio por acción creció un 75,2%, más deprisa que el beneficio neto.
Previsiones sin cambios
Las previsiones publicadas el 14 de mayo de 2026 se mantienen sin cambios. Para el EF3/2027 la compañía espera unas ventas netas de 645.000 millones de yenes (+4,7%), un beneficio operativo de 21.000 millones (+15,0%), un beneficio ordinario de 21.800 millones (+6,4%) y un beneficio neto de 24.500 millones (−25,5%), con un beneficio por acción de 413,03 yenes que ya refleja la recompra. Para el primer semestre prevé ventas netas de 323.000 millones (+4,5%), beneficio operativo de 9.700 millones (+5,7%), beneficio ordinario de 10.100 millones (−4,7%) y beneficio neto de 17.400 millones (+54,2%).
El primer trimestre aportó el 17,5% del objetivo anual de beneficio operativo y, gracias a la plusvalía, el 59,3% del objetivo de beneficio neto. El dividendo previsto es de 100,00 yenes por acción, el mismo que en el EF3/2026. El trimestre corresponde al segundo año del plan de gestión Next Design 2030 de la compañía, anunciado en mayo de 2025.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 155.129 | 152.395 | +1,8% |
| Coste de ventas (millones de ¥) | 129.119 | 126.783 | +1,8% |
| Beneficio bruto (millones de ¥) | 26.009 | 25.611 | +1,6% |
| Gastos de venta y administración (millones de ¥) | 22.330 | 22.135 | +0,9% |
| Beneficio operativo (millones de ¥) | 3.678 | 3.476 | +5,8% |
| Margen operativo | 2,4% | 2,3% | +0,1 pt |
| Beneficio ordinario (millones de ¥) | 4.026 | 4.300 | −6,4% |
| Ingresos extraordinarios (millones de ¥) | 17.615 | 8.550 | +106,0% |
| — plusvalía por venta de activos fijos (millones de ¥) | 17.590 | 2 | n.s. |
| Pérdidas extraordinarias (millones de ¥) | 602 | 326 | +84,7% |
| Beneficio antes de impuestos (millones de ¥) | 21.039 | 12.524 | +68,0% |
| Impuesto sobre beneficios (millones de ¥) | 6.457 | 3.523 | +83,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 14.539 | 8.976 | +62,0% |
| Resultado global (millones de ¥) | 14.122 | 4.299 | +228,5% |
| BPA (¥) | 240,58 | 137,32 | +75,2% |
| Productos lácteos — ingresos (millones de ¥) | 64.957 | 63.973 | +1,5% |
| Productos lácteos — beneficio del segmento (millones de ¥) | 1.380 | 1.740 | −20,7% |
| Bebidas y postres — ingresos (millones de ¥) | 66.686 | 65.515 | +1,8% |
| Bebidas y postres — beneficio del segmento (millones de ¥) | 915 | 644 | +42,0% |
| Piensos y semillas — ingresos (millones de ¥) | 13.859 | 13.208 | +4,9% |
| Piensos y semillas — beneficio del segmento (millones de ¥) | 530 | 598 | −11,4% |
| Otros — ingresos (millones de ¥) | 9.625 | 9.698 | −0,8% |
| Otros — beneficio del segmento (millones de ¥) | 863 | 456 | +89,0% |
| Flujo de caja operativo (millones de ¥) | −10.592 | 951 | n.s. |
| Flujo de caja de inversión (millones de ¥) | 14.028 | 2.455 | +471,4% |
| Flujo de caja de financiación (millones de ¥) | −7.904 | −15.445 | n.s. |
| Efectivo y depósitos (millones de ¥) | 9.656 | 14.041 | −31,2% |
| Activos totales (millones de ¥) | 421.598 | 426.820 | −1,2% |
| Patrimonio neto (millones de ¥) | 247.282 | 240.741 | +2,7% |
| Ratio de fondos propios | 57,9% | 55,7% | +2,2 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 645.000 | — | +4,7% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 21.000 | — | +15,0% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 21.800 | — | +6,4% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 24.500 | — | −25,5% |
| Previsión EF3/2027 — BPA (¥) | 413,03 | — | — |
| Dividendo anual por acción (¥) | 100,00 | 100,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.