Los terminales impulsaron la facturación y los costes absorbieron casi toda la mejora
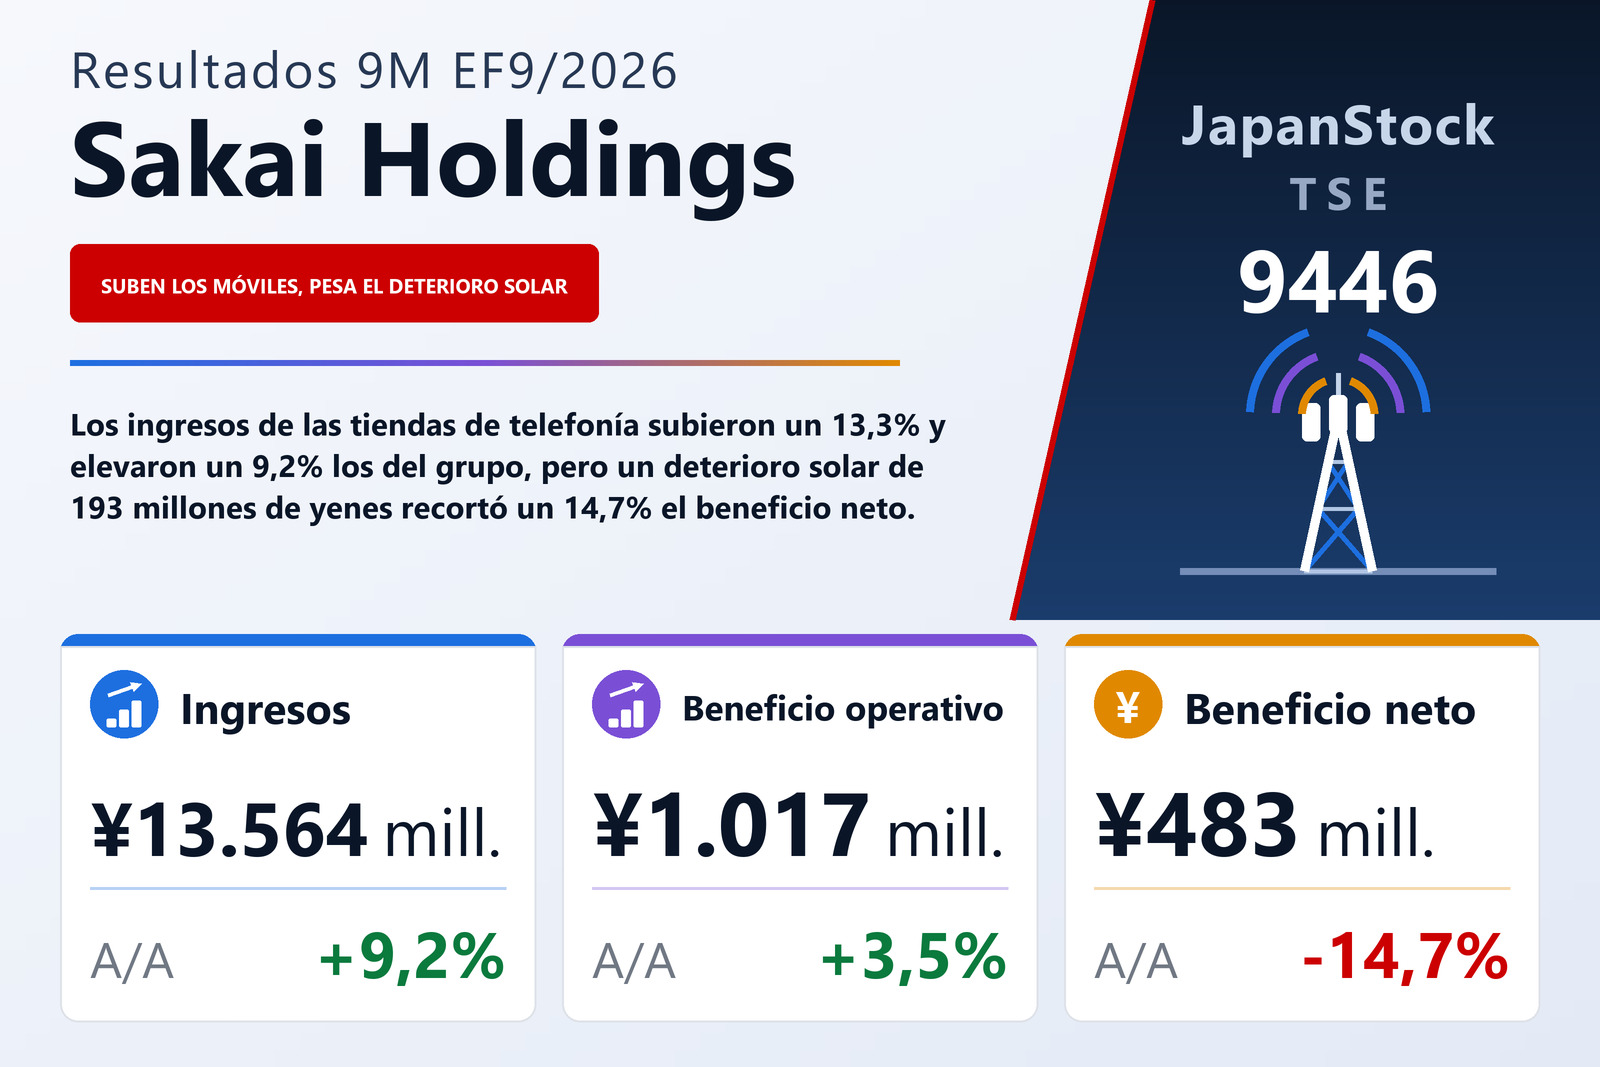
Sakai Holdings Co., Ltd. (TSE: 9446), el grupo con sede en Nagoya cuyo principal negocio son las tiendas de telefonía móvil, junto con centrales solares, agencias de seguros, tanatorios, un aparcamiento y servicios de telecomunicaciones para empresas, publicó el 7 de agosto de 2026 sus resultados consolidados de los primeros nueve meses del EF9/2026 —del 1 de octubre de 2025 al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 9,2% hasta 13.564 millones de yenes, el beneficio operativo un 3,5% hasta 1.017 millones y el beneficio ordinario un 3,9% hasta 927 millones, mientras que el beneficio atribuible a los propietarios de la matriz cayó un 14,7% hasta 483 millones. Las acciones cotizan en la Bolsa de Tokio.
La línea bruta fue sólida. El coste de ventas subió solo un 6,6% hasta 8.392 millones, de modo que el beneficio bruto creció un 13,7% hasta 5.171 millones y el margen bruto se amplió del 36,6% al 38,1%. Sin embargo, los gastos de venta, generales y administrativos aumentaron un 16,5% hasta 4.153 millones —587 millones más, frente a 622 millones adicionales de beneficio bruto—, lo que dejó el beneficio operativo solo 34 millones por encima y rebajó el margen operativo del 7,9% al 7,5%. El informe no desglosa esos gastos; la única medida de coste que menciona es la ampliación del equipo de ventas externas del negocio móvil.
Por debajo de la línea operativa: más intereses y un deterioro solar
Los ingresos no operativos subieron a 71 millones desde 55 millones, pero los gastos por intereses aumentaron un 15,9% hasta 141 millones, de modo que el beneficio ordinario creció al mismo ritmo que el operativo, un 3,9% hasta 927 millones. La partida decisiva llegó después: pérdidas extraordinarias de 193 millones frente a 46 millones, casi en su totalidad una pérdida por deterioro de 193 millones registrada en el segmento de Energías renovables. El informe identifica el segmento, pero no los activos ni el motivo. Un año antes se había contabilizado un deterioro de 25 millones en el negocio móvil. Los beneficios extraordinarios de 9 millones, principalmente un acuerdo transaccional de 6 millones, apenas lo compensaron. El beneficio antes de impuestos cayó un 12,3% hasta 742 millones, los impuestos sumaron 251 millones frente a 278 millones y los intereses minoritarios se llevaron 7 millones frente a 1 millón, lo que dejó 483 millones para los propietarios de la matriz.
Aun así, el beneficio por acción subió un 10,8% hasta 64,19 yenes desde 57,93, porque el número medio de acciones en circulación cayó un 23,0%, de 9.793.660 a 7.536.614. La autocartera ya ascendía a 3.441.049 acciones el 30 de septiembre de 2025 y era de 3.405.005 el 30 de junio de 2026, así que la reducción del número de acciones es anterior a este periodo; el informe no la describe. El beneficio diluido por acción fue de 64,00 yenes.
Tiendas de telefonía: fuerte alza de los terminales y caída de los accesorios
El segmento de Venta de dispositivos móviles, que gestiona tiendas de operadores, generó 10.076 millones de ingresos, un 13,3% más, y un beneficio de segmento de 469 millones, un 24,2% más. Las unidades vendidas, sumando altas nuevas y renovaciones, subieron solo un 2,8% hasta 52.508, de modo que la mayor parte del crecimiento vino del valor y no del volumen: los ingresos por terminales subieron a 5.476 millones desde 3.985 millones, mientras que los de accesorios bajaron a 1.053 millones desde 1.328 millones y los ingresos por comisiones cedieron a 3.546 millones desde 3.583 millones. La compañía señala que se ha intensificado la competencia entre los «ecosistemas de puntos» de operadores, entidades financieras y distribuidores, y que concibe sus tiendas como centros presenciales de apoyo a la digitalización local, vende líneas de fibra y tarjetas de crédito recomendadas por los operadores, ofrece asistencia de pago por suscripción, como la transferencia de datos o la colocación de protectores de pantalla, y ha ampliado su equipo de ventas externas para captar nuevas líneas en centros comerciales.
Es con diferencia el mayor segmento por ingresos —alrededor del 74% del total del grupo—, pero solo aporta cerca del 35% del beneficio conjunto de los segmentos, razón por la que un alza del 13,3% de sus ingresos mueve el beneficio del grupo mucho menos de lo que sugiere la facturación.
La energía solar sigue siendo el motor del beneficio, y se contrajo
Los ingresos de Energías renovables cayeron un 4,8% hasta 1.564 millones y el beneficio del segmento un 12,0% hasta 641 millones. El grupo explota 15 centrales solares, con ingenieros propios encargados de la operación y el mantenimiento y emplazamientos repartidos por todo el país para reducir el riesgo climático. Según el informe, la generación se vio afectada por limitaciones de producción más frecuentes y por su extensión a más regiones, aunque las centrales funcionaron de forma estable. Incluso tras el descenso, el segmento aportó cerca del 47% del beneficio conjunto de los segmentos, y es también donde se contabilizó el deterioro de 193 millones del periodo.
Los negocios menores: seguros al alza, servicios funerarios a la baja
Los ingresos de Agencia de seguros crecieron un 16,1% hasta 534 millones y el beneficio del segmento pasó a 48 millones desde 12 millones, un 278,9% más, gracias a las ventas sostenidas de seguros médicos y otros productos del llamado tercer sector y a los buenos resultados de una nueva oficina. Servicios funerarios, que gestiona ocho tanatorios en las zonas de Chita y Nishi-Mikawa de la prefectura de Aichi, vio caer sus ingresos un 7,6% hasta 729 millones y su beneficio un 23,9% hasta 111 millones; el informe describe un mercado en el que los funerales familiares y los servicios en línea están reduciendo la escala de las ceremonias, pero no da una causa concreta de su propio descenso. Arrendamiento y gestión inmobiliaria, un aparcamiento de varias plantas en el distrito de Chikusa (Nagoya), se mantuvo estable con 49 millones de ingresos y un beneficio de 9 millones. Soluciones empresariales, que ofrece consultoría de telecomunicaciones a clientes corporativos, elevó sus ingresos un 4,0% hasta 610 millones y su beneficio un 11,1% hasta 76 millones; su servicio de posventa de pago llegaba a 1.700 empresas a finales de junio de 2026, lo que según la compañía duplica aproximadamente sus ingresos recurrentes de un año antes. El beneficio conjunto de los segmentos fue de 1.355 millones frente a 1.342 millones, y los gastos corporativos no asignados bajaron a 351 millones desde 374 millones.
Balance: menos deuda y mayor ratio de capital
El activo total cayó un 5,5% hasta 19.280 millones desde 20.399 millones al 30 de septiembre de 2025. El efectivo y los depósitos bajaron 676 millones, las cuentas a cobrar y los activos contractuales 313 millones y la maquinaria y los vehículos 742 millones, mientras que las obras en curso aumentaron 500 millones y los valores de inversión 161 millones. El pasivo se redujo en 1.519 millones hasta 14.199 millones, sobre todo por una disminución de 1.066 millones de los préstamos a largo plazo; el endeudamiento total, a corto y largo plazo, sumaba unos 11.771 millones frente a 12.828 millones. El patrimonio neto creció un 8,5% hasta 5.080 millones y la ratio de capital propio mejoró del 22,4% al 25,8%.
Previsión sin cambios, que implica un cuarto trimestre débil
La previsión anual del EF9/2026, publicada por primera vez el 13 de noviembre de 2025, se mantuvo sin cambios: ingresos de 17.083 millones (+0,4%), beneficio operativo de 1.537 millones (+4,9%), beneficio ordinario de 1.417 millones (+6,4%) y beneficio neto atribuible a la matriz de 918 millones (−6,9%), es decir, 122,27 yenes por acción. Los nueve meses cubren el 79,4% de los ingresos previstos, el 66,2% del beneficio operativo y el 52,7% del beneficio neto. La previsión implica por tanto un cuarto trimestre de unos 3.519 millones de ingresos y 519 millones de beneficio operativo y, dado que el ejercicio completo solo prevé un alza del 0,4% tras nueve meses con un avance del 9,2%, unos ingresos del cuarto trimestre inferiores a los del año anterior. El informe no explica ese perfil.
La previsión de dividendo no se modificó. Se ha pagado un dividendo a cuenta de 17,00 yenes, frente a 10,00 un año antes, y se prevén 18,00 yenes al cierre, para un total anual de 35,00 yenes frente a 26,00, un 34,6% más: cerca del 29% de los 122,27 yenes de beneficio por acción previstos.
| Indicador | 9M EF9/2026 | 9M EF9/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 13.564 | 12.425 | +9,2% |
| Beneficio bruto (millones de ¥) | 5.171 | 4.549 | +13,7% |
| Margen bruto | 38,1% | 36,6% | +1,5 pt |
| Gastos de venta y administración (millones de ¥) | 4.153 | 3.566 | +16,5% |
| Beneficio operativo (millones de ¥) | 1.017 | 982 | +3,5% |
| Margen operativo | 7,5% | 7,9% | −0,4 pt |
| Beneficio ordinario (millones de ¥) | 927 | 892 | +3,9% |
| Pérdidas por deterioro (millones de ¥) | 193 | 25 | +658,3% |
| Beneficio antes de impuestos (millones de ¥) | 742 | 846 | −12,3% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 483 | 567 | −14,7% |
| BPA (¥) | 64,19 | 57,93 | +10,8% |
| Energías renovables — ingresos (millones de ¥) | 1.564 | 1.642 | −4,8% |
| Energías renovables — beneficio del segmento (millones de ¥) | 641 | 728 | −12,0% |
| Venta de dispositivos móviles — ingresos (millones de ¥) | 10.076 | 8.897 | +13,3% |
| Venta de dispositivos móviles — beneficio del segmento (millones de ¥) | 469 | 377 | +24,2% |
| Agencia de seguros — ingresos (millones de ¥) | 534 | 460 | +16,1% |
| Agencia de seguros — beneficio del segmento (millones de ¥) | 48 | 12 | +278,9% |
| Servicios funerarios — ingresos (millones de ¥) | 729 | 789 | −7,6% |
| Servicios funerarios — beneficio del segmento (millones de ¥) | 111 | 146 | −23,9% |
| Arrendamiento y gestión inmobiliaria — ingresos (millones de ¥) | 49 | 49 | −0,3% |
| Arrendamiento y gestión inmobiliaria — beneficio del segmento (millones de ¥) | 9 | 8 | +17,8% |
| Soluciones empresariales — ingresos (millones de ¥) | 610 | 587 | +4,0% |
| Soluciones empresariales — beneficio del segmento (millones de ¥) | 76 | 68 | +11,1% |
| Activos totales (millones de ¥) | 19.280 | 20.399 | −5,5% |
| Patrimonio neto (millones de ¥) | 5.080 | 4.680 | +8,5% |
| Ratio de fondos propios | 25,8% | 22,4% | +3,4 pt |
| Previsión EF9/2026 — ingresos (millones de ¥) | 17.083 | — | +0,4% |
| Previsión EF9/2026 — beneficio operativo (millones de ¥) | 1.537 | — | +4,9% |
| Previsión EF9/2026 — beneficio ordinario (millones de ¥) | 1.417 | — | +6,4% |
| Previsión EF9/2026 — beneficio neto (millones de ¥) | 918 | — | −6,9% |
| Previsión EF9/2026 — BPA (¥) | 122,27 | — | — |
| Dividendo anual por acción (¥) | 35,00 | 26,00 | +34,6% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.