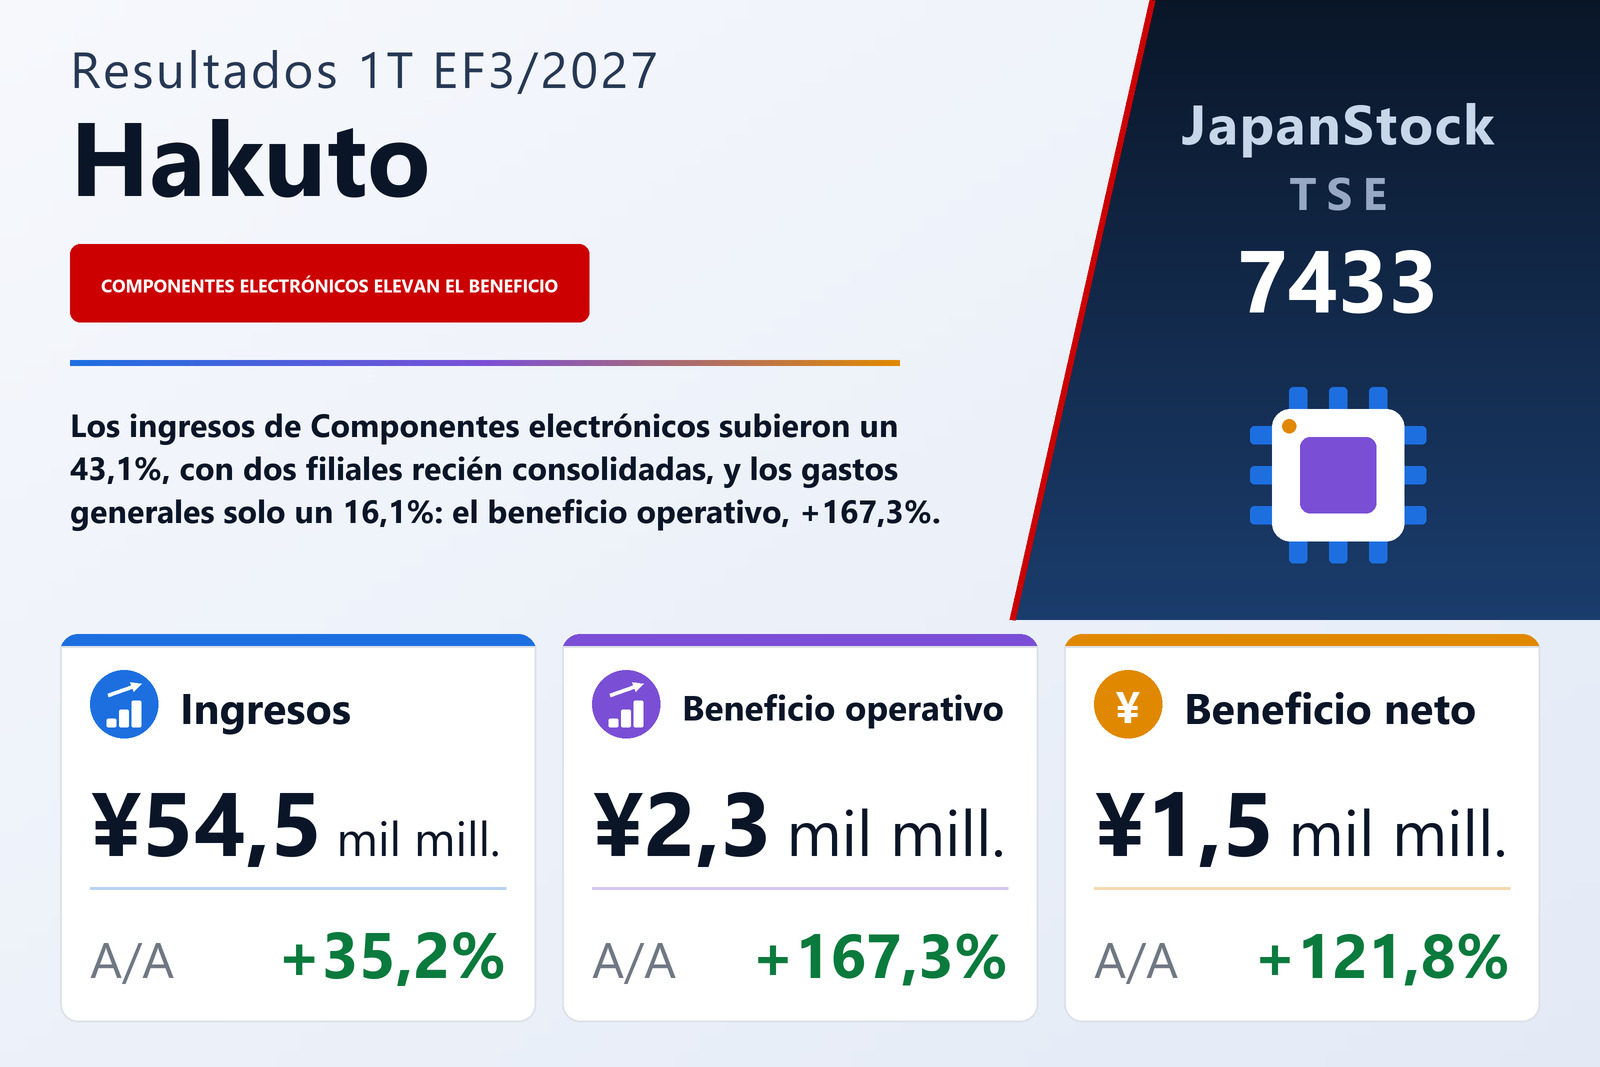
Ingresos, +35,2%; beneficio operativo, +167,3%
Hakuto Co., Ltd. (TSE: 7433), el grupo comercial centrado en la electrónica cuyos negocios abarcan componentes electrónicos, equipos electrónicos y eléctricos y química, publicó el 12 de agosto de 2026 sus resultados consolidados del primer trimestre del EF3/2027 —del 1 de abril al 30 de junio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 35,2% hasta 54.537 millones de yenes, el beneficio operativo un 167,3% hasta 2.323 millones, el beneficio ordinario un 219,1% hasta 2.295 millones y el beneficio atribuible a los propietarios de la matriz un 121,8% hasta 1.462 millones, para un resultado de 77,67 yenes por acción frente a 35,03.
El paso de los ingresos al beneficio operativo es una cuestión de costes. El beneficio bruto subió un 39,0% hasta 7.989 millones, algo más deprisa que los ingresos, y el margen bruto pasó del 14,3% al 14,6%. Los gastos de venta, generales y administrativos solo aumentaron un 16,1% hasta 5.665 millones —menos de la mitad del ritmo de los ingresos—, de modo que de los 2.241 millones de beneficio bruto adicional, 787 millones se fueron en mayores gastos generales y 1.454 millones llegaron a la línea operativa. El margen operativo casi se duplicó, del 2,2% al 4,3%. Dentro de esos gastos, los sueldos y complementos subieron a 1.688 millones desde 1.453 millones y los demás gastos a 3.160 millones desde 2.589 millones.
Un vuelco cambiario bajo la línea operativa, compensado en parte por más intereses
El beneficio ordinario creció más que el operativo porque la pérdida por diferencias de cambio de 174 millones del año anterior se convirtió en una ganancia de 163 millones. Eso compensó con creces un fuerte aumento de los gastos financieros por intereses, hasta 282 millones desde 79 millones, que el informe no explica. Los ingresos no operativos sumaron 289 millones frente a 109 millones, y los gastos no operativos 317 millones frente a 258 millones. Una ganancia extraordinaria de 288 millones por la venta de valores de inversión (252 millones un año antes) llevó el beneficio antes de impuestos a 2.583 millones desde 971 millones.
Los impuestos sobre beneficios fueron de 1.018 millones frente a 312 millones, lo que dejó un beneficio trimestral de 1.564 millones. De esa cifra, 102 millones correspondieron a intereses minoritarios, una línea que estaba vacía un año antes, y por eso el beneficio atribuible a los propietarios de la matriz creció un 121,8%, menos que las demás líneas. El resultado global fue de 2.748 millones, un 78,2% más, impulsado por 691 millones de plusvalías latentes en valores y 493 millones de ajustes por conversión de moneda extranjera.
Componentes electrónicos, con dos nuevas filiales, sostuvo el trimestre
Componentes electrónicos, con diferencia el mayor segmento, elevó sus ingresos un 43,1% hasta 44.873 millones y su beneficio de segmento un 287,3% hasta 2.021 millones desde 521 millones. El informe cita la firmeza de la demanda de automoción, la recuperación de la demanda de equipos industriales, el buen comportamiento de los componentes ópticos gracias a la inversión en infraestructura de comunicaciones de nueva generación y en 5G, y la aportación de dos filiales recién consolidadas; atribuye la mejora del beneficio al aumento de ventas y a los efectos cambiarios. La amortización del fondo de comercio subió a 302 millones desde 79 millones, y el fondo de comercio se situaba en 15.761 millones a 30 de junio. El informe no registra cambios en el perímetro de consolidación durante el propio trimestre, de modo que las nuevas filiales ya estaban consolidadas al comenzar este.
Los ingresos de Equipos electrónicos y eléctricos crecieron un 15,6% hasta 6.173 millones y el beneficio de segmento un 2,8% hasta 430 millones. Las consultas de clientes han aumentado con fuerza por la intensa inversión en semiconductores, IA y centros de datos, pero la compañía señala que el largo plazo entre pedido y venta limitó la aportación a los ingresos del primer trimestre; las ventas de equipos para la fabricación de placas de circuito impreso crecieron. Los ingresos de Química cayeron un 3,6% hasta 2.639 millones y el beneficio de segmento un 10,1% hasta 136 millones: los costes de materias primas subieron al encarecerse el crudo, la nafta y la logística por la inestabilidad en Oriente Medio, y bajaron los envíos al exterior de bases cosméticas, mientras que las ventas en petróleo y petroquímica y en papel y celulosa se mantuvieron estables.
El segmento Otros —gestión empresarial y logística por encargo, generación solar y, desde el segundo semestre del ejercicio pasado, análisis y ensayos por encargo— registró unos ingresos de 948 millones, un 5,2% menos, y una pérdida de segmento de 325 millones, menor que la de 370 millones de un año antes. El beneficio de los segmentos sumó 2.262 millones antes de 61 millones de ajustes.
Suben los cobros pendientes, los pagos pendientes y la deuda a corto plazo
El activo total creció un 2,2% hasta 168.044 millones desde 164.484 millones a 31 de marzo de 2026, sobre todo por un aumento de 2.054 millones en efectos y cuentas a cobrar y activos contractuales y de 1.004 millones en valores de inversión por la subida de las cotizaciones. El pasivo subió 2.664 millones hasta 97.316 millones: las cuentas a pagar comerciales aumentaron 2.755 millones y los préstamos a corto plazo 1.495 millones, hasta 34.726 millones, mientras que los préstamos a largo plazo bajaron 1.754 millones hasta 22.393 millones. El patrimonio neto creció 894 millones hasta 70.728 millones, y la ratio de solvencia bajó ligeramente del 41,6% al 41,2%.
El flujo de caja operativo fue una entrada de 3.128 millones frente a 4.430 millones un año antes. El beneficio antes de impuestos de 2.583 millones y un aumento de 2.730 millones en las cuentas a pagar se vieron compensados en parte por un incremento de 1.946 millones en las cuentas a cobrar, que habían bajado 3.384 millones en el mismo trimestre del año anterior. Las actividades de inversión aportaron 55 millones, principalmente 299 millones por la venta de valores de inversión, y las de financiación consumieron 2.354 millones, sobre todo 1.786 millones de dividendos. El efectivo y equivalentes aumentó en 1.083 millones hasta 19.833 millones.
Se mantiene la previsión elevada el 29 de julio; llega un desdoblamiento de tres por una
Hakuto elevó su previsión el 29 de julio de 2026, alegando la creciente demanda de semiconductores y componentes electrónicos generales y el aumento de consultas sobre equipos de vacío y equipos para la fabricación de placas de circuito impreso, y la dejó sin cambios con esta publicación. Para el semestre que termina el 30 de septiembre espera ingresos de 111.500 millones (+33,1%) y un beneficio operativo de 3.900 millones (+66,0%); para el ejercicio completo, ingresos de 227.500 millones (+25,6%), beneficio operativo de 9.600 millones (+57,9%), beneficio ordinario de 8.600 millones (+54,1%) y beneficio atribuible a los propietarios de la matriz de 6.400 millones (+27,7%). El primer trimestre aportó el 48,9% de los ingresos previstos para el semestre pero el 59,6% del beneficio operativo previsto, lo que implica un beneficio operativo del segundo trimestre de unos 1.577 millones frente a los 2.323 millones recién contabilizados; el informe no comenta ese perfil.
Ese mismo 29 de julio, el consejo aprobó un desdoblamiento de acciones de tres por una con fecha de registro el 30 de septiembre de 2026 y efecto el 1 de octubre, que eleva las acciones emitidas de 21.137.213 a 63.411.639. Tras el desdoblamiento, el beneficio por acción del primer trimestre sería de 25,89 yenes frente a 11,68. La previsión anual de beneficio por acción de 113,32 yenes ya refleja el desdoblamiento (339,95 yenes sin él). La previsión de dividendo no cambia: 120,00 yenes a mitad de ejercicio y 135,00 yenes al cierre en base previa al desdoblamiento —45,00 yenes tras él—, para un total anual de 255,00 yenes frente a 200,00, un 27,5% más.
Exposición al terremoto, en estudio
El informe comunica además la exposición al terremoto de Kumamoto del 28 de julio de 2026. Hakuto subcontrata el montaje de parte de sus equipos de marca propia para la fabricación de placas de circuito impreso a una empresa colaboradora de Yatsushiro, en la prefectura de Kumamoto, que tenía en depósito existencias de Hakuto con un valor contable de 1.340 millones a 30 de junio de 2026, además de 91 millones en equipos de montaje propiedad de Hakuto. El efecto sobre los resultados sigue en estudio, y la compañía afirma que informará con prontitud en cuanto se conozca algún hecho que deba comunicarse.
| Indicador | 1T EF3/2027 | 1T EF3/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 54.537 | 40.337 | +35,2% |
| Beneficio bruto (millones de ¥) | 7.989 | 5.748 | +39,0% |
| Margen bruto | 14,6% | 14,3% | +0,4 pt |
| Gastos de venta y administración (millones de ¥) | 5.665 | 4.878 | +16,1% |
| Beneficio operativo (millones de ¥) | 2.323 | 869 | +167,3% |
| Margen operativo | 4,3% | 2,2% | +2,1 pt |
| Beneficio ordinario (millones de ¥) | 2.295 | 719 | +219,1% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.462 | 659 | +121,8% |
| Resultado global (millones de ¥) | 2.748 | 1.542 | +78,2% |
| BPA (¥) | 77,67 | 35,03 | +121,7% |
| Componentes electrónicos — ingresos (millones de ¥) | 44.873 | 31.359 | +43,1% |
| Componentes electrónicos — beneficio del segmento (millones de ¥) | 2.021 | 521 | +287,3% |
| Equipos electrónicos y eléctricos — ingresos (millones de ¥) | 6.173 | 5.341 | +15,6% |
| Equipos electrónicos y eléctricos — beneficio del segmento (millones de ¥) | 430 | 418 | +2,8% |
| Química — ingresos (millones de ¥) | 2.639 | 2.737 | −3,6% |
| Química — beneficio del segmento (millones de ¥) | 136 | 151 | −10,1% |
| Otros — ingresos (millones de ¥) | 948 | 1.000 | −5,2% |
| Otros — beneficio del segmento (millones de ¥) | −325 | −370 | pérdida reducida |
| Activos totales (millones de ¥) | 168.044 | 164.484 | +2,2% |
| Patrimonio neto (millones de ¥) | 70.728 | 69.833 | +1,3% |
| Ratio de fondos propios | 41,2% | 41,6% | −0,4 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 227.500 | — | +25,6% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 9.600 | — | +57,9% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 8.600 | — | +54,1% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 6.400 | — | +27,7% |
| Previsión EF3/2027 — BPA, tras el desdoblamiento (¥) | 113,32 | — | — |
| Dividendo anual por acción, base previa al desdoblamiento (¥) | 255,00 | 200,00 | +27,5% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.