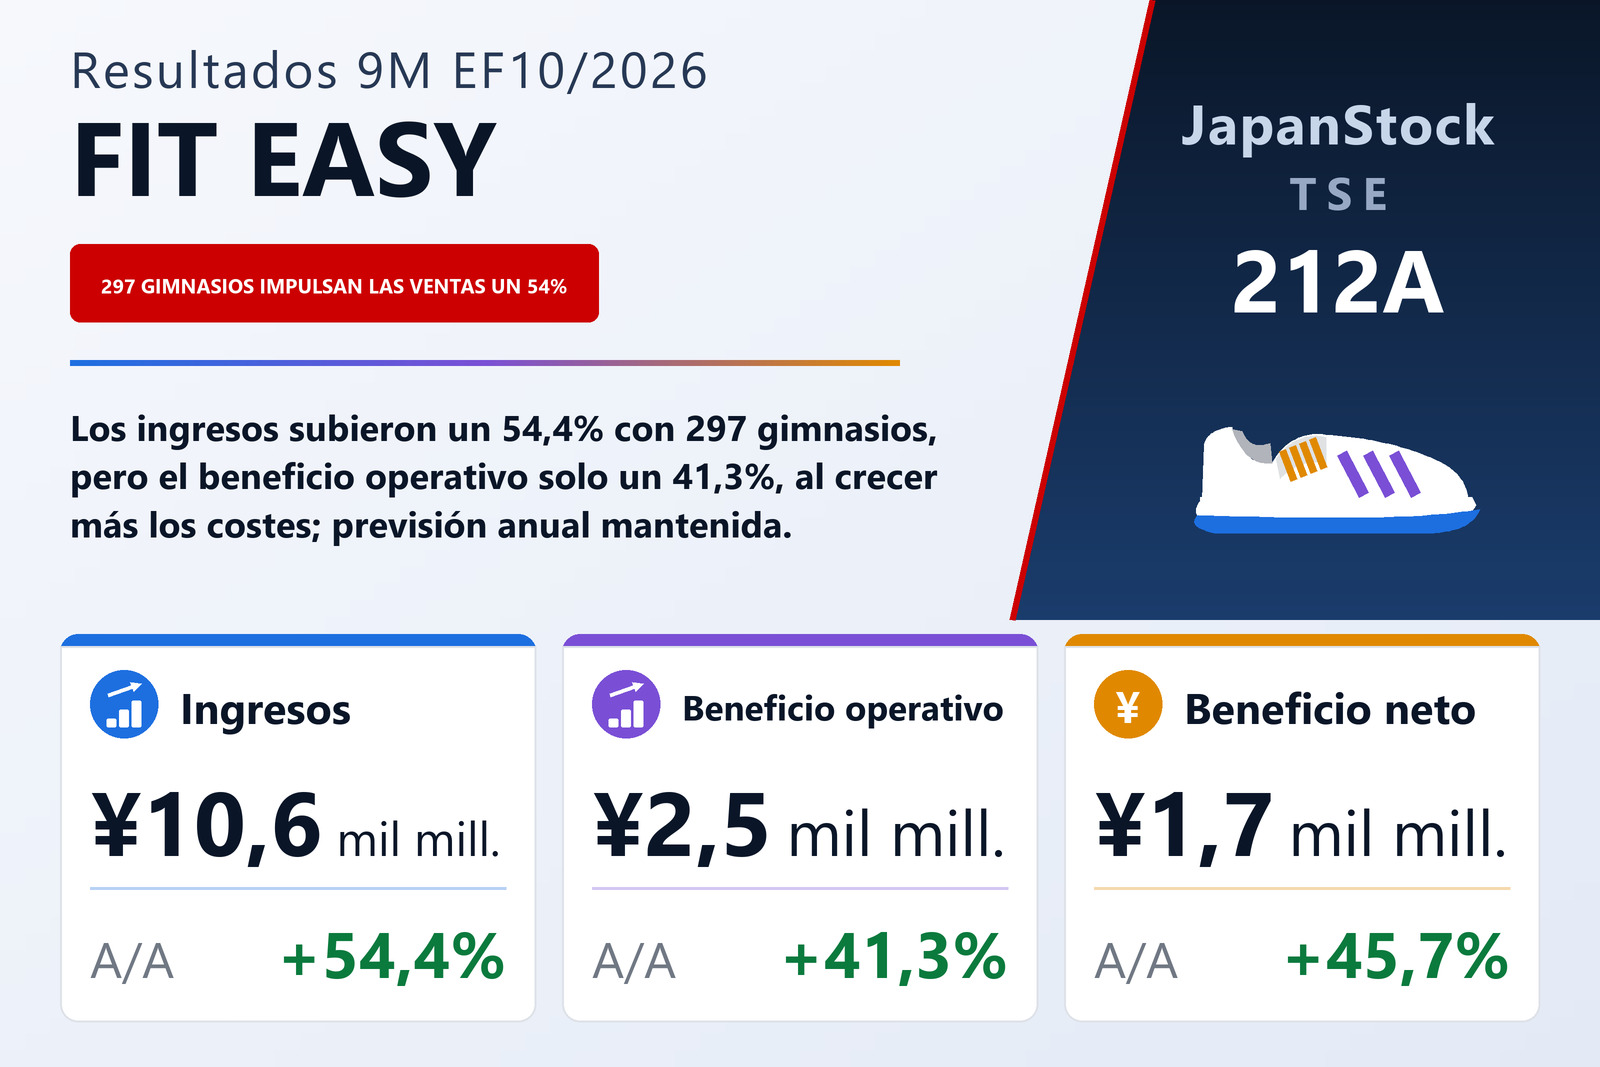
Ingresos un 54% mayores gracias a una red de gimnasios en constante expansión
FIT EASY Co., Ltd. (TSE: 212A), que explota en todo Japón la cadena FIT EASY de «gimnasios de ocio» (amusement fitness clubs), publicó el 14 de septiembre de 2026 sus resultados individuales de los nueve primeros meses del ejercicio que cierra en octubre de 2026 —del 1 de noviembre de 2025 al 31 de julio de 2026— bajo normas contables japonesas. Los ingresos crecieron un 54,4% hasta 10.623 millones de yenes, el beneficio operativo un 41,3% hasta 2.507 millones, el beneficio ordinario un 42,7% hasta 2.535 millones y el beneficio neto un 45,7% hasta 1.725 millones. El beneficio por acción fue de 103,79 yenes frente a 74,63, o de 101,56 frente a 72,40 en términos diluidos. Las acciones cotizan en la Bolsa de Tokio y en la Bolsa de Nagoya.
La empresa atribuye el resultado a las aperturas continuas —superó los 250 gimnasios en enero de 2026 y siguió abriendo después—, junto con campañas eficaces y medidas para mejorar la satisfacción de los socios. A finales de julio de 2026 operaba 297 gimnasios con 292.000 socios. Sus centros combinan máquinas de fitness con 28 tipos de servicios de ocio, entre ellos estudios, salas de oxígeno de alta concentración, golf, salones, saunas y tratamientos estéticos en autoservicio, y los presenta como un «tercer lugar» que no es ni el hogar ni el trabajo. También ofrece una aplicación FIT EASY basada en lo que denomina automatización sanitaria con IA, para la que afirma haber recibido la resolución de concesión de una patente y haber pagado las tasas, aún sin número de patente asignado. La empresa tiene un único segmento, la explotación de gimnasios, por lo que el informe no ofrece desglose por segmentos.
Los costes crecieron más que las ventas y los márgenes se estrecharon
El crecimiento vino con márgenes más finos. El coste de ventas aumentó un 57,2% hasta 6.864 millones, más que los ingresos, de modo que el beneficio bruto creció menos, un 49,5% hasta 3.759 millones, y el margen bruto bajó del 36,5% al 35,4%. Los gastos de venta, generales y de administración aumentaron un 69,0% hasta 1.251 millones, con lo que su peso sobre los ingresos pasó del 10,8% al 11,8%. El margen operativo cayó así del 25,8% al 23,6%, aunque el beneficio operativo aumentó en 733 millones. La amortización subió un 60,1%, hasta 216 millones desde 135 millones. El informe no desglosa el coste de ventas ni los gastos de venta y administración y no explica la caída de los márgenes.
Más ingresos por intereses por debajo de la línea operativa y ninguna partida extraordinaria
Los ingresos no operativos se multiplicaron por más de tres, hasta 33 millones desde 10 millones; su mayor partida, los intereses cobrados, subió a 18 millones desde 3 millones. Los gastos no operativos bajaron a 5 millones desde 7 millones, con los intereses pagados reducidos a 3 millones desde 4 millones. El beneficio ordinario creció así algo más que el operativo, un 42,7% hasta 2.535 millones. No hubo beneficios ni pérdidas extraordinarios, por lo que el beneficio antes de impuestos coincidió con el ordinario.
El impuesto sobre beneficios, que la empresa calcula aplicando un tipo efectivo estimado para el ejercicio completo, aumentó un 36,6% hasta 809 millones. Eso supuso alrededor del 31,9% del beneficio antes de impuestos frente al 33,3% de un año antes, lo que permitió que el beneficio neto creciera un 45,7% hasta 1.725 millones. El beneficio por acción creció menos, un 39,1%, porque el número medio de acciones en circulación subió a 16.627.958 desde 15.870.923.
Los depósitos y los pasivos ligados a los socios crecieron con la red
El activo total aumentó en 1.514 millones hasta 11.577 millones respecto al 31 de octubre de 2025. La empresa lo atribuye principalmente a aumentos de 535 millones en depósitos en garantía entregados, 550 millones en otros activos corrientes y 501 millones en otras inversiones y otros activos. El efectivo y los depósitos bajaron 636 millones, hasta 2.638 millones. El pasivo aumentó 632 millones hasta 4.816 millones, sobre todo porque los depósitos en garantía recibidos subieron 497 millones hasta 1.360 millones y los pasivos por contratos 302 millones hasta 643 millones, mientras que el impuesto sobre beneficios a pagar bajó 207 millones hasta 417 millones. Los bonos y préstamos, incluidas las porciones a corto plazo, se redujeron a 275 millones desde 427 millones.
El patrimonio neto aumentó en 881 millones hasta 6.761 millones: el beneficio neto sumó 1.725 millones a las reservas y los dividendos restaron 847 millones. La ratio de capital propio se mantuvo en el 58,4%. No se elaboró estado de flujos de efectivo para el periodo.
Previsión sin cambios, que exige un cuarto trimestre más fuerte
FIT EASY mantuvo sin cambios la previsión anual del EF10/2026 publicada el 12 de junio de 2026: ingresos de 14.322 millones (+47,2%), beneficio operativo de 3.506 millones (+51,7%), beneficio ordinario de 3.558 millones (+53,5%) y beneficio neto de 2.473 millones (+61,8%), o 148,58 yenes por acción. Los nueve meses aportaron el 74,2% de los ingresos previstos, el 71,5% del beneficio operativo previsto y el 69,8% del beneficio neto previsto. Eso implica un cuarto trimestre de unos 3.699 millones de ingresos y 999 millones de beneficio operativo —un margen operativo de aproximadamente el 27%, superior al 23,6% de los nueve meses— y de unos 747 millones de beneficio neto. Las tasas de crecimiento anual previstas del beneficio operativo y del neto también superan las de los nueve meses. El informe no ofrece desglose trimestral ni comenta ese perfil.
La previsión de dividendo tampoco cambia. FIT EASY pagó un dividendo a cuenta de 26 yenes, compuesto por 20 yenes ordinarios y un dividendo conmemorativo de 6 yenes por su paso a los mercados Prime de la Bolsa de Tokio y Premier de la Bolsa de Nagoya, y prevé un dividendo final de 25 yenes, lo que da un total anual de 51 yenes frente a 25 en el EF10/2025, cuando no hubo dividendo a cuenta. Frente a un beneficio previsto de 148,58 yenes por acción, supone una tasa de reparto de alrededor del 34%. La empresa describe una economía en la que el consumo se recupera pero las perspectivas siguen siendo inciertas, por el encarecimiento de la energía y las materias primas, la subida de los precios al consumo y los tipos de interés más altos en el mundo, y afirma que los clientes de gimnasios ven cada vez más el gasto en su salud como una inversión valiosa y no como un simple gasto.
| Indicador | 9M EF10/2026 | 9M EF10/2025 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 10.623 | 6.881 | +54,4% |
| Beneficio bruto (millones de ¥) | 3.759 | 2.514 | +49,5% |
| Margen bruto | 35,4% | 36,5% | −1,1 pt |
| Gastos de venta y administración (millones de ¥) | 1.251 | 740 | +69,0% |
| Beneficio operativo (millones de ¥) | 2.507 | 1.774 | +41,3% |
| Margen operativo | 23,6% | 25,8% | −2,2 pt |
| Ingresos no operativos (millones de ¥) | 33 | 10 | +222,5% |
| Beneficio ordinario (millones de ¥) | 2.535 | 1.777 | +42,7% |
| Impuesto sobre beneficios (millones de ¥) | 809 | 592 | +36,6% |
| Beneficio neto (millones de ¥) | 1.725 | 1.184 | +45,7% |
| BPA (¥) | 103,79 | 74,63 | +39,1% |
| BPA diluido (¥) | 101,56 | 72,40 | +40,3% |
| Amortización (millones de ¥) | 216 | 135 | +60,1% |
| Activos totales (millones de ¥) | 11.577 | 10.063 | +15,0% |
| Efectivo y depósitos (millones de ¥) | 2.638 | 3.274 | −19,4% |
| Depósitos en garantía entregados (millones de ¥) | 1.965 | 1.429 | +37,5% |
| Pasivos por contratos (millones de ¥) | 643 | 341 | +88,6% |
| Depósitos en garantía recibidos (millones de ¥) | 1.360 | 863 | +57,6% |
| Patrimonio neto (millones de ¥) | 6.761 | 5.880 | +15,0% |
| Ratio de fondos propios | 58,4% | 58,4% | sin cambios |
| Previsión EF10/2026 — ingresos (millones de ¥) | 14.322 | — | +47,2% |
| Previsión EF10/2026 — beneficio operativo (millones de ¥) | 3.506 | — | +51,7% |
| Previsión EF10/2026 — beneficio ordinario (millones de ¥) | 3.558 | — | +53,5% |
| Previsión EF10/2026 — beneficio neto (millones de ¥) | 2.473 | — | +61,8% |
| Previsión EF10/2026 — BPA (¥) | 148,58 | — | — |
| Dividendo anual por acción (¥) | 51,00 | 25,00 | +104,0% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.