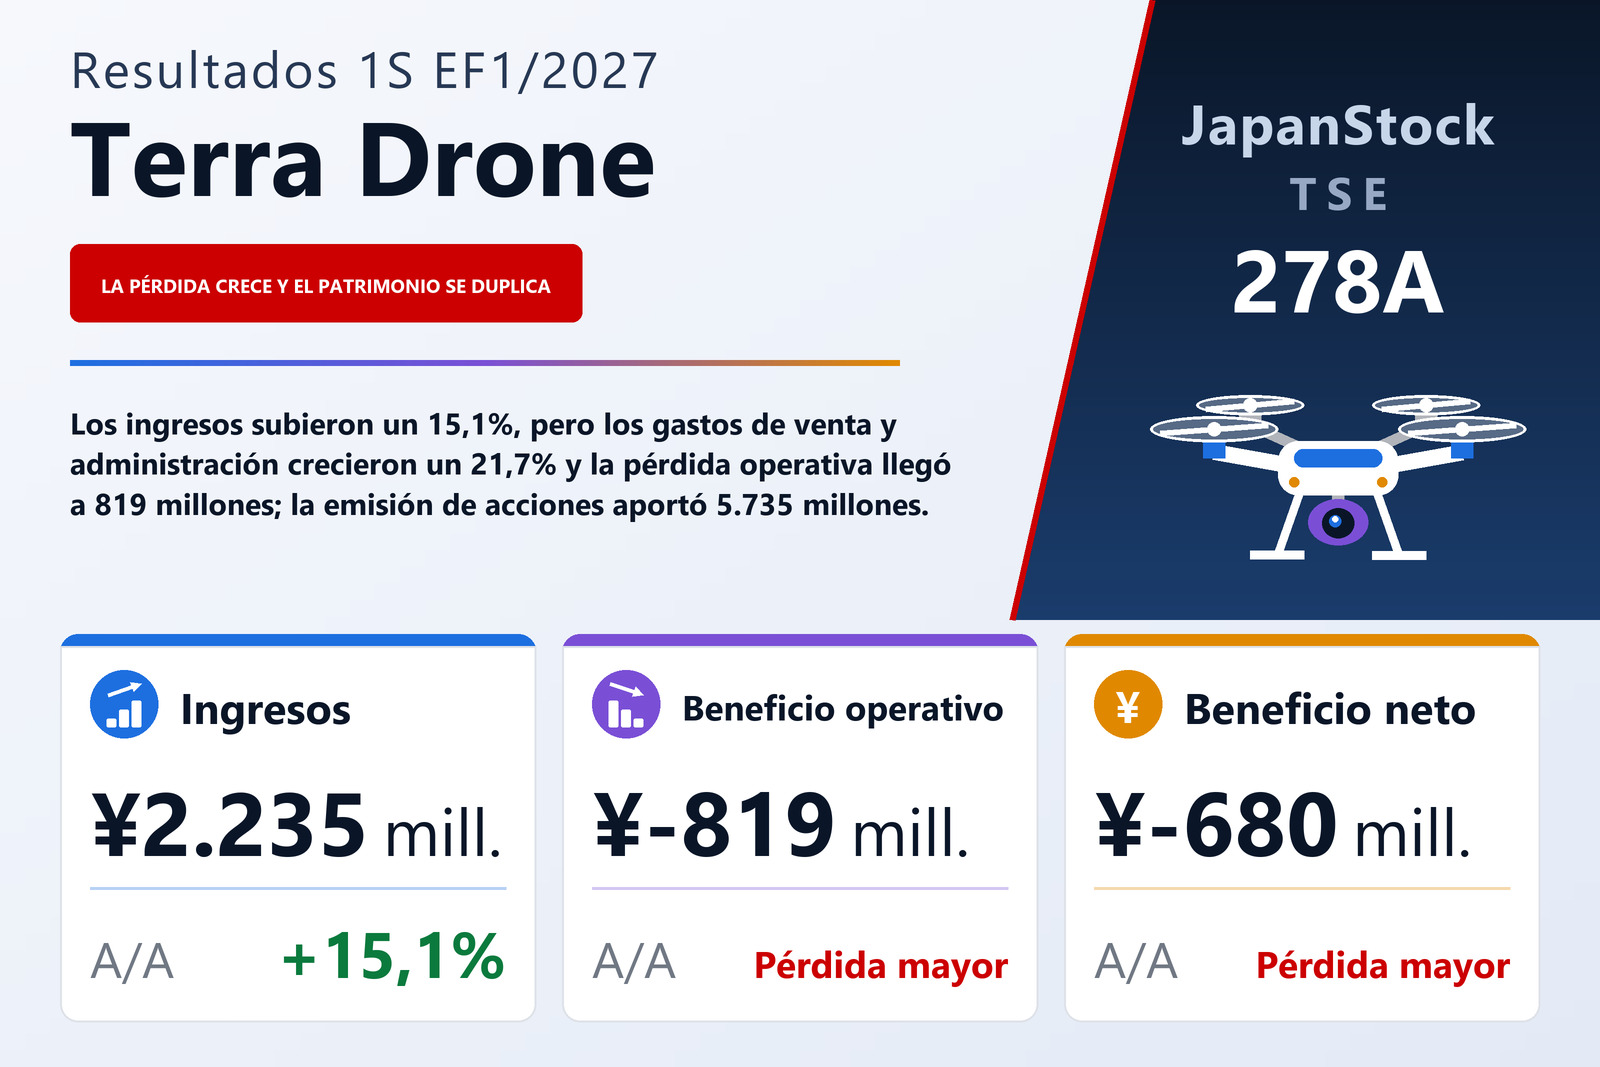
Los ingresos crecieron un 15,1%, pero los gastos generales crecieron más
Terra Drone Corporation (TSE: 278A), que ofrece soluciones con drones industriales y una plataforma de gestión del tráfico aéreo de drones, publicó el 14 de septiembre de 2026 sus resultados consolidados del primer semestre, los seis meses del 1 de febrero al 31 de julio de 2026, bajo normas contables japonesas. Los ingresos crecieron un 15,1% hasta 2.235 millones de yenes, mientras que la pérdida operativa se amplió hasta 819 millones desde 666 millones, la pérdida ordinaria hasta 695 millones desde 541 millones y la pérdida atribuible a los propietarios de la matriz hasta 680 millones desde 394 millones, es decir, 69,26 yenes por acción frente a 41,61. La compañía cotiza en la Bolsa de Tokio, y los estados financieros intermedios no fueron revisados por un auditor.
La línea bruta mejoró. El coste de ventas subió solo un 10,8% hasta 1.225 millones, de modo que el beneficio bruto creció un 20,7% hasta 1.009 millones y el margen bruto pasó del 43,1% al 45,2%. La mejora se detuvo ahí: los gastos de venta, generales y administrativos aumentaron un 21,7% hasta 1.829 millones, un incremento de 326 millones frente a una mejora de 173 millones en el beneficio bruto, y la diferencia de 152 millones es lo que se amplió la pérdida operativa. El informe no desglosa esos gastos ni explica su aumento. Conviene señalar una incoherencia del propio informe: su página de resumen recoge una pérdida operativa del año anterior de 681 millones, mientras que la cuenta de resultados y la nota de segmentos indican 666 millones, la cifra que se usa en este artículo y en su tabla.
Menos subvenciones y más pérdidas extraordinarias
El resultado no operativo neto apenas varió, en torno a 123 millones frente a 125 millones, pero cambió su composición. Los ingresos por subvenciones cayeron a 64 millones desde 193 millones, compensados por una ganancia cambiaria de 64 millones en lugar de una pérdida de 20 millones y por un resultado por puesta en equivalencia de 15 millones en lugar de una pérdida de 74 millones, mientras que los gastos no operativos incluyeron un pago por acuerdo transaccional de 39 millones. La pérdida ordinaria se amplió así en 154 millones, cerca de los 152 millones de la línea operativa. Las pérdidas extraordinarias subieron a 103 millones desde 14 millones, en su mayoría una pérdida de 94 millones por cancelación de contratos que el informe no detalla. La pérdida antes de impuestos fue de 799 millones frente a 553 millones y, tras 10 millones de impuestos, la pérdida neta del semestre fue de 809 millones frente a 565 millones.
La pérdida atribuible a los propietarios de la matriz se amplió más que la del grupo, en 285 millones, porque los accionistas minoritarios absorbieron una parte menor: 129 millones frente a 171 millones. Los intereses minoritarios del balance pasaron de 135 millones a 31 de enero de 2026 a cero a 31 de julio, y el informe no explica el cambio. El resultado global fue una pérdida de 885 millones frente a 736 millones, con otro resultado global de −75 millones, sobre todo la participación en sociedades por puesta en equivalencia (−50 millones) y diferencias de conversión (−25 millones).
Soluciones con drones concentró la mayor pérdida; los ingresos de gestión del tráfico se duplicaron con creces
Terra Drone informa de dos segmentos, que evolucionaron de forma muy distinta. Soluciones con drones, que aplica drones industriales a topografía, inspección y agricultura y es también donde la compañía construye su negocio de defensa, elevó los ingresos un 6,4% hasta 1.906 millones, pero su pérdida de segmento se amplió hasta 444 millones desde 294 millones, un empeoramiento de 149 millones. Gestión del tráfico, articulado en torno a una plataforma UTM (gestión del tráfico de sistemas de aeronaves no tripuladas), más que duplicó sus ingresos hasta 328 millones desde 151 millones, un 116,5% más, mientras que su pérdida de segmento apenas varió: 374 millones frente a 371 millones. Casi toda la ampliación de la pérdida operativa del grupo está, por tanto, en Soluciones con drones. No hubo ventas entre segmentos en ninguno de los dos semestres, así que los dos segmentos suman los ingresos del grupo y sus pérdidas, la pérdida operativa.
El informe describe los factores por línea de negocio, sin cifras. En Soluciones con drones, topografía y recuperación ante desastres, inspección y agricultura crecieron de forma sólida: topografía y recuperación ante desastres estuvo impulsada por proyectos nacionales, tanto los servicios de inspección en interiores como la venta de drones para inspección en interiores superaron al año anterior, y agricultura se apoyó en proyectos en Indonesia. El informe no da motivo para la mayor pérdida del segmento. En Gestión del tráfico, la compañía afirma haber captado más proyectos, sobre todo en el extranjero, ante la creciente demanda de gestión de la seguridad de las operaciones con drones y de cumplimiento normativo en Europa y Oriente Medio, y dice que continúa las conversaciones y los ensayos de demostración con organismos públicos y operadores del sector, con Unifly NV como eje.
La defensa figura como área de crecimiento, sin cifras propias
Según el informe, Terra Drone anunció en marzo de 2026 su entrada de lleno en el negocio de defensa, prepara la constitución de una sociedad estadounidense llamada Terra Defense y desarrolla y despliega drones interceptores en colaboración con una empresa ucraniana, cuyo nombre no facilita. Define la defensa como un área de crecimiento a medio y largo plazo y señala que la demanda de sistemas no tripulados aumenta a medida que los países revisan su política de seguridad y amplían la inversión en defensa. Durante el semestre se incorporaron al perímetro de consolidación tres sociedades: Sora Consulting GmbH, Euro USC Netherlands y Terra Defense Europe OU. El informe no ofrece cifras de ingresos ni de resultado de las actividades de defensa ni de las nuevas filiales.
La emisión de acciones duplicó el patrimonio y más que triplicó la caja
El balance cambió mucho más que la cuenta de resultados. Las nuevas acciones emitidas por el ejercicio de derechos de suscripción aumentaron el capital social en 2.880 millones y la prima de emisión en 2.780 millones, y el estado de flujos de efectivo registra 5.735 millones de cobros por emisión de acciones, además de 30 millones por la emisión de nuevos derechos de suscripción. Las acciones emitidas pasaron a 10.397.100 desde 9.718.000. Por separado, la compañía traspasó 2.900 millones de su reserva de capital a resultados acumulados para compensar pérdidas, un movimiento que no alteró el patrimonio total; tras ese traspaso y la pérdida del semestre, el déficit de resultados acumulados quedó en 2.080 millones frente a 4.310 millones a 31 de enero.
El activo total subió un 69,4% hasta 11.746 millones desde 6.934 millones, sobre todo porque el efectivo y los depósitos aumentaron en 5.266 millones hasta 7.285 millones. El patrimonio neto subió a 9.889 millones desde 5.008 millones, los fondos propios a 9.840 millones desde 4.835 millones y la ratio de solvencia al 83,8% desde el 69,7%. El pasivo bajó ligeramente a 1.857 millones, con los pasivos por contratos 216 millones más altos, en 582 millones, y las inversiones en valores cayeron 479 millones hasta 327 millones. Las actividades de explotación consumieron 458 millones de caja frente a 31 millones un año antes, incluidos 130 millones pagados en relación con pérdidas vinculadas a un incendio, que el informe no describe. Las actividades de inversión aportaron 164 millones, gracias a 350 millones por la venta de acciones de sociedades vinculadas y 230 millones devueltos desde una cuenta de depósito en garantía, y las de financiación aportaron 5.791 millones.
La previsión anual sigue apuntando a una pérdida operativa de 1.658 millones
La previsión del EF1/2027, publicada el 16 de marzo de 2026, no se modificó. La compañía espera unos ingresos de 5.073 millones, un 6,1% más, una pérdida operativa de 1.658 millones, una pérdida ordinaria de 1.419 millones y una pérdida atribuible a los propietarios de la matriz de 1.266 millones, o 131,88 yenes por acción; el informe no recoge las pérdidas anuales del ejercicio anterior para compararlas. El primer semestre aportó el 44,1% de los ingresos previstos, pero el 49,4% de la pérdida operativa prevista y el 53,7% de la pérdida neta prevista, lo que implica un segundo semestre con unos ingresos de unos 2.838 millones, una pérdida operativa de unos 839 millones, algo mayor que la del primero, y una pérdida neta de unos 586 millones. No se pagó dividendo en el EF1/2026 y no se prevé ninguno para el EF1/2027.
| Indicador | 1S EF1/2027 | 1S EF1/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 2.235 | 1.943 | +15,1% |
| Beneficio bruto (millones de ¥) | 1.009 | 836 | +20,7% |
| Margen bruto | 45,2% | 43,1% | +2,1 pt |
| Gastos de venta y administración (millones de ¥) | 1.829 | 1.503 | +21,7% |
| Beneficio operativo (millones de ¥) | −819 | −666 | pérdida ampliada |
| Beneficio ordinario (millones de ¥) | −695 | −541 | pérdida ampliada |
| Beneficio antes de impuestos (millones de ¥) | −799 | −553 | pérdida ampliada |
| Beneficio neto atribuible a la matriz (millones de ¥) | −680 | −394 | pérdida ampliada |
| BPA (¥) | −69,26 | −41,61 | pérdida ampliada |
| Soluciones con drones — ingresos (millones de ¥) | 1.906 | 1.791 | +6,4% |
| Soluciones con drones — beneficio del segmento (millones de ¥) | −444 | −294 | pérdida ampliada |
| Gestión del tráfico (UTM) — ingresos (millones de ¥) | 328 | 151 | +116,5% |
| Gestión del tráfico (UTM) — beneficio del segmento (millones de ¥) | −374 | −371 | pérdida ampliada |
| Efectivo y depósitos (millones de ¥) | 7.285 | 2.019 | +260,8% |
| Activos totales (millones de ¥) | 11.746 | 6.934 | +69,4% |
| Patrimonio neto (millones de ¥) | 9.889 | 5.008 | +97,4% |
| Patrimonio atribuible a la matriz (millones de ¥) | 9.840 | 4.835 | +103,5% |
| Ratio de fondos propios | 83,8% | 69,7% | +14,1 pt |
| Flujo de caja operativo (millones de ¥) | −458 | −31 | n.s. |
| Flujo de caja de inversión (millones de ¥) | 164 | −1.242 | n.s. |
| Flujo de caja de financiación (millones de ¥) | 5.791 | 36 | n.s. |
| Previsión EF1/2027 — ingresos (millones de ¥) | 5.073 | — | +6,1% |
| Previsión EF1/2027 — beneficio operativo (millones de ¥) | −1.658 | — | — |
| Previsión EF1/2027 — beneficio ordinario (millones de ¥) | −1.419 | — | — |
| Previsión EF1/2027 — beneficio neto (millones de ¥) | −1.266 | — | — |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.