Más intervenciones, menos pedidos de equipos
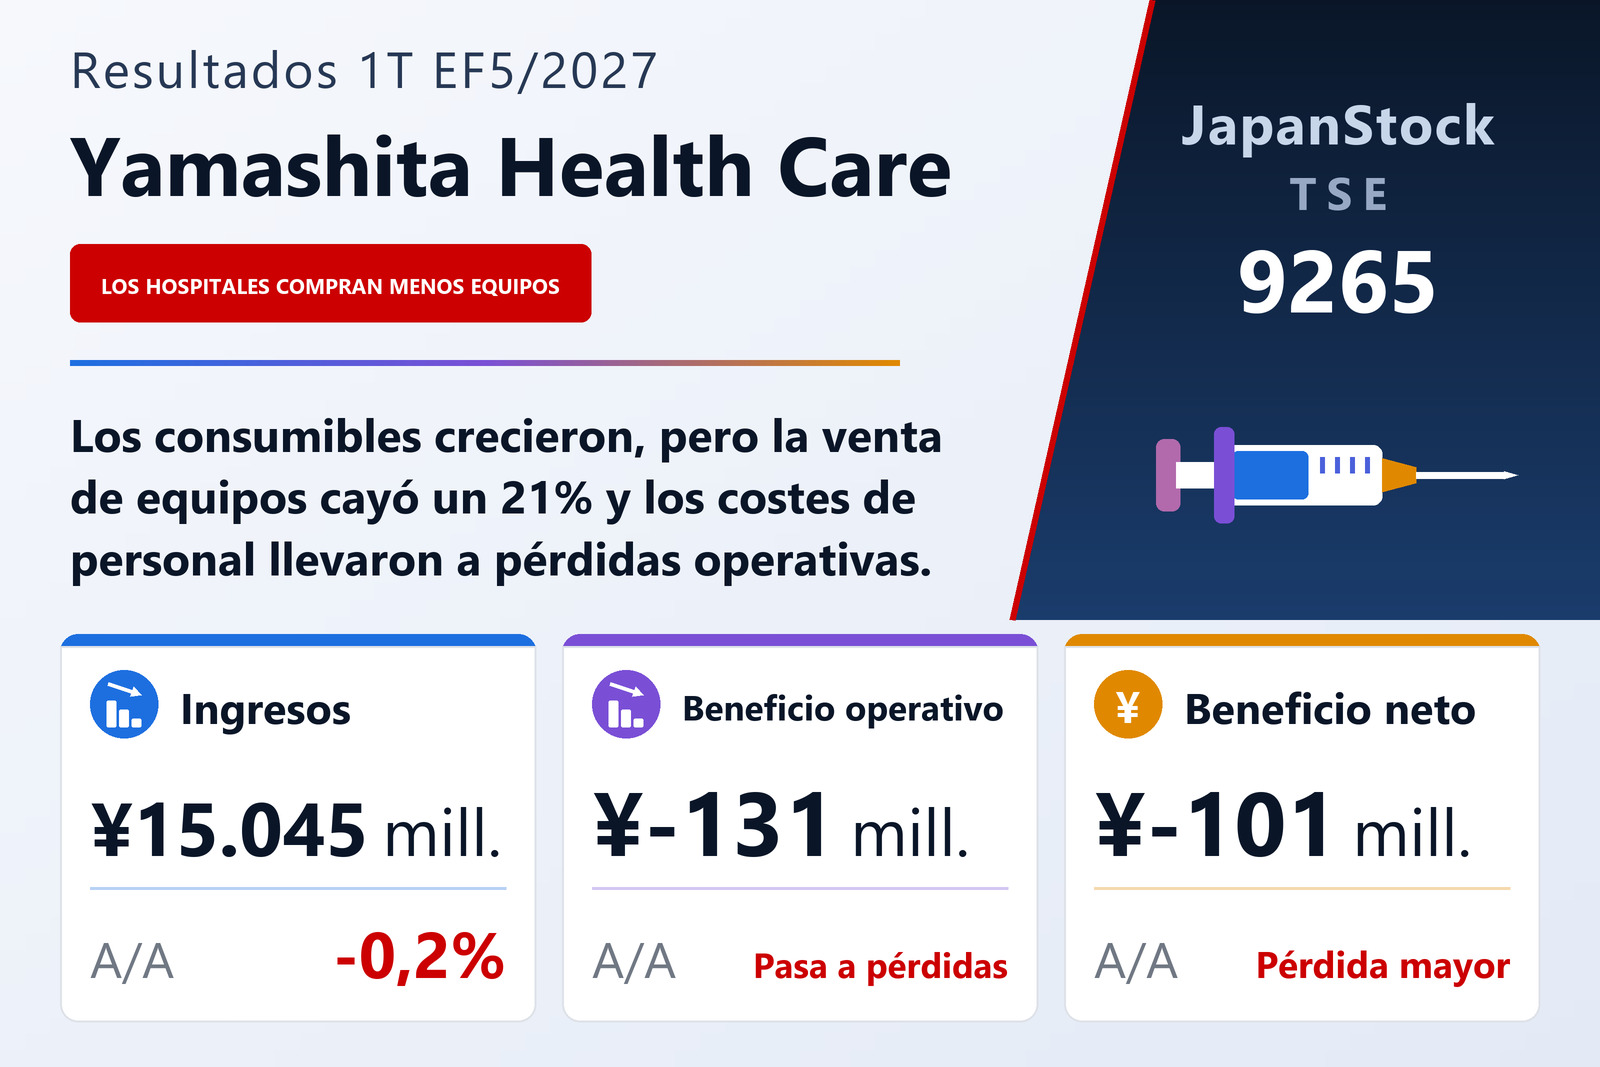
Yamashita Health Care Holdings, Inc. (TSE: 9265), el grupo con sede en Fukuoka cuya filial operativa principal distribuye equipos y consumibles médicos a hospitales, publicó el 30 de septiembre de 2026 sus resultados consolidados del primer trimestre del EF5/2027, del 1 de junio al 31 de agosto de 2026, según las normas contables japonesas. Los ingresos bajaron un 0,2%, hasta 15.045 millones de yenes; la empresa registró una pérdida operativa de 131 millones frente a un beneficio de 36 millones un año antes, una pérdida ordinaria de 106 millones frente a un beneficio de 67 millones y una pérdida neta atribuible a los propietarios de la matriz de 101 millones, o 39,98 yenes por acción, frente a una pérdida de 2 millones.
La empresa explica que la demanda de consumibles como materiales de tratamiento creció con el aumento de exploraciones y operaciones, pero que el gasto de los hospitales en equipos fue menor que un año antes. Describe unos hospitales presionados por la subida continua de los costes de personal, energía y material médico, cuya rentabilidad no mejora lo suficiente, y por ello prudentes con la inversión y las compras.
Un margen bruto más estrecho y más gastos generales
El coste de ventas subió un 0,2%, hasta 13.147 millones, mientras los ingresos bajaban, por lo que el beneficio bruto cayó un 3,3%, hasta 1.897 millones, y el margen bruto se estrechó del 13,0% al 12,6%. Los gastos generales, de venta y administración aumentaron un 5,4%, hasta 2.029 millones, sobre todo por mayores costes de personal, según la empresa. La caída de 65 millones del beneficio bruto y el aumento de 104 millones de los gastos explican el giro de 167 millones del beneficio a la pérdida operativa. Una ganancia de 6 millones por la venta de valores de inversión y unos impuestos de solo 1 millón, frente a 71 millones un año antes, dejaron la pérdida neta cerca de la pérdida antes de impuestos de 100 millones.
Las ventas de equipos caen un 21% y crecen los consumibles
El segmento de Venta de dispositivos médicos, casi todo el grupo, generó ingresos de 15.068 millones (−0,1%) incluidas las ventas internas, y su beneficio cayó un 40,5%, hasta 212 millones. Por áreas, los equipos generales —mobiliario general y sistemas de diagnóstico por imagen como resonancia magnética y TC, equipos radiológicos y ecógrafos— bajaron un 21,2%, hasta 1.250 millones, e información y servicios, sobre todo mantenimiento de instalaciones, un 21,4%, hasta 279 millones. Los consumibles generales, el área mayor, crecieron un 4,9%, hasta 6.815 millones; el tratamiento mínimamente invasivo, que abarca endoscopia, cirugía y cardiología, subió un 1,9%, hasta 3.540 millones, y las especialidades, encabezadas por diálisis y ortopedia, se mantuvieron en 3.182 millones.
El segmento de Fabricación y venta de dispositivos, que produce implantes ortopédicos propios y desarrolla equipos basados en ultrasonidos, mantuvo sus ingresos en 54 millones y redujo su pérdida a 20 millones desde 63 millones. El Centro médico ganó 1 millón con 17 millones de ingresos, sobre todo alquileres. Los costes corporativos no asignados subieron a 311 millones desde 248 millones.
Caja destinada a un centro logístico y al pago a proveedores
El activo total bajó en 1.691 millones, hasta 25.397 millones, desde el 31 de mayo de 2026. El efectivo y depósitos cayó a 1.918 millones desde 4.127 millones, mientras que las obras en curso subieron a 1.421 millones desde 862 millones porque la filial principal amplía su centro logístico de Tosu e instala equipos de manipulación —almacenes automáticos, robots de transporte y sistemas de gestión de almacén— para automatizar la operativa. En el pasivo, las obligaciones electrónicas con proveedores bajaron 1.878 millones al vencer los pagos pendientes al cierre del ejercicio, y la empresa tomó 1.000 millones de deuda a corto plazo como circulante para atenderlos. El patrimonio neto bajó a 9.034 millones; con un balance más pequeño, la ratio de capital propio subió del 34,6% al 35,6%.
Previsión y dividendo sin cambios
La empresa mantuvo la previsión anual publicada el 13 de julio de 2026: ingresos de 69.794 millones (+8,8%), beneficio operativo de 833 millones (+13,1%), beneficio ordinario de 855 millones (−2,4%) y beneficio atribuible a los propietarios de la matriz de 553 millones (−14,6%), o 217,65 yenes por acción. El EF5/2027 es el último año de su plan de gestión a medio plazo. El dividendo previsto tampoco cambia: 65,00 yenes por acción al cierre, frente a 107,00 yenes del EF5/2026; el informe no explica la reducción.
| Indicador | 1T EF5/2027 | 1T EF5/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 15.045 | 15.078 | −0,2% |
| Coste de ventas (millones de ¥) | 13.147 | 13.115 | +0,2% |
| Beneficio bruto (millones de ¥) | 1.897 | 1.962 | −3,3% |
| Margen bruto | 12,6% | 13,0% | −0,4 pt |
| Gastos de venta y administración (millones de ¥) | 2.029 | 1.925 | +5,4% |
| Beneficio operativo (millones de ¥) | −131 | 36 | de beneficio a pérdida |
| Beneficio ordinario (millones de ¥) | −106 | 67 | de beneficio a pérdida |
| Beneficio antes de impuestos (millones de ¥) | −100 | 67 | de beneficio a pérdida |
| Beneficio neto atribuible a la matriz (millones de ¥) | −101 | −2 | pérdida ampliada |
| BPA (¥) | −39,98 | −0,84 | pérdida ampliada |
| Resultado global (millones de ¥) | −53 | −21 | pérdida ampliada |
| Venta de dispositivos médicos — ingresos (millones de ¥) | 15.068 | 15.090 | −0,1% |
| Venta de dispositivos médicos — beneficio del segmento (millones de ¥) | 212 | 357 | −40,5% |
| Ventas: equipos generales — ingresos (millones de ¥) | 1.250 | 1.587 | −21,2% |
| Ventas: consumibles generales — ingresos (millones de ¥) | 6.815 | 6.495 | +4,9% |
| Ventas: tratamiento mínimamente invasivo — ingresos (millones de ¥) | 3.540 | 3.476 | +1,9% |
| Ventas: especialidades — ingresos (millones de ¥) | 3.182 | 3.176 | +0,2% |
| Ventas: información y servicios — ingresos (millones de ¥) | 279 | 355 | −21,4% |
| Fabricación y venta de dispositivos — ingresos (millones de ¥) | 54 | 54 | +0,4% |
| Fabricación y venta de dispositivos — beneficio del segmento (millones de ¥) | −20 | −63 | pérdida reducida |
| Centro médico — ingresos (millones de ¥) | 17 | 17 | −0,1% |
| Centro médico — beneficio del segmento (millones de ¥) | 1 | 1 | −1,2% |
| Activos totales (millones de ¥) | 25.397 | 27.089 | −6,2% |
| Patrimonio neto (millones de ¥) | 9.034 | 9.360 | −3,5% |
| Ratio de fondos propios | 35,6% | 34,6% | +1,0 pt |
| Previsión EF5/2027 — ingresos (millones de ¥) | 69.794 | — | +8,8% |
| Previsión EF5/2027 — beneficio operativo (millones de ¥) | 833 | — | +13,1% |
| Previsión EF5/2027 — beneficio ordinario (millones de ¥) | 855 | — | −2,4% |
| Previsión EF5/2027 — beneficio neto (millones de ¥) | 553 | — | −14,6% |
| Previsión EF5/2027 — BPA (¥) | 217,65 | — | n.s. |
| Dividendo anual por acción (¥) | 65,00 | 107,00 | −39,3% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.