Más locales, márgenes más débiles
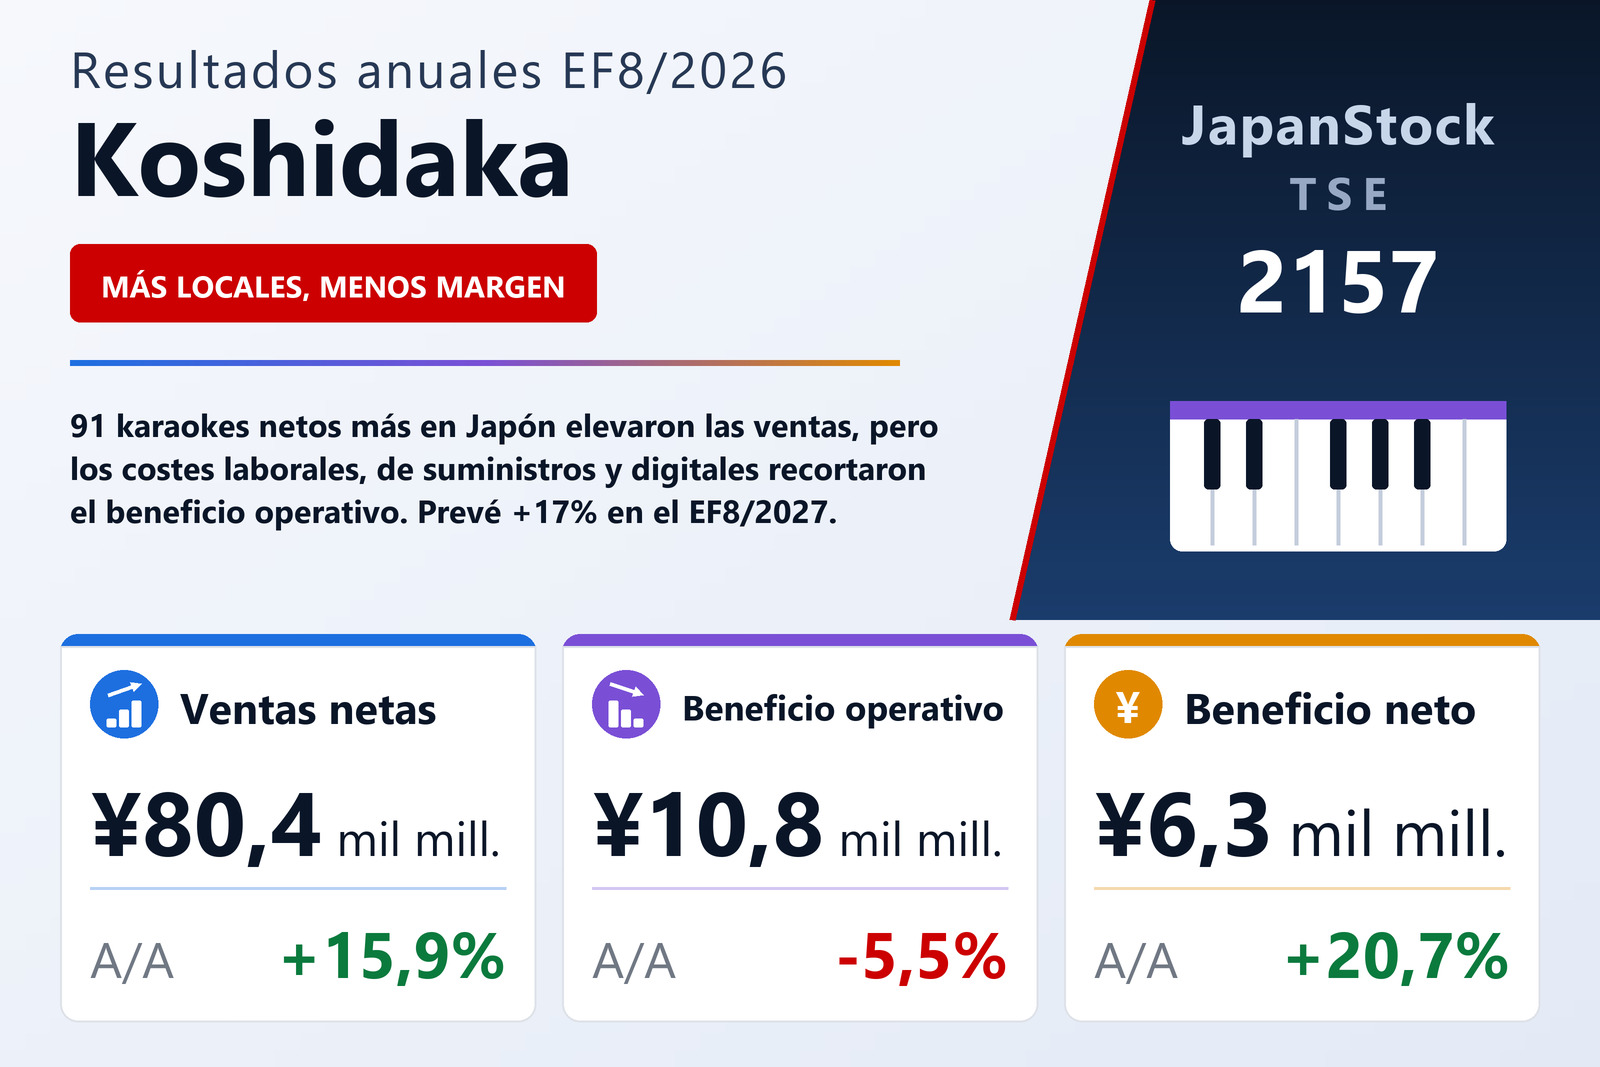
Koshidaka Holdings Co., Ltd. (TSE: 2157), operador de la cadena Karaoke Manekineko, publicó el 9 de octubre de 2026 sus resultados consolidados del EF8/2026, el ejercicio comprendido entre el 1 de septiembre de 2025 y el 31 de agosto de 2026, según las normas contables japonesas. Las ventas netas subieron un 15,9% hasta 80.401 millones de yenes, mientras que el beneficio operativo cayó un 5,5% hasta 10.771 millones y el beneficio ordinario un 5,1% hasta 11.003 millones. El beneficio neto atribuible a los propietarios de la dominante aumentó un 20,7% hasta 6.346 millones de yenes, o 76,31 yenes por acción frente a 64,01.
El beneficio bruto creció solo un 4,8% hasta 19.250 millones de yenes, y los gastos de venta, generales y administrativos aumentaron un 21,5% hasta 8.478 millones. Las ventas comparables se mantuvieron estables, lastradas por la comparación con una gran campaña de colaboración del año anterior, mientras que el alza de los costes laborales y de suministros, la renovación de locales, la revisión de alquileres y las inversiones digitales, como un nuevo sistema de punto de venta y la consola de entretenimiento E-bo instalada en todos los locales, pesaron sobre el beneficio del karaoke. Aun así, el beneficio neto subió porque una plusvalía de 1.007 millones por la venta del Atsugi Vista Hotel y un efecto fiscal diferido favorable compensaron 2.973 millones de pérdidas por deterioro en locales e instalaciones deficitarios.
Karaoke y otros segmentos
Las ventas del karaoke crecieron un 16,3% hasta 78.076 millones de yenes, pero el beneficio del segmento cayó un 3,0% hasta 12.030 millones. La cadena abrió 38 locales en Japón y, el 1 de noviembre de 2025, una filial, hoy llamada Standard, asumió 70 karaokes de la empresa del mismo nombre mediante una escisión por absorción; al cierre gestionaba 67. Los locales en Japón aumentaron en 91 hasta 794. En el exterior, la compañía abrió cuatro locales en Malasia y uno en Indonesia, consolidó por primera vez KOSHIDAKA MALAYSIA SDN.BHD. y cerró el ejercicio con 29 locales en cuatro países, mientras prepara aperturas en Estados Unidos y Filipinas.
El segmento de gestión inmobiliaria elevó sus ventas un 2,9% hasta 1.910 millones de yenes, con un beneficio un 1,2% menor, de 219 millones, y el segmento de otros negocios, sobre todo restaurantes, pasó a una pérdida de 55 millones por los costes de nuevas aperturas.
Balance
El activo total aumentó un 15,2% hasta 78.982 millones de yenes y el patrimonio neto un 21,1% hasta 42.506 millones, ayudado por la conversión en acciones de 3.000 millones de bonos convertibles, y la ratio de capital propio subió al 53,8% desde el 51,2%. El flujo de caja operativo fue de 10.626 millones frente a 12.774 millones, y el efectivo y equivalentes bajó en 3.973 millones hasta 6.466 millones tras 9.039 millones de inversiones en activo fijo y 3.315 millones pagados por la adquisición de locales. El dividendo anual sube a 28 yenes desde 24, con 30 yenes previstos para el EF8/2027.
Previsiones para el EF8/2027
Para el EF8/2027, último año de su visión a medio plazo EIP (Entertainment Infrastructure Plan), Koshidaka prevé unas ventas netas de 90.358 millones de yenes (+12,4%), un beneficio operativo de 12.604 millones (+17,0%), un beneficio ordinario de 12.322 millones (+12,0%) y un beneficio neto de 7.142 millones (+12,5%). Más allá de ese plan, ha esbozado una ambición de 300.000 millones de yenes en ventas basada en un karaoke nacional más profundo (150.000 millones), una actividad exterior mucho mayor (100.000 millones) y nuevos formatos y negocios periféricos (50.000 millones).
| Indicador | EF8/2026 | EF8/2025 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 80.401 | 69.387 | +15,9% |
| Beneficio bruto (millones de ¥) | 19.250 | 18.373 | +4,8% |
| Gastos de venta y administración (millones de ¥) | 8.478 | 6.980 | +21,5% |
| Beneficio operativo (millones de ¥) | 10.771 | 11.392 | −5,5% |
| Beneficio ordinario (millones de ¥) | 11.003 | 11.598 | −5,1% |
| Beneficio antes de impuestos (millones de ¥) | 8.759 | 7.255 | +20,7% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 6.346 | 5.258 | +20,7% |
| BPA (¥) | 76,31 | 64,01 | +19,2% |
| Karaoke — ingresos (millones de ¥) | 78.076 | 67.162 | +16,3% |
| Karaoke — beneficio del segmento (millones de ¥) | 12.030 | 12.405 | −3,0% |
| Gestión inmobiliaria — ingresos (millones de ¥) | 1.910 | 1.857 | +2,9% |
| Gestión inmobiliaria — beneficio del segmento (millones de ¥) | 219 | 222 | −1,2% |
| Activos totales (millones de ¥) | 78.982 | 68.588 | +15,2% |
| Patrimonio neto (millones de ¥) | 42.506 | 35.105 | +21,1% |
| Ratio de fondos propios | 53,8% | 51,2% | +2,6 pt |
| Previsión EF8/2027 — ingresos (millones de ¥) | 90.358 | — | +12,4% |
| Previsión EF8/2027 — beneficio operativo (millones de ¥) | 12.604 | — | +17,0% |
| Previsión EF8/2027 — beneficio ordinario (millones de ¥) | 12.322 | — | +12,0% |
| Previsión EF8/2027 — beneficio neto (millones de ¥) | 7.142 | — | +12,5% |
| Dividendo anual por acción (¥) | 28,00 | 24,00 | +16,7% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.