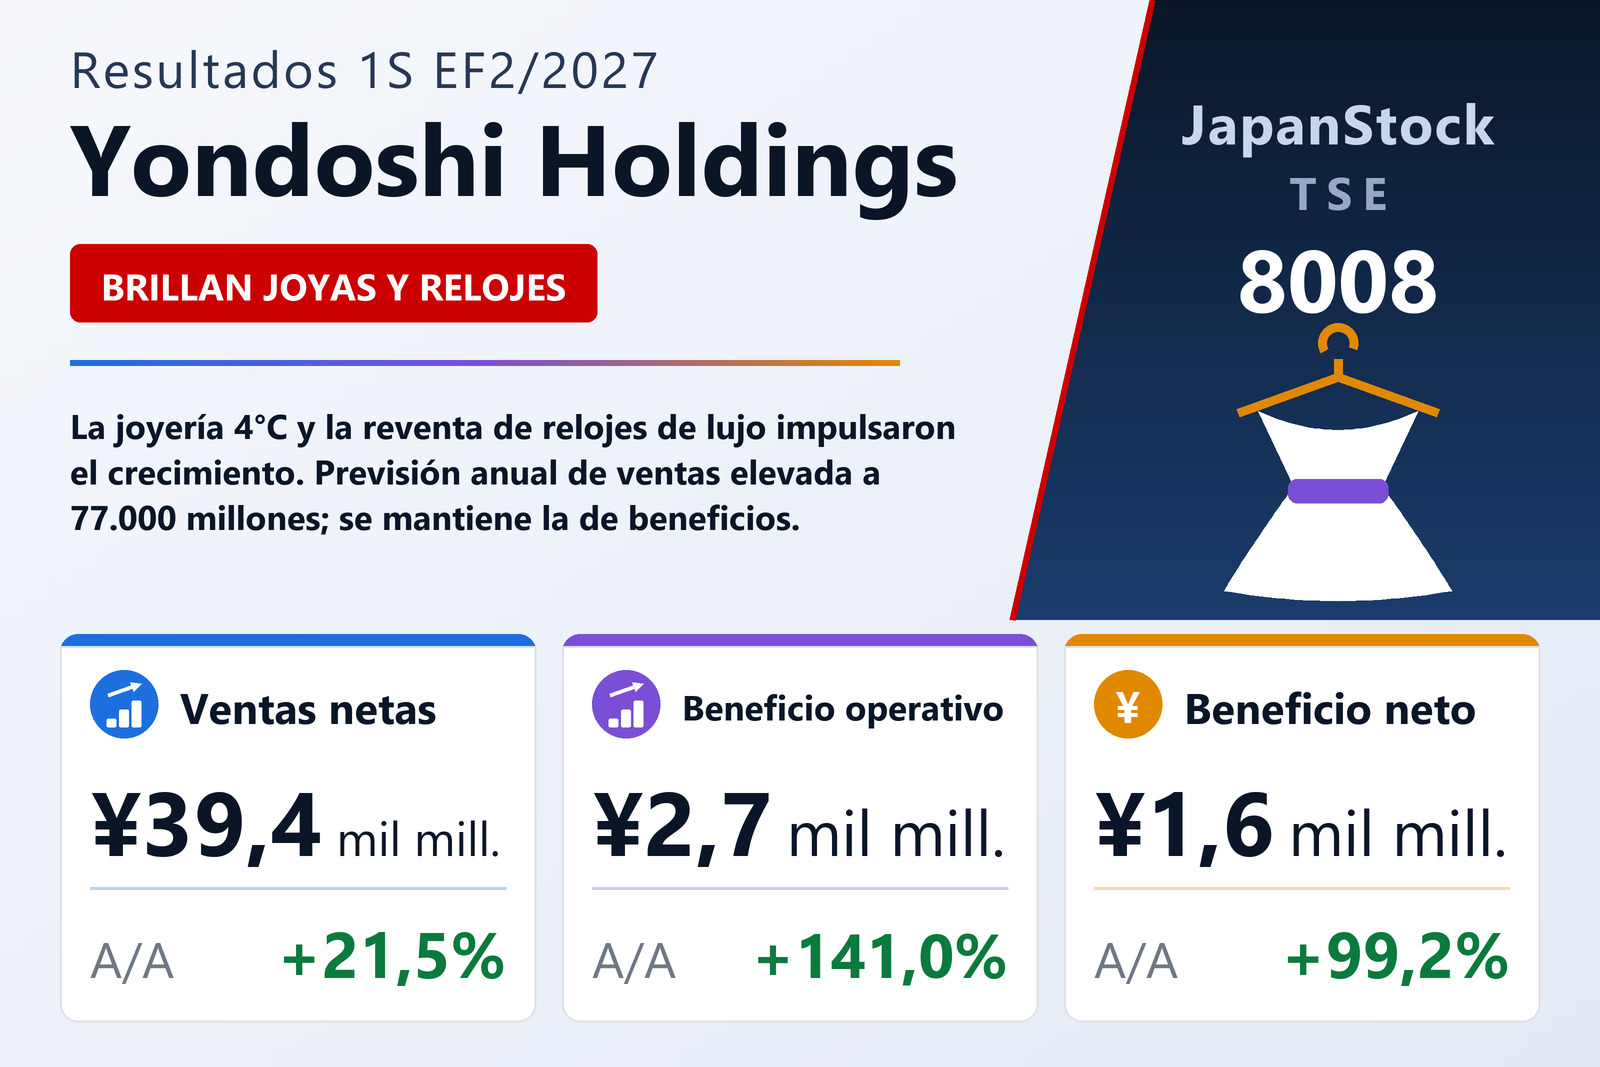
La joyería y la reventa de relojes impulsan el semestre
Yondoshi Holdings Inc. (TSE: 8008), propietaria con sede en Tokio de la marca de joyería 4°C, publicó el 9 de octubre de 2026 sus resultados consolidados del primer semestre del EF2/2027, del 1 de marzo al 31 de agosto de 2026, según las normas contables japonesas. Las ventas netas subieron un 21,5% hasta 39.442 millones de yenes, el beneficio operativo un 141,0% hasta 2.709 millones y el beneficio ordinario un 119,2% hasta 2.871 millones. El beneficio neto atribuible a los propietarios de la dominante aumentó un 99,2% hasta 1.557 millones de yenes, o 72,50 yenes por acción frente a 36,41. El beneficio operativo antes de la amortización del fondo de comercio, que la compañía considera un indicador clave, subió un 90,8% hasta 3.337 millones.
El beneficio bruto creció un 14,9% hasta 12.387 millones de yenes, mientras que los gastos de venta, generales y administrativos se mantuvieron casi estables en 9.677 millones. Parte de la mejora fue puntual: tras pasar a sus empleados en activo a un plan de aportación definida, una filial de confección empezó a imputar en un solo ejercicio las diferencias actuariales de su plan de prestación definida cerrado, lo que redujo el gasto por pensiones y elevó el beneficio operativo en 452 millones. La compañía registró como pérdidas extraordinarias 158 millones por deterioro y 36 millones por la terminación de un plan de pensiones.
Marcas y confección
El segmento de marcas, centrado en el negocio de joyería 4°C de F.D.C. Products, elevó sus ventas un 33,9% hasta 26.579 millones de yenes y su beneficio un 143,4% hasta 2.175 millones, ya que la reforma del surtido y la estrategia de canales impulsaron las ventas comparables y la filial de reventa de relojes de lujo amplió su oferta, con fuertes alzas de ventas y beneficio. El segmento de confección aumentó sus ventas un 1,9% hasta 12.863 millones y su beneficio un 30,6% hasta 1.033 millones; el yen débil y el alza de costes pesaron, pero ayudaron el menor gasto por pensiones y las nuevas tiendas y eventos de la cadena de moda diaria Palette.
Balance y previsiones
El activo total aumentó un 2,1% hasta 70.276 millones de yenes respecto a finales de febrero, sobre todo por el mayor inventario, y el patrimonio neto un 2,5% hasta 42.088 millones, con una ratio de capital propio del 59,9%. La deuda a corto plazo subió en 1.900 millones, el flujo de caja operativo registró una salida de 195 millones y el efectivo y equivalentes cerró agosto en 1.568 millones. El dividendo a cuenta sube a 42,50 yenes desde 41,50, con un total anual previsto de 85 yenes frente a 83.
A la vista del semestre, la compañía elevó su previsión anual de ventas netas a 77.000 millones de yenes (+10,1%) desde 75.000 millones, pero mantuvo el beneficio operativo en 4.300 millones (+53,4%), el ordinario en 4.600 millones (+45,4%) y el neto en 2.650 millones (+47,9%), en función del entorno y de las inversiones previstas. El EF2/2027 es el último año de su séptimo plan de gestión a medio plazo.
| Indicador | 1S EF2/2027 | 1S EF2/2026 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 39.442 | 32.474 | +21,5% |
| Beneficio bruto (millones de ¥) | 12.387 | 10.777 | +14,9% |
| Gastos de venta y administración (millones de ¥) | 9.677 | 9.652 | +0,3% |
| Beneficio operativo (millones de ¥) | 2.709 | 1.124 | +141,0% |
| Beneficio operativo antes de amortización del fondo de comercio (millones de ¥) | 3.337 | 1.748 | +90,8% |
| Beneficio ordinario (millones de ¥) | 2.871 | 1.310 | +119,2% |
| Beneficio antes de impuestos (millones de ¥) | 2.678 | 1.516 | +76,6% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 1.557 | 781 | +99,2% |
| BPA (¥) | 72,50 | 36,41 | +99,1% |
| Marcas — ingresos (millones de ¥) | 26.579 | 19.848 | +33,9% |
| Marcas — beneficio del segmento (millones de ¥) | 2.175 | 893 | +143,4% |
| Confección — ingresos (millones de ¥) | 12.863 | 12.625 | +1,9% |
| Confección — beneficio del segmento (millones de ¥) | 1.033 | 791 | +30,6% |
| Activos totales (millones de ¥) | 70.276 | 68.836 | +2,1% |
| Patrimonio neto (millones de ¥) | 42.088 | 41.067 | +2,5% |
| Ratio de fondos propios | 59,9% | 59,6% | +0,3 pt |
| Previsión EF2/2027 — ingresos (millones de ¥) | 77.000 | — | +10,1% |
| Previsión EF2/2027 — beneficio operativo (millones de ¥) | 4.300 | — | +53,4% |
| Previsión EF2/2027 — beneficio ordinario (millones de ¥) | 4.600 | — | +45,4% |
| Previsión EF2/2027 — beneficio neto (millones de ¥) | 2.650 | — | +47,9% |
| Dividendo anual por acción (¥) | 85,00 | 83,00 | +2,4% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.