Los tipos más altos elevan ingresos y costes
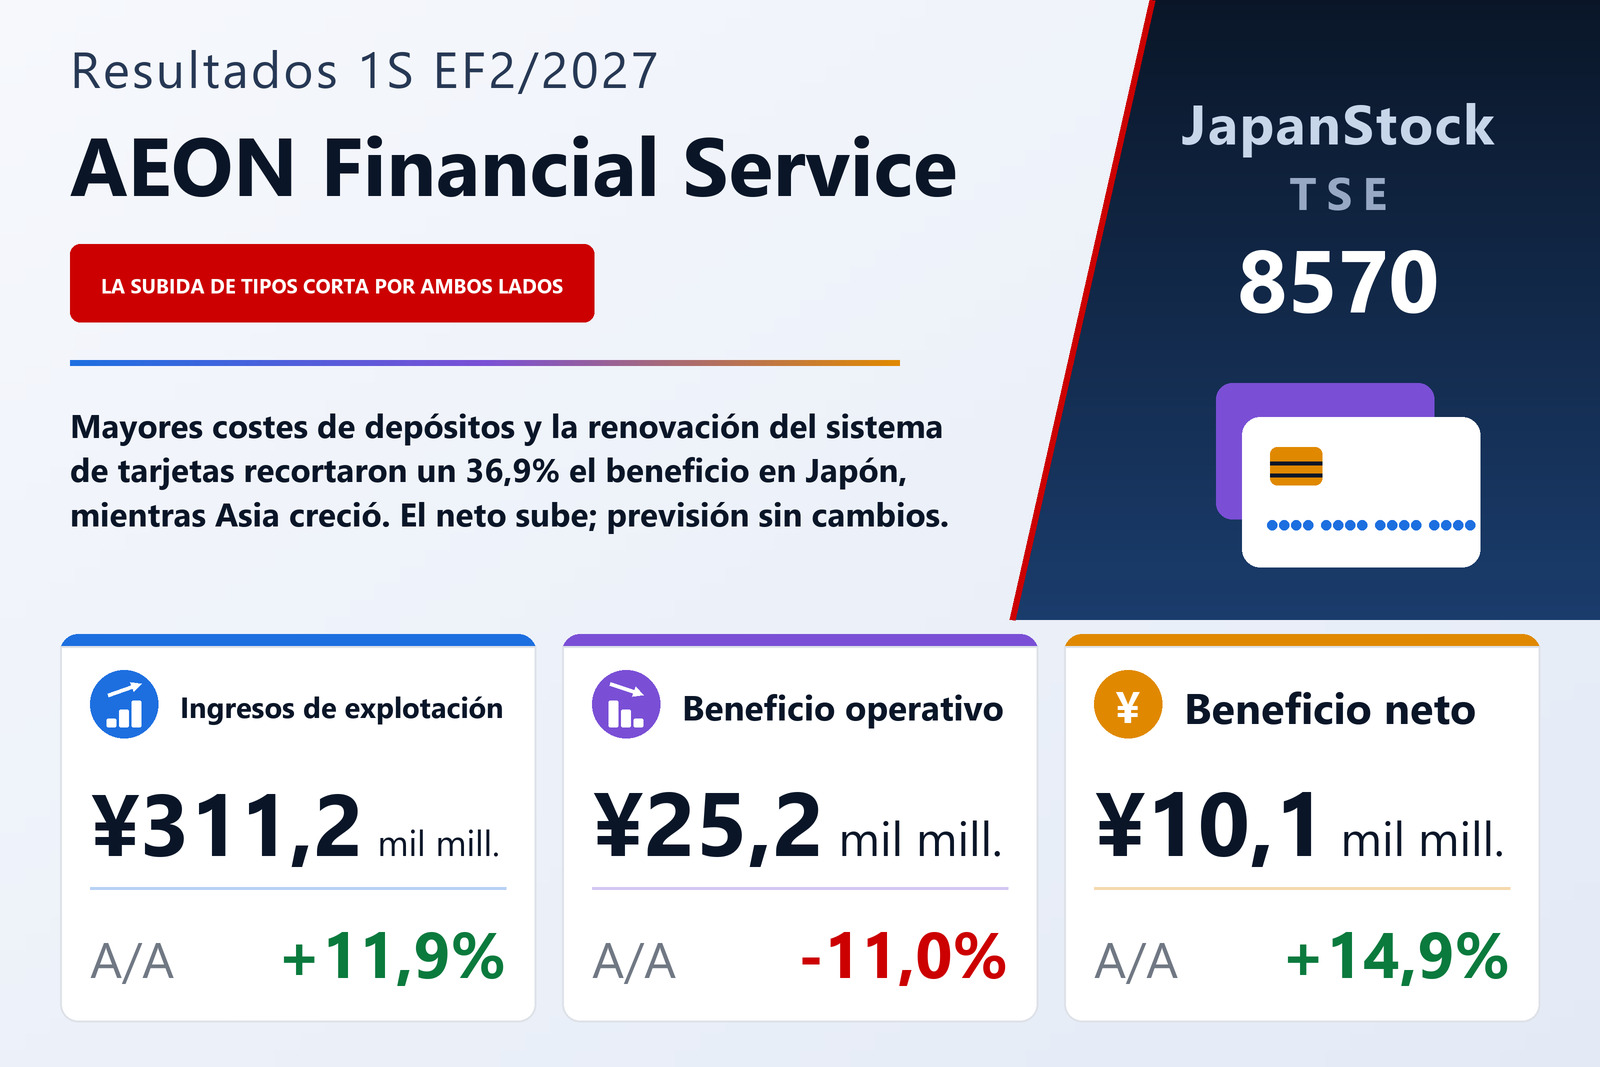
AEON Financial Service Co., Ltd. (TSE: 8570), brazo financiero del grupo minorista AEON, que gestiona AEON Bank y negocios de tarjetas, pagos y préstamos en Japón y el resto de Asia, publicó el 9 de octubre de 2026 sus resultados consolidados del primer semestre del EF2/2027, del 1 de marzo al 31 de agosto de 2026, bajo normas contables japonesas. Los ingresos de explotación subieron un 11,9% hasta 311.202 millones de yenes, mientras el beneficio operativo cayó un 11,0% hasta 25.209 millones y el beneficio ordinario un 11,0% hasta 25.972 millones. El beneficio neto atribuible a los propietarios de la dominante creció un 14,9% hasta 10.052 millones de yenes, o 46,56 yenes por acción frente a 40,51, al bajar las pérdidas extraordinarias a 1.151 millones desde 12.542 millones un año antes.
La compañía explicó que la normalización continuada del Banco de Japón encareció los intereses de los depósitos y otros costes de financiación, y que la sustitución de su sistema central de tarjetas, completada en junio de 2026 y operando con estabilidad, añadió gastos puntuales. El resultado global fue una pérdida de 8.316 millones, frente a una ganancia de 9.464 millones, sobre todo porque las plusvalías latentes de valores cayeron en 42.729 millones.
Japón bajo presión, Asia estable
Los ingresos de explotación en Japón subieron un 9,6% hasta 181.253 millones de yenes, pero el beneficio operativo nacional cayó un 36,9% hasta 5.992 millones. En el negocio minorista, una mayor comisión del pago revolving y el aumento de los intereses de préstamos y de los rendimientos de valores elevaron los ingresos, mientras los intereses de los depósitos redujeron el beneficio a 3.082 millones desde 4.759 millones; los depósitos de AEON Bank bajaron en 48.481 millones hasta 5,42 billones de yenes por la mayor competencia. En soluciones creció la base del pago móvil AEON Pay, pero los costes del sistema de tarjetas recortaron el beneficio a 3.327 millones desde 6.443 millones.
Los ingresos de explotación en el exterior aumentaron un 14,2% hasta 131.019 millones de yenes y el beneficio un 2,2% hasta 19.167 millones. La Gran China, centrada en Hong Kong, elevó su beneficio un 20,3% hasta 6.368 millones por mayores volúmenes y menores costes de crédito, y la región malaya, centrada en Malasia, aumentó sus ingresos un 23,0% y su beneficio un 14,0% hasta 6.340 millones. El beneficio de la región del Mekong cayó un 18,3% hasta 6.458 millones por la debilidad del consumo en Tailandia y mayores costes de crédito en Camboya.
Balance y perspectivas
El activo total se mantuvo prácticamente estable en 8.314.118 millones de yenes, con más cuentas a plazos y préstamos y menos efectivo. El patrimonio neto bajó un 3,0% hasta 606.692 millones, con una ratio de capital propio del 5,5%. El dividendo a cuenta es de 25 yenes y la compañía sigue previendo 53 yenes anuales, igual que el año pasado.
La previsión anual publicada el 8 de abril no cambia: ingresos de explotación de 600.000 millones de yenes (+5,4%), beneficio operativo de 45.000 millones (−25,8%), beneficio ordinario de 45.000 millones (−25,9%) y beneficio neto de 15.000 millones (−28,9%).
| Indicador | 1S EF2/2027 | 1S EF2/2026 | Variación |
|---|---|---|---|
| Ingresos de explotación (millones de ¥) | 311.202 | 278.160 | +11,9% |
| Beneficio operativo (millones de ¥) | 25.209 | 28.322 | −11,0% |
| Beneficio ordinario (millones de ¥) | 25.972 | 29.192 | −11,0% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 10.052 | 8.745 | +14,9% |
| BPA (¥) | 46,56 | 40,51 | +14,9% |
| Resultado global (millones de ¥) | −8.316 | 9.464 | de beneficio a pérdida |
| Total Japón — ingresos (millones de ¥) | 181.253 | 165.375 | +9,6% |
| Total Japón — beneficio del segmento (millones de ¥) | 5.992 | 9.504 | −36,9% |
| Total exterior — ingresos (millones de ¥) | 131.019 | 114.714 | +14,2% |
| Total exterior — beneficio del segmento (millones de ¥) | 19.167 | 18.756 | +2,2% |
| Activos totales (millones de ¥) | 8.314.118 | 8.313.956 | +0,0% |
| Patrimonio neto (millones de ¥) | 606.692 | 625.209 | −3,0% |
| Ratio de fondos propios | 5,5% | 5,7% | −0,2 pt |
| Previsión EF2/2027 — ingresos de explotación (millones de ¥) | 600.000 | — | +5,4% |
| Previsión EF2/2027 — beneficio operativo (millones de ¥) | 45.000 | — | −25,8% |
| Previsión EF2/2027 — beneficio ordinario (millones de ¥) | 45.000 | — | −25,9% |
| Previsión EF2/2027 — beneficio neto (millones de ¥) | 15.000 | — | −28,9% |
| Dividendo anual por acción (¥) | 53,00 | 53,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.