Ingresos por alquiler estables, costes al alza
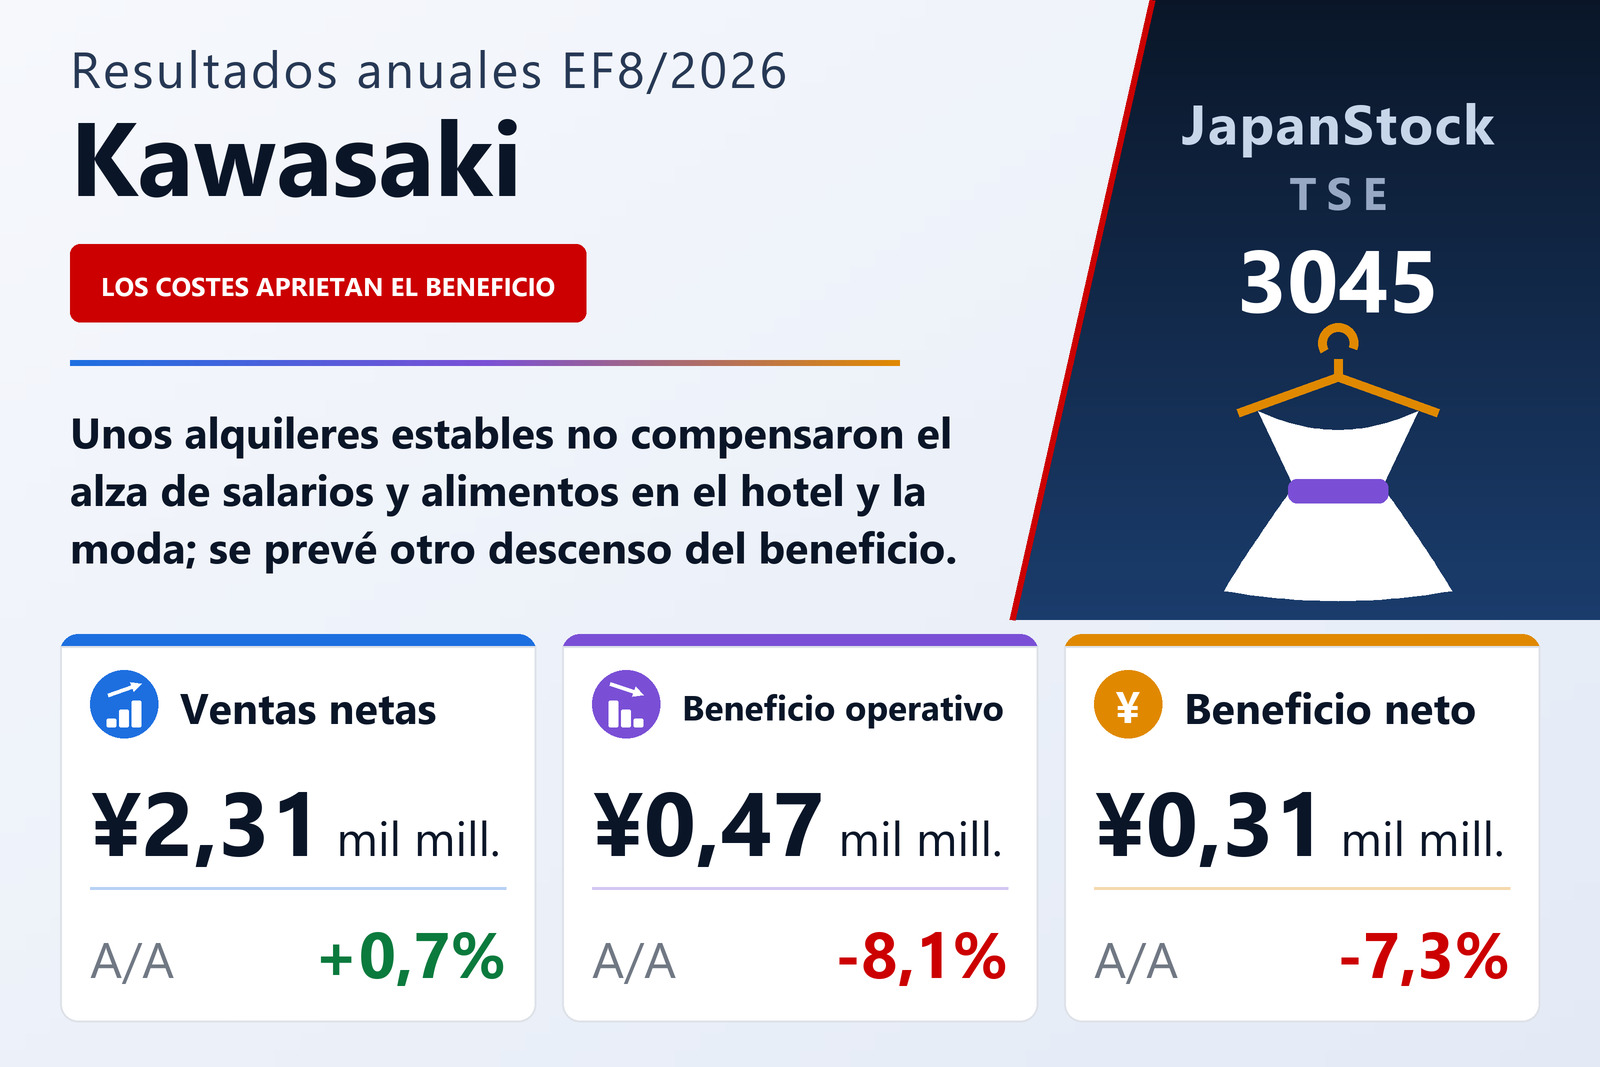
Kawasaki Co., Ltd. (TSE: 3045), con sede en Kishiwada (prefectura de Osaka), publicó el 14 de octubre de 2026 sus resultados individuales del EF8/2026, los doce meses del 1 de septiembre de 2025 al 31 de agosto de 2026, bajo normas contables japonesas. Las ventas netas subieron un 0,7% hasta 2.307 millones de yenes, mientras el beneficio operativo cayó un 8,1% hasta 474 millones, el beneficio ordinario un 8,0% hasta 473 millones y el beneficio neto un 7,3% hasta 313 millones. El beneficio por acción fue de 147,02 yenes, frente a 157,58.
Tres negocios
El negocio de alquiler y almacenaje, principal fuente de beneficio, mantuvo a sus inquilinos, convenció a uno que pensaba marcharse para que se quedara, instaló iluminación LED y empezó a alquilar en el cuarto trimestre un solar recién arrendado en Kishiwada. Sus ventas subieron un 0,2% hasta 1.404 millones de yenes, pero el beneficio del segmento cayó un 5,6% hasta 555 millones.
Las ventas de moda crecieron un 0,3% hasta 539 millones de yenes gracias al fuerte aumento de socios y ventas en su tienda online propia, impulsado por su programa de ventajas para accionistas, pero la subida del salario mínimo, el coste de las materias primas y mayores depreciaciones de existencias dejaron una pérdida operativa de 19 millones, algo mayor que un año antes. El negocio hotelero elevó sus ventas un 3,5% hasta 363 millones de yenes por la demanda de alojamiento en torno a la Expo de Osaka-Kansai, pero el alza de salarios y alimentos en sus restaurantes, donde la compañía solo trasladó parte del aumento para no perder clientes, amplió su pérdida a 62 millones desde 53 millones.
Balance, dividendo y perspectivas
El activo total cayó un 2,1% hasta 7.887 millones de yenes por la amortización de edificios y la devolución de 271 millones de deuda a largo plazo, mientras el patrimonio neto subió un 3,6% hasta 5.962 millones, con lo que la ratio de capital propio pasó al 75,6% desde el 71,4%. El flujo de caja operativo fue de 540 millones y el efectivo y equivalentes cerró el ejercicio en 497 millones, frente a 659 millones. El dividendo anual se mantuvo en 50 yenes, pagado en dos tramos de 25, y se prevé lo mismo para el EF8/2027.
Para el EF8/2027, la compañía prevé ventas netas de 2.340 millones de yenes (+1,4%), beneficio operativo de 419 millones (−11,4%), beneficio ordinario de 419 millones (−11,5%) y beneficio neto de 270 millones (−13,7%). Espera un año completo de rentas del solar de Kishiwada y planea adquirir un nuevo almacén, mientras sigue de cerca la demanda hotelera tras la Expo.
| Indicador | EF8/2026 | EF8/2025 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 2.307 | 2.291 | +0,7% |
| Beneficio operativo (millones de ¥) | 474 | 516 | −8,1% |
| Beneficio ordinario (millones de ¥) | 473 | 514 | −8,0% |
| Beneficio neto (millones de ¥) | 313 | 338 | −7,3% |
| BPA (¥) | 147,02 | 157,58 | −6,7% |
| Moda — ingresos (millones de ¥) | 539 | 537 | +0,3% |
| Moda — beneficio del segmento (millones de ¥) | -19 | -19 | pérdida ampliada |
| Alquiler y almacenaje — ingresos (millones de ¥) | 1.404 | 1.402 | +0,2% |
| Alquiler y almacenaje — beneficio del segmento (millones de ¥) | 555 | 588 | −5,6% |
| Hotel — ingresos (millones de ¥) | 363 | 350 | +3,5% |
| Hotel — beneficio del segmento (millones de ¥) | -62 | -53 | pérdida ampliada |
| Activos totales (millones de ¥) | 7.887 | 8.058 | −2,1% |
| Patrimonio neto (millones de ¥) | 5.962 | 5.755 | +3,6% |
| Ratio de fondos propios | 75,6% | 71,4% | +4,2 pt |
| Previsión EF8/2027 — ingresos (millones de ¥) | 2.340 | — | +1,4% |
| Previsión EF8/2027 — beneficio operativo (millones de ¥) | 419 | — | −11,4% |
| Previsión EF8/2027 — beneficio ordinario (millones de ¥) | 419 | — | −11,5% |
| Previsión EF8/2027 — beneficio neto (millones de ¥) | 270 | — | −13,7% |
| Dividendo anual por acción (¥) | 50,00 | 50,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.