Crecimiento estable en todo el grupo
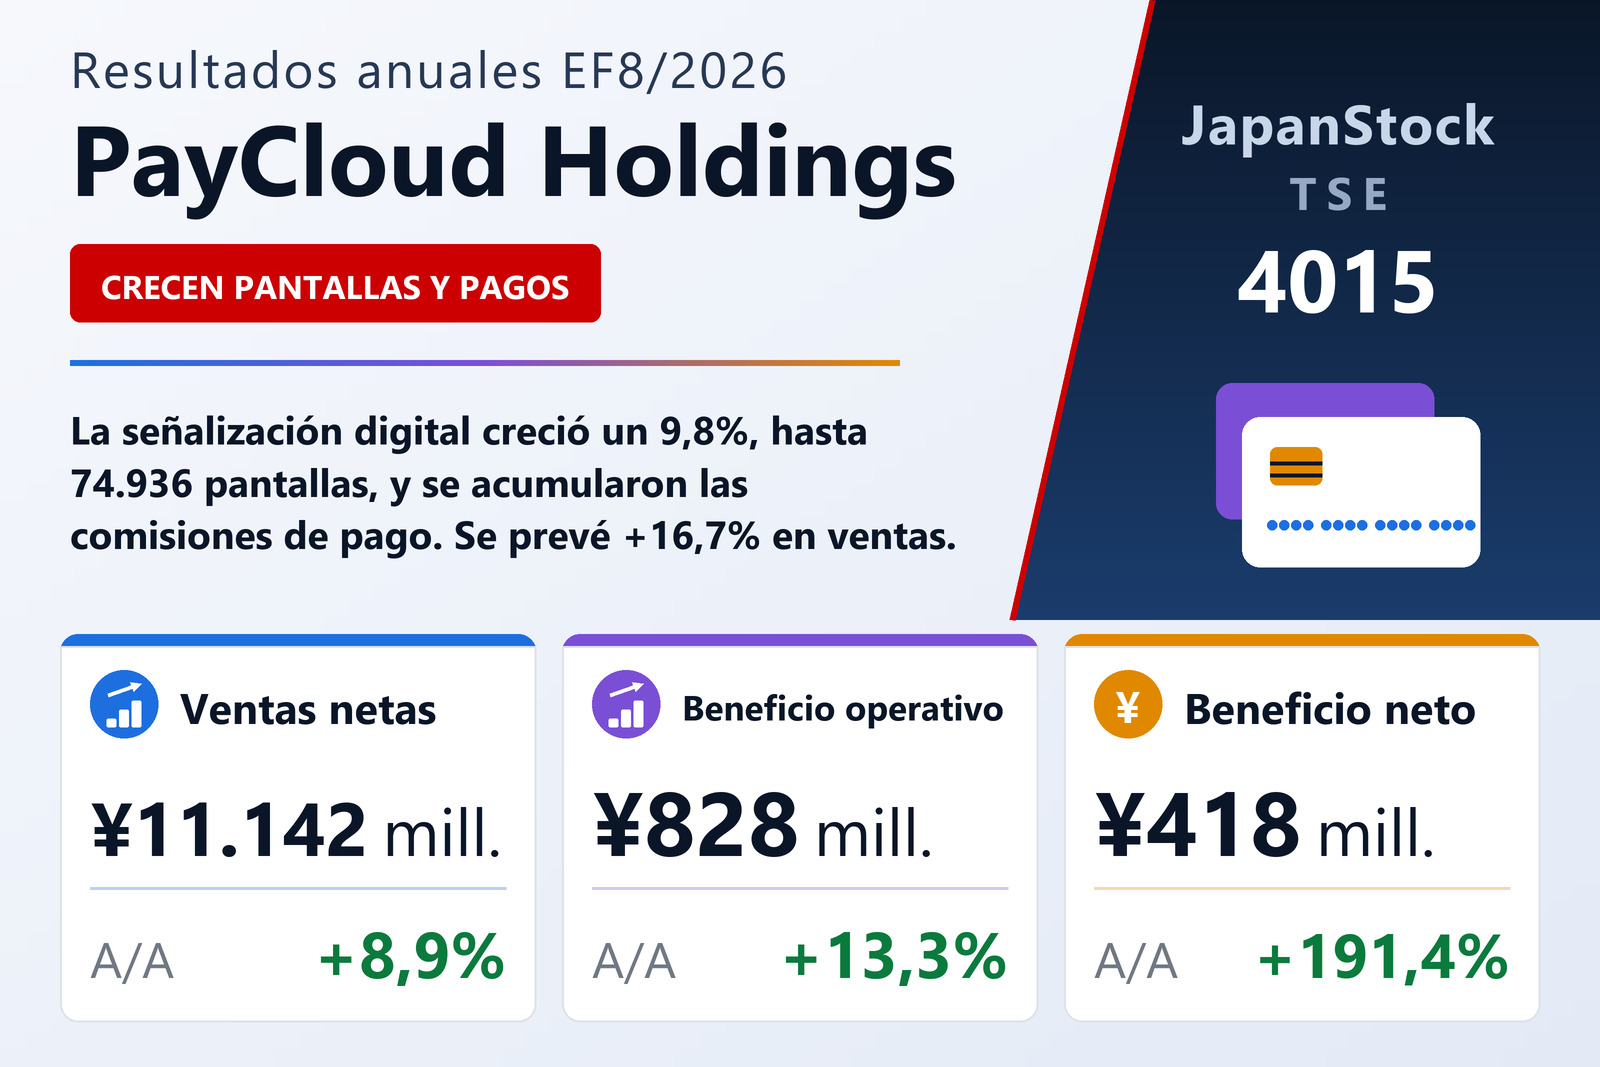
PayCloud Holdings Inc. (TSE: 4015) publicó el 15 de octubre de 2026 sus resultados consolidados del EF8/2026, los doce meses del 1 de septiembre de 2025 al 31 de agosto de 2026, bajo normas contables japonesas. Las ventas netas subieron un 8,9% hasta 11.142 millones de yenes, el beneficio operativo un 13,3% hasta 828 millones y el beneficio ordinario un 13,7% hasta 812 millones. El EBITDA ajustado, que suma amortizaciones y retribución en acciones al beneficio operativo y que el grupo considera su indicador clave, creció un 5,3% hasta 1.357 millones. El beneficio neto atribuible a los propietarios de la dominante aumentó un 191,4% hasta 418 millones de yenes, o 26,48 yenes por acción.
Pagos y pantallas
El negocio de servicios de pago sin efectivo elevó sus ventas un 2,5% hasta 3.862 millones de yenes y su beneficio de segmento un 2,5% hasta 822 millones, con ingresos por comisiones en aumento y márgenes por encima del plan. Cerró el ejercicio con 1.164 empresas clientes y 244,33 millones de usuarios finales acumulados, y el volumen anual de transacciones de sus servicios de pago de marca propia rondó 1,58 billones de yenes; en abril lanzó además Omairi Pay, un servicio sin efectivo para templos y santuarios desarrollado con la Asociación Budista de Kioto. La señalización digital subió sus ventas un 9,8% hasta 6.249 millones de yenes y su beneficio un 6,8% hasta 860 millones gracias a la instalación de pantallas en cadenas con muchas tiendas, centros comerciales y oficinas, hasta un total acumulado de 74.936 pantallas en 32.782 ubicaciones. El negocio de soluciones, basado en el servicio de mensajería de la filial Arara, creció un 2,9% en ventas, pero su beneficio cayó un 7,3% hasta 276 millones, mientras un nuevo negocio de pagos sin contacto entregó sus primeros productos y elevó las otras ventas a 247 millones.
Balance y perspectivas
El activo total bajó ligeramente, un 0,9%, hasta 9.326 millones de yenes, con 539 millones menos de efectivo y depósitos, mientras el patrimonio neto subió un 4,5% hasta 4.736 millones, elevando la ratio de capital al 48,8% desde el 46,5%. El flujo de caja operativo cayó a 227 millones desde 1.408 millones y el efectivo cerró en 3.834 millones. Para el EF8/2027 la compañía prevé ventas netas de 13.000 millones de yenes (+16,7%), un EBITDA ajustado de 1.400 millones (+3,1%), un beneficio operativo de 840 millones (+1,4%) y un beneficio neto de 580 millones (+38,5%). No pagó dividendo ni prevé hacerlo en el EF8/2027.
| Indicador | EF8/2026 | EF8/2025 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 11.142 | 10.234 | +8,9% |
| EBITDA ajustado (millones de ¥) | 1.357 | 1.289 | +5,3% |
| Beneficio operativo (millones de ¥) | 828 | 731 | +13,3% |
| Beneficio ordinario (millones de ¥) | 812 | 714 | +13,7% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 418 | 143 | +191,4% |
| BPA (¥) | 26,48 | 9,06 | +192,3% |
| Servicios de pago sin efectivo — ingresos (millones de ¥) | 3.862 | 3.768 | +2,5% |
| Servicios de pago sin efectivo — beneficio del segmento (millones de ¥) | 822 | 802 | +2,5% |
| Señalización digital — ingresos (millones de ¥) | 6.249 | 5.690 | +9,8% |
| Señalización digital — beneficio del segmento (millones de ¥) | 860 | 805 | +6,8% |
| Activos totales (millones de ¥) | 9.326 | 9.409 | −0,9% |
| Patrimonio neto (millones de ¥) | 4.736 | 4.530 | +4,5% |
| Ratio de fondos propios | 48,8% | 46,5% | +2,3 pt |
| Previsión EF8/2027 — ingresos (millones de ¥) | 13.000 | — | +16,7% |
| Previsión EF8/2027 — EBITDA ajustado (millones de ¥) | 1.400 | — | +3,1% |
| Previsión EF8/2027 — beneficio operativo (millones de ¥) | 840 | — | +1,4% |
| Previsión EF8/2027 — beneficio ordinario (millones de ¥) | 820 | — | +1,0% |
| Previsión EF8/2027 — beneficio neto (millones de ¥) | 580 | — | +38,5% |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.