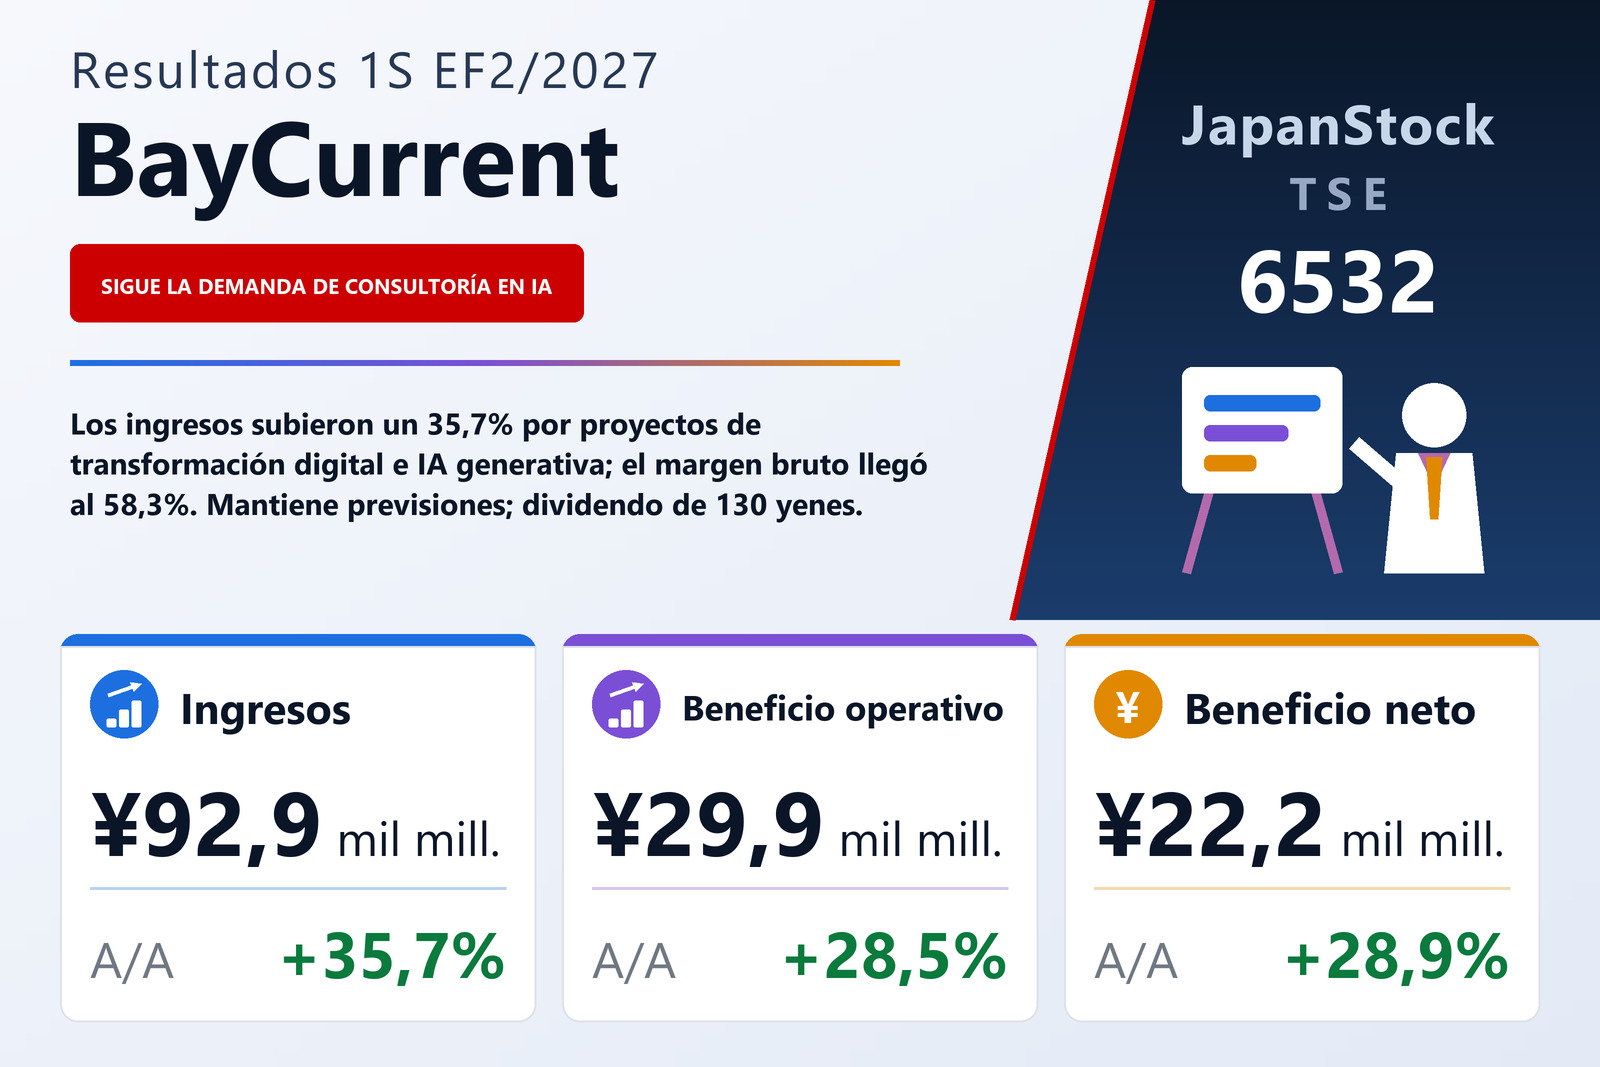
La demanda de apoyo a la transformación sigue alta
BayCurrent, Inc. (TSE: 6532), la consultora de gestión y TI con sede en Tokio, publicó el 15 de octubre de 2026 sus resultados consolidados del primer semestre del EF2/2027, del 1 de marzo al 31 de agosto de 2026, bajo NIIF. Los ingresos subieron un 35,7% hasta 92.913 millones de yenes, el EBITDA un 29,4% hasta 30.726 millones y el beneficio operativo un 28,5% hasta 29.892 millones. El beneficio atribuible a los propietarios de la dominante creció un 28,9% hasta 22.209 millones de yenes, o 148,63 yenes por acción frente a 113,44.
La compañía señaló que la demanda de los clientes de apoyo a la transformación digital, y cada vez más a cambios impulsados por la IA generativa, sigue siendo alta. Se centró en contratar y formar consultores, en su estrategia de clientes clave y en ampliar sus servicios. El beneficio bruto subió un 42,8% hasta 54.156 millones y el margen bruto se amplió al 58,3% desde el 55,4%, pero los gastos de venta, generales y administrativos aumentaron un 65,9% hasta 24.327 millones, por lo que el margen EBITDA se moderó al 33,1% desde el 34,7%. BayCurrent tiene un único segmento de consultoría.
Balance, dividendo y perspectivas
El activo total cayó un 11,8% hasta 138.867 millones de yenes respecto a finales de febrero, sobre todo porque el efectivo bajó en 17.825 millones hasta 54.483 millones, y el patrimonio cayó un 12,6% hasta 102.304 millones tras dividendos y recompras de acciones, con una ratio de capital propio del 73,7%. El dividendo a cuenta es de 65 yenes, frente a 50, y la compañía prevé 130 yenes anuales.
La previsión anual no cambia: ingresos de 190.000 millones de yenes (+28,1%), EBITDA de 66.500 millones (+27,6%), beneficio operativo de 64.800 millones (+27,2%) y beneficio atribuible a los propietarios de la dominante de 48.100 millones (+27,1%). Su plan a medio plazo apunta a unos ingresos de 250.000 millones y un margen EBITDA del 30-40% en el EF2/2029.
| Indicador | 1S EF2/2027 | 1S EF2/2026 | Variación |
|---|---|---|---|
| Ingresos (millones de ¥) | 92.913 | 68.462 | +35,7% |
| Beneficio bruto (millones de ¥) | 54.156 | 37.922 | +42,8% |
| Gastos de venta y administración (millones de ¥) | 24.327 | 14.662 | +65,9% |
| EBITDA (millones de ¥) | 30.726 | 23.754 | +29,4% |
| Beneficio operativo (millones de ¥) | 29.892 | 23.270 | +28,5% |
| Beneficio antes de impuestos (millones de ¥) | 29.943 | 23.292 | +28,6% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 22.209 | 17.229 | +28,9% |
| BPA (¥) | 148,63 | 113,44 | +31,0% |
| Activos totales (millones de ¥) | 138.867 | 157.485 | −11,8% |
| Fondos propios (millones de ¥) | 102.304 | 117.038 | −12,6% |
| Ratio de fondos propios | 73,7% | 74,3% | −0,6 pt |
| Previsión EF2/2027 — ingresos (millones de ¥) | 190.000 | — | +28,1% |
| Previsión EF2/2027 — EBITDA (millones de ¥) | 66.500 | — | +27,6% |
| Previsión EF2/2027 — beneficio operativo (millones de ¥) | 64.800 | — | +27,2% |
| Previsión EF2/2027 — beneficio neto (millones de ¥) | 48.100 | — | +27,1% |
| Dividendo anual por acción (¥) | 130,00 | 100,00 | +30,0% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.