Las tiendas impulsan la mejora
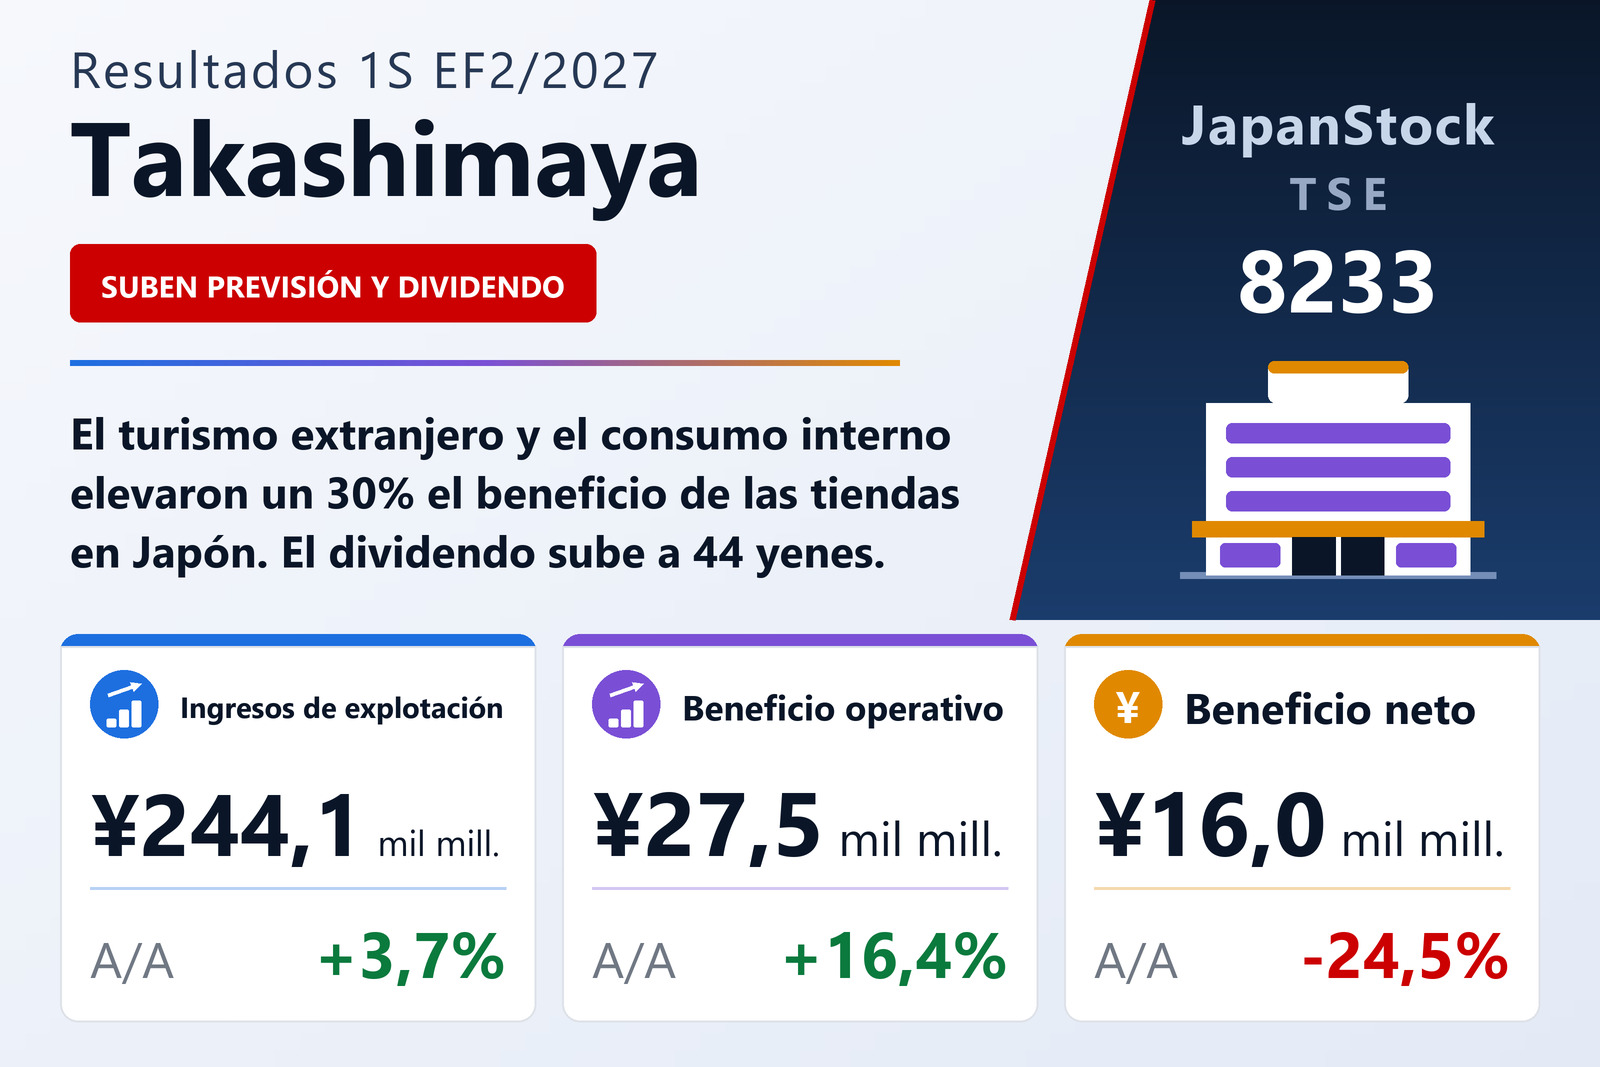
Takashimaya Company, Limited (TSE: 8233) publicó el 15 de octubre de 2026 sus resultados consolidados del primer semestre del EF2/2027, del 1 de marzo al 31 de agosto de 2026, bajo normas contables japonesas. Los ingresos de explotación subieron un 3,7% hasta 244.131 millones de yenes y los ingresos operativos brutos, medidos según la base anterior a la norma de reconocimiento de ingresos, un 6,2% hasta 517.465 millones. El beneficio operativo creció un 16,4% hasta 27.521 millones, el beneficio empresarial, que suma los resultados por puesta en equivalencia y los dividendos cobrados, un 21,2% hasta 30.474 millones y el beneficio ordinario un 27,5% hasta 28.066 millones. El beneficio neto atribuible a los propietarios de la dominante cayó un 24,5% hasta 16.014 millones de yenes, o 54,65 yenes por acción, porque el semestre del año anterior incluía una plusvalía por venta de inmovilizado.
Lideran las tiendas japonesas; el yen ayuda en el exterior
Los grandes almacenes en Japón elevaron sus ingresos un 1,9% hasta 149.134 millones de yenes y su beneficio operativo un 30,2% hasta 12.458 millones de yenes. Las ventas superaron las del año anterior gracias a la demanda turística y al gasto estable de los clientes nacionales, que suponen la mayor parte del total; el margen comercial se redujo porque las marcas de lujo, de menor margen, fueron las que más crecieron, pero el mayor beneficio bruto y el recorte de costes lo compensaron. Los grandes almacenes en el exterior subieron sus ingresos un 15,8% hasta 18.636 millones y su beneficio un 21,4% hasta 4.601 millones: Singapore Takashimaya cayó en moneda local pero creció en yenes, Shanghái volvió a beneficios, Ho Chi Minh creció y Siam Takashimaya, en Bangkok, redujo su pérdida. El desarrollo comercial en Japón, a cargo de Toshin Development, aumentó sus ingresos un 3,0% hasta 21.240 millones con un beneficio estable de 3.455 millones durante la renovación del Tamagawa Takashimaya S.C., y el desarrollo comercial en el exterior elevó su beneficio un 19,2% hasta 3.197 millones.
Previsión, dividendo y un holding financiero
El activo total aumentó un 1,0% hasta 1.359.233 millones de yenes y la ratio de capital subió ligeramente al 34,0%. A la vista de las ventas y los costes de sus tiendas en Japón y de los resultados semestrales de sus negocios financiero y de desarrollo comercial en el exterior, la compañía elevó su previsión del EF2/2027: ingresos de explotación de 509.100 millones de yenes (+3,4%), beneficio operativo de 59.000 millones de yenes (+10,2%), frente a 57.500 millones, beneficio empresarial de 66.000 millones y beneficio ordinario de 60.000 millones, frente a 57.000 millones. El beneficio neto sigue previsto en 38.000 millones, tras una pérdida de 8.194 millones el año pasado. Subió el dividendo a cuenta en 2 yenes hasta 22 y el previsto al cierre en 2 yenes hasta 22, con lo que el dividendo anual previsto pasa a 44 yenes desde 40, frente a 34 el año pasado. El 15 de octubre el consejo aprobó además crear Takashimaya Financial Holdings, un holding intermedio para los negocios financieros del grupo, mediante una escisión prevista para el 1 de marzo de 2027.
| Indicador | 1S EF2/2027 | 1S EF2/2026 | Variación |
|---|---|---|---|
| Ingresos operativos brutos (millones de ¥) | 517.465 | 487.186 | +6,2% |
| Ingresos de explotación (millones de ¥) | 244.131 | 235.362 | +3,7% |
| Beneficio operativo (millones de ¥) | 27.521 | 23.653 | +16,4% |
| Beneficio del negocio (millones de ¥) | 30.474 | 25.153 | +21,2% |
| Beneficio ordinario (millones de ¥) | 28.066 | 22.010 | +27,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 16.014 | 21.219 | −24,5% |
| BPA (¥) | 54,65 | 70,14 | −22,1% |
| Grandes almacenes en Japón — ingresos (millones de ¥) | 149.134 | 146.401 | +1,9% |
| Grandes almacenes en Japón — beneficio del segmento (millones de ¥) | 12.458 | 9.571 | +30,2% |
| Grandes almacenes en el exterior — ingresos (millones de ¥) | 18.636 | 16.093 | +15,8% |
| Grandes almacenes en el exterior — beneficio del segmento (millones de ¥) | 4.601 | 3.790 | +21,4% |
| Desarrollo comercial en Japón — ingresos (millones de ¥) | 21.240 | 20.616 | +3,0% |
| Desarrollo comercial en Japón — beneficio del segmento (millones de ¥) | 3.455 | 3.419 | +1,0% |
| Desarrollo comercial en el exterior — ingresos (millones de ¥) | 8.684 | 7.544 | +15,1% |
| Desarrollo comercial en el exterior — beneficio del segmento (millones de ¥) | 3.197 | 2.683 | +19,2% |
| Activos totales (millones de ¥) | 1.359.233 | 1.346.229 | +1,0% |
| Patrimonio neto (millones de ¥) | 490.444 | 477.749 | +2,7% |
| Ratio de fondos propios | 34,0% | 33,4% | +0,6 pt |
| Previsión EF2/2027 — ingresos de explotación (millones de ¥) | 509.100 | — | +3,4% |
| Previsión EF2/2027 — beneficio operativo (millones de ¥) | 59.000 | — | +10,2% |
| Previsión EF2/2027 — beneficio del negocio (millones de ¥) | 66.000 | — | +10,7% |
| Previsión EF2/2027 — beneficio ordinario (millones de ¥) | 60.000 | — | +5,5% |
| Previsión EF2/2027 — beneficio neto (millones de ¥) | 38.000 | — | de pérdida a beneficio |
| Dividendo anual por acción (¥) | 44,00 | 34,00 | +29,4% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.