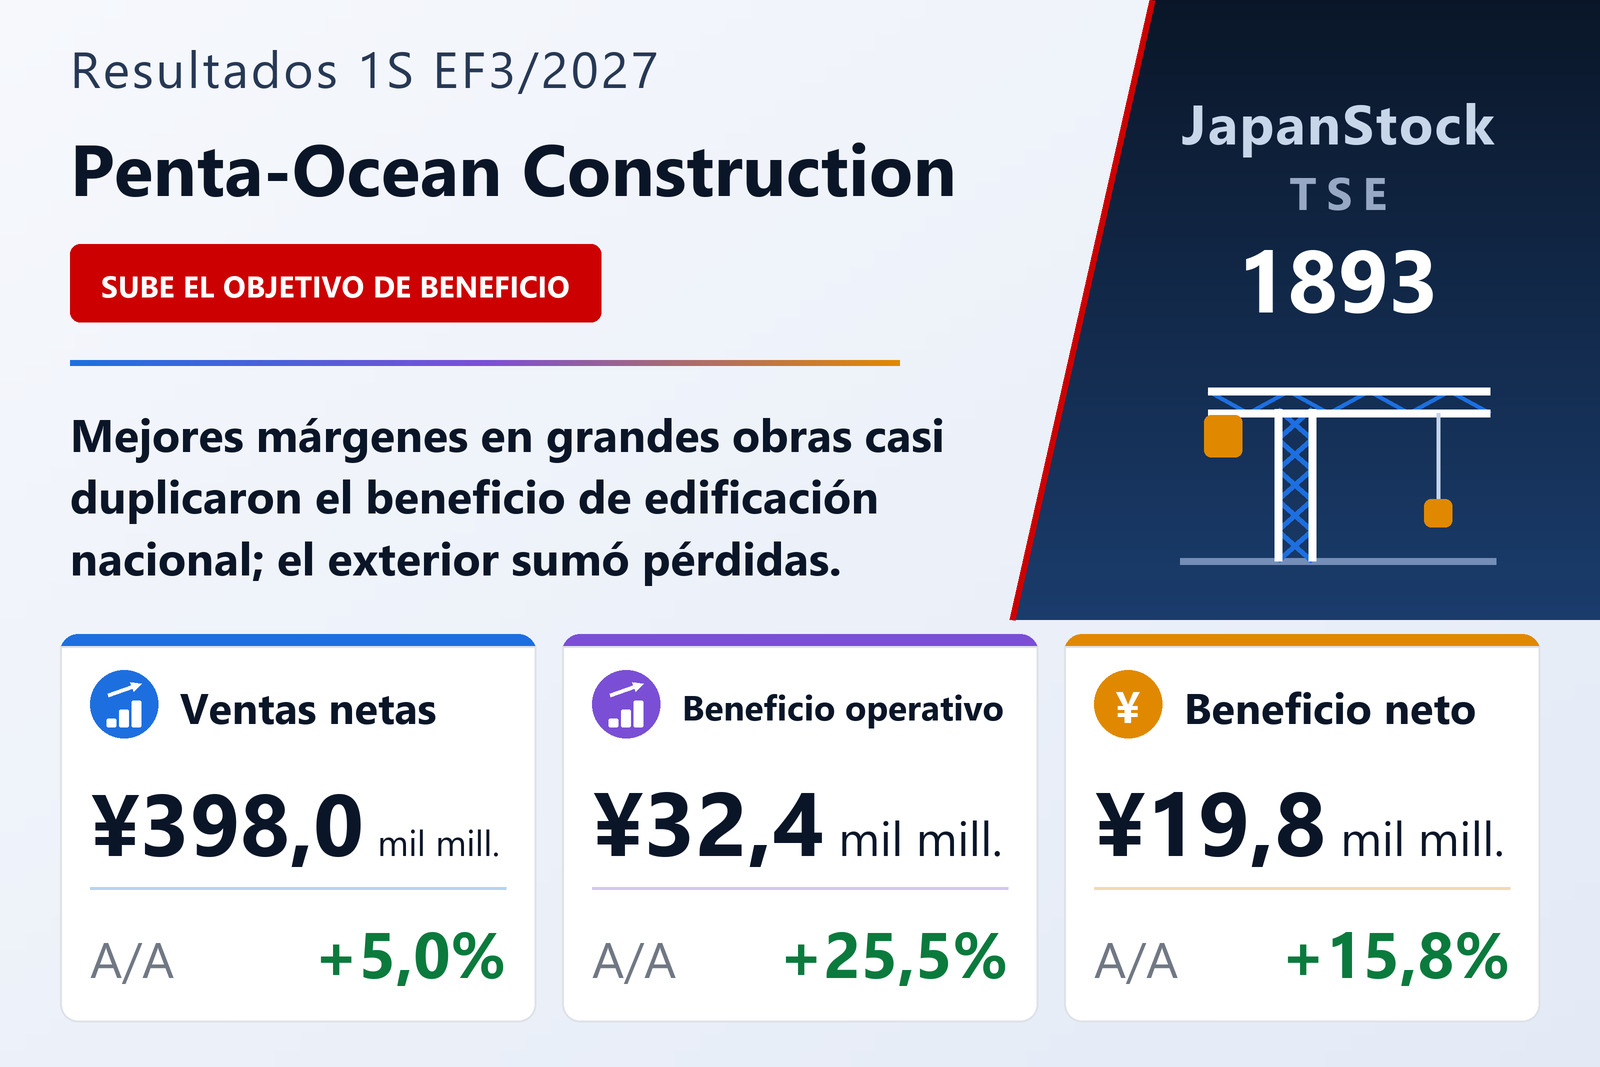
El beneficio de edificación nacional casi se duplica
Penta-Ocean Construction Co., Ltd. (TSE: 1893) presentó el 9 de noviembre de 2026 sus resultados consolidados del primer semestre del EF3/2027, del 1 de abril al 30 de septiembre de 2026. Las ventas de Ingeniería civil nacional subieron un 8,1% hasta 165.000 millones de yenes y el beneficio del segmento un 8,2% hasta 20.200 millones por el avance de grandes obras en cartera, y los pedidos civiles de la matriz crecieron un 36,6% hasta 171.900 millones por la sólida demanda pública y privada. Las ventas de Edificación nacional cayeron un 8,2% hasta 128.700 millones, pero el beneficio del segmento saltó un 91,3% hasta 13.800 millones, sobre todo por la mejora de márgenes en grandes obras; los pedidos de edificación bajaron un 14,6% hasta 134.100 millones.
Las ventas de Construcción internacional subieron un 21,9% hasta 97.800 millones por el avance de grandes obras en Singapur y Hong Kong, pero la pérdida del segmento se amplió a 2.400 millones desde 400 millones después de que una filial de equipos registrara pérdidas adicionales en obras de ejercicios anteriores. Los pedidos internacionales cayeron un 65,5% hasta 61.000 millones frente a los grandes contratos del año pasado en Singapur y Hong Kong. Los activos totales subieron un 9,8% hasta 867.622 millones por mayores cuentas por cobrar, financiadas en parte con préstamos y pagarés de empresa, y el ratio de capital bajó al 23,1%.
Sube la previsión de beneficio
Penta-Ocean mantuvo su previsión de ventas netas del EF3/2027 en 818.000 millones (+3,0%), pero elevó el beneficio operativo en 4.000 millones hasta 63.000 millones (+13,9%), el beneficio ordinario en 2.000 millones hasta 56.000 millones y el beneficio neto atribuible a los propietarios en 3.000 millones hasta 38.000 millones (+9,5%). Pagó un dividendo a cuenta de 26 yenes y mantuvo una previsión anual de 52 yenes, frente a 48, aunque revisará el dividendo final según los resultados anuales, con un objetivo de reparto consolidado de al menos el 40%, y lo anunciará en mayo de 2027.
| Indicador | 1S EF3/2027 | 1S EF3/2026 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 397.980 | 378.966 | +5,0% |
| Beneficio operativo (millones de ¥) | 32.417 | 25.837 | +25,5% |
| Beneficio ordinario (millones de ¥) | 30.540 | 25.143 | +21,5% |
| Beneficio neto atribuible a la matriz (millones de ¥) | 19.834 | 17.134 | +15,8% |
| Resultado global (millones de ¥) | 18.886 | 19.147 | -1,4% |
| BPA (¥) | 73,19 | 61,53 | +18,9% |
| Activos totales (millones de ¥) | 867.622 | 790.413 | +9,8% |
| Patrimonio neto (millones de ¥) | 201.310 | 199.033 | +1,1% |
| Ratio de fondos propios | 23,1% | 25,1% | -2,0 pt |
| Previsión EF3/2027 — ingresos (millones de ¥) | 818.000 | — | +3,0% |
| Previsión EF3/2027 — beneficio operativo (millones de ¥) | 63.000 | — | +13,9% |
| Previsión EF3/2027 — beneficio ordinario (millones de ¥) | 56.000 | — | +5,3% |
| Previsión EF3/2027 — beneficio neto (millones de ¥) | 38.000 | — | +9,5% |
| Dividendo anual por acción (¥) | 52,00 | 48,00 | +8,3% |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.