Clientes más grandes y proyectos más grandes
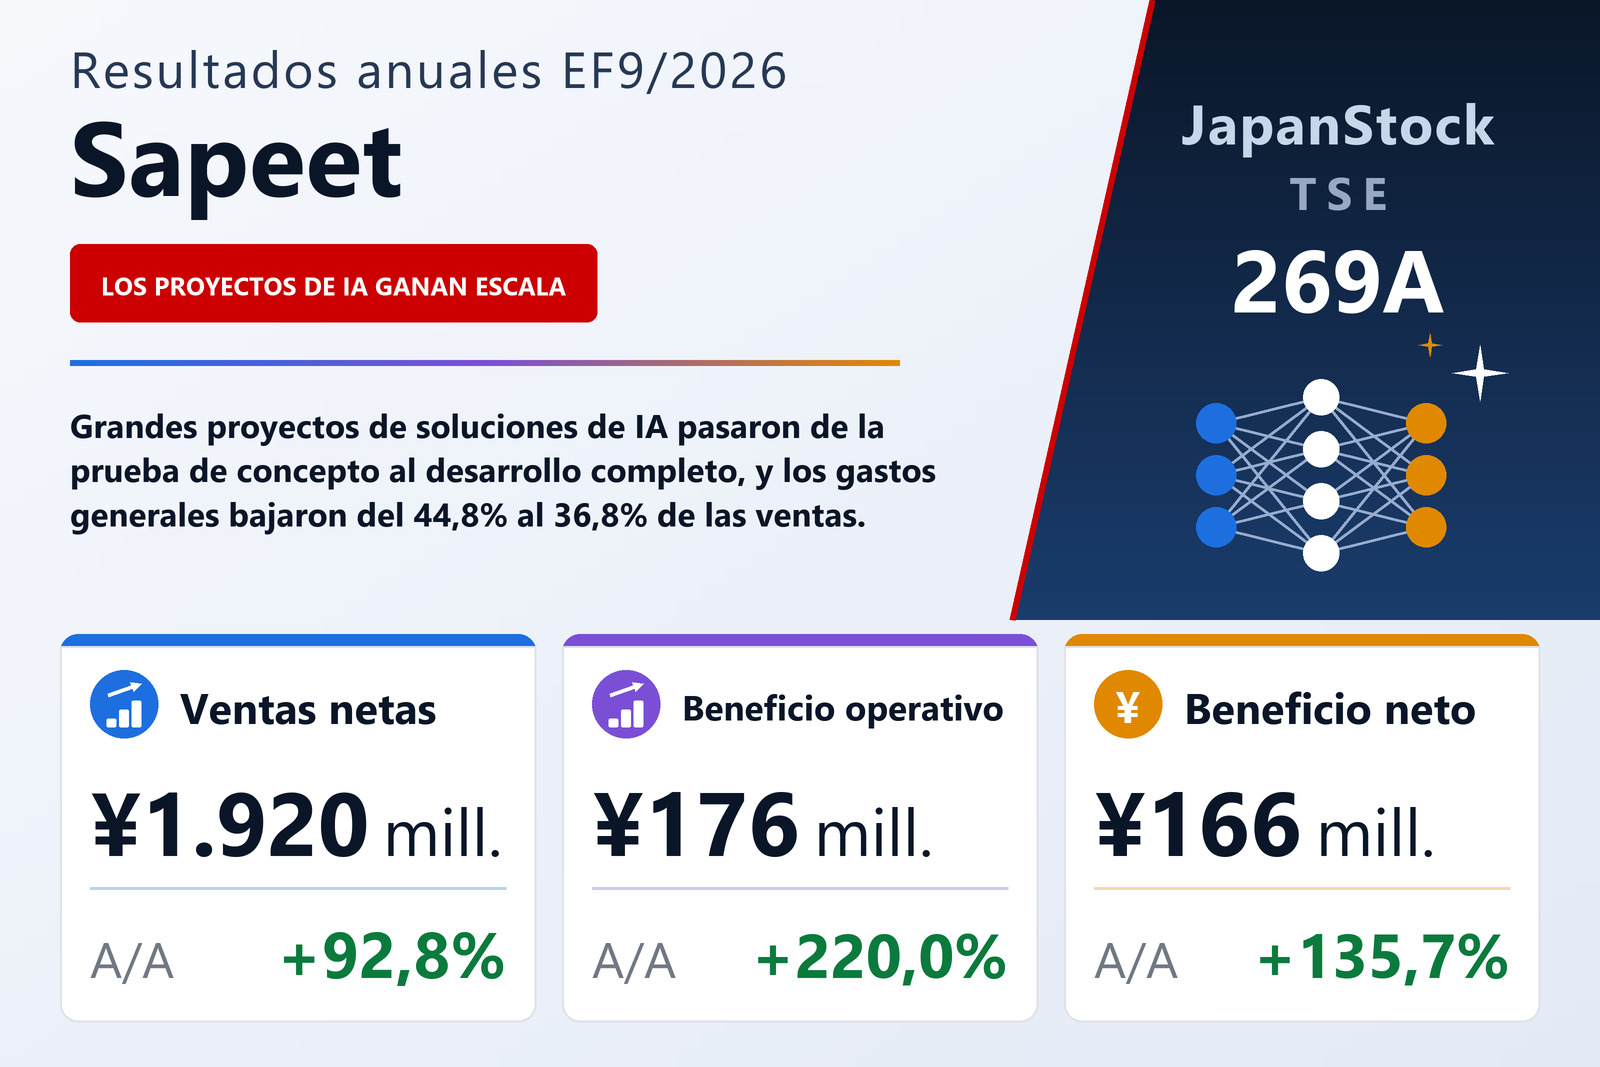
Sapeet Co., Ltd. (TSE: 269A), desarrollador de soluciones y productos de IA con sede en Tokio que agrupa en un único segmento Expert AI, presentó el 12 de noviembre de 2026 sus resultados individuales del EF9/2026, del 1 de octubre de 2025 al 30 de septiembre de 2026, según las normas contables japonesas. Las ventas netas subieron un 92,8% hasta 1.920 millones de yenes, el beneficio operativo un 220,0% hasta 176 millones, el beneficio ordinario un 292,9% hasta 177 millones y el beneficio neto un 135,7% hasta 166 millones, es decir, 103,17 yenes por acción. La compañía indicó que las soluciones de IA fueron lo que más creció, gracias a su apuesta por grandes clientes y grandes proyectos y a que más proyectos existentes pasaron de la prueba de concepto al desarrollo completo, mientras sus productos de IA —ShiseiKarte, MultiKarte y el entrenador de juegos de rol en SaaS SAPI Roleplay— sumaron cuentas.
El coste de ventas aumentó un 109,4% hasta 1.037 millones por los mayores costes de personal y externalización, que Sapeet atribuyó en parte a propuestas estratégicas en proyectos que espera ampliar y en agentes de IA, por lo que el beneficio bruto creció a un ritmo menor, un 76,3%, hasta 883 millones. Los gastos generales y de venta subieron un 58,5% hasta 706 millones por las contrataciones, el aumento de la I+D y la ampliación de la oficina, pero bajaron del 44,8% al 36,8% de las ventas, lo que elevó el margen operativo al 9,2% desde el 5,5%. Se registró como pérdida extraordinaria la baja de 7 millones en software con escaso uso previsto. Los activos totales subieron hasta 823 millones, mientras que los 119 millones destinados a recomprar acciones contribuyeron a bajar el ratio de capital al 70,4% desde el 83,4%.
Más inversión prevista en el EF9/2027
Para el EF9/2027 Sapeet prevé unas ventas netas de 2.700 millones (+40,6%), un beneficio operativo de 217 millones (+22,9%) y un beneficio ordinario de 218 millones (+22,6%). Espera que la demanda de soluciones de IA siga siendo fuerte y que SAPI Roleplay crezca hasta ser un producto a la altura de ShiseiKarte y MultiKarte, y señaló que acelerará la inversión para asentar una base de crecimiento a medio y largo plazo tras superar sus propias expectativas en el EF9/2026. Prevé que el beneficio neto caiga un 9,8% hasta 150 millones porque su carga fiscal aumentará al agotarse las bases imponibles negativas. No prevé dividendo.
| Indicador | EF9/2026 | EF9/2025 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 1.920 | 996 | +92,8% |
| Beneficio operativo (millones de ¥) | 176 | 55 | +220,0% |
| Beneficio ordinario (millones de ¥) | 177 | 45 | +292,9% |
| Beneficio neto (millones de ¥) | 166 | 70 | +135,7% |
| BPA (¥) | 103,17 | 45,25 | +128,0% |
| Margen operativo | 9,2% | 5,5% | +3,7 pt |
| Activos totales (millones de ¥) | 823 | 597 | +37,7% |
| Patrimonio neto (millones de ¥) | 579 | 498 | +16,2% |
| Ratio de fondos propios | 70,4% | 83,4% | −13,0 pt |
| Previsión EF9/2027 — ingresos (millones de ¥) | 2.700 | — | +40,6% |
| Previsión EF9/2027 — beneficio operativo (millones de ¥) | 217 | — | +22,9% |
| Previsión EF9/2027 — beneficio ordinario (millones de ¥) | 218 | — | +22,6% |
| Previsión EF9/2027 — beneficio neto (millones de ¥) | 150 | — | −9,8% |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.