Los ingresos recurrentes crecen; los costes, más
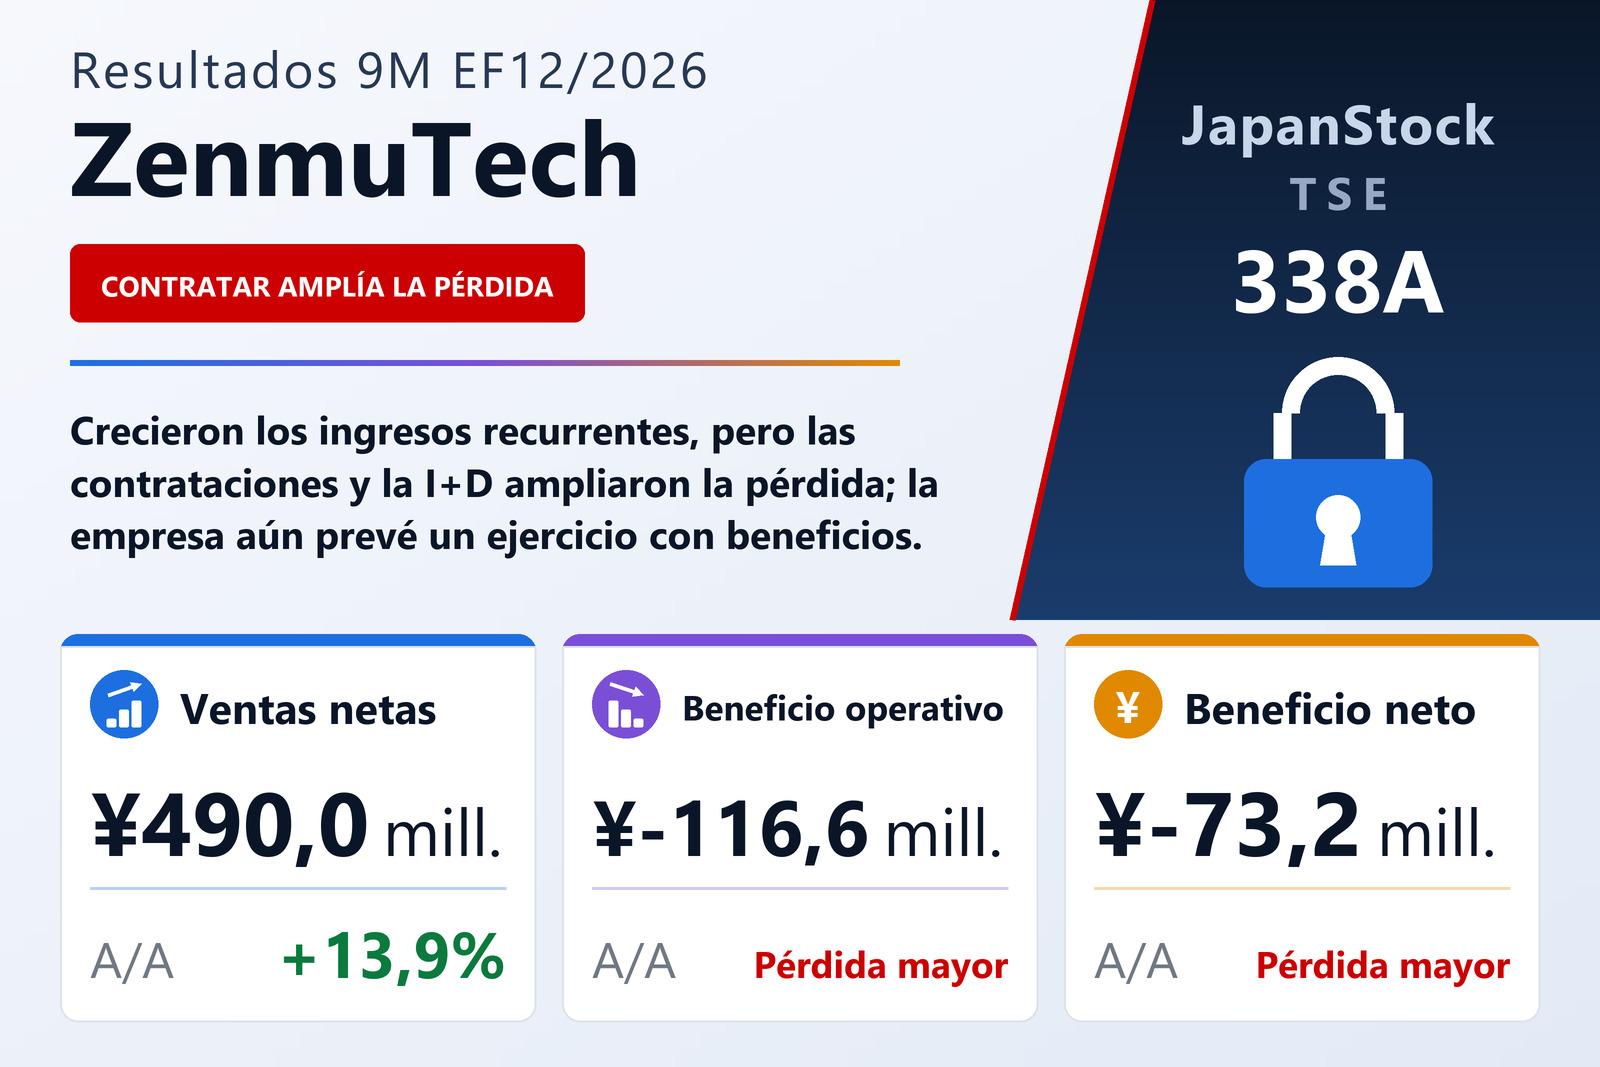
ZenmuTech, Inc. (TSE: 338A), que vende software de protección de datos basado en tecnologías de fragmentación secreta y computación segura, publicó el 12 de noviembre de 2026 sus resultados individuales de los nueve primeros meses del EF12/2026 (1 de enero a 30 de septiembre de 2026) según normas contables japonesas. Las ventas netas subieron un 13,9% hasta 490,0 millones de yenes y el beneficio bruto un 15,9% hasta 436,9 millones. Se acumularon los ingresos recurrentes de sus soluciones de fragmentación secreta y logró nuevos proyectos puntuales de tamaño medio, mientras que los ingresos puntuales de computación segura cayeron frente a un periodo anterior que incluía un proyecto considerable. Subieron los costes de contratación y de personal y se reforzó la I+D, de modo que la pérdida operativa se amplió a 116,6 millones desde 69,2 millones y la pérdida ordinaria a 96,2 millones desde 53,3 millones.
En el periodo, la empresa empezó a desarrollar almacenamiento por fragmentación secreta para entornos en la nube y NAS y una versión para Mac de ZENMU Virtual Drive, inició un negocio de ciberseguridad con una tecnología patentada de proxy de fragmentación secreta desarrollada con la Healthcare AI Platform Collaborative Innovation Partnership y lanzó la versión 2 de su plataforma de bases de datos de computación segura QueryAhead. La pérdida neta fue de 73,2 millones de yenes, frente a 42,0 millones un año antes, o 26,89 yenes por acción tras el desdoblamiento de 2 por 1 del 1 de abril de 2026. La empresa informa de un único segmento de seguridad de la información.
Se mantiene la previsión de un año rentable
ZenmuTech mantuvo su previsión del EF12/2026: ventas netas de 1.080 millones de yenes (+26,8%), beneficio operativo de 161 millones (+12,1%), beneficio ordinario de 180 millones (+12,1%) y beneficio neto de 302 millones (+93,7%), lo que implica un ejercicio muy concentrado en el cuarto trimestre. No prevé dividendo. El activo total fue de 1.265 millones y el ratio de capital propio, del 59,3%.
| Indicador | 9M EF12/2026 | 9M EF12/2025 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 490,0 | 430,1 | +13,9% |
| Beneficio bruto (millones de ¥) | 436,9 | 377,0 | +15,9% |
| Beneficio operativo (millones de ¥) | −116,6 | −69,2 | pérdida ampliada |
| Beneficio ordinario (millones de ¥) | −96,2 | −53,3 | pérdida ampliada |
| Beneficio neto (millones de ¥) | −73,2 | −42,0 | pérdida ampliada |
| BPA (¥) | −26,89 | −16,61 | pérdida ampliada |
| Activos totales (millones de ¥) | 1.265 | 1.286 | −1,6% |
| Patrimonio neto (millones de ¥) | 755 | 814 | −7,2% |
| Ratio de fondos propios | 59,3% | 62,9% | −3,6 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 1.080 | — | +26,8% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 161 | — | +12,1% |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | 180 | — | +12,1% |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 302 | — | +93,7% |
| Dividendo anual por acción (¥) | 0,00 | 0,00 | sin cambios |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.