El calendario de proyectos lastra las ventas
Will Smart Co., Ltd. (TSE: 175A), que crea sistemas digitales para operadores de transporte público regional y logística, publicó el 13 de noviembre de 2026 sus resultados no consolidados de los nueve primeros meses del EF12/2026, del 1 de enero al 30 de septiembre de 2026, conforme a las normas contables japonesas. Dos proyectos liderados por la empresa fueron seleccionados en un programa del Ministerio de Territorio, Infraestructuras, Transporte y Turismo para la digitalización del transporte regional: un sistema en la nube basado en web para la planificación de autobuses y la consolidación de resultados conforme a la especificación estándar del sector y, junto con WILLER EXPRESS, la verificación técnica de dispositivos a bordo e IA para la operación y la gestión de la seguridad. En logística siguió vendiendo Will-Fleet, un tacógrafo digital OBD-II.
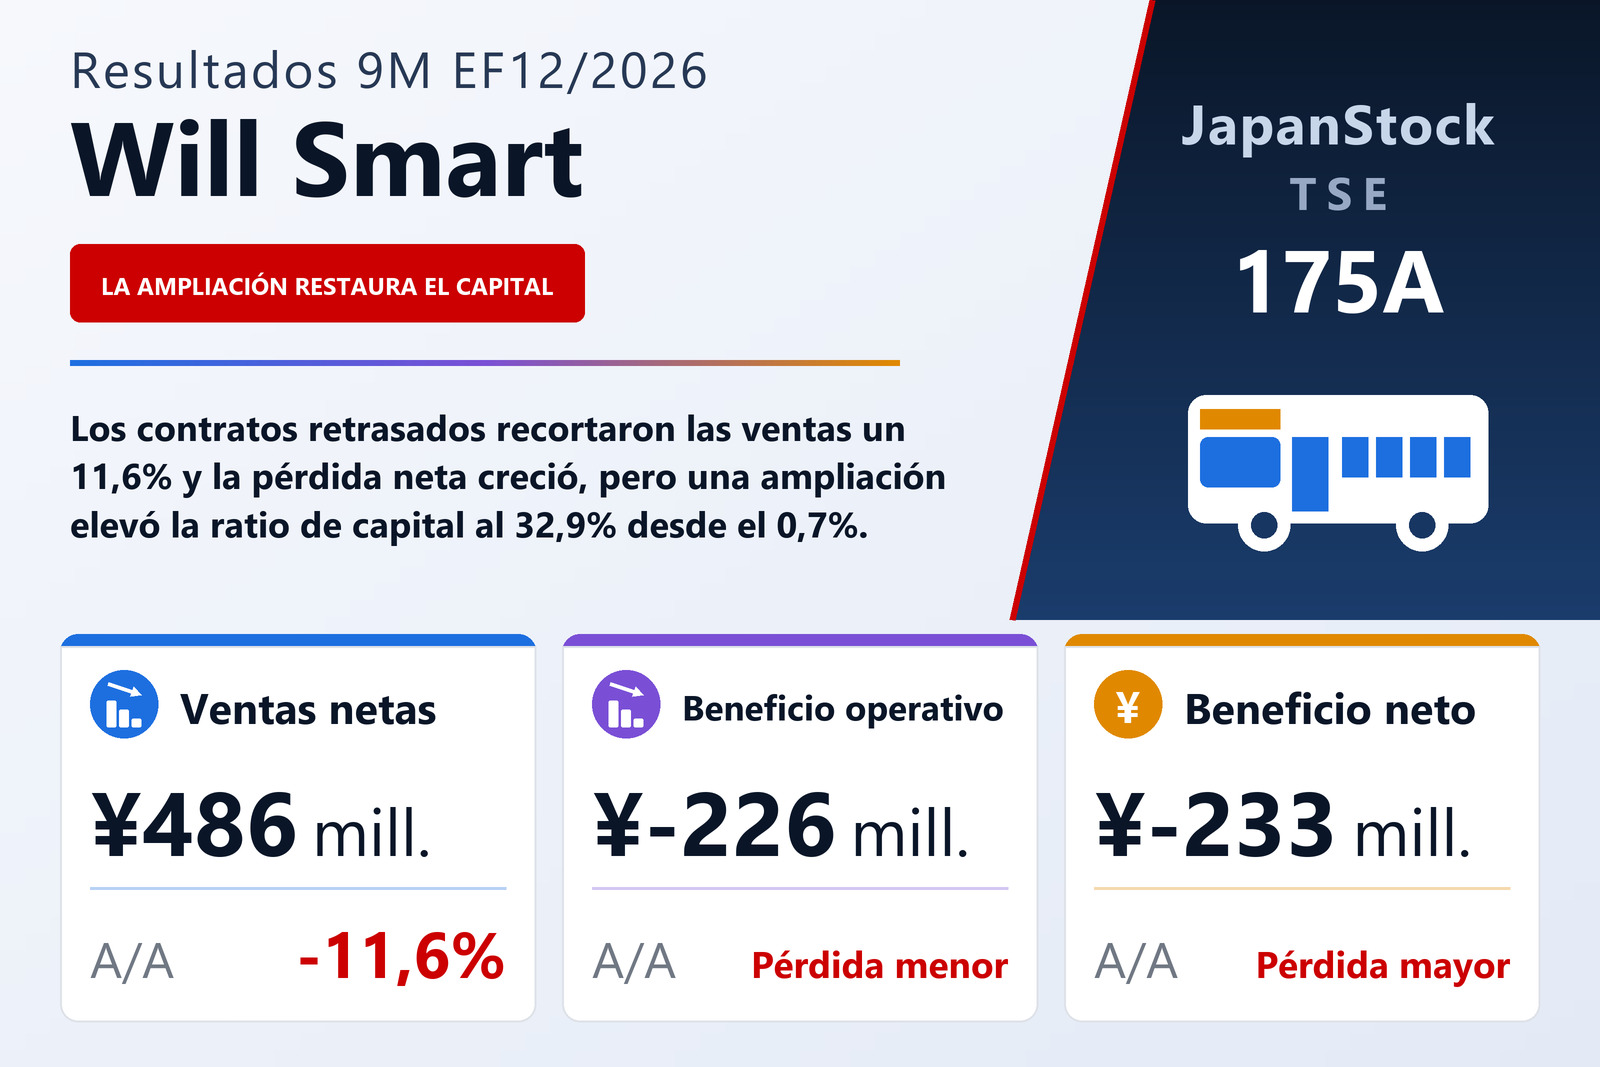
Las ventas netas cayeron un 11,6% hasta 486 millones de yenes por el aplazamiento de contratos y aceptaciones de trabajos por encargo. El beneficio bruto bajó con las ventas, pero la reducción de los gastos de venta, generales y administrativos recortó en 14 millones la pérdida operativa, hasta 226 millones de yenes. La caída de las subvenciones y el aumento de los intereses ampliaron la pérdida ordinaria a 229 millones desde 219 millones, y la pérdida neta pasó de 220 a 233 millones, o 130,96 yenes por acción. La empresa tiene un único segmento de movilidad.
Capital restablecido; persiste la nota de empresa en funcionamiento
Una ampliación de capital con asignación a terceros de unos 450 millones de yenes, desembolsada el 1 de junio de 2026, junto con la emisión de acciones restringidas, elevó el capital y la reserva de capital en 230 millones cada uno y eliminó el patrimonio negativo: el patrimonio neto fue de 230 millones y la ratio de capital subió al 32,9% desde el 0,7%. El efectivo y los depósitos aumentaron a 358 millones. Como las pérdidas operativas continúan, la empresa sigue informando de hechos o condiciones que generan dudas significativas sobre su continuidad, aunque con esa financiación considera que no existe una incertidumbre material. Mantuvo su previsión para el EF12/2026 de ventas netas de 1.150 millones de yenes (+42,8%), beneficio operativo y ordinario de 50 millones cada uno y beneficio neto de 40 millones, que supone ventas en el cuarto trimestre de unos 200–280 millones en servicios de plataforma y 350–400 millones en desarrollo por encargo.
| Indicador | 9M EF12/2026 | 9M EF12/2025 | Variación |
|---|---|---|---|
| Ventas netas (millones de ¥) | 486 | 550 | −11,6% |
| Beneficio operativo (millones de ¥) | −226 | −241 | pérdida reducida |
| Beneficio ordinario (millones de ¥) | −229 | −219 | pérdida ampliada |
| Beneficio neto (millones de ¥) | −233 | −220 | pérdida ampliada |
| BPA (¥) | −130,96 | −150,16 | pérdida reducida |
| Activos totales (millones de ¥) | 699 | 436 | +60,3% |
| Patrimonio neto (millones de ¥) | 230 | 3 | n.s. |
| Ratio de fondos propios | 32,9% | 0,7% | +32,2 pt |
| Previsión EF12/2026 — ingresos (millones de ¥) | 1.150 | — | +42,8% |
| Previsión EF12/2026 — beneficio operativo (millones de ¥) | 50 | — | de pérdida a beneficio |
| Previsión EF12/2026 — beneficio ordinario (millones de ¥) | 50 | — | de pérdida a beneficio |
| Previsión EF12/2026 — beneficio neto (millones de ¥) | 40 | — | de pérdida a beneficio |
JapanStockPulse proporciona contenido informativo únicamente y no constituye asesoramiento de inversión. Las cifras proceden del informe de resultados publicado por la compañía y pueden estar sujetas a revisión posterior.