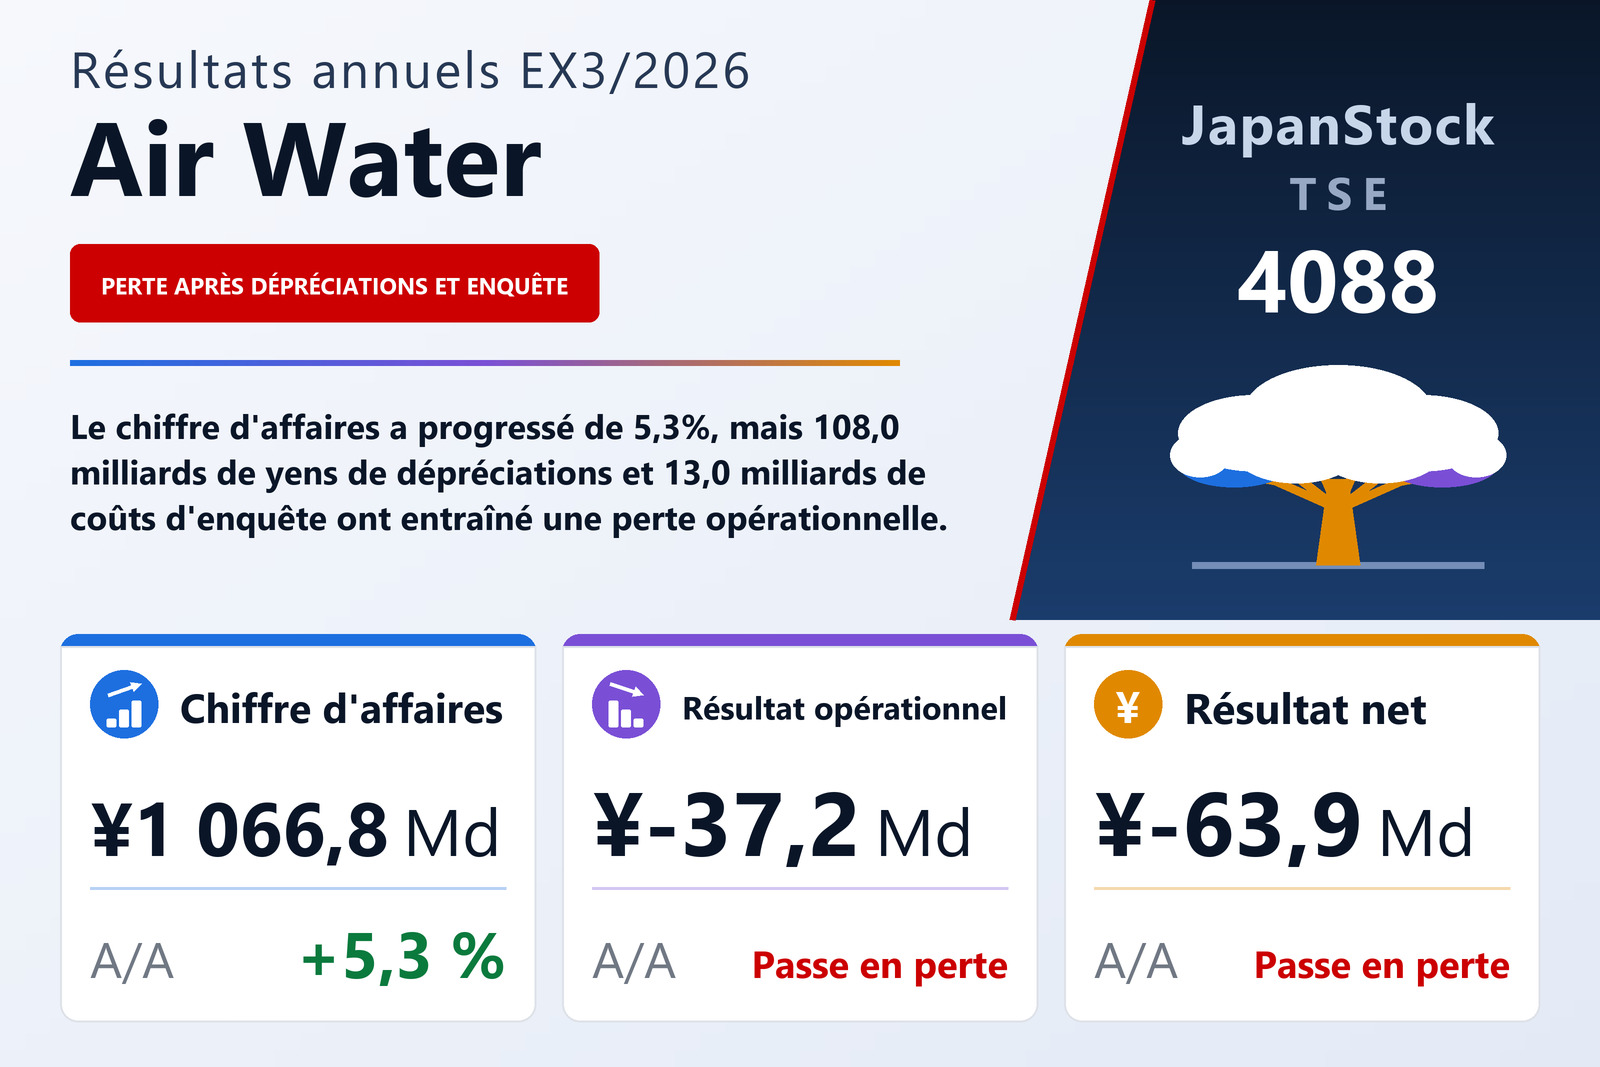
Chiffre d'affaires en hausse de 5,3%, toutes les lignes de résultat dans le rouge
Air Water Inc. (TSE : 4088), le groupe basé à Osaka dont les activités vont des gaz industriels et médicaux au GPL, aux matériaux dentaires, à la transformation alimentaire, à la logistique et au sel, a publié le 31 juillet 2026 ses comptes consolidés de l'exercice du 1er avril 2025 au 31 mars 2026, établis selon les normes IFRS. Le chiffre d'affaires a progressé de 5,3% à 1 066 795 millions de yens. Le résultat opérationnel de 62 538 millions de l'exercice précédent est devenu une perte opérationnelle de 37 157 millions, le résultat avant impôts de 60 869 millions une perte avant impôts de 51 447 millions, et le résultat net part du groupe de 39 929 millions une perte de 63 949 millions, soit 279,01 yens par action contre un bénéfice de 174,58 yens. Les actions sont cotées aux Bourses de Tokyo et de Sapporo. Le communiqué est daté d'un mois après l'assemblée générale du 29 juin 2026 et indique le 31 juillet 2026 comme date prévue de dépôt du rapport annuel sur les valeurs mobilières.
La marge brute a tenu. Le bénéfice brut a augmenté de 7,4% à 240 297 millions et le taux de marge brute est passé de 22,1% à 22,5%. Presque tout ce qui se trouve en dessous est allé dans l'autre sens. Les frais commerciaux, généraux et administratifs ont augmenté de 19,4% à 201 529 millions, soit 32 751 millions de plus, environ le double des 16 537 millions gagnés sur le bénéfice brut. Les autres charges ont bondi à 99 990 millions contre 9 414 millions, compensées seulement en partie par d'autres produits de 20 063 millions contre 12 638 millions et par 4 001 millions de quote-part de résultat des sociétés mises en équivalence. Le compte de résultat ne détaille pas les autres charges, mais le rapport de gestion cite trois éléments non récurrents de l'exercice : des pertes de valeur sur le goodwill et les immobilisations de 107 981 millions, des coûts liés à l'enquête de 13 036 millions découlant des irrégularités comptables et un profit de 12 325 millions sur une acquisition par étapes, constaté lors d'une nouvelle consolidation. Le document ne précise pas sur quelles lignes chacun est comptabilisé.
Ce qu'a révélé l'enquête
Ces pertes font suite à une affaire d'irrégularités comptables que le document expose en détail. En juillet 2025, Air Water a découvert une comptabilisation irrégulière des stocks dans sa filiale consolidée Nippon Helium. En septembre 2025, sa revue interne a mis au jour un traitement similaire des stocks et des fournitures en magasin dans deux autres filiales consolidées et au sein de son propre département Gaz pour installations, et le commissaire aux comptes a relevé les mêmes points lors de son audit. Une enquête interne menée par des membres externes du conseil de surveillance ayant conclu à une possible implication de dirigeants ou de salariés de la société dans ces quatre cas, l'entreprise a constitué le 9 octobre 2025 un comité d'enquête spécial composé d'experts extérieurs, chargé de vérifier si des faits semblables s'étaient produits ailleurs dans le groupe. Le comité a remis des rapports le 12 février 2026 (arrêté au 9 février) et le 31 mars 2026, puis un rapport complémentaire le 19 juin 2026.
L'enquête a établi que, sur fond de pression excessive de la direction générale pour atteindre les objectifs de ventes et de bénéfices, des pratiques comptables irrégulières destinées à gonfler les ventes et les résultats avaient été menées de manière étendue, par diverses méthodes, au sein de la société et d'un nombre considérable de filiales et de sociétés associées : stocks surévalués, dépréciations d'actifs différées, ventes surévaluées et comptabilisées par anticipation, ventes gonflées par l'interposition d'intermédiaires inutiles, provisions évitées et dépenses dépourvues de valeur d'actif inscrites à l'actif. Chez Air Water Safety Service, la filiale de prévention des catastrophes, ces pratiques comprenaient la surévaluation des en-cours, la manipulation de la période de rattachement des ventes et des transferts de résultat par réaffectation de coûts, ainsi que la falsification de pièces justificatives pour les dissimuler. Chez Nihonkaisui, la filiale de produits issus de l'eau de mer, des coûts de réparations périodiques d'usine et des frais de personnel avaient été immobilisés de façon arbitraire, des opérations d'intermédiaire qui devaient être présentées en net l'avaient été en brut, et des coûts avaient été transférés entre divisions. Une autovérification menée ensuite par la société a en outre révélé des pertes de valeur non comptabilisées sur des immobilisations, apparues une fois les écritures irrégulières corrigées, ainsi que des pertes d'évaluation non comptabilisées sur des participations et des prêts à des sociétés liées.
Air Water a jugé que les anomalies qui en résultaient devaient être corrigées rétroactivement dans les états financiers de ses rapports annuels, semestriels et trimestriels déjà déposés, et a déposé des rapports rectificatifs. Selon le document, l'effet non récurrent cumulé des conclusions du comité et de l'autovérification a été intégré aux résultats de l'exercice comme à ceux des exercices antérieurs : les chiffres de l'exercice 3/2025 utilisés comme comparaison dans ce communiqué sont donc les chiffres corrigés, et les montants publiés à l'origine ne sont pas reproduits. Les seules corrections du chiffre d'affaires atteignent −64 714 millions pour l'exercice 3/2026, dont −57 789 millions au titre du passage à une présentation en net et 557 millions au titre du rattachement à la période, et −62 859 millions pour l'exercice 3/2025, dont −55 962 millions au titre de la présentation en net et −5 880 millions au titre du rattachement à la période, sur un grand nombre d'opérations. Le chiffre d'affaires d'Air Water Safety Service intégré aux comptes consolidés s'élève à 25 176 millions cette année, pour un coût des ventes de 16 722 millions, et à 23 760 millions l'an dernier, pour un coût des ventes de 16 918 millions.
La société indique que les rectifications pourraient être considérées comme des manquements aux règles d'information de la loi sur les instruments financiers et les marchés, ce qui pourrait l'exposer à une enquête des autorités ou à une ordonnance de paiement d'une sanction pécuniaire administrative ; faute de pouvoir en estimer raisonnablement l'effet, rien n'a été intégré aux états financiers. Les coûts vont aussi se poursuivre. Outre les honoraires du comité et le coût de la correction des comptes antérieurs, Air Water fait appel à des experts extérieurs pour concevoir des mesures de prévention de la récidive — articulées autour de la réforme de la culture d'entreprise, de la réforme de la gouvernance, de la reconstruction du pilotage et du contrôle interne, et d'une revue de la stratégie globale incluant le portefeuille d'activités — et pour établir un plan d'amélioration et un rapport d'étape. Elle prévoit de comptabiliser ces coûts à partir du premier trimestre de l'exercice 3/2027, évalue le montant déjà engagé à la date du rapport à environ 11 226 millions et s'attend à un montant final plus élevé, l'accompagnement se poursuivant.
107 981 millions de dépréciations, pour l'essentiel dans Numérique et industrie
Par ailleurs, Air Water a réexaminé les plans d'affaires d'investissements passés au regard de l'environnement économique et de la rentabilité future et, après avoir testé leur recouvrabilité, a comptabilisé des pertes de valeur sur le goodwill, les immobilisations et d'autres éléments pour 107 981 millions, concentrées selon elle sur les activités à l'étranger, contre 9 518 millions un an plus tôt. Par secteur, Numérique et industrie en a supporté 70 645 millions, dont du goodwill et des immobilisations de son unité Global Engineering ; Santé et sécurité 17 896 millions, principalement sur le goodwill de l'unité soins dentaires ; Autres activités 11 414 millions dans deux filiales de production d'électricité, dont l'exploitant de la centrale biomasse d'Onahama, en invoquant une forte dégradation de l'environnement due à l'inflation et à la faiblesse du yen ; Solutions énergétiques 4 036 millions sur des immobilisations de l'unité Green Innovation ; et Agriculture et alimentation 3 484 millions, principalement sur le goodwill de l'unité Foods. Enfin, 504 millions portaient sur des actifs du siège non affectés à un secteur.
Quatre secteurs sur cinq en croissance, les cinq en recul de résultat
Les chiffres sectoriels correspondent au chiffre d'affaires réalisé avec les clients externes et au résultat opérationnel sectoriel, l'exercice 3/2025 étant retraité selon une nouvelle organisation qui a transféré vers Numérique et industrie les gaz industriels en Inde et en Amérique du Nord, l'activité d'onduleurs de forte puissance et l'ingénierie au Japon. Numérique et industrie, le premier secteur, est le seul dont le chiffre d'affaires a reculé, de 4,2% à 329 938 millions, et il est passé d'un bénéfice de 30 113 millions à une perte de 40 888 millions, qui intègre les dépréciations de Global Engineering et un coût non récurrent de retrait d'une partie de l'activité d'équipements cryogéniques. Au sein du secteur, la gestion des prix a soutenu les gaz industriels, tandis que les livraisons de gaz à la sidérurgie ont diminué avec l'arrêt de certains hauts fourneaux ; les ventes de gaz et d'équipements de régulation thermique pour les semi-conducteurs ont progressé grâce à une forte demande liée à l'IA générative ; en Inde, l'exploitation des usines est restée instable toute l'année en raison de la prolongation de la maintenance des hauts fourneaux des clients ; en Amérique du Nord, une partie de l'activité d'équipements cryogéniques a été revue après le recul de la demande liée à l'hydrogène sous l'effet de la politique américaine ; et les groupes électrogènes de secours sont restés faibles face à une concurrence chinoise accrue.
Les quatre autres secteurs ont accru leur chiffre d'affaires mais gagné moins. Santé et sécurité a progressé de 21,8% à 268 471 millions, porté par les matériaux et équipements numériques dentaires et par une activité de vente par correspondance de fournitures dentaires consolidée depuis le troisième trimestre, mais son résultat a reculé de 13,0% à 10 395 millions, les produits médicaux ayant pâti d'une demande hospitalière plus faible et la dépréciation des soins dentaires ayant été comptabilisée. Autres activités a gagné 5,4% à 216 894 millions grâce à la bonne tenue du sel, du traitement de l'eau, du négoce et de la logistique, mais son résultat a chuté de 80,3% à 1 475 millions après les dépréciations des filiales électriques. Agriculture et alimentation a progressé de 2,2% à 152 988 millions avec un résultat en baisse de 26,5% à 3 664 millions, et Solutions énergétiques de 6,3% à 98 502 millions avec un résultat en baisse de 21,4% à 6 394 millions ; selon le document, tous deux intègrent des effets non récurrents de dépréciations. L'ajustement du résultat sectoriel au titre des éliminations intersectorielles et des éléments du siège non affectés s'élève à −18 197 millions contre −106 millions un an plus tôt, sans que le document ne détaille cette évolution.
Sous le résultat opérationnel, les charges financières triplent et l'impôt reste dû
Les charges financières ont plus que triplé, à 18 490 millions contre 5 778 millions, face à des produits financiers de 4 200 millions. Le tableau des flux de trésorerie réintègre 12 528 millions d'autres charges financières au titre des éléments sans effet sur la trésorerie, contre 178 millions un an plus tôt, à côté de charges d'intérêts de 5 842 millions ; le document n'explique pas ces autres charges financières. Une charge d'impôt de 14 834 millions a malgré tout été constatée sur la perte avant impôts de 51 447 millions, portant la perte de l'exercice à 66 282 millions, dont 2 332 millions supportés par les participations ne donnant pas le contrôle. Les autres éléments du résultat global ont été positifs à hauteur de 36 350 millions, principalement 21 034 millions de gains de juste valeur sur des actifs financiers et 10 233 millions sur des couvertures de flux de trésorerie, ramenant le résultat global total à −29 932 millions.
Goodwill réduit d'un tiers, endettement en hausse, ratio de fonds propres à 32,1%
Le total de l'actif s'élevait à 1 216 287 millions au 31 mars 2026, en hausse de 6 177 millions, les stocks passant de 101 005 millions à 121 761 millions tandis que le goodwill reculait de 34,1% à 51 587 millions et les immobilisations incorporelles de 41 678 millions à 31 976 millions. Le passif a augmenté de 53 430 millions à 805 316 millions, surtout du fait des obligations et emprunts, qui totalisent 468 455 millions contre 422 807 millions. Les capitaux propres part du groupe ont diminué de 11,8% à 390 229 millions, les résultats non distribués sont revenus à 213 479 millions contre 290 533 millions, et le rapport des capitaux propres part du groupe au total de l'actif est passé de 36,5% à 32,1% ; les capitaux propres par action s'établissent à 1 702,38 yens contre 1 929,76.
Le flux de trésorerie d'exploitation a néanmoins progressé à 107 583 millions contre 92 737 millions, les amortissements et les dépréciations étant des charges sans effet sur la trésorerie réintégrées à la perte avant impôts. Les décaissements d'investissement ont atteint 88 611 millions, dont 71 188 millions pour les immobilisations corporelles et 25 792 millions pour l'acquisition de filiales entraînant une modification du périmètre de consolidation, contre 2 467 millions un an plus tôt ; 20 sociétés sont entrées dans le périmètre au cours de l'exercice, une société mère et ses 19 filiales. Le financement a consommé 5 708 millions : une hausse nette de 62 256 millions des emprunts à court terme a couvert 53 725 millions de remboursements d'emprunts à long terme, 18 463 millions de dividendes et un rachat d'actions de préférence de 6 522 millions. La trésorerie et les équivalents de trésorerie s'établissaient à 87 139 millions en fin d'exercice. Après la clôture, dans le cadre d'une ligne de crédit syndiquée confirmée de 113 000 millions signée le 12 février 2026 pour sécuriser son fonds de roulement et stabiliser ses finances, Air Water a emprunté 30 000 millions le 29 juin 2026 et 17 000 millions le 29 juillet 2026 auprès de Sumitomo Mitsui Trust Bank, chaque fois pour un mois et sans garantie.
Des prévisions sans la revue stratégique, un dividende encore indéterminé
Pour l'exercice 3/2027, Air Water prévoit un chiffre d'affaires de 1 140 000 millions (+6,9%), un résultat opérationnel de 48 000 millions, un résultat avant impôts de 44 000 millions et un résultat net part du groupe de 28 000 millions, soit 122,15 yens par action — un retour aux bénéfices sur chaque ligne. La société est passée à une nouvelle organisation de direction après l'assemblée générale de juin 2026 et étudie une nouvelle politique de gestion, une stratégie d'activité et une revue de son portefeuille ; les prévisions n'en intègrent pas les effets, qui seront publiés si nécessaire dès qu'ils pourront être raisonnablement estimés. Malgré la perte, le dividende annuel de l'exercice 3/2026 a été maintenu à 75,00 yens par action, versé à raison de 37,50 yens à mi-exercice et de 37,50 yens en fin d'exercice, contre 32,00 et 43,00 yens un an plus tôt, une décision que la société fonde sur sa situation financière, ses flux de trésorerie et la continuité de la rémunération des actionnaires ; le total atteint 17 191 millions et le versement du solde a commencé le 30 juin 2026. La prévision de dividende de l'exercice 3/2027 est indéterminée tant que la société réexamine sa politique de rémunération des actionnaires dans le cadre de la revue stratégique ; elle indique qu'elle la publiera sans délai dès qu'un calcul raisonnable sera possible.
| Indicateur | ex. 3/2026 | ex. 3/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 1 066 795 | 1 013 070 | +5,3 % |
| Bénéfice brut (millions de ¥) | 240 297 | 223 760 | +7,4 % |
| Marge brute | 22,5 % | 22,1 % | +0,4 pt |
| Frais commerciaux et administratifs (millions de ¥) | 201 529 | 168 778 | +19,4 % |
| Autres charges (millions de ¥) | 99 990 | 9 414 | +962,1 % |
| Pertes de valeur (millions de ¥) | 107 981 | 9 518 | +1 034,5 % |
| Coûts liés à l'enquête (millions de ¥) | 13 036 | — | nouveau |
| Résultat opérationnel (millions de ¥) | −37 157 | 62 538 | de bénéfice à perte |
| Charges financières (millions de ¥) | 18 490 | 5 778 | +220,0 % |
| Résultat avant impôts (millions de ¥) | −51 447 | 60 869 | de bénéfice à perte |
| Impôt sur les bénéfices (millions de ¥) | 14 834 | 21 898 | −32,3 % |
| Résultat net part du groupe (millions de ¥) | −63 949 | 39 929 | de bénéfice à perte |
| BPA (¥) | −279,01 | 174,58 | de bénéfice à perte |
| Résultat global (millions de ¥) | −29 932 | 38 282 | de bénéfice à perte |
| Numérique et industrie — chiffre d'affaires (millions de ¥) | 329 938 | 344 462 | −4,2 % |
| Numérique et industrie — résultat sectoriel (millions de ¥) | −40 888 | 30 113 | de bénéfice à perte |
| Solutions énergétiques — chiffre d'affaires (millions de ¥) | 98 502 | 92 677 | +6,3 % |
| Solutions énergétiques — résultat sectoriel (millions de ¥) | 6 394 | 8 131 | −21,4 % |
| Santé et sécurité — chiffre d'affaires (millions de ¥) | 268 471 | 220 468 | +21,8 % |
| Santé et sécurité — résultat sectoriel (millions de ¥) | 10 395 | 11 942 | −13,0 % |
| Agriculture et alimentation — chiffre d'affaires (millions de ¥) | 152 988 | 149 716 | +2,2 % |
| Agriculture et alimentation — résultat sectoriel (millions de ¥) | 3 664 | 4 987 | −26,5 % |
| Autres activités — chiffre d'affaires (millions de ¥) | 216 894 | 205 746 | +5,4 % |
| Autres activités — résultat sectoriel (millions de ¥) | 1 475 | 7 469 | −80,3 % |
| Ajustement du résultat sectoriel (millions de ¥) | −18 197 | −106 | n.s. |
| Total de l'actif (millions de ¥) | 1 216 287 | 1 210 110 | +0,5 % |
| Goodwill (millions de ¥) | 51 587 | 78 224 | −34,1 % |
| Obligations et emprunts (millions de ¥) | 468 455 | 422 807 | +10,8 % |
| Capitaux propres part du groupe (millions de ¥) | 390 229 | 442 215 | −11,8 % |
| Ratio de fonds propres | 32,1 % | 36,5 % | −4,4 pt |
| Flux de trésorerie d'exploitation (millions de ¥) | 107 583 | 92 737 | +16,0 % |
| Flux de trésorerie d'investissement (millions de ¥) | −88 611 | −60 276 | n.s. |
| Flux de trésorerie de financement (millions de ¥) | −5 708 | −28 261 | n.s. |
| Trésorerie et équivalents (millions de ¥) | 87 139 | 73 227 | +19,0 % |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 1 140 000 | — | +6,9 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 48 000 | — | de perte à bénéfice |
| Prévision ex. 3/2027 — résultat avant impôts (millions de ¥) | 44 000 | — | de perte à bénéfice |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 28 000 | — | de perte à bénéfice |
| Prévision ex. 3/2027 — BPA (¥) | 122,15 | — | de perte à bénéfice |
| Dividende annuel par action (¥) | 75,00 | 75,00 | inchangé |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.