Tous les segments progressent, et les coûts moins vite que les ventes
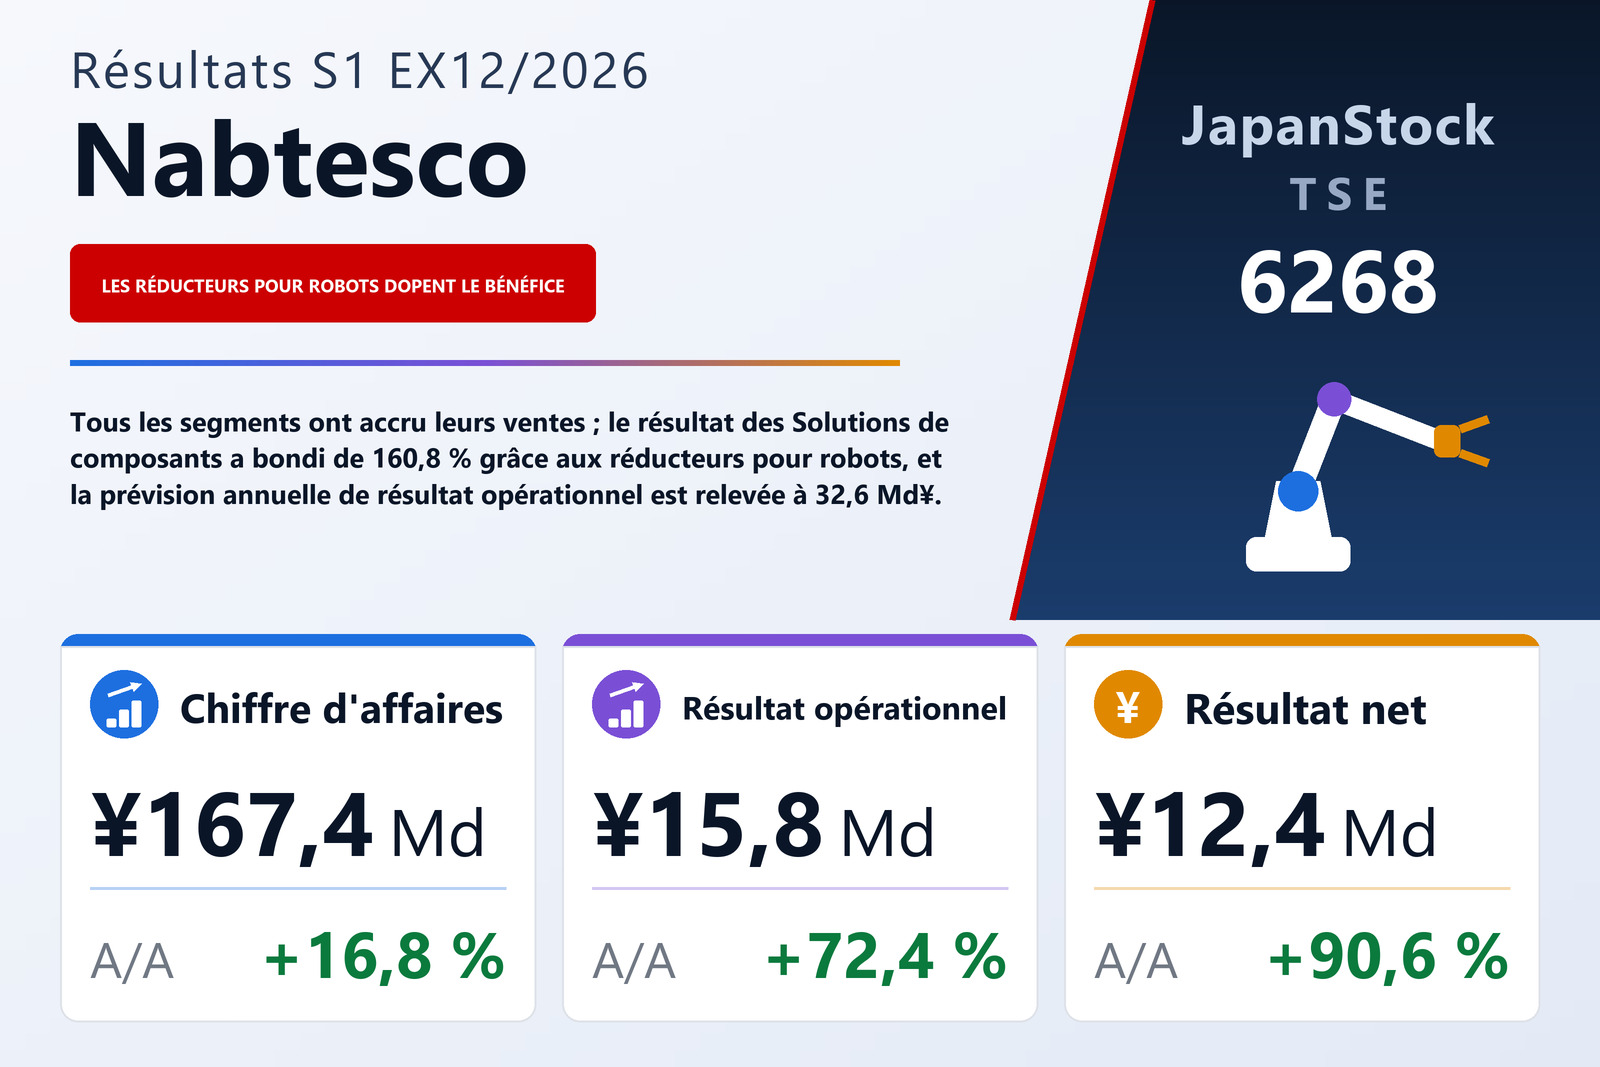
Nabtesco Corporation (TSE : 6268), dont les activités couvrent les réducteurs de précision pour robots industriels, les systèmes de freinage et de portes pour véhicules ferroviaires, les composants pour l'aéronautique et la marine, ainsi que les portes automatiques pour bâtiments et quais de gare, a publié le 31 juillet 2026 ses résultats consolidés du premier semestre, du 1er janvier au 30 juin 2026, établis selon les normes IFRS. Le chiffre d'affaires a progressé de 16,8 % à 167 401 millions de yens, le résultat opérationnel de 72,4 % à 15 846 millions, le résultat avant impôt de 124,0 % à 19 134 millions et le résultat attribuable aux propriétaires de la société mère de 90,6 % à 12 416 millions, soit un résultat de base de 105,94 yens par action contre 54,20. Les commandes reçues ont augmenté de 33,1 % à 198 478 millions, nettement au-dessus des ventes.
L'arithmétique opérationnelle est simple. Le coût des ventes a augmenté de 14,7 % à 115 180 millions, moins vite que le chiffre d'affaires, si bien que la marge brute en valeur a progressé de 21,8 % à 52 221 millions et que le taux de marge brute est passé de 29,9 % à 31,2 %. Les frais commerciaux, généraux et administratifs n'ont augmenté que de 9,1 % à 37 314 millions, à peine plus de la moitié du rythme des ventes, et les autres produits de 1 376 millions, face à d'autres charges de 438 millions, ont apporté un solde net de 938 millions, contre 546 millions. La marge opérationnelle est ainsi passée de 6,4 % à 9,5 %. Le rapport attribue cette amélioration à la hausse des ventes des segments Solutions de composants, Solutions de transport et Solutions d'accessibilité et à l'effet de Project 10, son programme d'amélioration de la rentabilité.
La cession de l'activité hydraulique modifie la comparaison
La comparaison d'une année sur l'autre n'est pas homogène à chaque ligne. En vertu d'un accord signé avec Comer Industries S.p.A. le 31 juillet 2025, Nabtesco a regroupé son activité d'équipements hydrauliques le 31 décembre 2025 dans une filiale à 100 % nouvellement créée, Comtesco, puis a finalisé la cession de 70 % des actions de Comtesco le 1er janvier 2026 ; Comtesco est désormais une entreprise mise en équivalence. L'activité hydraulique ayant été classée en activité abandonnée, le chiffre d'affaires, le résultat opérationnel et le résultat avant impôt de l'an dernier ne portent que sur les activités poursuivies, tandis que le résultat semestriel et le résultat attribuable aux propriétaires de l'an dernier incluent activités poursuivies et abandonnées. Trois sociétés, dont Comtesco et Nabtesco Power Control (Thailand) Co., Ltd., sont sorties du périmètre de consolidation.
C'est surtout la dernière ligne qui s'en ressent. Les 6 513 millions attribuables aux propriétaires l'an dernier comprenaient 709 millions issus de l'activité abandonnée ; rapportés aux 5 804 millions des seules activités poursuivies, les 12 416 millions de cette année représentent une hausse d'environ 113,9 % et non des 90,6 % publiés. Sur la même base, le résultat de base par action des activités poursuivies est passé de 48,30 à 105,94 yens.
Sous le résultat opérationnel, la mise en équivalence apporte 3 177 millions
Le résultat avant impôt a augmenté de 10 591 millions, à 19 134 millions, un bond bien plus marqué qu'au niveau opérationnel. Les produits financiers se sont élevés à 749 millions contre 223 millions, essentiellement des gains de change, et les charges financières, surtout des intérêts, à 637 millions contre 833 millions. Le plus fort retournement est venu de la quote-part de résultat des entreprises mises en équivalence : 3 177 millions contre une perte de 40 millions. Le rapport ne précise pas quelles participations l'ont générée. L'impôt sur le résultat s'est établi à 6 186 millions contre 2 408 millions, laissant un résultat des activités poursuivies de 12 949 millions contre 6 135 millions, dont 533 millions revenant aux participations ne donnant pas le contrôle. Le résultat global a atteint 18 187 millions contre 5 112 millions, soutenu par des écarts de conversion de +2 917 millions contre −3 036 millions un an plus tôt et par un gain de 2 322 millions sur les actifs financiers évalués à la juste valeur par le biais des autres éléments du résultat global.
Les réducteurs pour robots mènent la hausse du bénéfice ; le Transport gagne le plus
Solutions de composants a accru son chiffre d'affaires de 23,6 % à 45 521 millions et son résultat sectoriel de 160,8 % à 4 841 millions, la plus forte hausse de bénéfice de tous les segments avec 2 985 millions, pour des commandes en hausse de 26,0 % à 47 990 millions. Selon le rapport, la demande de réducteurs de précision a été soutenue pour les robots industriels, principalement destinés aux constructeurs automobiles chinois et sud-coréens, ainsi que dans l'industrie en général. Solutions de transport reste le segment le plus rentable : chiffre d'affaires de 54 422 millions, en hausse de 17,1 %, résultat sectoriel de 9 349 millions, en hausse de 31,8 %, et commandes en hausse de 52,8 % à 78 420 millions. Dans ce segment, les ventes d'équipements marins ont fortement augmenté grâce à la demande de navires neufs, surtout en Chine, et de maintenance, réparation et révision ; les équipements aéronautiques ont progressé avec la demande de l'aviation commerciale ; les équipements pour véhicules utilitaires ont progressé avec la reprise progressive du marché japonais ; et les équipements ferroviaires sont restés stables, la demande soutenue au Japon et dans le métro chinois compensant le recul des ventes en Europe après la cession d'une filiale européenne.
Solutions d'accessibilité, l'activité de portes automatiques, a accru son chiffre d'affaires de 12,2 % à 58 998 millions et son résultat sectoriel de 33,6 % à 5 675 millions, portée par une demande soutenue de portes pour bâtiments à l'étranger et de portes palières au Japon, ainsi que par un effet de change favorable ; les commandes ont augmenté de 19,1 % à 60 969 millions. Le segment Autres, principalement les machines d'emballage, a accru son chiffre d'affaires de 14,3 % à 8 459 millions grâce aux investissements des industriels japonais de l'alimentation, mais son résultat a reculé de 29,7 % à 490 millions, sans que le rapport en donne la raison. Les coûts centraux non affectés se sont réduits à 4 510 millions contre 4 700 millions. Par localisation des clients, les ventes ont progressé de 11,5 % au Japon à 82 492 millions, de 17,7 % en Europe à 32 987 millions, de 24,9 % en Chine à 24 696 millions et de 27,0 % en Amérique du Nord à 14 523 millions.
Le carnet de commandes a augmenté plus vite que les ventes. En fin de période, il s'élevait à 211 132 millions contre 170 576 millions un an plus tôt, dont 124 197 millions pour Solutions de transport, contre 96 207 millions.
Le produit de la cession gonfle la trésorerie et rembourse la dette à long terme
Le total de l'actif a reculé de 1,7 % à 455 904 millions, contre 463 991 millions au 31 décembre 2025, surtout parce que 43 665 millions d'actifs détenus en vue de la vente sont sortis du bilan avec l'activité hydraulique et que les créances clients ont baissé de 9 658 millions. En sens inverse, la trésorerie et les équivalents de trésorerie ont augmenté de 26 243 millions à 99 583 millions, les participations mises en équivalence de 10 414 millions et les stocks de 5 031 millions. Le passif a diminué de 15 608 millions à 159 549 millions : les emprunts non courants sont tombés de 10 039 millions à 30 millions, tandis que les emprunts courants passaient de 34 946 millions à 43 397 millions. Les capitaux propres attribuables aux propriétaires de la société mère ont augmenté de 12 552 millions à 284 484 millions, portant le ratio de fonds propres de 58,6 % à 62,4 %.
Les flux de trésorerie opérationnels se sont élevés à 22 029 millions contre 20 327 millions. Les activités d'investissement ont dégagé 11 476 millions, contre une sortie de 10 253 millions un an plus tôt, principalement grâce à 18 204 millions encaissés sur la cession d'actions de filiales ; les dépenses d'immobilisations corporelles sont revenues à 2 400 millions contre 7 020 millions. Le flux de trésorerie disponible a ainsi atteint 33 505 millions contre 10 074 millions. Les activités de financement ont consommé 8 460 millions, essentiellement pour les dividendes.
Prévision relevée, dividende maintenu et rachat d'actions jusqu'à 15 milliards de yens
Nabtesco a relevé sa prévision annuelle pour l'exercice 12/2026 par rapport aux chiffres publiés le 30 avril 2026. Elle table désormais sur un chiffre d'affaires de 344 000 millions (contre 327 000 millions ; +11,7 % par rapport à l'exercice 12/2025), un résultat opérationnel de 32 600 millions (contre 27 700 millions ; +57,3 %), un résultat avant impôt de 36 300 millions (contre 28 600 millions ; +67,6 %) et un résultat attribuable aux propriétaires de 24 100 millions (contre 18 600 millions ; +53,6 %), soit 206,20 yens par action contre 158,72 auparavant. Le rapport invoque la hausse de la demande de réducteurs de précision, de portes automatiques et d'équipements marins ainsi qu'un effet de change pour le chiffre d'affaires, et la hausse des ventes, la maîtrise des dépenses et un résultat de mise en équivalence plus élevé pour les lignes de bénéfice. La principale révision sectorielle concerne Solutions de composants, dont la prévision de résultat opérationnel passe de 7 000 millions à 9 700 millions. Le premier semestre a réalisé 48,7 % de la nouvelle prévision de chiffre d'affaires et 48,6 % de celle de résultat opérationnel, ce qui implique un résultat opérationnel d'environ 16 754 millions au second semestre, légèrement supérieur au premier.
La prévision de dividende est inchangée : un acompte de 41,00 yens, payable à partir du 31 août 2026, et un solde prévu de 41,00 yens, soit 82,00 yens au total contre 80,00. Au titre des événements postérieurs, le conseil d'administration a décidé le 31 juillet 2026 de racheter jusqu'à 4 millions d'actions (3,40 % des actions en circulation hors autocontrôle) ou 15 milliards de yens par achats sur le marché de la Bourse de Tokyo entre le 3 août et le 30 novembre 2026, et d'annuler l'ensemble des actions acquises le 15 décembre 2026. L'objectif affiché est d'accroître la valeur par action pour les actionnaires et d'améliorer l'efficacité du capital.
| Indicateur | S1 ex. 12/2026 | S1 ex. 12/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 167 401 | 143 272 | +16,8 % |
| Bénéfice brut (millions de ¥) | 52 221 | 42 863 | +21,8 % |
| Marge brute | 31,2 % | 29,9 % | +1,3 pt |
| Frais commerciaux et administratifs (millions de ¥) | 37 314 | 34 215 | +9,1 % |
| Résultat opérationnel (millions de ¥) | 15 846 | 9 194 | +72,4 % |
| Marge opérationnelle | 9,5 % | 6,4 % | +3,1 pt |
| Résultat avant impôts (millions de ¥) | 19 134 | 8 544 | +124,0 % |
| Résultat net part du groupe (millions de ¥) | 12 416 | 6 513 | +90,6 % |
| Résultat global (millions de ¥) | 18 187 | 5 112 | +255,8 % |
| BPA (¥) | 105,94 | 54,20 | +95,5 % |
| Commandes reçues (millions de ¥) | 198 478 | 149 113 | +33,1 % |
| Solutions de composants — chiffre d'affaires (millions de ¥) | 45 521 | 36 821 | +23,6 % |
| Solutions de composants — résultat sectoriel (millions de ¥) | 4 841 | 1 856 | +160,8 % |
| Solutions de transport — chiffre d'affaires (millions de ¥) | 54 422 | 46 467 | +17,1 % |
| Solutions de transport — résultat sectoriel (millions de ¥) | 9 349 | 7 093 | +31,8 % |
| Solutions d'accessibilité — chiffre d'affaires (millions de ¥) | 58 998 | 52 585 | +12,2 % |
| Solutions d'accessibilité — résultat sectoriel (millions de ¥) | 5 675 | 4 247 | +33,6 % |
| Autres — chiffre d'affaires (millions de ¥) | 8 459 | 7 399 | +14,3 % |
| Autres — résultat sectoriel (millions de ¥) | 490 | 697 | −29,7 % |
| Total de l'actif (millions de ¥) | 455 904 | 463 991 | −1,7 % |
| Capitaux propres part du groupe (millions de ¥) | 284 484 | 271 932 | +4,6 % |
| Ratio de fonds propres | 62,4 % | 58,6 % | +3,8 pt |
| Prévision ex. 12/2026 — chiffre d'affaires (millions de ¥) | 344 000 | — | +11,7 % |
| Prévision ex. 12/2026 — résultat opérationnel (millions de ¥) | 32 600 | — | +57,3 % |
| Prévision ex. 12/2026 — résultat avant impôts (millions de ¥) | 36 300 | — | +67,6 % |
| Prévision ex. 12/2026 — résultat net (millions de ¥) | 24 100 | — | +53,6 % |
| Prévision ex. 12/2026 — BPA (¥) | 206,20 | — | +56,7 % |
| Dividende annuel par action (¥) | 82,00 | 80,00 | +2,5 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.