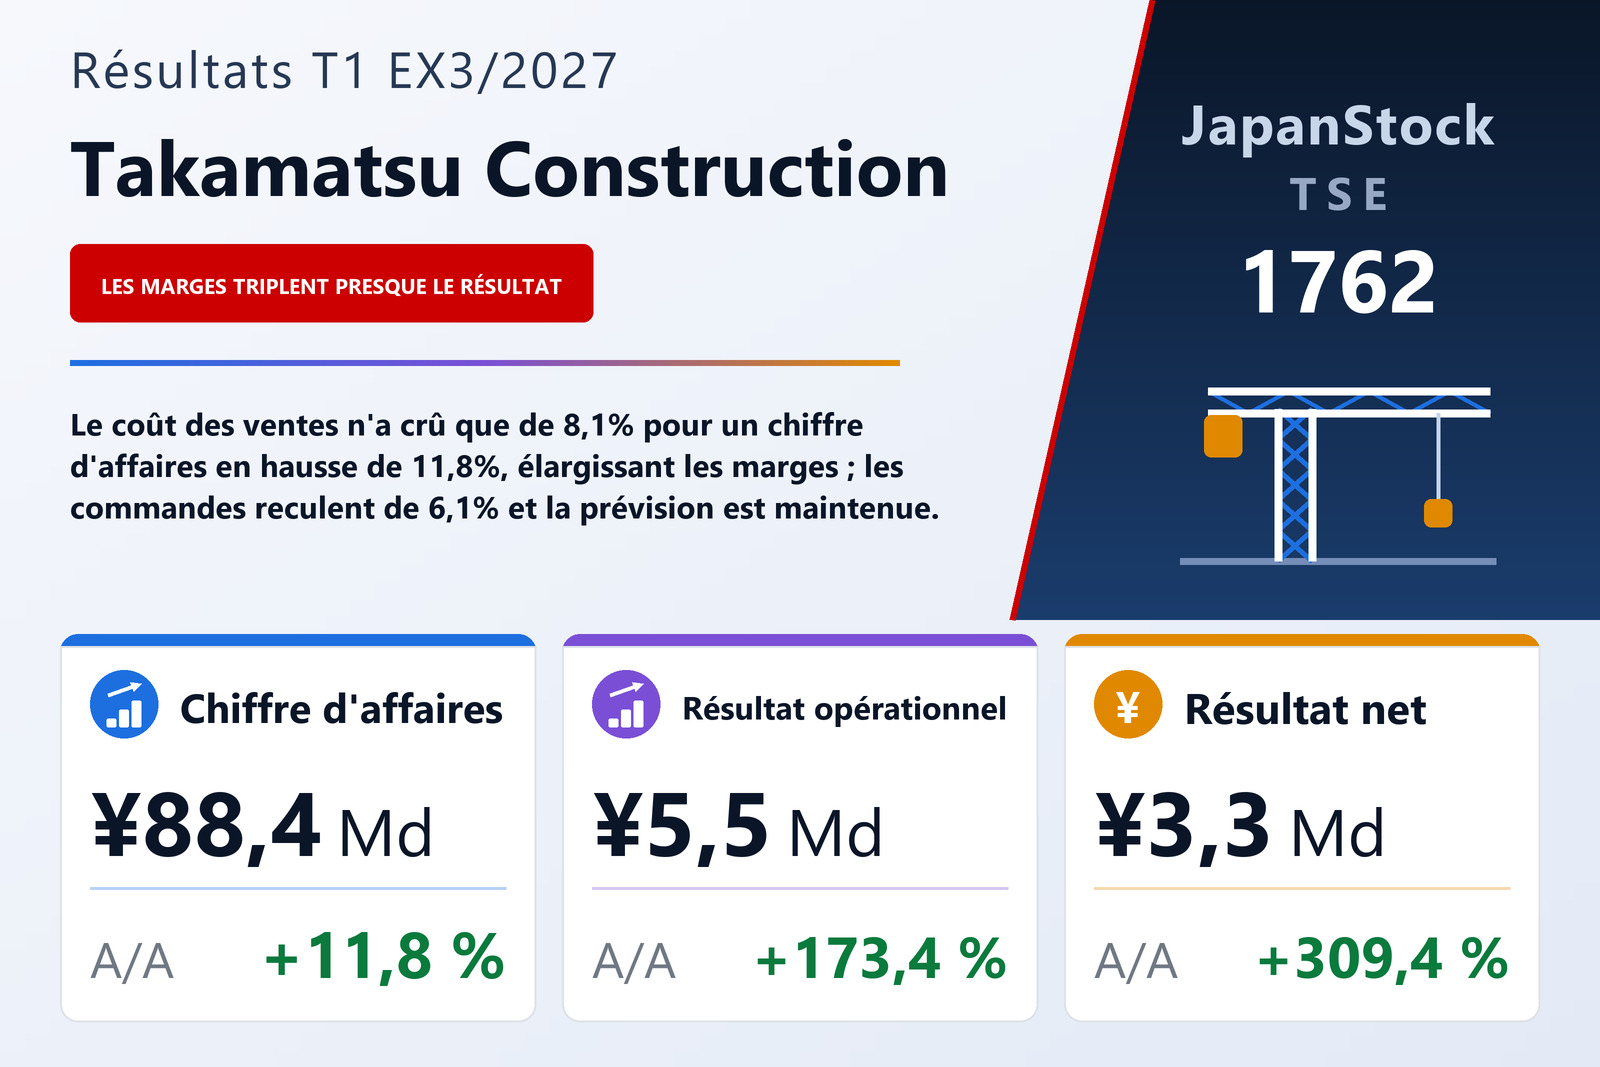
Chiffre d'affaires en hausse de 11,8%, résultat opérationnel en hausse de 173,4%
Takamatsu Construction Group Co., Ltd. (TSE: 1762), groupe de construction dont les trois secteurs publiés sont le bâtiment, le génie civil et l'immobilier, a publié le 5 août 2026 ses résultats consolidés du premier trimestre de l'exercice 3/2027, du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 11,8% à 88 449 millions de yens, le résultat opérationnel de 173,4% à 5 461 millions, le résultat courant de 185,0% à 5 320 millions et le résultat net part du groupe de 309,4% à 3 292 millions, soit 94,56 yens par action contre 23,10. Le document indique la Bourse de Tokyo comme place de cotation.
Le bond tient à l'écart entre chiffre d'affaires et coûts. Le chiffre d'affaires des travaux achevés a augmenté de 6,7% à 65 038 millions et celui de l'immobilier de 29,2% à 23 410 millions, tandis que le coût des ventes total n'a progressé que de 8,1% à 73 537 millions. Le bénéfice brut a donc grimpé de 35,2% à 14 912 millions et la marge brute s'est élargie de 14,0% à 16,9%. Les deux volets de l'activité y ont contribué : la marge brute sur travaux achevés est passée de 14,5% à 16,6%, avec un bénéfice brut en hausse de 22,0% à 10 764 millions, et la marge brute immobilière de 12,2% à 17,7%, avec un bénéfice brut en hausse de 88,0% à 4 147 millions. Les frais commerciaux, généraux et administratifs n'ont augmenté que de 4,6% à 9 450 millions — soit 416 millions de plus, face à un gain de 3 880 millions sur le bénéfice brut —, de sorte que le résultat opérationnel a progressé de 3 464 millions et que la marge opérationnelle est passée de 2,5% à 6,2%.
Sous le résultat opérationnel : plus d'intérêts payés, une perte de mise en équivalence réduite et une charge fiscale allégée
Les éléments non opérationnels ont été quasi neutres sur les deux exercices. Les produits non opérationnels se sont élevés à 179 millions contre 197 millions : les dividendes reçus sont tombés à 14 millions contre 150 millions, tandis que les intérêts reçus sont passés à 41 millions contre 2 millions et qu'un gain de change de 34 millions a remplacé la perte de 64 millions de l'an dernier. Les charges non opérationnelles ont atteint 321 millions contre 329 millions, les intérêts payés montant à 174 millions contre 74 millions et la perte sur participations mises en équivalence se réduisant à 81 millions contre 148 millions. Le résultat courant a progressé de 185,0% à 5 320 millions. Les éléments exceptionnels ont été négligeables — 2 millions de profits et 4 millions de pertes —, si bien que le résultat avant impôts s'est établi à 5 318 millions, en hausse de 182,3%.
Le résultat net a progressé plus vite que le résultat avant impôts parce que l'impôt en a absorbé une part plus faible. L'impôt sur les bénéfices s'est élevé à 2 020 millions, soit 38,0% du résultat avant impôts, contre 1 077 millions, soit 57,2%, un an plus tôt ; le document n'explique pas ce ratio élevé de l'an dernier. Le résultat global a atteint 3 363 millions contre 369 millions : les autres éléments du résultat global sont passés à +65 millions contre −438 millions, le chiffre de l'an dernier ayant été pénalisé par des écarts de conversion de −211 millions et par la quote-part des sociétés mises en équivalence de −186 millions.
Le résultat a progressé dans les trois secteurs ; le document donne les chiffres, pas les causes
Le chiffre d'affaires sectoriel retenu ici correspond aux ventes aux clients externes, le montant que cite le commentaire du document lui-même. Le Bâtiment reste le premier secteur, avec un chiffre d'affaires de 40 750 millions, en hausse de 4,7%, et un résultat sectoriel de 3 336 millions, en hausse de 83,1%. Le Génie civil a accru son chiffre d'affaires de 10,2% à 24 288 millions et a plus que doublé son résultat sectoriel, à 1 515 millions, en hausse de 151,4%. L'Immobilier, qui couvre la vente et la location de biens, a augmenté son chiffre d'affaires de 29,2% à 23 410 millions et son résultat sectoriel de 142,5% à 2 447 millions. Les résultats sectoriels ont totalisé 7 300 millions contre 3 434 millions ; l'ajustement de rapprochement s'est creusé à −1 838 millions contre −1 436 millions, composé de frais généraux et administratifs non affectés de −1 522 millions et d'autres ajustements de −315 millions, contre +21 millions un an plus tôt. Les ventes intersectorielles du Bâtiment sont passées à 1 822 millions contre 218 millions, portant son total, ventes intersectorielles comprises, à 42 572 millions.
Le document présente le résultat de chaque secteur sans lui attribuer de cause. Son commentaire de marché décrit l'investissement public dans la construction comme solide grâce aux mesures de résilience nationale et l'investissement privé comme soutenu par l'appétit d'investissement des entreprises, d'où un environnement de commandes ferme, tout en avertissant que les prix des matériaux de construction et les coûts de l'énergie restent élevés et que la main-d'œuvre demeure rare. Sur le marché des maisons individuelles, il indique que les aides publiques au logement se poursuivent et que les taux des prêts immobiliers sont orientés à la hausse, sans atteindre toutefois un niveau qui freinerait sensiblement la demande, et que les perspectives de demande restent jugées avec prudence face à de possibles nouvelles hausses de taux, au niveau élevé des coûts de construction et à la stagnation des salaires réels. Il ne relie rien de tout cela directement à l'élargissement des marges du trimestre.
Commandes en baisse de 6,1%, entraînées par le bâtiment
Les commandes reçues ont reculé de 6,1% à 106 995 millions contre 113 963 millions. Celles du Bâtiment ont chuté de 11,0% à 61 657 millions, ramenant la part du secteur dans les commandes du groupe de 60,8% à 57,6%, tandis que celles du Génie civil ont progressé de 7,1% à 24 966 millions. L'ensemble des commandes de construction a reculé de 6,5% à 86 624 millions, et celles de l'Immobilier de 4,6% à 20 371 millions. Les commandes ont néanmoins dépassé le chiffre d'affaires du trimestre, de 88 449 millions, et représentent 23,8% de l'objectif annuel de 450 000 millions.
Créances encaissées, emprunts à court terme remboursés
Le total de l'actif a diminué de 20 230 millions par rapport au 31 mars 2026, soit 6,4%, à 294 504 millions. Selon le document, le principal facteur a été une baisse de 32 771 millions des effets et créances sur travaux achevés, à 94 427 millions, en partie compensée par des hausses de 6 195 millions des biens immobiliers destinés à la vente, de 3 024 millions des dépenses engagées pour l'activité immobilière, de 1 877 millions des titres de placement et de 1 144 millions de la trésorerie et des dépôts. Le passif a reculé de 20 627 millions à 147 181 millions, principalement parce que les emprunts à court terme ont été réduits de 18 720 millions à 28 280 millions ; les dettes sur travaux ont baissé de 5 681 millions et l'impôt sur les bénéfices à payer de 3 121 millions, tandis que les avances reçues sur travaux en cours ont augmenté de 7 378 millions et la provision pour primes de 1 430 millions.
L'actif net a progressé de 396 millions à 147 323 millions, le bénéfice de 3 292 millions ayant été en grande partie compensé par 2 959 millions de dividendes versés, ce qui a laissé les bénéfices non distribués en hausse de 332 millions. Avec un bilan réduit, le ratio de fonds propres a gagné 3,3 points à 50,0%, contre 46,7%. La société n'a pas établi de tableau des flux de trésorerie trimestriel ; les dotations aux amortissements se sont élevées à 534 millions contre 501 millions, et l'amortissement de l'écart d'acquisition à 42 millions sur chacune des deux périodes.
Prévision et dividende prévu de 144,00 yens inchangés
La prévision annuelle de l'exercice 3/2027 reste identique aux chiffres publiés le 13 mai 2026 : commandes de 450 000 millions (+3,2%), chiffre d'affaires de 400 000 millions (+11,8%), résultat opérationnel de 20 000 millions (+11,8%), résultat courant de 19 500 millions (+11,4%) et résultat net part du groupe de 12 500 millions (+9,4%), soit 359,00 yens par action. Le premier trimestre a réalisé 22,1% du chiffre d'affaires prévu, 27,3% du résultat opérationnel prévu et 26,3% du résultat net prévu. La prévision suppose donc toujours une croissance annuelle du résultat opérationnel de 11,8% après un premier trimestre en hausse de 173,4% ; le document ne commente pas cet écart.
La prévision de dividende n'a pas non plus été révisée : 72,00 yens à mi-exercice et 72,00 yens en fin d'exercice, soit 144,00 yens, contre 130,00 yens pour l'exercice 3/2026 (45,00 yens à mi-exercice et 85,00 yens en fin d'exercice), une hausse de 10,8% représentant environ 40% du bénéfice par action prévu.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 88 449 | 79 081 | +11,8 % |
| Chiffre d'affaires — travaux achevés (millions de ¥) | 65 038 | 60 960 | +6,7 % |
| Chiffre d'affaires — immobilier (millions de ¥) | 23 410 | 18 120 | +29,2 % |
| Bénéfice brut (millions de ¥) | 14 912 | 11 032 | +35,2 % |
| Marge brute | 16,9 % | 14,0 % | +2,9 pt |
| Marge brute — travaux achevés | 16,6 % | 14,5 % | +2,1 pt |
| Marge brute — immobilier | 17,7 % | 12,2 % | +5,5 pt |
| Frais commerciaux et administratifs (millions de ¥) | 9 450 | 9 034 | +4,6 % |
| Résultat opérationnel (millions de ¥) | 5 461 | 1 997 | +173,4 % |
| Marge opérationnelle | 6,2 % | 2,5 % | +3,6 pt |
| Résultat courant (millions de ¥) | 5 320 | 1 866 | +185,0 % |
| Résultat avant impôts (millions de ¥) | 5 318 | 1 884 | +182,3 % |
| Résultat net part du groupe (millions de ¥) | 3 292 | 804 | +309,4 % |
| Résultat global (millions de ¥) | 3 363 | 369 | +810,4 % |
| BPA (¥) | 94,56 | 23,10 | +309,4 % |
| Bâtiment — chiffre d'affaires (millions de ¥) | 40 750 | 38 922 | +4,7 % |
| Bâtiment — résultat sectoriel (millions de ¥) | 3 336 | 1 822 | +83,1 % |
| Bâtiment — commandes reçues (millions de ¥) | 61 657 | 69 308 | −11,0 % |
| Génie civil — chiffre d'affaires (millions de ¥) | 24 288 | 22 037 | +10,2 % |
| Génie civil — résultat sectoriel (millions de ¥) | 1 515 | 603 | +151,4 % |
| Génie civil — commandes reçues (millions de ¥) | 24 966 | 23 301 | +7,1 % |
| Immobilier — chiffre d'affaires (millions de ¥) | 23 410 | 18 120 | +29,2 % |
| Immobilier — résultat sectoriel (millions de ¥) | 2 447 | 1 009 | +142,5 % |
| Immobilier — commandes reçues (millions de ¥) | 20 371 | 21 353 | −4,6 % |
| Commandes reçues (millions de ¥) | 106 995 | 113 963 | −6,1 % |
| Total de l'actif (millions de ¥) | 294 504 | 314 734 | −6,4 % |
| Actif net (millions de ¥) | 147 323 | 146 926 | +0,3 % |
| Ratio de fonds propres | 50,0 % | 46,7 % | +3,3 pt |
| Prévision ex. 3/2027 — commandes reçues (millions de ¥) | 450 000 | — | +3,2 % |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 400 000 | — | +11,8 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 20 000 | — | +11,8 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 19 500 | — | +11,4 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 12 500 | — | +9,4 % |
| Prévision ex. 3/2027 — BPA (¥) | 359,00 | — | — |
| Dividende annuel par action (¥) | 144,00 | 130,00 | +10,8 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.