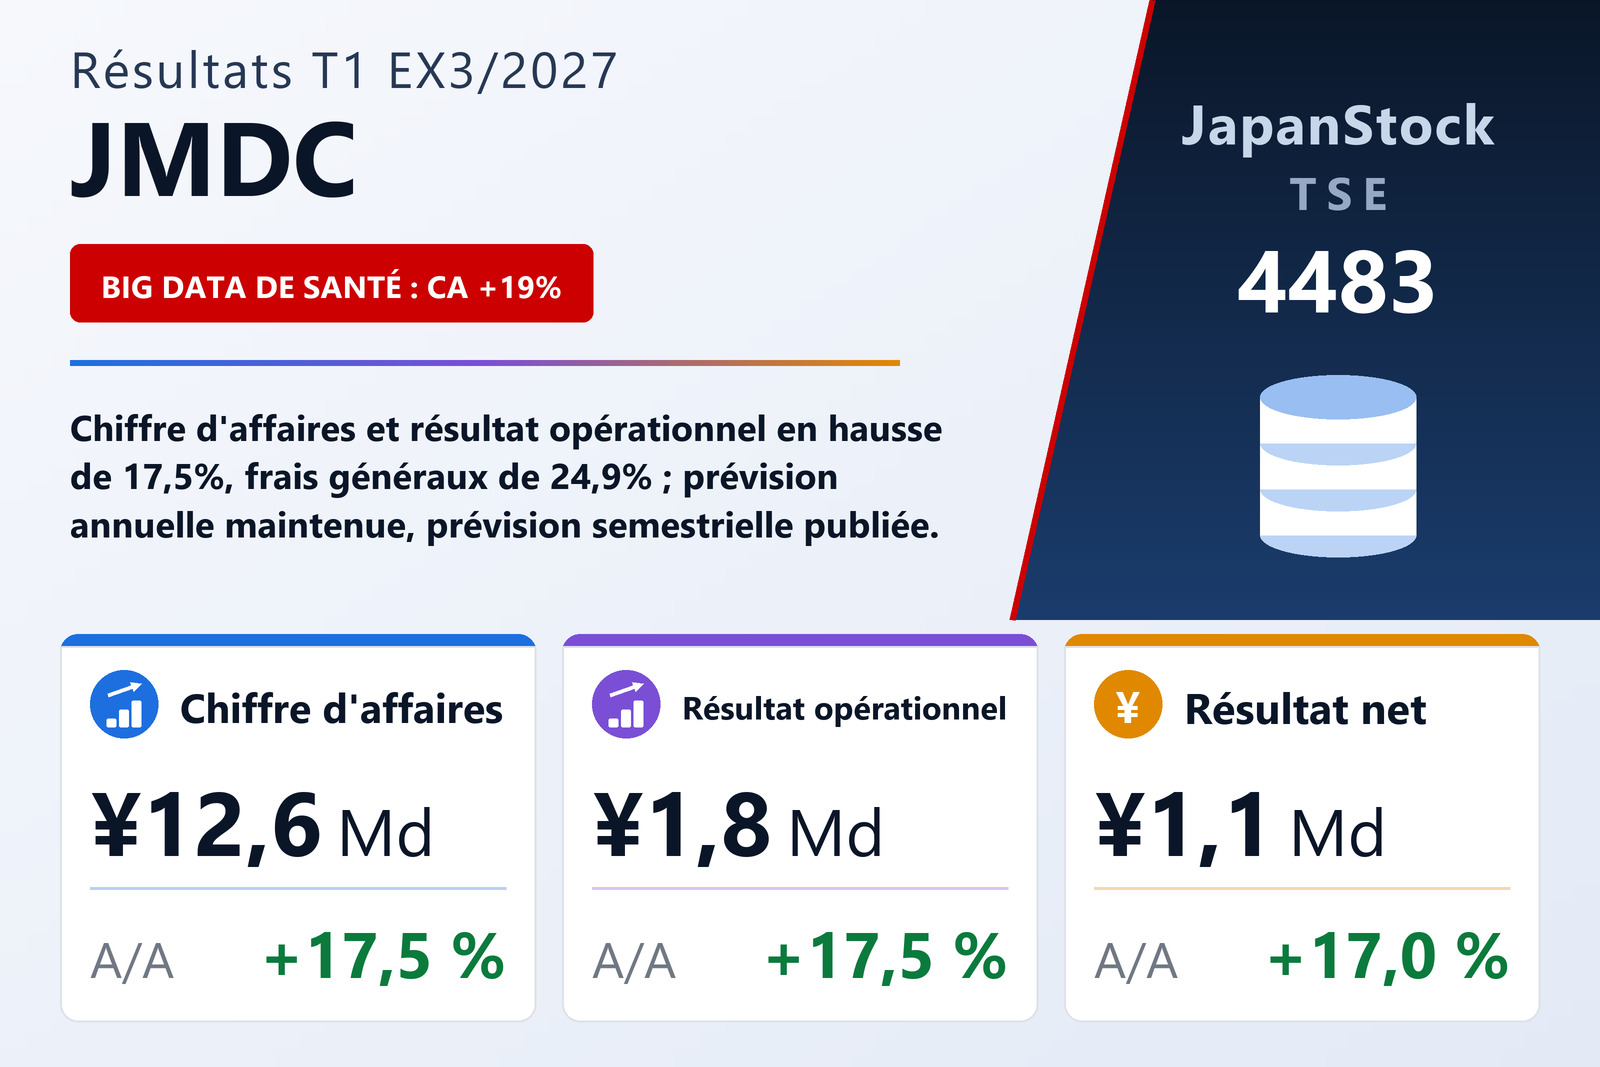
Chiffre d'affaires et résultat opérationnel en hausse de 17,5%, marge inchangée
JMDC Inc. (TSE : 4483), qui anonymise et analyse des données de santé collectées principalement auprès de caisses d'assurance maladie et d'établissements médicaux, a publié le 5 août 2026 ses résultats consolidés du premier trimestre de l'exercice clos en mars 2027 — les trois mois du 1er avril au 30 juin 2026 — selon les normes internationales d'information financière. Le chiffre d'affaires a progressé de 17,5% à 12 605 millions de yens, le résultat opérationnel de 17,5% à 1 823 millions, le résultat avant impôts de 17,1% à 1 688 millions et le résultat attribuable aux propriétaires de la société mère de 17,0% à 1 131 millions. Le résultat de base par action s'est élevé à 17,28 yens contre 14,79. L'EBITDA, l'indicateur avec lequel la société évalue ses segments, a augmenté de 17,4% à 2 663 millions, soit une marge de 21,1% sur les deux exercices. L'action est cotée à la Bourse de Tokyo.
Les deux lignes principales ont progressé au même rythme, mais le chemin entre elles compte. Le coût des ventes n'a augmenté que de 12,2% à 5 859 millions de yens, si bien que la marge brute en valeur a bondi de 22,6% à 6 745 millions et le taux de marge brute est passé de 51,3% à 53,5%. Les frais commerciaux, généraux et administratifs ont toutefois augmenté de 24,9% à 4 962 millions — une hausse de 989 millions qui a absorbé l'essentiel du gain de 1 245 millions sur la marge brute — et leur poids dans le chiffre d'affaires est passé de 37,0% à 39,4%. Les autres produits, de 58 millions contre 32, et les autres charges, de 17 millions contre 7, n'ont guère changé la donne, et la marge opérationnelle s'est établie à 14,5% sur les deux trimestres. Le document ne détaille pas ces frais et n'explique pas pourquoi ils ont augmenté plus vite que le chiffre d'affaires.
Sous le résultat opérationnel : charges financières en hausse, taux d'impôt un peu plus bas et résultat global en recul
Les produits financiers se sont élevés à 15 millions de yens contre quasiment rien un an plus tôt, tandis que les charges financières ont augmenté de 36,0% à 151 millions ; le résultat avant impôts a donc progressé un peu moins vite que le résultat opérationnel, de 17,1% à 1 688 millions. Une charge d'impôt sur le résultat de 555 millions porte le taux effectif à environ 32,9%, contre 33,6%, et le résultat du trimestre a augmenté de 18,3% à 1 132 millions. Le résultat attribuable aux propriétaires a progressé un peu moins, de 17,0% à 1 131 millions, car les participations ne donnant pas le contrôle ont enregistré un bénéfice de 1 million alors qu'elles avaient supporté une perte de 9 millions un an plus tôt. Le résultat global a évolué en sens inverse, reculant de 2,2% à 1 026 millions : les actifs financiers évalués à la juste valeur par le biais des autres éléments du résultat global ont généré une perte de 104 millions contre un gain de 91 millions, faisant passer les autres éléments du résultat global de +92 millions à −106 millions.
Le big data de santé fournit près des neuf dixièmes du chiffre d'affaires ; la télémédecine élargit sa marge
JMDC présente deux segments et mesure l'un et l'autre à l'aune de l'EBITDA. Big data de santé — services d'analyse et service de dossier de santé personnel pour les assureurs santé, analyse de données, affacturage d'honoraires médicaux et bases de données de médicaments pour les établissements médicaux, ainsi que les données anonymisées compilées à des fins académiques et industrielles — a réalisé un chiffre d'affaires de 10 955 millions de yens, en hausse de 19,1%, soit 86,9% du total du groupe, et un EBITDA sectoriel de 2 250 millions, en hausse de 17,2%. Selon le document, le nombre de caisses d'assurance maladie et d'organismes similaires clients a augmenté sur un an, les volumes annuels de transactions avec les laboratoires pharmaceutiques, assureurs et autres utilisateurs des données sont restés solides, et le nombre d'identifiants émis sur la plateforme d'information santé Pep Up a continué de croître. L'EBITDA sectoriel ayant progressé moins vite que le chiffre d'affaires, la marge a glissé de 20,9% à 20,5% ; le document n'en donne pas la raison.
Télémédecine, qui met en relation des établissements médicaux manquant de radiologues spécialistes avec des radiologues sous contrat grâce à un système de lecture d'images à distance et fournit un service ASP dans le cloud pour le diagnostic par imagerie à distance, a accru son chiffre d'affaires de 8,2% à 1 649 millions de yens, le nombre d'établissements utilisant ses services de lecture à distance ayant continué d'augmenter. Son EBITDA a progressé plus vite, de 21,9% à 653 millions, portant la marge du segment de 35,2% à 39,6%. La société indique poursuivre l'ajout de fonctions à AI-RAD, sa plateforme d'intelligence artificielle d'aide au diagnostic par imagerie, et préparer le développement de l'activité en Asie. Les ajustements liés aux éliminations intersegments et aux frais de siège se sont creusés à −240 millions contre −187 millions, ce qui rapproche l'EBITDA cumulé des deux segments, 2 903 millions, des 2 663 millions du groupe.
Créances encaissées, emprunts et intérêts minoritaires réduits
Le total de l'actif a reculé de 2,8% à 154 056 millions de yens, contre 158 538 millions au 31 mars 2026. Le principal mouvement est une baisse de 8 109 millions des créances clients et autres créances, à 15 905 millions, face à des hausses de 1 830 millions de la trésorerie et des équivalents de trésorerie, de 840 millions des actifs sur contrats et de 300 millions des autres actifs courants. Le goodwill, de 62 583 millions, reste le premier actif, à environ 41% du total. Le passif a diminué de 3 503 millions, à 70 851 millions, principalement du fait de la baisse des dettes fournisseurs (−1 541 millions), de l'impôt sur le résultat à payer réduit par son règlement (−1 063 millions) et des emprunts courants (−995 millions) ; les emprunts courants et non courants totalisaient 40 440 millions contre 41 498 millions. Les capitaux propres totaux ont reculé de 978 millions, à 83 205 millions, les dividendes de 1 177 millions et 833 millions de transactions avec les participations ne donnant pas le contrôle ayant dépassé le résultat trimestriel de 1 132 millions, et ces participations sont revenues de 505 millions à 141 millions. Le ratio des capitaux propres attribuables aux propriétaires de la société mère au total de l'actif est passé de 52,8% à 53,9%.
Les activités opérationnelles ont généré 6 221 millions de yens contre 5 372 millions, grâce surtout à la baisse de 8 111 millions des créances, qui a plus que compensé la baisse de 1 554 millions des dettes et 1 443 millions d'impôts payés. Les activités d'investissement n'ont consommé que 968 millions — principalement 436 millions pour les immobilisations incorporelles, 195 millions pour les immobilisations corporelles et 136 millions de prêts accordés —, contre 5 138 millions un an plus tôt, quand 4 530 millions avaient été consacrés à l'acquisition de filiales. Les activités de financement ont consommé 3 422 millions, après une entrée de 3 225 millions un an plus tôt, en raison de 2 037 millions de remboursements d'emprunts à long terme, de 1 175 millions de dividendes et de 833 millions versés pour des actions de filiales sans changement de périmètre de consolidation, partiellement compensés par 980 millions de nouveaux emprunts à long terme. La trésorerie et les équivalents de trésorerie s'établissaient à 30 780 millions en fin de trimestre.
Prévision annuelle maintenue et une prévision semestrielle que la société ne donnait pas
JMDC a maintenu sa prévision pour l'exercice 3/2027, publiée le 8 mai 2026 : chiffre d'affaires de 60 500 millions de yens (+19,9%), résultat opérationnel de 11 500 millions (+9,3%), résultat avant impôts de 11 000 millions (+10,4%), résultat de 7 200 millions (+5,7%) et résultat attribuable aux propriétaires de la société mère de 7 100 millions (+4,9%), soit 108,19 yens par action, avec un EBITDA de 15 000 millions (+13,8%). La nouveauté est une prévision pour le premier semestre. La société avait pour politique de ne pas en publier, car son activité est concentrée sur le second semestre et les résultats du premier sont difficiles à prévoir ; elle indique désormais que l'environnement a évolué favorablement et que la visibilité sur le premier semestre s'est améliorée. Pour les six mois au 30 septembre 2026, elle attend un chiffre d'affaires de 27 100 millions (+17,4%), un résultat opérationnel de 4 500 millions (+11,8%), un résultat avant impôts de 4 100 millions (+12,1%), un résultat attribuable aux propriétaires de la société mère de 2 650 millions (+11,5%) et un EBITDA de 6 100 millions (+10,4%), contre un chiffre d'affaires de 23 080 millions et un résultat opérationnel de 4 025 millions au premier semestre de l'exercice 3/2026.
Au regard de cette prévision, le premier trimestre a livré 46,5% du chiffre d'affaires semestriel mais seulement 40,5% du résultat opérationnel semestriel. Cela suppose pour le deuxième trimestre un chiffre d'affaires d'environ 14 495 millions, en hausse de 17,3% sur les 12 355 millions implicites du deuxième trimestre précédent, et un résultat opérationnel d'environ 2 677 millions, en hausse de 8,2% sur 2 473 millions. Sur l'année, le trimestre a fourni 20,8% du chiffre d'affaires prévu et 15,9% du résultat opérationnel prévu, conformément à la concentration sur le second semestre décrite par la société : la prévision laisse 7 000 millions de résultat opérationnel pour le second semestre, contre 4 500 millions prévus pour le premier. Côté dividende, l'exercice 3/2026 a versé 18,00 yens par action en fin d'exercice ; le document ne présente aucune prévision de dividende pour l'exercice 3/2027.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 12 605 | 10 725 | +17,5 % |
| Coût des ventes (millions de ¥) | 5 859 | 5 224 | +12,2 % |
| Bénéfice brut (millions de ¥) | 6 745 | 5 500 | +22,6 % |
| Marge brute | 53,5 % | 51,3 % | +2,2 pt |
| Frais commerciaux et administratifs (millions de ¥) | 4 962 | 3 973 | +24,9 % |
| EBITDA (millions de ¥) | 2 663 | 2 267 | +17,4 % |
| Résultat opérationnel (millions de ¥) | 1 823 | 1 552 | +17,5 % |
| Marge opérationnelle | 14,5 % | 14,5 % | 0,0 pt |
| Résultat avant impôts (millions de ¥) | 1 688 | 1 441 | +17,1 % |
| Résultat net (millions de ¥) | 1 132 | 957 | +18,3 % |
| Résultat net part du groupe (millions de ¥) | 1 131 | 966 | +17,0 % |
| Résultat global (millions de ¥) | 1 026 | 1 049 | −2,2 % |
| BPA (¥) | 17,28 | 14,79 | +16,8 % |
| Big data de santé — chiffre d'affaires (millions de ¥) | 10 955 | 9 201 | +19,1 % |
| Big data de santé — EBITDA sectoriel (millions de ¥) | 2 250 | 1 919 | +17,2 % |
| Télémédecine — chiffre d'affaires (millions de ¥) | 1 649 | 1 524 | +8,2 % |
| Télémédecine — EBITDA sectoriel (millions de ¥) | 653 | 536 | +21,9 % |
| Total de l'actif (millions de ¥) | 154 056 | 158 538 | −2,8 % |
| Total des capitaux propres (millions de ¥) | 83 205 | 84 183 | −1,2 % |
| Capitaux propres part du groupe (millions de ¥) | 83 063 | 83 677 | −0,7 % |
| Ratio de fonds propres | 53,9 % | 52,8 % | +1,1 pt |
| Trésorerie et équivalents de trésorerie (millions de ¥) | 30 780 | 28 950 | +6,3 % |
| Flux de trésorerie opérationnel, T1 (millions de ¥) | 6 221 | 5 372 | +15,8 % |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 60 500 | — | +19,9 % |
| Prévision ex. 3/2027 — EBITDA (millions de ¥) | 15 000 | — | +13,8 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 11 500 | — | +9,3 % |
| Prévision ex. 3/2027 — résultat avant impôts (millions de ¥) | 11 000 | — | +10,4 % |
| Prévision ex. 3/2027 — résultat net part du groupe (millions de ¥) | 7 100 | — | +4,9 % |
| Prévision ex. 3/2027 — BPA (¥) | 108,19 | — | — |
| Dividende annuel par action (¥) | — | 18,00 | — |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.