Un chiffre d'affaires record pour un premier trimestre, avec une marge plus mince
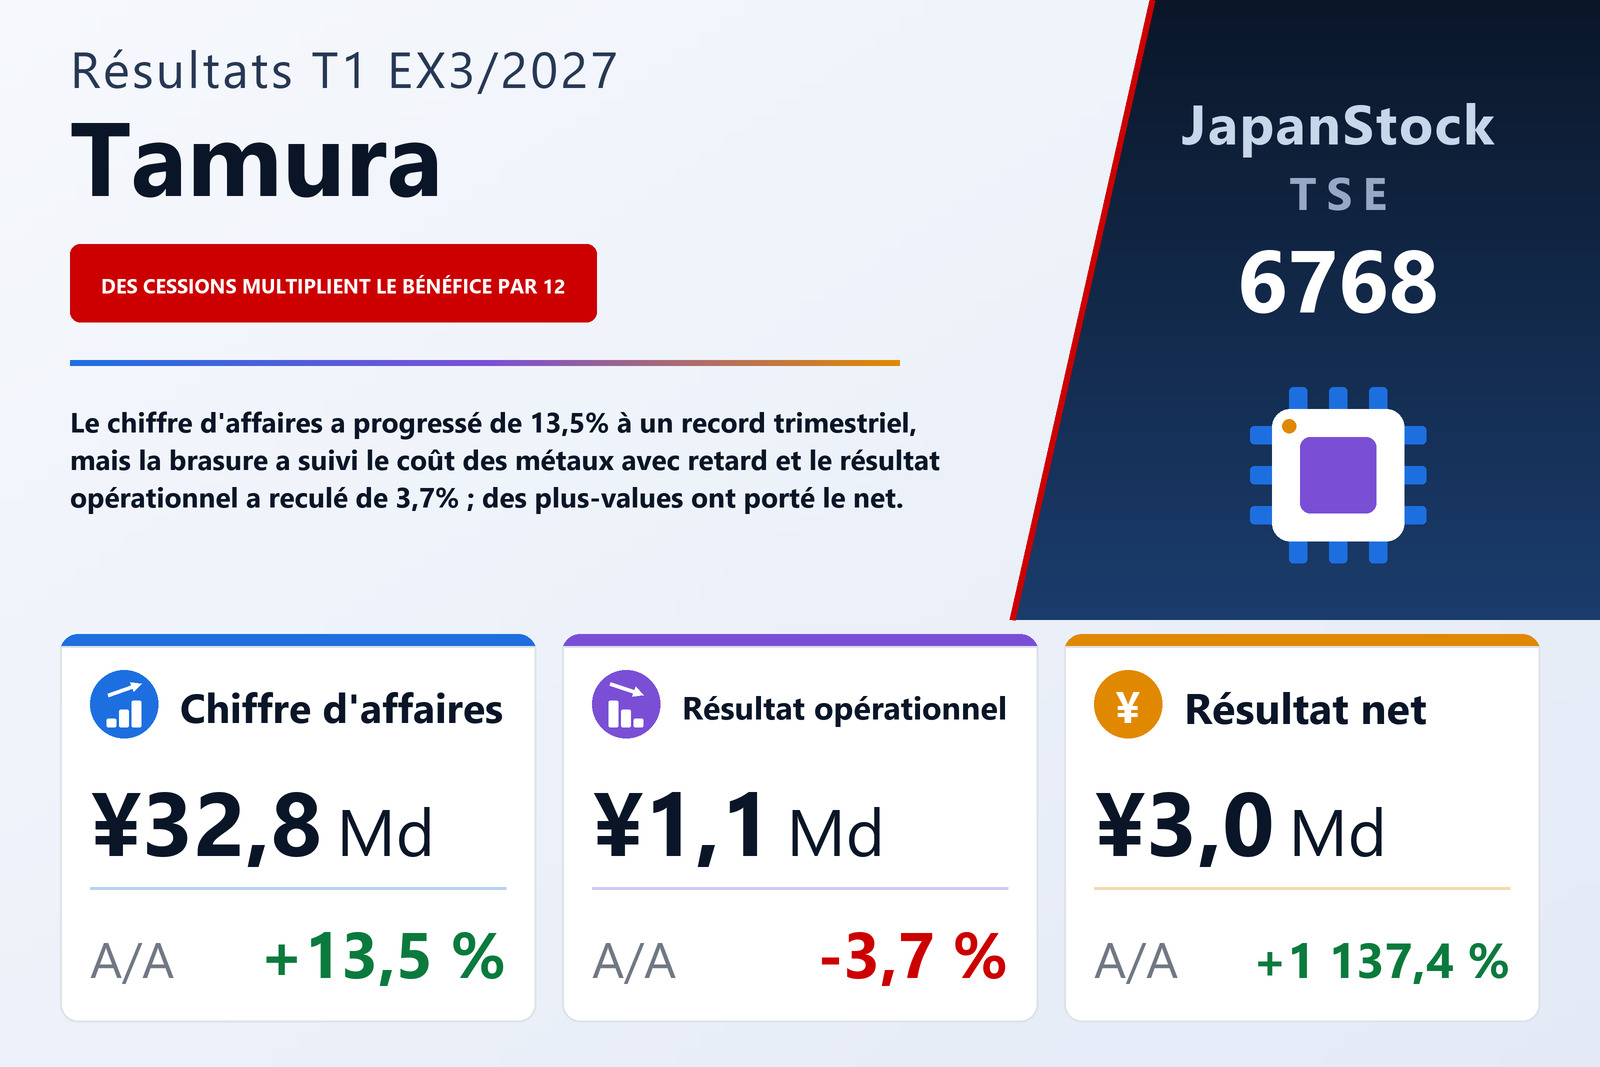
Tamura Corporation (TSE: 6768), fabricant de transformateurs, de bobines d'inductance et d'autres composants électroniques ainsi que de pâte à braser, de vernis épargne et d'équipements d'assemblage, a publié le 5 août 2026 ses résultats consolidés du premier trimestre de l'exercice 3/2027, soit les trois mois du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 13,5% à 32 784 millions de yens, le plus haut niveau pour un premier trimestre depuis que la société publie des résultats trimestriels, selon ses propres termes. Le résultat opérationnel a reculé de 3,7% à 1 135 millions, le résultat ordinaire a progressé de 19,4% à 1 103 millions et le résultat net part du groupe est passé à 3 044 millions contre 246 millions, soit 38,25 yens par action contre 3,03.
L'écart entre le chiffre d'affaires et le résultat opérationnel tient au coût des ventes. Il a augmenté de 15,3% à 24 766 millions, plus vite que le chiffre d'affaires, si bien que la marge brute en valeur n'a progressé que de 8,4% à 8 017 millions et que le taux de marge brute s'est réduit de 25,6% à 24,5%. Les frais commerciaux, généraux et administratifs ont augmenté de 10,7% à 6 882 millions, eux aussi plus vite que la marge brute, et la marge opérationnelle est revenue de 4,1% à 3,5%. Le rapport en donne une raison précise : dans l'activité Chimie électronique et assemblage, les prix des matières premières ont fortement augmenté, et le mécanisme de prix indexés par lequel la société répercute le coût des métaux à ses clients n'a reflété cette hausse qu'avec retard.
Sous le résultat opérationnel : moins de pertes de change, puis deux plus-values
Le résultat ordinaire a progressé malgré le recul du résultat opérationnel, car les charges non opérationnelles ont été divisées par deux, de 569 à 283 millions. Les pertes de change sont revenues de 165 millions à 24 millions et les autres charges non opérationnelles de 161 à 19 millions, tandis que les charges d'intérêts sont restées quasi stables à 239 millions. Les produits non opérationnels ont reculé de 314 à 251 millions ; le trimestre de l'année précédente comprenait 128 millions d'indemnités transactionnelles.
Le passage du résultat ordinaire au résultat net est presque entièrement exceptionnel. La société a cédé une partie de ses titres de placement pour améliorer l'efficacité de son capital, dégageant une plus-value de 1 522 millions, et a achevé la cession de sa participation dans une filiale consolidée dans le cadre de la réorganisation de ses activités en Chine, dégageant une plus-value de 669 millions sur cession de titres de sociétés liées ; cette filiale, située à Foshan, est sortie du périmètre de consolidation au cours du trimestre. Le résultat avant impôt s'est donc établi à 3 287 millions contre 917 millions. L'impôt sur les bénéfices est revenu à 245 millions contre 675 millions, aidé par un produit d'impôt différé de 197 millions, si bien que le résultat net part du groupe a atteint 3 044 millions, environ douze fois le chiffre de l'année précédente. Le résultat global s'est élevé à 2 918 millions contre une perte de 1 775 millions un an plus tôt, lorsque les écarts de conversion avaient retranché 1 836 millions.
Les transformateurs pour centres de données ont porté le résultat, la brasure les ventes
Composants électroniques, le premier secteur, a accru son chiffre d'affaires de 6,9% à 21 146 millions et son résultat sectoriel de 19,9% à 1 041 millions. Le rapport attribue la croissance à la demande toujours soutenue liée à l'IA générative, qui a stimulé les ventes de gros transformateurs et de bobines d'inductance, principalement pour les unités de distribution électrique et les alimentations sans interruption des centres de données américains, ainsi qu'à la reprise de la demande de transformateurs et de bobines pour les machines industrielles. Les chargeurs d'outillage électroportatif ont marqué une pause, tandis que les bobines pour climatiseurs sont restées stables. La hausse du résultat provient de ventes accrues de produits à forte valeur ajoutée, dont les gros transformateurs et bobines et les transformateurs destinés à l'aéronautique, au spatial et à la défense.
Chimie électronique et assemblage a enregistré la plus forte croissance du chiffre d'affaires, de 31,6% à 11 565 millions, mais son résultat sectoriel a reculé de 19,8% à 610 millions. La pâte à braser pour l'automobile est restée stable et la demande des applications d'information et de communication, comme les serveurs d'IA, a augmenté, tandis que la hausse des prix de l'étain, de l'argent et d'autres métaux clés a renchéri les prix de vente et gonflé le chiffre d'affaires. Ces mêmes prix des métaux ont comprimé le résultat, les révisions tarifaires du mécanisme indexé n'ayant pu suivre le rythme. Le vernis épargne pour circuits imprimés flexibles de smartphones et pour serveurs d'IA est resté ferme, et les ventes d'équipements d'assemblage sont restées faibles, les clients au Japon comme à l'étranger tardant à relancer leurs investissements.
Le chiffre d'affaires d'Équipements d'information a chuté de 71,1% à 90 millions sur fond de faiblesse des investissements dans l'ensemble du secteur audiovisuel, et sa perte sectorielle s'est réduite à 267 millions contre 292 millions. Comme annoncé le 8 avril 2026, la société prévoit de céder cette activité le 1er octobre 2026. Les chiffres sectoriels incluent les ventes intersectorielles ; l'ajustement de rapprochement avec le résultat opérationnel s'est élevé à −249 millions contre −158 millions, dont 252 millions de frais de siège non affectés, que le rapport décrit comme des coûts de recherche pour le développement futur et de renouvellement des systèmes centraux.
Moins de dette, plus de fonds propres
Le total de l'actif a diminué de 1 245 millions à 131 136 millions, contre 132 381 millions au 31 mars 2026. Les titres de placement sont revenus de 4 915 à 4 107 millions après la cession de participations croisées, et les immobilisations corporelles ont diminué avec la cession de la filiale, tandis que les matières premières et fournitures sont passées de 12 341 à 14 133 millions. Le passif a reculé de 3 523 millions à 65 960 millions, principalement grâce à la baisse des dettes fournisseurs et des emprunts, et la dette portant intérêt a diminué de 1 284 millions à 37 200 millions. L'actif net a augmenté de 2 278 millions à 65 175 millions, essentiellement grâce à une hausse de 2 401 millions des bénéfices non distribués, et le ratio de fonds propres s'est amélioré de 47,4% à 49,6%. La société n'a pas établi de tableau des flux de trésorerie trimestriel ; les dotations aux amortissements se sont élevées à 1 169 millions contre 1 067 millions.
Prévision annuelle maintenue, dividende en hausse
Tamura a maintenu la prévision annuelle de l'exercice 3/2027 publiée le 11 mai 2026 : chiffre d'affaires de 130 000 millions (+5,2%), résultat opérationnel de 5 600 millions (+5,9%), résultat ordinaire de 4 900 millions (+0,4%) et résultat net part du groupe de 4 500 millions, soit 56,55 yens par action. Le premier trimestre a réalisé 25,2% du chiffre d'affaires prévu et 20,3% du résultat opérationnel prévu, mais 67,6% du résultat net prévu, une proportion gonflée par les plus-values. La société s'attend à ce que Composants électroniques poursuive sa croissance grâce à la demande des centres de données et à la reprise des machines industrielles, et à ce que Chimie électronique et assemblage améliore sa rentabilité à partir du deuxième trimestre, à mesure que les révisions tarifaires liées à la hausse des métaux prendront effet. Elle cite des risques géopolitiques, dont la situation au Moyen-Orient, et précise que l'effet éventuel des hausses de prix des matières premières liées au Moyen-Orient n'est pas intégré à la prévision, faute de pouvoir encore être raisonnablement estimé.
La prévision de dividende est elle aussi inchangée : 8,00 yens à mi-exercice et 8,00 yens en fin d'exercice, soit 16,00 yens contre 13,00 pour l'exercice 3/2026, une hausse de 23,1% représentant environ 28% du bénéfice par action prévu.
Un fabricant italien de transformateurs rejoindra le groupe en octobre
Après la clôture du trimestre, le 17 juillet 2026, Tamura a décidé d'acquérir 80% d'EMG Power Electric S.r.l., société italienne qui conçoit et fabrique de gros transformateurs et bobines d'inductance, par l'intermédiaire de sa filiale TAMURA-EUROPE LIMITED, et a signé un contrat de cession d'actions. L'acquisition, en numéraire, est prévue le 1er octobre 2026 pour un coût d'environ 9,5 milliards de yens, honoraires de conseil compris ; le montant définitif peut varier avec les taux de change. Selon la société, EMG apporte une technologie de transformateurs secs moyenne tension, dont l'imprégnation sous vide et pression et les transformateurs enrobés, afin d'élargir sa gamme de gros transformateurs et bobines sur le marché de la moyenne tension et de la forte puissance. L'écart d'acquisition ainsi que les actifs et passifs repris ne sont pas encore déterminés.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 32 784 | 28 872 | +13,5 % |
| Bénéfice brut (millions de ¥) | 8 017 | 7 394 | +8,4 % |
| Marge brute | 24,5 % | 25,6 % | −1,1 pt |
| Frais commerciaux et administratifs (millions de ¥) | 6 882 | 6 216 | +10,7 % |
| Résultat opérationnel (millions de ¥) | 1 135 | 1 178 | −3,7 % |
| Marge opérationnelle | 3,5 % | 4,1 % | −0,6 pt |
| Résultat courant (millions de ¥) | 1 103 | 923 | +19,4 % |
| Résultat avant impôts (millions de ¥) | 3 287 | 917 | +258,5 % |
| Résultat net part du groupe (millions de ¥) | 3 044 | 246 | +1 137,4 % |
| Résultat global (millions de ¥) | 2 918 | −1 775 | de perte à bénéfice |
| BPA (¥) | 38,25 | 3,03 | +1 162,4 % |
| Composants électroniques — chiffre d'affaires (millions de ¥) | 21 146 | 19 783 | +6,9 % |
| Composants électroniques — résultat sectoriel (millions de ¥) | 1 041 | 868 | +19,9 % |
| Chimie électronique et assemblage — chiffre d'affaires (millions de ¥) | 11 565 | 8 788 | +31,6 % |
| Chimie électronique et assemblage — résultat sectoriel (millions de ¥) | 610 | 761 | −19,8 % |
| Équipements d'information — chiffre d'affaires (millions de ¥) | 90 | 312 | −71,1 % |
| Équipements d'information — résultat sectoriel (millions de ¥) | −267 | −292 | perte réduite |
| Total de l'actif (millions de ¥) | 131 136 | 132 381 | −0,9 % |
| Actif net (millions de ¥) | 65 175 | 62 897 | +3,6 % |
| Ratio de fonds propres | 49,6 % | 47,4 % | +2,2 pt |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 130 000 | — | +5,2 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 5 600 | — | +5,9 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 4 900 | — | +0,4 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 4 500 | — | — |
| Prévision ex. 3/2027 — BPA (¥) | 56,55 | — | — |
| Dividende annuel par action (¥) | 16,00 | 13,00 | +23,1 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.