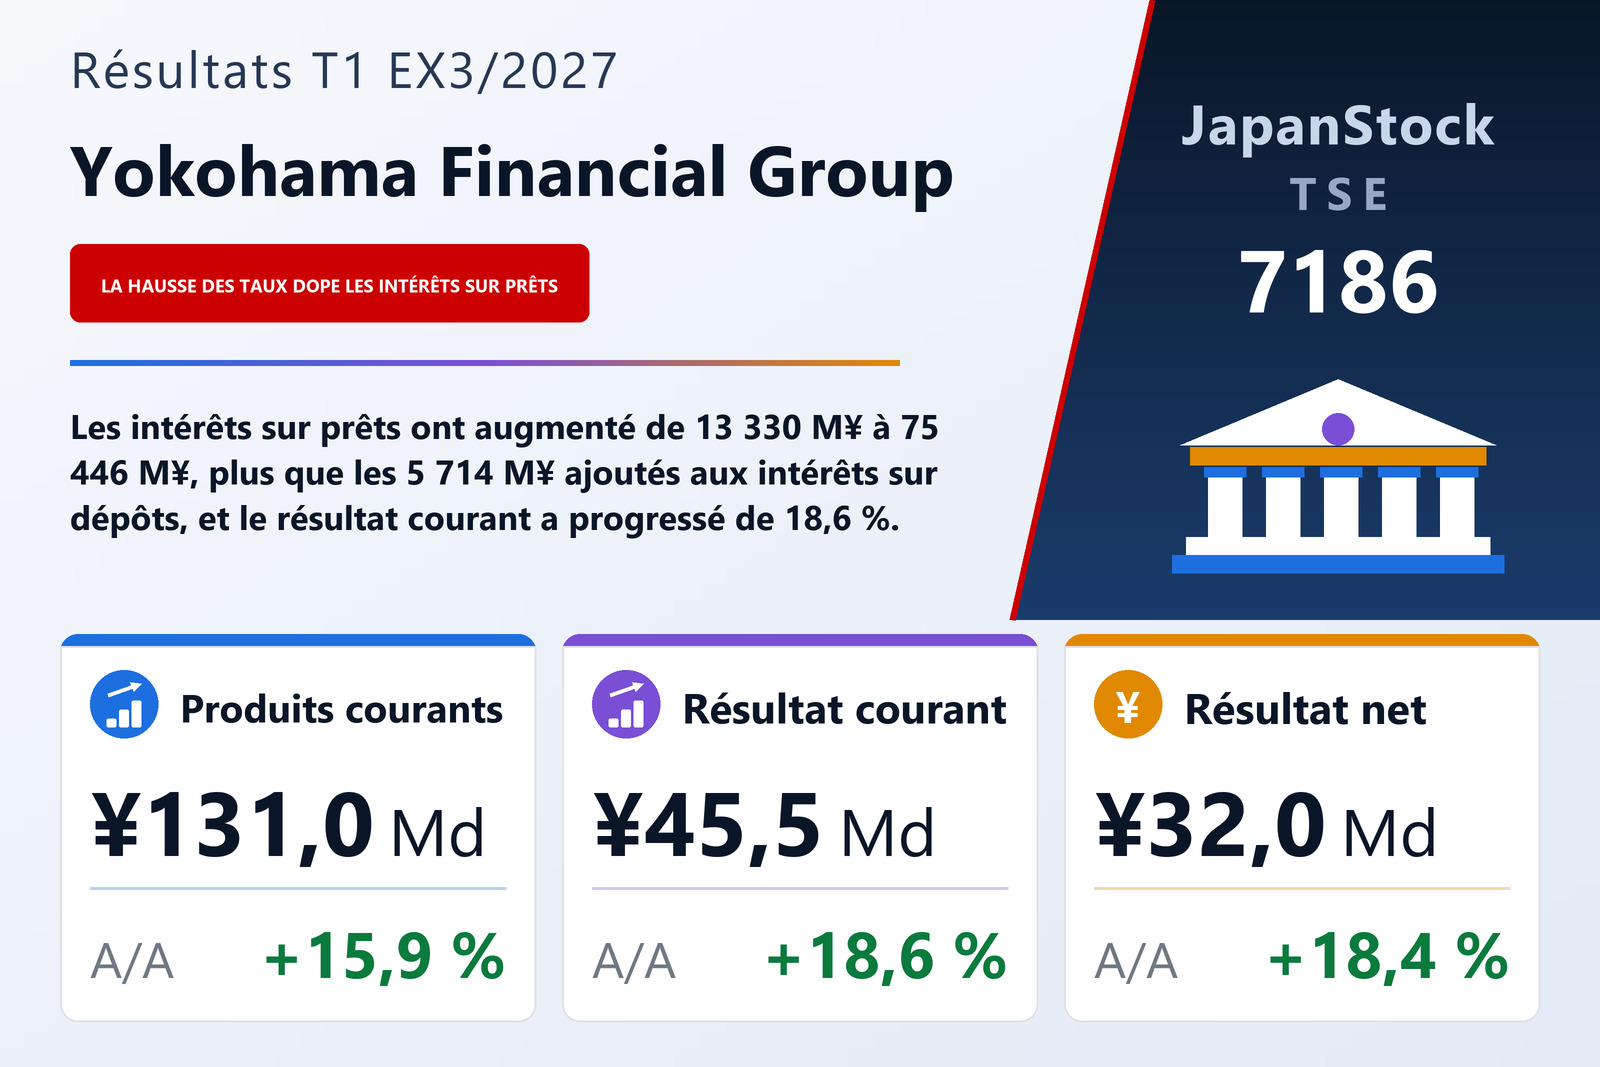
La hausse des intérêts sur prêts porte les produits courants à +15,9 %
Yokohama Financial Group, Inc. (TSE : 7186), holding de Bank of Yokohama, Higashi-Nippon Bank et Kanagawa Bank, a publié le 5 août 2026 ses résultats consolidés du premier trimestre de l'exercice 3/2027, couvrant la période du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Les produits courants ont progressé de 15,9 % à 130 998 millions de ¥, le résultat courant de 18,6 % à 45 462 millions de ¥ et le résultat net part du groupe de 18,4 % à 32 028 millions de ¥, ce que le groupe présente comme sa quatrième année consécutive de hausse du bénéfice au premier trimestre. Le bénéfice par action a augmenté de 21,7 %, de 23,68 ¥ à 28,81 ¥, plus vite que le résultat net, car le nombre moyen d'actions en circulation est passé de 1 141 449 109 à 1 111 562 727.
Le groupe attribue la hausse des produits courants à l'augmentation des produits d'intérêts dans un environnement de taux plus favorable, emmenée par les intérêts sur prêts. Les produits d'intérêts ont crû de 22,9 % à 97 662 millions de ¥, dont les intérêts sur prêts en hausse de 21,5 % à 75 446 millions de ¥ et les intérêts et dividendes de titres de 23,1 % à 9 622 millions de ¥. Les autres produits d'exploitation ont augmenté de 12,4 % à 9 207 millions de ¥ et les autres produits courants de 14,7 % à 5 302 millions de ¥, mais les produits de commissions ont reculé de 9,3 % à 18 660 millions de ¥, contre 20 566 millions de ¥. Le document n'explique pas ce recul.
Intérêts sur dépôts et pertes sur cessions d'obligations alourdissent les charges
Les charges courantes ont augmenté de 14,6 % à 85 536 millions de ¥. Le groupe cite deux causes : des coûts de financement plus élevés, principalement les intérêts sur dépôts, et les pertes constatées sur les cessions d'obligations en yens et les résiliations de fonds d'investissement menées pour améliorer le portefeuille de titres, qui ont gonflé les autres charges d'exploitation. Les coûts de financement ont progressé de 30,5 % à 28 563 millions de ¥, dont les intérêts sur dépôts en hausse de 43,4 % à 18 871 millions de ¥ contre 13 157 millions de ¥, et les autres charges d'exploitation de 29,4 % à 13 495 millions de ¥. Les frais généraux et administratifs n'ont augmenté que de 3,2 % à 37 219 millions de ¥. En valeur, les intérêts sur prêts ont apporté 13 330 millions de ¥ de plus et les intérêts sur dépôts ont coûté 5 714 millions de ¥ de plus ; les produits courants ont augmenté de 18 059 millions de ¥ contre 10 928 millions de ¥ pour les charges courantes, laissant le résultat courant en hausse de 7 131 millions de ¥.
Sous le résultat courant, peu de changements. Les pertes exceptionnelles, entièrement liées à des cessions d'immobilisations, se sont élevées à 191 millions de ¥ contre 220 millions de ¥, de sorte que le résultat avant impôts a progressé de 18,8 % à 45 272 millions de ¥. L'impôt sur les bénéfices a augmenté de 19,6 % à 12 899 millions de ¥, soit 28,5 % du résultat avant impôts contre 28,3 % un an plus tôt, et la part des minoritaires s'est établie à 344 millions de ¥ contre 285 millions de ¥. Le résultat global a bondi de 56,2 % à 75 462 millions de ¥, les autres éléments du résultat global ayant plus que doublé, de 20 989 millions de ¥ à 43 089 millions de ¥, l'écart de valorisation des titres disponibles à la vente ayant apporté 44 110 millions de ¥ contre 21 641 millions de ¥.
Le résultat net bancaire de base des trois banques progresse de 27,2 %
Les documents complémentaires, qui cumulent les comptes sociaux des trois banques, montrent d'où vient l'amélioration. Le produit net bancaire a progressé de 12,9 % à 78 366 millions de ¥, la marge d'intérêts domestique augmentant de 13 083 millions de ¥ à 69 473 millions de ¥, ce que le groupe attribue à la hausse des intérêts sur prêts et dépôts et des revenus de titres avec l'amélioration des taux. Cette progression a absorbé une baisse de 2 036 millions de ¥ des commissions nettes, à 11 579 millions de ¥, et une perte plus lourde sur les autres activités, passée de 3 513 millions de ¥ à 6 360 millions de ¥ et incluant des pertes nettes sur obligations d'État et autres de 6 781 millions de ¥ contre 3 097 millions de ¥. Les charges ont augmenté de 4,0 % à 33 824 millions de ¥, surtout du fait des frais de personnel, que le groupe relie aux hausses de salaire de base et à l'introduction de primes liées aux résultats ; le coefficient d'exploitation s'est amélioré de 46,8 % à 43,1 %. Le résultat net bancaire de base hors gains et pertes sur résiliations de fonds d'investissement a progressé de 27,2 % à 51 329 millions de ¥.
Le coût du risque des trois banques s'est établi à 2 227 millions de ¥, contre une reprise nette de 406 millions de ¥ un an plus tôt, tandis que les plus-values nettes sur actions et instruments assimilés ont augmenté de 3 068 millions de ¥ à 4 023 millions de ¥. Le résultat courant cumulé a progressé de 22,4 % à 47 496 millions de ¥ et le résultat net cumulé de 23,4 % à 36 010 millions de ¥. Pour Bank of Yokohama seule, le résultat net bancaire de base hors résiliations de fonds a augmenté de 27,9 % à 48 775 millions de ¥. En consolidé, le groupe estime sa rentabilité des capitaux propres annualisée (base TSE) à 8,9 %, en hausse de 0,6 point, et son taux de créances douteuses au sens de la loi sur la reconstruction financière est resté stable à 1,3 % au 30 juin 2026, pour des créances déclarées de 240 524 millions de ¥.
Les dépôts reculent avec le départ de fonds publics ; les prêts progressent à peine
Le total de l'actif a diminué de 2,3 % à 25 082 919 millions de ¥ par rapport au 31 mars 2026, la trésorerie et les avoirs auprès des banques revenant de 4 152 428 millions de ¥ à 3 584 362 millions de ¥. Les dépôts ont baissé de 612 982 millions de ¥, soit 2,9 %, à 20 264 272 millions de ¥, et les certificats de dépôt négociables de 17,1 % à 227 676 millions de ¥. Le document ne donne pas de raison, mais la ventilation des dépôts domestiques des trois banques montre un recul des dépôts du secteur public de 718,2 milliards de ¥ depuis le 31 mars 2026, à 782,8 milliards de ¥, tandis que les dépôts des particuliers augmentaient de 66,1 milliards de ¥ et ceux des entreprises de 48,2 milliards de ¥. Les prêts ont progressé de 0,1 %, soit 19 938 millions de ¥, à 17 687 342 millions de ¥, et les titres ont reculé de 1,4 % à 3 034 189 millions de ¥.
L'actif net a augmenté de 3,6 % à 1 469 601 millions de ¥, soutenu par l'écart de valorisation des titres disponibles à la vente, passé de 123 229 millions de ¥ à 167 339 millions de ¥, et le ratio de fonds propres est passé de 5,4 % à 5,8 %. Le groupe précise que ce ratio n'est pas le ratio de solvabilité défini par la réglementation japonaise sur l'adéquation des fonds propres, et indique qu'il publiera son ratio de solvabilité (norme internationale) au 30 juin 2026 dès qu'il aura été calculé. Les plus-values latentes nettes consolidées sur titres s'élevaient à 181 467 millions de ¥ contre 117 954 millions de ¥ au 31 mars 2026, les plus-values nettes de 213 172 millions de ¥ sur actions l'emportant sur les moins-values nettes de 99 839 millions de ¥ sur obligations.
Prévisions et dividende prévu de 47 ¥ inchangés
La prévision annuelle est maintenue : un résultat courant de 191 500 millions de ¥ (+23,5 %) et un résultat net part du groupe de 129 000 millions de ¥ (+21,1 %), pour un bénéfice par action de 116,06 ¥. Le document ne fournit pas de prévision de produits courants. Le résultat net du premier trimestre représente 24,8 % de l'objectif annuel, selon le calcul du groupe lui-même, et le résultat courant 23,7 %. La prévision de BPA ne tient pas compte d'un rachat d'actions décidé par le groupe et annoncé le même jour dans un communiqué distinct.
La prévision de dividende est également inchangée, à 23 ¥ d'acompte et 24 ¥ de solde, soit 47 ¥ pour l'année, contre 38 ¥ pour l'exercice 3/2026 (17 ¥ d'acompte et 21 ¥ de solde), soit une hausse de 23,7 %. Au titre des événements postérieurs, le groupe a signé le 30 juillet 2026 avec Sumitomo Mitsui Trust Bank et Fuyo General Lease un accord définitif portant sur l'acquisition d'une partie des actions de Sumitomo Mitsui Trust Panasonic Finance. L'acquisition est prévue pour le 1er octobre 2026, après quoi cette société devrait devenir une entreprise associée mise en équivalence ; le groupe indique que l'incidence sur ses résultats consolidés est encore à l'examen.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Produits courants (millions de ¥) | 130 998 | 112 939 | +15,9 % |
| — produits d'intérêts (millions de ¥) | 97 662 | 79 445 | +22,9 % |
| —— intérêts sur prêts (millions de ¥) | 75 446 | 62 116 | +21,5 % |
| —— intérêts et dividendes de titres (millions de ¥) | 9 622 | 7 815 | +23,1 % |
| — produits de commissions (millions de ¥) | 18 660 | 20 566 | −9,3 % |
| — autres produits d'exploitation (millions de ¥) | 9 207 | 8 188 | +12,4 % |
| Charges courantes (millions de ¥) | 85 536 | 74 608 | +14,6 % |
| — coûts de financement (millions de ¥) | 28 563 | 21 886 | +30,5 % |
| —— intérêts sur dépôts (millions de ¥) | 18 871 | 13 157 | +43,4 % |
| — autres charges d'exploitation (millions de ¥) | 13 495 | 10 432 | +29,4 % |
| — frais généraux et administratifs (millions de ¥) | 37 219 | 36 048 | +3,2 % |
| Résultat courant (millions de ¥) | 45 462 | 38 331 | +18,6 % |
| Résultat avant impôts (millions de ¥) | 45 272 | 38 110 | +18,8 % |
| Résultat net part du groupe (millions de ¥) | 32 028 | 27 036 | +18,4 % |
| Résultat global (millions de ¥) | 75 462 | 48 311 | +56,2 % |
| BPA (¥) | 28,81 | 23,68 | +21,7 % |
| Résultat net bancaire de base hors résiliations de fonds, trois banques cumulées (millions de ¥) | 51 329 | 40 332 | +27,2 % |
| Total de l'actif (millions de ¥) | 25 082 919 | 25 670 496 | −2,3 % |
| Dépôts (millions de ¥) | 20 264 272 | 20 877 254 | −2,9 % |
| Certificats de dépôt négociables (millions de ¥) | 227 676 | 274 750 | −17,1 % |
| Prêts et effets escomptés (millions de ¥) | 17 687 342 | 17 667 404 | +0,1 % |
| Titres (millions de ¥) | 3 034 189 | 3 077 662 | −1,4 % |
| Actif net (millions de ¥) | 1 469 601 | 1 418 344 | +3,6 % |
| Ratio de fonds propres | 5,8 % | 5,4 % | +0,4 pt |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 191 500 | — | +23,5 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 129 000 | — | +21,1 % |
| Prévision ex. 3/2027 — BPA (¥) | 116,06 | — | — |
| Dividende annuel par action (¥) | 47,00 | 38,00 | +23,7 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.