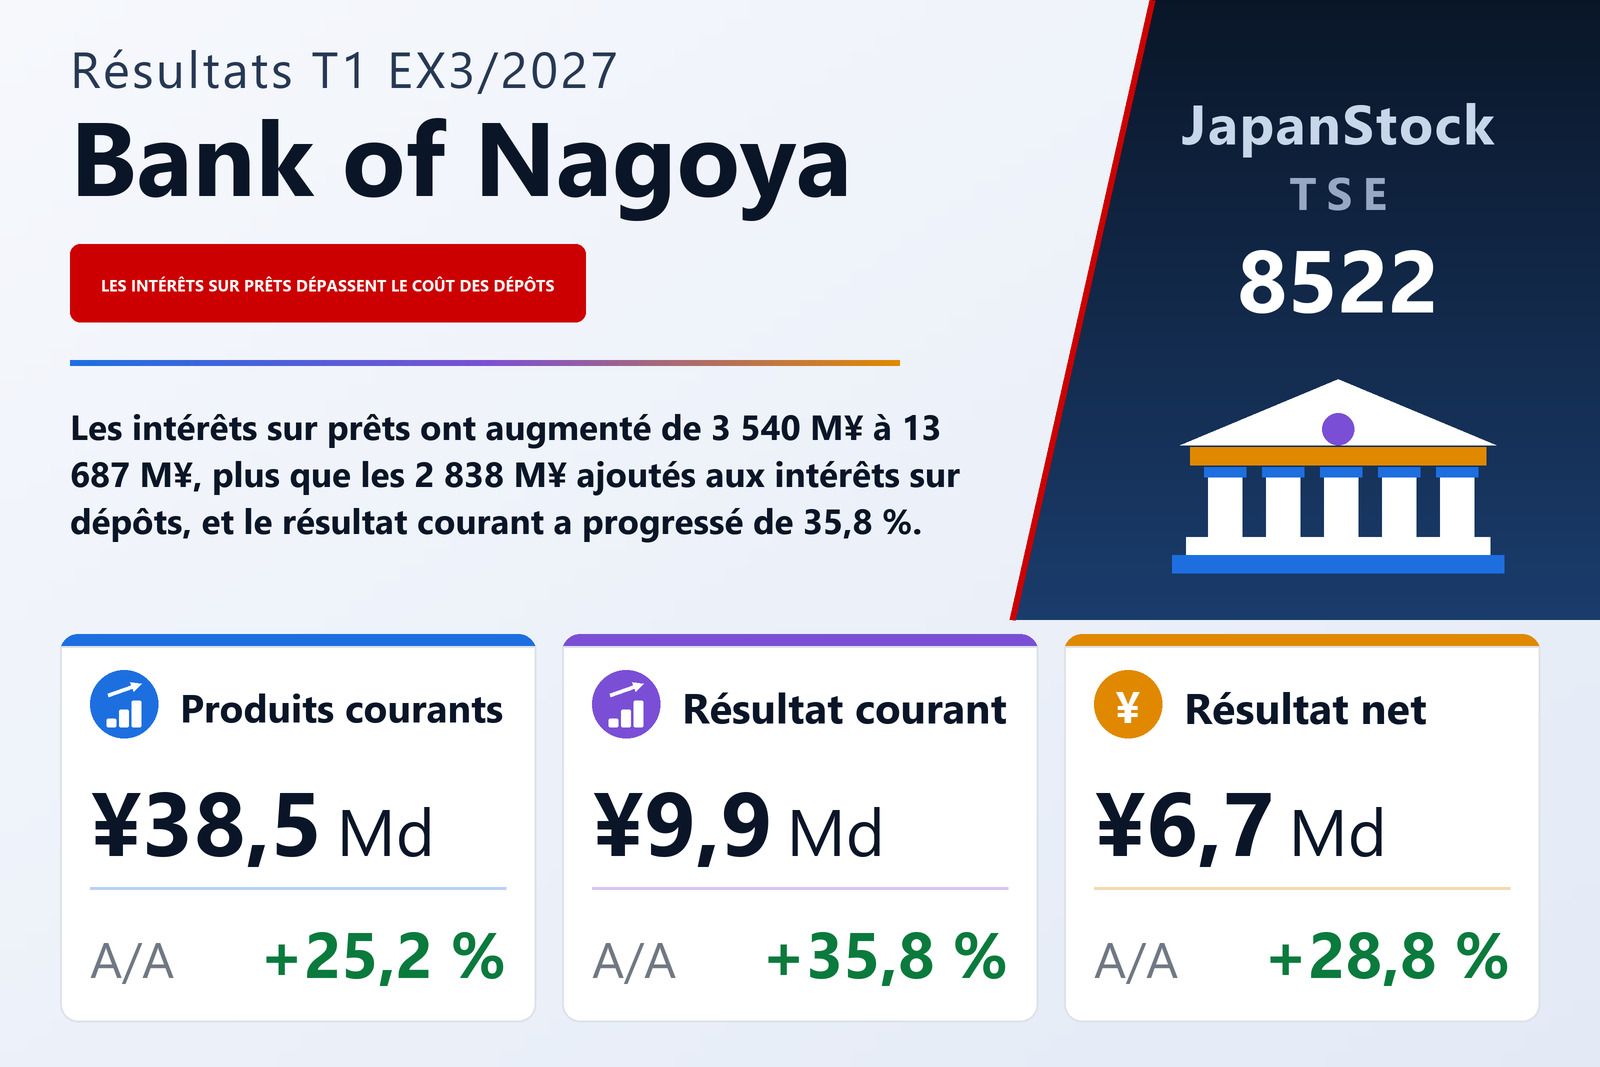
Les intérêts sur prêts portent les produits courants en hausse de 25 %
The Bank of Nagoya, Ltd. (TSE: 8522), banque régionale dont les actions sont cotées à Tokyo et à Nagoya, a publié le 5 août 2026 ses comptes consolidés du premier trimestre de l'exercice 3/2027, couvrant la période du 1er avril au 30 juin 2026 selon les normes comptables japonaises. Les produits courants ont progressé de 25,2% à 38 502 millions de ¥, le résultat courant de 35,8% à 9 931 millions de ¥ et le résultat net part du groupe de 28,8% à 6 744 millions de ¥. Le bénéfice par action s'établit à 137,09 ¥ contre 106,45 ¥ ; le chiffre de l'an dernier est calculé comme si la division d'actions à raison de trois pour une, entrée en vigueur le 1er octobre 2025, avait eu lieu au début de l'exercice précédent. La base de comparaison n'était pas faible : au même trimestre un an plus tôt, les produits courants avaient déjà crû de 22,1%, le résultat courant de 24,8% et le résultat net de 28,8%.
La banque cite la hausse des intérêts sur prêts comme principale raison de la croissance des produits courants. Les produits d'intérêts ont augmenté de 33,3% à 22 226 millions de ¥, dont les intérêts sur prêts de 34,9% à 13 687 millions de ¥ et les intérêts et dividendes de titres de 33,9% à 7 397 millions de ¥. Les produits de commissions ont gagné 21,5% à 3 851 millions de ¥, les autres produits d'exploitation 8,1% à 7 483 millions de ¥ et les autres produits courants 24,0% à 4 921 millions de ¥.
Les intérêts sur dépôts doublent presque
Les charges courantes ont augmenté de 21,9% à 28 570 millions de ¥, ce que la banque attribue principalement à la hausse des intérêts sur dépôts et à des pertes plus lourdes sur cessions d'obligations d'État et autres obligations. Les coûts de financement ont progressé de 56,7% à 6 894 millions de ¥, dont les intérêts sur dépôts de 97,5% à 5 750 millions de ¥ contre 2 912 millions de ¥. Les autres charges d'exploitation, poste qui enregistre les pertes sur cessions d'obligations, ont crû de 20,5% à 11 026 millions de ¥, et les frais généraux et administratifs de 7,9% à 8 707 millions de ¥. Les produits courants ayant augmenté de 7 756 millions de ¥ et les charges courantes de 5 138 millions de ¥, le résultat courant a progressé de 2 618 millions de ¥. En yens, les intérêts sur prêts ont apporté 3 540 millions de ¥ de plus, tandis que les intérêts sur dépôts ont coûté 2 838 millions de ¥ de plus.
Le résultat net a progressé moins vite que le résultat courant, pour des raisons visibles dans le compte de résultat. Le trimestre de l'an dernier comprenait un gain de 281 millions de ¥ sur cessions d'immobilisations, contre 3 millions de ¥ cette fois, si bien que le résultat avant impôts n'a augmenté que de 31,3%, à 9 934 millions de ¥. L'impôt sur les bénéfices a progressé de 36,7% à 3 190 millions de ¥, soit 32,1% du résultat avant impôts contre 30,8% un an plus tôt ; la banque estime la charge d'impôt trimestrielle en appliquant le taux effectif attendu pour l'exercice complet. Le résultat global a reculé de 12,4% à 6 959 millions de ¥, car les autres éléments du résultat global sont tombés à 215 millions de ¥ contre 2 707 millions de ¥, l'écart de valorisation des titres disponibles à la vente n'apportant que 251 millions de ¥ contre 2 968 millions de ¥.
Le résultat d'exploitation de base de la banque mère progresse de 42,8 %
Les chiffres non consolidés de la documentation complémentaire montrent la même tendance. La marge d'intérêts a augmenté de 23,1% à 16 213 millions de ¥ et les commissions nettes de 31,5% à 2 611 millions de ¥, tandis que les pertes nettes sur obligations d'État et autres obligations se sont creusées à 4 762 millions de ¥ contre 3 245 millions de ¥. Le résultat d'exploitation de base, qui exclut ces gains et pertes obligataires, a progressé de 42,8% à 10 680 millions de ¥, ou de 43,0% à 10 646 millions de ¥ hors gains et pertes sur remboursements de fonds d'investissement. Les gains nets sur actions et instruments assimilés ont augmenté de 25,8% à 4 754 millions de ¥, et le coût du crédit s'est élevé à 514 millions de ¥ contre 485 millions de ¥. Les créances à risque et les créances publiées au titre de la loi sur la reconstruction financière totalisaient 78 238 millions de ¥, soit 1,75% des créances couvertes, contre 1,95% un an plus tôt et 1,79% au 31 mars 2026.
La banque porte les segments, les autres activités creusent leur perte
La banque, de loin le premier segment, a augmenté ses produits courants, transactions intersegments comprises, de 29,1% à 32 029 millions de ¥ et son résultat sectoriel de 33,3% à 10 417 millions de ¥. Le crédit-bail a accru ses produits courants de 10,3% à 6 302 millions de ¥ et son résultat de 27,0% à 146 millions de ¥, et l'activité cartes de 7,4% à 681 millions de ¥ et de 9,7% à 226 millions de ¥. Les activités hors segments présentés, parmi lesquelles les systèmes médicaux et l'assistance TIC, ont vu leurs produits courants reculer de 18,4% à 546 millions de ¥ et leur perte se creuser à 113 millions de ¥ contre 4 millions de ¥. Le rapport ne donne pas d'explication à l'évolution de chaque segment au-delà des chiffres.
Les prêts augmentent, la trésorerie et les certificats de dépôt reculent
Le total de bilan a reculé de 1,1% à 6 205 315 millions de ¥ par rapport au 31 mars 2026. Les prêts et effets escomptés ont augmenté de 1,6%, soit 67 513 millions de ¥, à 4 377 807 millions de ¥, ce que la banque attribue à sa réponse active aux besoins de financement des entreprises locales et des particuliers, prêts immobiliers en tête. Les dépôts ont reculé de 4 003 millions de ¥ à 5 377 203 millions de ¥, dont une baisse de 3 381 millions de ¥ des dépôts des particuliers, et les certificats de dépôt négociables sont tombés à 20 500 millions de ¥ contre 86 500 millions de ¥. La trésorerie et les avoirs auprès des banques ont baissé à 618 921 millions de ¥ contre 767 469 millions de ¥, tandis que les titres ont progressé de 1,1% à 1 058 494 millions de ¥. Le rapport ne commente pas les mouvements de trésorerie ni ceux des certificats de dépôt.
L'actif net a progressé de 0,3% à 314 945 millions de ¥ et le ratio de fonds propres à 5,1% contre 5,0%. La banque souligne que ce ratio correspond à l'actif net divisé par le total de bilan et n'est pas le ratio de solvabilité défini par la réglementation japonaise sur les fonds propres. Les chiffres réglementaires provisoires de la documentation complémentaire situent le ratio de capital total consolidé à 13,09% au 30 juin 2026 contre 12,93% au 31 mars 2026, les ratios Tier 1 et fonds propres de base de catégorie 1 s'établissant tous deux à 11,87%. Au niveau de la banque mère, les plus-values latentes sur titres disponibles à la vente atteignaient 96 433 millions de ¥ contre 73 034 millions de ¥ un an plus tôt, les plus-values latentes nettes de 109 734 millions de ¥ sur actions l'emportant sur les moins-values latentes nettes de 22 902 millions de ¥ sur obligations. Sur un an, les prêts de la banque mère étaient en hausse de 9,7% à 4 400 356 millions de ¥ et les dépôts, certificats de dépôt compris, de 5,3% à 5 407 025 millions de ¥.
Prévisions et dividende prévu de 200 ¥ inchangés
Les prévisions consolidées publiées le 12 mai 2026 sont restées inchangées. Pour le premier semestre, la banque attend des produits courants de 72 800 millions de ¥ (+20,5%), un résultat courant de 15 900 millions de ¥ (+24,8%) et un résultat net de 10 900 millions de ¥ (+19,2%) ; pour l'exercice complet, des produits courants de 142 800 millions de ¥ (+14,7%), un résultat courant de 33 700 millions de ¥ (+20,0%) et un résultat net de 23 000 millions de ¥ (+13,5%), pour un bénéfice par action de 467,50 ¥. Le résultat courant du premier trimestre représente 29,5% de l'objectif annuel et 62,5% de l'objectif semestriel ; le résultat net, 29,3% et 61,9%.
La prévision de dividende est elle aussi inchangée, à 100 ¥ d'acompte et 100 ¥ de solde, soit 200 ¥ pour l'année. Après ajustement de la division d'actions, l'exercice 3/2026 a versé 50 ¥ d'acompte et 120 ¥ de solde, soit 170 ¥ au total, de sorte que la prévision est supérieure de 17,6% ; sans cet ajustement, le solde de l'an dernier aurait été de 360 ¥ et le total annuel de 510 ¥.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Produits courants (millions de ¥) | 38 502 | 30 745 | +25,2 % |
| — produits d'intérêts (millions de ¥) | 22 226 | 16 676 | +33,3 % |
| —— intérêts sur prêts (millions de ¥) | 13 687 | 10 147 | +34,9 % |
| —— intérêts et dividendes de titres (millions de ¥) | 7 397 | 5 526 | +33,9 % |
| — produits de commissions (millions de ¥) | 3 851 | 3 170 | +21,5 % |
| — autres produits d'exploitation (millions de ¥) | 7 483 | 6 923 | +8,1 % |
| Charges courantes (millions de ¥) | 28 570 | 23 432 | +21,9 % |
| — coûts de financement (millions de ¥) | 6 894 | 4 400 | +56,7 % |
| —— intérêts sur dépôts (millions de ¥) | 5 750 | 2 912 | +97,5 % |
| — autres charges d'exploitation (millions de ¥) | 11 026 | 9 147 | +20,5 % |
| — frais généraux et administratifs (millions de ¥) | 8 707 | 8 070 | +7,9 % |
| Résultat courant (millions de ¥) | 9 931 | 7 313 | +35,8 % |
| Résultat net part du groupe (millions de ¥) | 6 744 | 5 235 | +28,8 % |
| Résultat global (millions de ¥) | 6 959 | 7 942 | −12,4 % |
| BPA (¥) | 137,09 | 106,45 | +28,8 % |
| Banque — produits courants (millions de ¥) | 32 029 | 24 809 | +29,1 % |
| Banque — résultat sectoriel (millions de ¥) | 10 417 | 7 812 | +33,3 % |
| Crédit-bail — produits courants (millions de ¥) | 6 302 | 5 715 | +10,3 % |
| Crédit-bail — résultat sectoriel (millions de ¥) | 146 | 115 | +27,0 % |
| Cartes — produits courants (millions de ¥) | 681 | 634 | +7,4 % |
| Cartes — résultat sectoriel (millions de ¥) | 226 | 206 | +9,7 % |
| Autres — produits courants (millions de ¥) | 546 | 669 | −18,4 % |
| Autres — résultat sectoriel (millions de ¥) | −113 | −4 | perte creusée |
| Total de l'actif (millions de ¥) | 6 205 315 | 6 272 701 | −1,1 % |
| Dépôts (millions de ¥) | 5 377 203 | 5 381 207 | −0,1 % |
| Certificats de dépôt négociables (millions de ¥) | 20 500 | 86 500 | −76,3 % |
| Prêts et effets escomptés (millions de ¥) | 4 377 807 | 4 310 294 | +1,6 % |
| Titres (millions de ¥) | 1 058 494 | 1 047 374 | +1,1 % |
| Actif net (millions de ¥) | 314 945 | 313 890 | +0,3 % |
| Ratio de fonds propres | 5,1 % | 5,0 % | +0,1 pt |
| Ratio de capital total (consolidé, réglementaire) | 13,09 % | 12,93 % | +0,16 pt |
| Prévision ex. 3/2027 — produits courants (millions de ¥) | 142 800 | — | +14,7 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 33 700 | — | +20,0 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 23 000 | — | +13,5 % |
| Prévision ex. 3/2027 — BPA (¥) | 467,50 | — | — |
| Dividende annuel par action (¥) | 200,00 | 170,00 | +17,6 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.