Le trimestre a tenu aux cours du cuivre et de l'or, non aux volumes
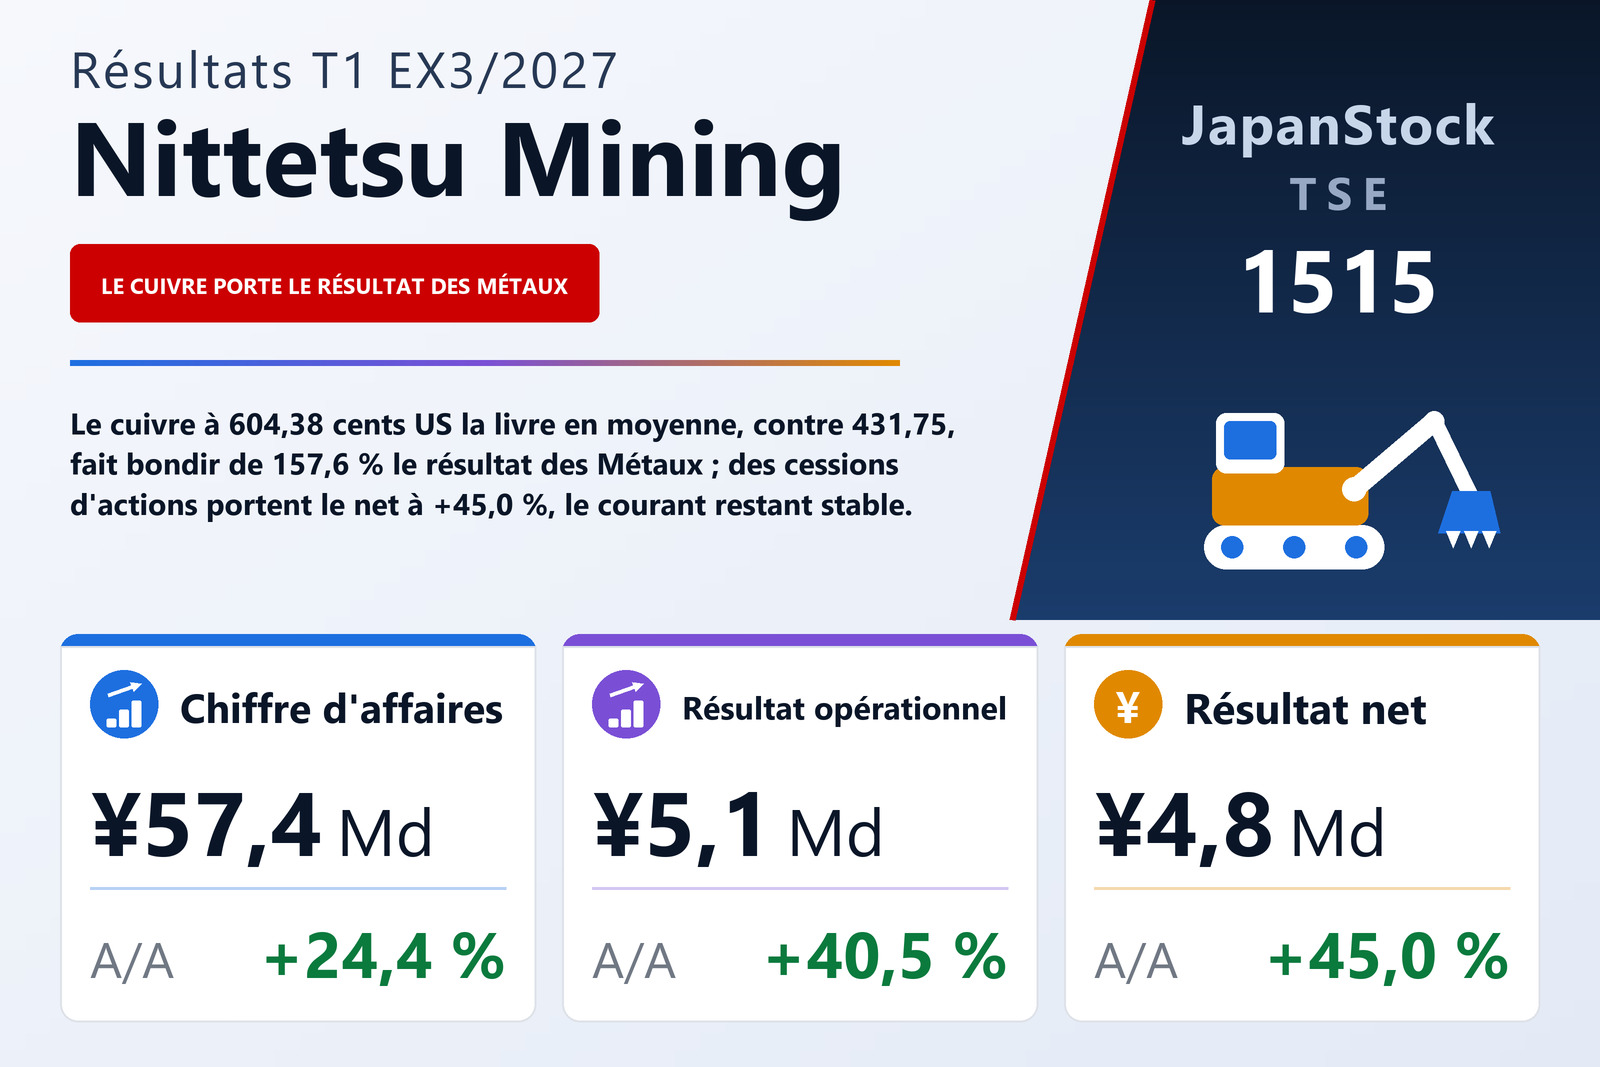
Nittetsu Mining Co., Ltd. (TSE : 1515), groupe de ressources dont les activités couvrent le calcaire, le cuivre électrolytique et le concentré de cuivre, les machines industrielles et les produits environnementaux, l'immobilier ainsi que l'énergie géothermique et solaire, a publié le 6 août 2026 ses comptes consolidés du premier trimestre, les trois mois du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Les ventes nettes ont progressé de 24,4% à 57 406 millions de yens, le résultat opérationnel de 40,5% à 5 088 millions et le résultat net part du groupe de 45,0% à 4 782 millions, tandis que le résultat courant reculait de 0,6% à 4 470 millions. Le bénéfice par action s'est établi à 61,27 yens contre 41,91, le chiffre de l'an dernier étant retraité de la division par cinq de l'action entrée en vigueur le 1er octobre 2025. La société est cotée à la Bourse de Tokyo.
Le document attribue la hausse des ventes au segment Métaux, où la hausse des prix de vente sur le marché intérieur du cuivre électrolytique et de l'or électrolytique a porté les ventes en hausse de 41,8% à 34 737 millions. Les données complémentaires montrent la part du prix. Le cuivre s'est établi en moyenne à 604,38 cents US la livre contre 431,75, soit +40,0%, et le yen à 159,49 pour un dollar contre 144,59. Les volumes ont évolué en sens inverse : les ventes de cuivre électrolytique sont revenues à 11 028 tonnes contre 11 964 et celles de concentré de cuivre à 7 497 tonnes contre 10 067. Pourtant, le chiffre d'affaires du cuivre électrolytique a progressé de 42,9% à 23 787 millions contre 16 648 millions — selon nos calculs, environ 55% de chiffre d'affaires en plus par tonne —, celui du concentré a légèrement augmenté, à 5 019 millions contre 4 964 millions, et celui des autres métaux, une ligne que le document ne détaille pas, est passé à 5 930 millions contre 2 882 millions.
Les coûts ont augmenté plus vite que les ventes, mais les frais généraux ont à peine bougé
Le coût des ventes a augmenté de 26,4% à 45 789 millions, deux points de plus que les ventes, si bien que la marge brute en valeur n'a progressé que de 17,3% à 11 617 millions et que le taux de marge brute s'est réduit de 21,5% à 20,2%. Ce qui a transformé cela en une hausse opérationnelle de 40,5%, ce sont les frais généraux : les frais commerciaux, généraux et administratifs n'ont augmenté que de 3,9% à 6 529 millions, ce qui a porté la marge opérationnelle de 7,8% à 8,9%. Au niveau des segments, le résultat des Métaux est passé de 783 millions à 2 019 millions, ce que le document attribue aux effets de change et à la hausse du résultat de la mine Atacama portée par le prix du cuivre. Ce bond de 1 236 millions a dépassé la hausse du résultat total des segments, de 4 383 millions à 5 545 millions, car les quatre autres segments ont légèrement reculé dans leur ensemble. Le reste de l'amélioration opérationnelle provient de la ligne de rapprochement : les charges communes non affectées — principalement des frais d'administration générale, de recherche et d'exploration non attribués à un segment — sont revenues à 505 millions contre 811 millions, une baisse que le document n'explique pas.
Les pertes de mise en équivalence et de change ont figé le résultat courant
Plus que la totalité de la hausse opérationnelle de 1 468 millions a été reperdue sous la ligne opérationnelle. Les produits non opérationnels sont revenus à 947 millions contre 1 184 millions, un gain de mise en équivalence de 263 millions et un petit gain de change de l'an dernier ne s'étant pas répétés. Les charges non opérationnelles ont atteint 1 564 millions contre 308 millions : une perte sur participations mises en équivalence de 450 millions, une perte de change de 322 millions, une perte de valorisation sur dérivés de 290 millions, des charges d'intérêts de 242 millions contre 126 millions et des frais d'entretien de mines suspendues ou fermées de 117 millions contre 62 millions. Le solde non opérationnel est ainsi passé de +876 millions à −617 millions, laissant le résultat courant à 4 470 millions contre 4 496 millions. Le document cite comme causes la dégradation des résultats mis en équivalence et la perte de change ; il n'identifie ni les sociétés concernées ni les positions sur dérivés.
Des cessions d'actions, et non l'activité, ont porté le résultat net
Les produits exceptionnels ont atteint 3 183 millions contre 543 millions, essentiellement grâce à une plus-value de 2 759 millions sur la cession de titres d'investissement, contre moins de 1 million un an plus tôt, et à une plus-value de cession d'immobilisations de 421 millions contre 8 millions. Le chiffre de l'an dernier se composait surtout de 535 millions de produits de contributions au développement, qui ne se sont pas répétés. Les charges exceptionnelles ont été de 85 millions contre 44 millions. Le résultat avant impôts a donc progressé de 51,5% à 7 568 millions. L'impôt sur les bénéfices est passé à 2 340 millions contre 1 311 millions, soit un taux effectif de 30,9% contre 26,2%, et après 444 millions revenant aux intérêts minoritaires, le résultat net part du groupe s'est établi à 4 782 millions. Le document attribue la hausse à des plus-values plus élevées sur la cession d'actions détenues. Le résultat global a atteint 8 256 millions contre 2 490 millions, en hausse de 231,5%, avec des autres éléments du résultat global de 3 028 millions contre −1 194 millions, dont des plus-values latentes sur titres de 1 371 millions contre une moins-value de 948 millions et des écarts de conversion de +763 millions contre −1 677 millions.
Moins de calcaire vendu ; les petits segments ont peu bougé
Le segment Minerais a accru ses ventes de 4,1% à 17 363 millions grâce aux produits liés aux combustibles et à la hausse des ventes de certaines filiales, mais son résultat a reculé de 0,3% à 2 478 millions en raison de moindres ventes de calcaire, son produit principal : le volume est revenu à 5 199 milliers de tonnes contre 5 722 milliers et le chiffre d'affaires du calcaire à 8 949 millions contre 9 380 millions. Machines et environnement a accru ses ventes de 10,7% à 4 141 millions, les machines étant stables et les produits environnementaux passant à 3 111 millions contre 2 701 millions, mais son résultat a baissé de 14,4% à 419 millions sous l'effet de la hausse des prix des matières premières des agents de traitement de l'eau, principal produit de la division environnement. Dans l'Immobilier, les ventes ont reculé de 5,6% à 684 millions tandis que le résultat progressait de 3,9% à 445 millions grâce à des amortissements moindres. Les Énergies renouvelables ont vu leurs ventes reculer de 1,3% à 478 millions, la géothermie étant stable et le solaire en baisse, et leur résultat baisser de 5,9% à 183 millions en raison de frais de réparation géothermique plus élevés.
Stocks et emprunts en hausse, et deux filiales américaines entrent dans le groupe
Le total de l'actif a progressé de 5,3% à 326 951 millions contre 310 412 millions au 31 mars 2026. Les en-cours de production sont passés à 29 766 millions contre 20 166 millions et les matières premières et fournitures à 9 492 millions contre 4 010 millions, tandis que la trésorerie et les dépôts revenaient à 39 586 millions contre 43 459 millions. Au passif, les dettes fournisseurs sont passées à 34 767 millions contre 24 826 millions et les emprunts à long terme à 53 069 millions contre 44 719 millions, portant le total des dettes en hausse de 10,9% à 158 299 millions. L'actif net n'a progressé que de 0,6% à 168 651 millions, la société ayant racheté des actions — l'autodétention est passée à 2 522 877 titres contre 1 317 977 —, de sorte que le ratio de fonds propres est revenu de 50,7% à 48,4%.
Deux sociétés ont été consolidées pour la première fois. Le 20 avril 2026, le conseil d'administration a décidé d'augmenter le capital de sa filiale américaine détenue à 100%, Nittetsu Mining USA LLC, et d'acquérir par son intermédiaire des participations dans une société américaine, Wedgetail Operations LLC ; l'apport a été réalisé le 28 avril 2026, et les deux sociétés sont des filiales spécifiées, leur capital atteignant au moins un dixième de celui de la société mère. Le document ne décrit ni l'activité de Wedgetail ni le montant investi.
Prévision inchangée, sur des hypothèses inférieures aux cours du premier trimestre
La prévision annuelle reste celle du 13 mai 2026 : ventes nettes de 232 500 millions (+10,9%), résultat opérationnel de 14 000 millions (−25,6%), résultat courant de 11 500 millions (−43,1%) et résultat net part du groupe de 12 000 millions (−14,5%), soit un bénéfice par action de 153,72 yens. Le premier trimestre a réalisé 24,7% des ventes prévues, 36,3% du résultat opérationnel, 38,9% du résultat courant et 39,9% du résultat net. Les hypothèses annuelles de 550,00 cents US la livre pour le cuivre et 155,00 yens pour un dollar sont toutes deux inférieures aux moyennes du premier trimestre, 604,38 cents et 159,49 yens ; ce document n'explique pas les baisses de résultat qu'implique la prévision.
La prévision de dividende est elle aussi inchangée, à 31,00 yens en acompte et 31,00 yens en fin d'exercice, soit 62,00 yens au total. Le document laisse en blanc le total annuel de l'exercice 3/2026 en raison de la division d'actions : l'acompte était de 117,00 yens avant la division et le solde de 48,00 yens après. Diviser l'acompte par cinq donne 23,40 yens, ce qui porterait l'exercice 3/2026 à 71,40 yens sur une base post-division — notre calcul, non celui de la société. Après la clôture du trimestre, plusieurs jours de pluies torrentielles à partir de la mi-juillet ont frappé le centre et le sud du Chili, dont la région de Coquimbo, où se trouve la filiale consolidée Arqueros Mining ; la société indique que l'impact sur les résultats du groupe est encore à l'étude.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Ventes nettes (millions de ¥) | 57 406 | 46 132 | +24,4 % |
| Bénéfice brut (millions de ¥) | 11 617 | 9 905 | +17,3 % |
| Marge brute | 20,2 % | 21,5 % | −1,3 pt |
| Frais commerciaux et administratifs (millions de ¥) | 6 529 | 6 284 | +3,9 % |
| Résultat opérationnel (millions de ¥) | 5 088 | 3 620 | +40,5 % |
| Résultat courant (millions de ¥) | 4 470 | 4 496 | −0,6 % |
| Produits exceptionnels (millions de ¥) | 3 183 | 543 | +486,2 % |
| Résultat avant impôts (millions de ¥) | 7 568 | 4 996 | +51,5 % |
| Résultat net part du groupe (millions de ¥) | 4 782 | 3 297 | +45,0 % |
| BPA (¥) | 61,27 | 41,91 | +46,2 % |
| Minerais — chiffre d'affaires (millions de ¥) | 17 363 | 16 687 | +4,1 % |
| Minerais — résultat sectoriel (millions de ¥) | 2 478 | 2 486 | −0,3 % |
| Métaux — chiffre d'affaires (millions de ¥) | 34 737 | 24 495 | +41,8 % |
| Métaux — résultat sectoriel (millions de ¥) | 2 019 | 783 | +157,6 % |
| Machines et environnement — chiffre d'affaires (millions de ¥) | 4 141 | 3 740 | +10,7 % |
| Machines et environnement — résultat sectoriel (millions de ¥) | 419 | 489 | −14,4 % |
| Immobilier — chiffre d'affaires (millions de ¥) | 684 | 725 | −5,6 % |
| Immobilier — résultat sectoriel (millions de ¥) | 445 | 428 | +3,9 % |
| Énergies renouvelables — chiffre d'affaires (millions de ¥) | 478 | 484 | −1,3 % |
| Énergies renouvelables — résultat sectoriel (millions de ¥) | 183 | 195 | −5,9 % |
| Volume de ventes de cuivre électrolytique (t) | 11 028 | 11 964 | −7,8 % |
| Cours moyen du cuivre (cents US/lb) | 604,38 | 431,75 | +40,0 % |
| Taux de change moyen (¥/US$) | 159,49 | 144,59 | +10,3 % |
| Total de l'actif (millions de ¥) | 326 951 | 310 412 | +5,3 % |
| Actif net (millions de ¥) | 168 651 | 167 622 | +0,6 % |
| Capitaux propres part du groupe (millions de ¥) | 158 111 | 157 307 | +0,5 % |
| Ratio de fonds propres | 48,4 % | 50,7 % | −2,3 pt |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 232 500 | — | +10,9 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 14 000 | — | −25,6 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 11 500 | — | −43,1 % |
| Prévision ex. 3/2027 — résultat net part du groupe (millions de ¥) | 12 000 | — | −14,5 % |
| Prévision ex. 3/2027 — BPA (¥) | 153,72 | — | — |
| Dividende annuel par action (¥) | 62,00 | — | — |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.