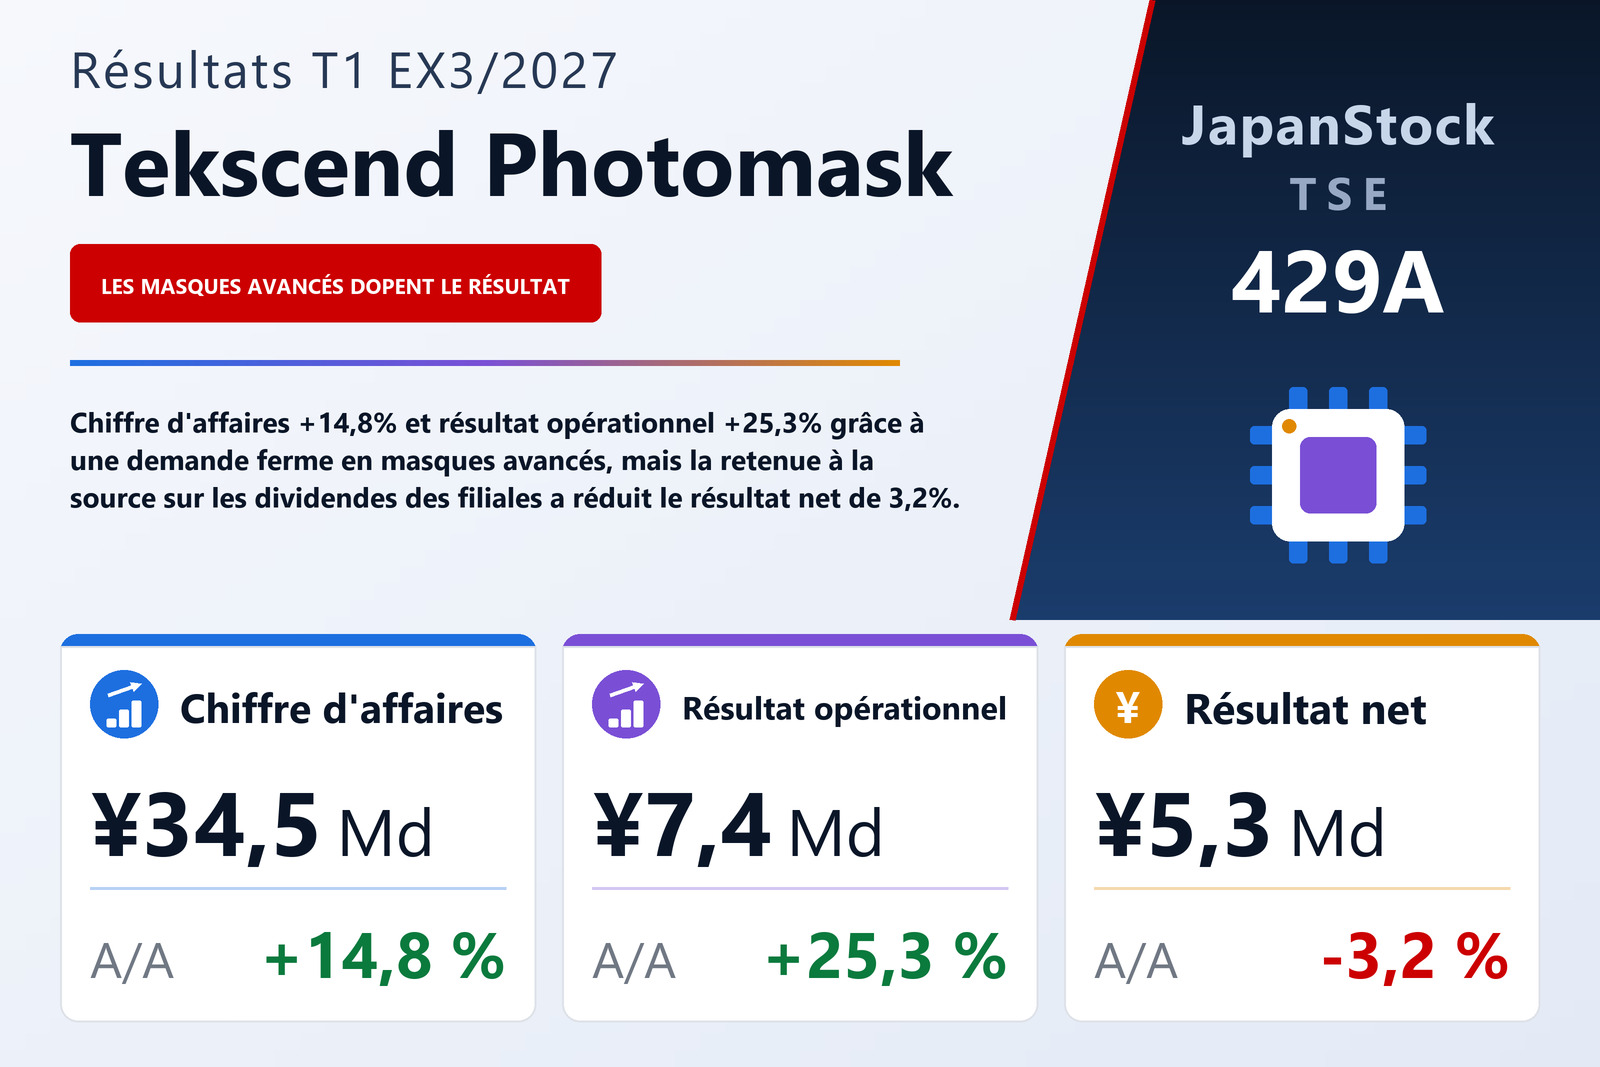
Un résultat opérationnel en hausse de 25,3% pour un chiffre d'affaires en progression de 14,8%
Tekscend Photomask Corp. (TSE : 429A), qui fabrique des photomasques pour la production de semi-conducteurs, dont des masques EUV, au sein de ce qu'elle décrit comme un réseau mondial de huit sites de production, a publié le 6 août 2026 ses comptes consolidés du premier trimestre, soit les trois mois du 1er avril au 30 juin 2026, selon les IFRS. Le chiffre d'affaires a progressé de 14,8% à 34 518 millions de yens, le résultat opérationnel de 25,3% à 7 360 millions et le résultat avant impôt de 19,5% à 8 127 millions, tandis que le résultat attribuable aux propriétaires de la société mère a reculé de 3,2% à 5 300 millions, pour un bénéfice de base par action de 53,36 yens contre 59,33. La société ne publie qu'un seul secteur, l'activité liée aux photomasques, et est cotée à la Bourse de Tokyo.
La progression au niveau opérationnel se lit directement dans le compte de résultat. Le coût des ventes a augmenté de 13,8% à 23 053 millions, un peu moins vite que le chiffre d'affaires, si bien que la marge brute a progressé de 16,8% à 11 464 millions et que le taux de marge brute s'est élargi de 32,6% à 33,2%. Les frais commerciaux, généraux et administratifs n'ont crû que de 7,4% à 3 835 millions, les frais de recherche et développement sont restés stables à 266 millions, et les autres charges sont tombées à 36 millions contre 114 millions tandis que les autres produits montaient à 32 millions contre 18 millions. Sur la hausse de 1 485 millions du résultat opérationnel, l'augmentation de 1 653 millions de la marge brute a fait presque tout le travail, les frais commerciaux et administratifs en absorbant 263 millions. La marge opérationnelle est passée de 19,5% à 21,3%. Le document ne ventile l'amélioration de la marge brute ni par produit ni par prix.
C'est l'impôt, et non l'activité, qui a fait reculer le résultat net
Sous le résultat opérationnel, les produits financiers sont passés à 1 324 millions contre 1 198 millions, les charges financières à 699 millions contre 400 millions, et la quote-part de résultat des entreprises mises en équivalence s'est établie à 142 millions contre 125 millions, de sorte que le résultat avant impôt n'a progressé que de 19,5%, moins vite que le résultat opérationnel. Le document n'explique pas la hausse des charges financières ; les intérêts payés figurant au tableau des flux de trésorerie sont passés à 283 millions contre 151 millions. La ligne décisive est l'impôt sur le résultat, qui a plus que doublé à 2 827 millions contre 1 323 millions et porté le taux effectif de 19,5% à 34,8%. La société attribue le recul du résultat net à une hausse de la retenue à la source sur les dividendes des filiales étrangères ; elle ne chiffre pas cet impôt et ne dit pas s'il se reproduira.
Le bénéfice par action a reculé davantage que le résultat, de 10,1%, car le nombre moyen d'actions en circulation a augmenté de 7,6%, à 99 340 676 contre 92 291 220 ; la société ne détient pas d'actions propres. Le résultat global a évolué en sens inverse, en hausse de 68,9% à 8 522 millions. Les autres éléments du résultat global se sont élevés à 3 221 millions contre −429 millions un an plus tôt, dont 3 117 millions d'écarts de conversion des activités à l'étranger : une réévaluation du bilan, non un bénéfice d'exploitation.
Serveurs d'IA, HBM et nœuds avancés en toile de fond
Le document décrit un marché des semi-conducteurs qui a poursuivi une forte expansion, porté par les investissements dans les centres de données liés à la diffusion de l'IA générative ainsi que par la tension entre l'offre et la demande et la hausse des prix des produits mémoire, en particulier la mémoire à large bande passante (HBM). La demande de logique de pointe et de HBM pour serveurs d'IA est restée élevée et a tiré la croissance du marché. La demande de photomasques a été soutenue, centrée sur les nœuds avancés, et sur le marché des photomasques vendus à des tiers, qui selon la société influe sur ses résultats, elle est restée ferme, centrée sur les produits avancés. La société indique avoir mis à profit sa technologie de microfabrication avancée, masques EUV compris, et son réseau de huit sites de production pour livrer des photomasques de haute qualité dans des délais stables. Elle décrit une économie mondiale restée en croissance modérée grâce aux investissements liés à l'IA et à une consommation solide emmenée par les États-Unis, malgré l'incertitude née de la hausse des prix de l'énergie sur fond de tensions au Moyen-Orient et d'un risque géopolitique accru. Faute de plusieurs secteurs, le document ne ventile le chiffre d'affaires ni par produit, ni par nœud, ni par région.
Les flux de trésorerie ont couvert les investissements, pas le dividende en plus
Les flux de trésorerie d'exploitation sont passés à 11 578 millions contre 9 027 millions, le résultat avant impôt de 8 127 millions et les dotations aux amortissements de 4 725 millions dépassant les 4 041 millions d'impôts payés. Les décaissements d'investissement sont tombés à 7 270 millions contre 15 469 millions, surtout parce que les acquisitions d'immobilisations corporelles ont reculé à 7 455 millions contre 13 606 millions. Les décaissements de financement ont atteint 6 468 millions contre 174 millions un an plus tôt, principalement 5 510 millions de dividendes versés (aucun n'avait été versé au trimestre correspondant) et 767 millions de remboursements de dettes locatives. Les flux d'exploitation et d'investissement ont laissé ensemble 4 308 millions, moins que le dividende, et la trésorerie et équivalents s'établissait en fin de trimestre à 50 105 millions, en baisse de 1 446 millions par rapport au 31 mars malgré un effet de change positif de 714 millions.
Le passif a reculé et le ratio de fonds propres est monté à 77,2%
Le total de l'actif s'élevait à 229 957 millions au 30 juin 2026, 768 millions de moins qu'au 31 mars : les autres actifs financiers ont augmenté de 1 104 millions tandis que la trésorerie baissait de 1 446 millions et les créances clients et autres débiteurs de 600 millions. Le passif a reculé de 3 755 millions à 52 463 millions, sous l'effet des dettes fournisseurs et autres créditeurs (en baisse de 1 723 millions), de l'impôt sur le résultat à payer (en baisse de 883 millions) et des autres passifs financiers (en baisse de 399 millions) ; les emprunts s'élevaient à 1 257 millions. Les capitaux propres part du groupe ont progressé de 2 986 millions à 177 493 millions, surtout grâce à une hausse de 3 163 millions des autres composantes des capitaux propres, tandis que les résultats non distribués reculaient à 83 198 millions, le dividende de 5 562 millions ayant dépassé le résultat du trimestre. Le ratio de fonds propres est passé de 75,6% à 77,2%.
Prévision inchangée et dividende prévu de 70 yens
La prévision annuelle pour l'exercice 3/2027, publiée le 13 mai 2026, est inchangée : chiffre d'affaires de 140 100 millions (+8,1%), résultat opérationnel de 29 800 millions (+8,2%), résultat avant impôt de 31 200 millions (−6,7%) et résultat part du groupe de 23 700 millions (−5,0%), pour un bénéfice par action de 238,57 yens. Le premier trimestre a livré 24,6% du chiffre d'affaires prévu, 24,7% du résultat opérationnel prévu, 26,0% du résultat avant impôt prévu et 22,4% du résultat net prévu. Comme le résultat opérationnel du trimestre a progressé de 25,3% alors que le plan annuel table sur 8,2%, la prévision suppose une croissance nettement plus lente sur les neuf mois restants ; le document n'explique ni la forme du plan ni pourquoi le résultat avant impôt est prévu en baisse sur l'exercice.
La prévision de dividende est elle aussi inchangée : 70,00 yens pour l'exercice, 35,00 yens à la fin du deuxième trimestre et 35,00 yens à la clôture, contre 56,00 yens pour l'exercice 3/2026, versés entièrement sous forme de dividende de fin d'exercice. Cela représente une hausse de 25,0% et une distribution d'environ 29% du bénéfice par action prévu. Les statuts de la société fixent la fin du deuxième trimestre et la clôture de l'exercice comme dates de référence du dividende.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 34 518 | 30 076 | +14,8 % |
| Bénéfice brut (millions de ¥) | 11 464 | 9 811 | +16,8 % |
| Marge brute | 33,2 % | 32,6 % | +0,6 pt |
| Frais commerciaux et administratifs (millions de ¥) | 3 835 | 3 572 | +7,4 % |
| Frais de R&D (millions de ¥) | 266 | 266 | inchangé |
| Résultat opérationnel (millions de ¥) | 7 360 | 5 875 | +25,3 % |
| Marge opérationnelle | 21,3 % | 19,5 % | +1,8 pt |
| Produits financiers (millions de ¥) | 1 324 | 1 198 | +10,5 % |
| Charges financières (millions de ¥) | 699 | 400 | +74,8 % |
| Résultat avant impôts (millions de ¥) | 8 127 | 6 799 | +19,5 % |
| Impôt sur le résultat (millions de ¥) | 2 827 | 1 323 | +113,7 % |
| Résultat net part du groupe (millions de ¥) | 5 300 | 5 475 | −3,2 % |
| Résultat global (millions de ¥) | 8 522 | 5 045 | +68,9 % |
| BPA (¥) | 53,36 | 59,33 | −10,1 % |
| Total de l'actif (millions de ¥) | 229 957 | 230 725 | −0,3 % |
| Capitaux propres part du groupe (millions de ¥) | 177 493 | 174 507 | +1,7 % |
| Ratio de fonds propres | 77,2 % | 75,6 % | +1,6 pt |
| Trésorerie et équivalents en fin de période (millions de ¥) | 50 105 | 51 552 | −2,8 % |
| Flux de trésorerie d'exploitation (millions de ¥) | 11 578 | 9 027 | +28,3 % |
| Acquisitions d'immobilisations corporelles (millions de ¥) | 7 455 | 13 606 | −45,2 % |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 140 100 | — | +8,1 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 29 800 | — | +8,2 % |
| Prévision ex. 3/2027 — résultat avant impôts (millions de ¥) | 31 200 | — | −6,7 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 23 700 | — | −5,0 % |
| Prévision ex. 3/2027 — BPA (¥) | 238,57 | — | — |
| Dividende annuel par action (¥) | 70,00 | 56,00 | +25,0 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.