Chiffre d'affaires +15,3%, coût des ventes +20,1% : la marge a pris l'autre direction
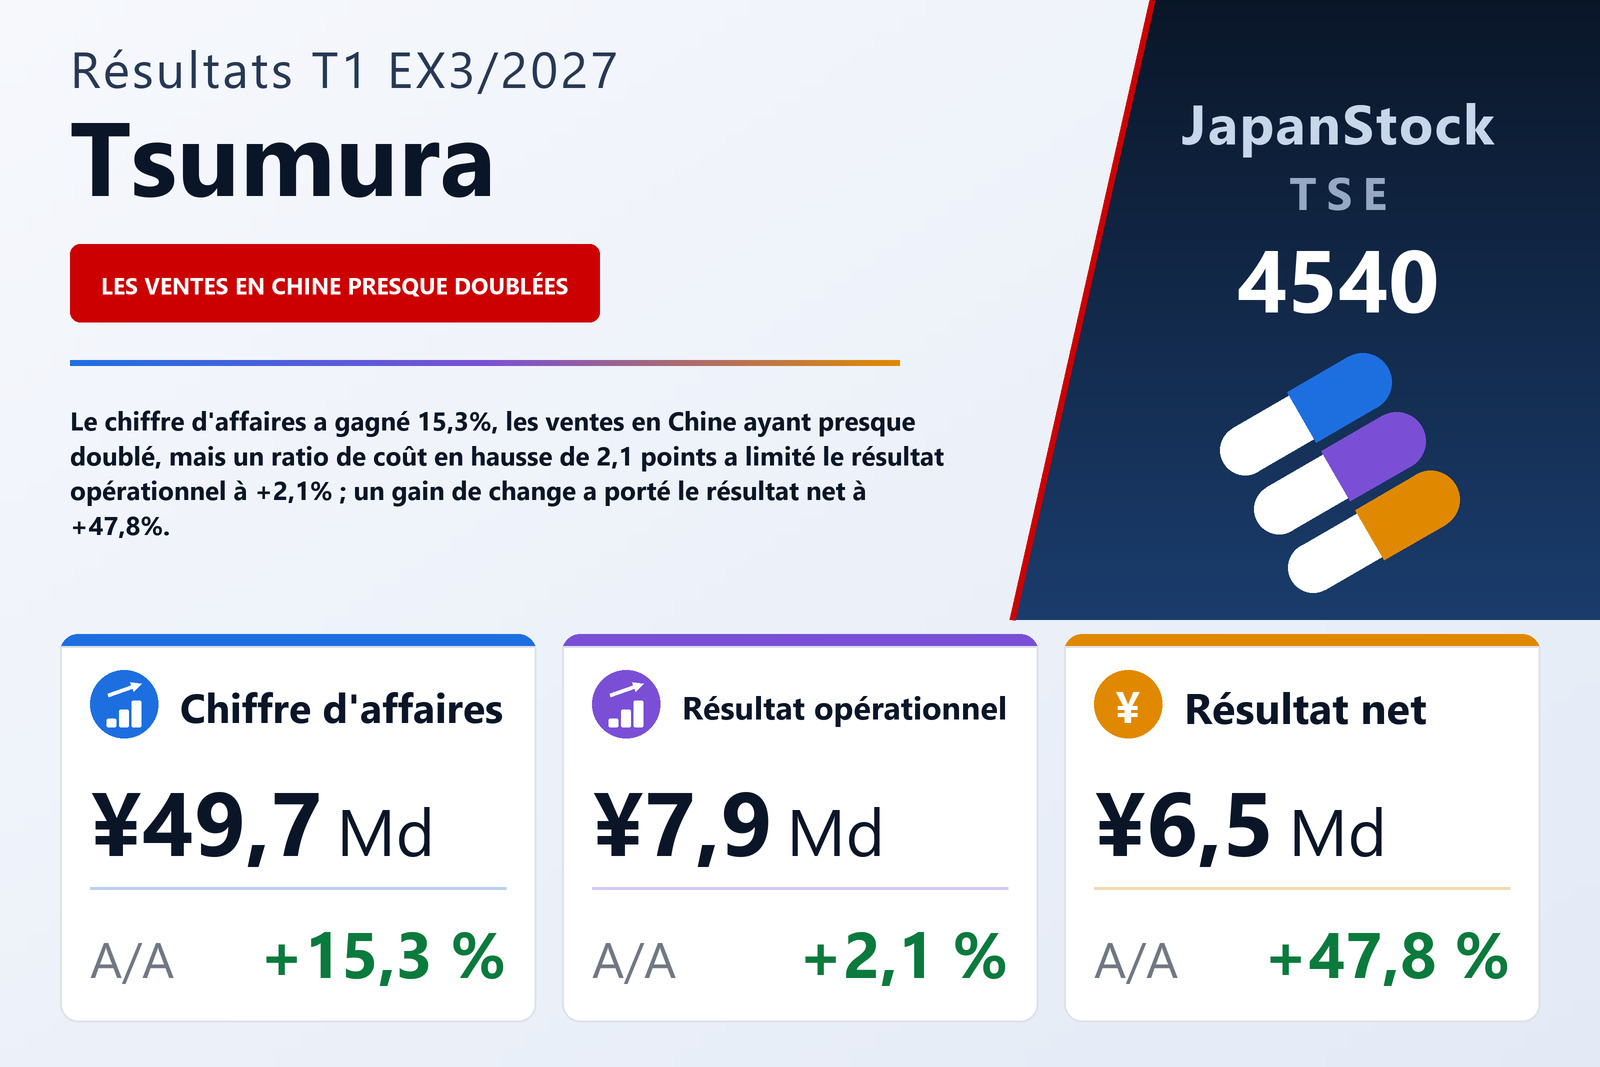
TSUMURA & CO. (TSE : 4540), fabricant de médicaments kampo (phytothérapie traditionnelle japonaise) sur ordonnance, a publié le 6 août 2026 ses comptes consolidés du premier trimestre de l'exercice 3/2027, les trois mois du 1er avril au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 15,3% à 49 704 millions de yens, le résultat opérationnel de 2,1% à 7 881 millions, le résultat courant de 57,8% à 9 753 millions et le résultat net part du groupe de 47,8% à 6 457 millions, soit 86,63 yens par action contre 58,16. La société est cotée au marché Prime de la Bourse de Tokyo.
L'arithmétique du trimestre est brève. Le chiffre d'affaires a gagné 6 609 millions, mais le résultat opérationnel seulement 161 millions, car le coût des ventes a crû plus vite que le chiffre d'affaires — de 20,1% à 27 107 millions — et le ratio de coût des ventes a pris 2,1 points, à 54,5%. Le document attribue cette hausse à des effets de change et au poids croissant du chiffre d'affaires de l'activité en Chine. La marge brute en valeur n'a donc progressé que de 10,1% à 22 597 millions, et le taux de marge brute est revenu de 47,6% à 45,5%. Les frais commerciaux, généraux et administratifs ont augmenté de 15,0% à 14 715 millions, ce que le document impute à la consolidation de Shanghai Hongqiao, fabricant chinois de drogues végétales coupées pour décoction, et aux changes ; c'est un peu moins que le chiffre d'affaires, si bien que leur ratio a reculé de 0,1 point, à 29,6%. La quasi-totalité de la perte de marge vient donc du coût des ventes : la marge opérationnelle a cédé 2,0 points, de 17,9% à 15,9%.
La Chine a presque doublé ses ventes et renoué avec le bénéfice ; l'activité au Japon a gagné moins
La société ne publie qu'un seul segment pharmaceutique, mais son analyse qualitative distingue une activité au Japon et une activité en Chine. Le chiffre d'affaires au Japon a progressé de 6,7% à 41 475 millions ; celui de l'activité en Chine de 94,8% à 8 228 millions, contre 4 223 millions, ce qui porte sa part du chiffre d'affaires du groupe de 9,8% à 16,6%. Le document attribue la hausse en Chine à la consolidation de Shanghai Hongqiao et à la progression des ventes de drogues végétales brutes et de drogues végétales coupées pour décoction chez Ping An Tsumura, Shenzhen Tsumura et d'autres filiales. Le périmètre de consolidation n'a pas changé de manière significative au cours du trimestre lui-même : l'effet Shanghai Hongqiao tient donc à la comparaison avec le trimestre de l'an dernier, et non à une entrée dans le périmètre sur la période.
Le résultat a évolué en sens inverse. Le résultat opérationnel de l'activité au Japon a reculé de 6,0% à 7 498 millions, contre 7 981 millions, alors même que son chiffre d'affaires progressait : sa marge opérationnelle est revenue d'environ 20,5% à 18,1%. L'activité en Chine est passée d'une perte opérationnelle de 261 millions à un bénéfice de 382 millions, soit une marge d'environ 4,6%. L'amélioration de 644 millions en Chine a plus que compensé le recul de 482 millions au Japon, ce qui explique que le résultat opérationnel du groupe ait tout de même gagné 161 millions. Le document n'explique le ratio de coût des ventes et les frais généraux qu'à l'échelle du groupe ; il ne donne pas d'explication propre au recul du bénéfice au Japon.
Le kampo sur ordonnance a progressé de 6,8% en valeur et de 3,4% en volume
Le cœur de l'activité au Japon, les 129 formules de kampo sur ordonnance, a progressé de 6,8% à 39 759 millions. Le document invoque la croissance continue des formules liées à l'œdème, aux maux de tête et aux vertiges, ainsi que des actions d'information adaptées aux besoins des professionnels de santé. Le volume de ventes réel — les livraisons des distributeurs et grossistes aux établissements de santé, que la société retient comme mesure de la demande effective — a augmenté de 3,4%, environ la moitié du rythme du chiffre d'affaires ; le document ne détaille pas l'écart. Les produits de santé, principalement des préparations kampo sans ordonnance, ont progressé de 6,9% à 1 471 millions grâce à un plus grand nombre de points de vente.
La société suit deux groupes stratégiques. Ses cinq formules Ikuyaku — retenues pour des maladies où les nouveaux médicaments peinent et où le kampo montre un effet spécifique, et étayées par des preuves cliniques que la société constitue — ont progressé de 6,2% à 10 492 millions, avec des volumes en hausse de 2,4% ; la principale, Daikenchuto, a gagné 5,6%, à 3 836 millions. Les cinq formules Growing, l'échelon suivant, qui visent une inscription dans les recommandations cliniques, ont progressé de 12,0% à 6 734 millions, avec des volumes en hausse de 8,0%. Goreisan les a menées, en hausse de 14,9% à 2 323 millions avec des volumes en hausse de 14,8% — la seule formule citée dont le volume a suivi la valeur —, tandis que Hochuekkito a gagné 6,4% en valeur malgré un recul de 1,0% en volume. Les 119 autres formules ont progressé de 5,6%, à 22 532 millions, avec des volumes en hausse de 2,7%.
Sous la ligne opérationnelle, c'est un retournement de change qui a fait le travail
Le résultat courant a gagné 3 571 millions, plus de vingt fois la progression opérationnelle, et le document l'attribue à un gain de change sur des prêts à des filiales étrangères. Ce gain s'est élevé à 2 143 millions, contre une perte de change de 1 698 millions un an plus tôt : un retournement de 3 841 millions, supérieur à toute la hausse du résultat courant. Les charges d'intérêts sont passées de 147 millions à 547 millions. Le résultat avant impôt s'est établi à 9 762 millions, en hausse de 58,7%, et l'impôt sur les bénéfices à 3 039 millions, en hausse de 77,7%, le taux effectif passant de 27,8% à 31,1%. Le résultat net s'est élevé à 6 723 millions, dont 265 millions revenant aux intérêts minoritaires contre 73 millions un an plus tôt, laissant 6 457 millions au groupe. Le résultat global s'est établi à 13 159 millions contre un montant négatif de 4 184 millions, surtout parce que l'écart de conversion est passé à +5 928 millions contre −8 165 millions.
Investissements et besoin en fonds de roulement ont consommé de la trésorerie ; la dette à court terme a comblé l'écart
Le total du bilan a progressé de 1,6% à 602 148 millions contre 592 766 millions au 31 mars 2026. L'actif courant a augmenté de 5 692 millions, surtout via les stocks : les en-cours sont passés de 25 115 millions à 29 957 millions et les marchandises et produits finis de 24 262 millions à 25 763 millions, tandis que les matières premières et fournitures sont restées quasi stables à 114 379 millions, environ 19% du total du bilan. L'actif non courant a augmenté de 3 690 millions, principalement en immobilisations corporelles. Le passif a augmenté de 2 139 millions, à 223 302 millions, surtout du fait des emprunts à court terme, passés de 3 329 millions à 15 794 millions ; 15 000 millions d'obligations arrivant à échéance dans l'année ont par ailleurs été reclassés en passif courant. L'actif net a augmenté de 7 243 millions, à 378 846 millions, en grande partie grâce à une hausse de 4 622 millions des autres éléments cumulés du résultat global, principalement des écarts de conversion, et de 2 108 millions des intérêts minoritaires ; les capitaux propres des actionnaires n'ont progressé que de 511 millions. Le ratio de fonds propres est resté à 54,3%.
La trésorerie et les équivalents ont reculé de 7 056 millions, à 71 205 millions. Les activités opérationnelles ont consommé 4 444 millions, contre 1 168 millions un an plus tôt : le résultat avant impôt de 9 762 millions et les amortissements de 3 427 millions ont été plus que compensés par 4 842 millions d'impôts payés, une baisse de 4 141 millions des dettes fournisseurs et des hausses de 3 267 millions des créances et de 2 869 millions des stocks. Les activités d'investissement ont consommé 10 771 millions, dont 9 933 millions d'acquisitions d'immobilisations corporelles contre 2 373 millions, plus du quadruple de l'an dernier. Le flux de trésorerie disponible ressort donc à environ −15 215 millions. Le financement a apporté 6 611 millions, 12 465 millions d'emprunts à court terme couvrant 5 824 millions de dividendes versés.
Prévision inchangée : le trimestre est en retard sur le résultat opérationnel, en avance en dessous
Tsumura a maintenu sa prévision publiée le 13 mai 2026. Pour l'exercice 3/2027, elle attend un chiffre d'affaires de 213 600 millions (+10,9%), un résultat opérationnel de 37 500 millions (+6,5%), un résultat courant de 35 500 millions (−11,3%) et un résultat net part du groupe de 26 200 millions (−6,8%), soit 351,46 yens par action. Le premier trimestre a livré 23,3% du chiffre d'affaires prévu, 21,0% du résultat opérationnel, 27,5% du résultat courant et 24,6% du résultat net. Pour le premier semestre, la société prévoit un chiffre d'affaires de 102 500 millions (+14,0%), un résultat opérationnel de 17 200 millions (+0,5%), un résultat courant de 16 400 millions (−0,1%) et un résultat net de 11 100 millions (−11,0%). Pris à la lettre, cela implique un deuxième trimestre avec un chiffre d'affaires d'environ 52 796 millions et un résultat opérationnel d'environ 9 319 millions, mais un résultat courant d'environ 6 647 millions seulement ; les chiffres semestriels ont été fixés avant la comptabilisation du gain de change de ce trimestre, et le document ne les commente pas.
La prévision de dividende est elle aussi inchangée, à 158,00 yens par action pour l'année — 79,00 yens à mi-exercice et 79,00 yens en fin d'exercice —, contre 147,00 yens pour l'exercice 3/2026 (68,00 et 79,00), soit une hausse de 7,5% et environ 45% du bénéfice par action prévu. Le nombre d'actions émises est resté de 76 758 362, et l'autodétention s'élevait à 2 212 210 actions, y compris celles détenues par le trust BIP de rémunération des dirigeants et le trust ESOP d'attribution d'actions.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 49 704 | 43 094 | +15,3 % |
| Activité au Japon — chiffre d'affaires (millions de ¥) | 41 475 | 38 871 | +6,7 % |
| Activité en Chine — chiffre d'affaires (millions de ¥) | 8 228 | 4 223 | +94,8 % |
| Kampo sur ordonnance, 129 formules — chiffre d'affaires (millions de ¥) | 39 759 | 37 223 | +6,8 % |
| Bénéfice brut (millions de ¥) | 22 597 | 20 518 | +10,1 % |
| Marge brute | 45,5 % | 47,6 % | −2,1 pt |
| Frais commerciaux et administratifs (millions de ¥) | 14 715 | 12 798 | +15,0 % |
| Résultat opérationnel (millions de ¥) | 7 881 | 7 719 | +2,1 % |
| Marge opérationnelle | 15,9 % | 17,9 % | −2,0 pt |
| Activité au Japon — résultat opérationnel (millions de ¥) | 7 498 | 7 981 | −6,0 % |
| Activité en Chine — résultat opérationnel (millions de ¥) | 382 | −261 | de perte à bénéfice |
| Gain/perte de change (millions de ¥) | 2 143 | −1 698 | n.s. |
| Résultat courant (millions de ¥) | 9 753 | 6 181 | +57,8 % |
| Résultat net part du groupe (millions de ¥) | 6 457 | 4 367 | +47,8 % |
| BPA (¥) | 86,63 | 58,16 | +49,0 % |
| Résultat global (millions de ¥) | 13 159 | −4 184 | n.s. |
| Total de l'actif (millions de ¥) | 602 148 | 592 766 | +1,6 % |
| Actif net (millions de ¥) | 378 846 | 371 603 | +1,9 % |
| Ratio de fonds propres | 54,3 % | 54,3 % | inchangé |
| Flux de trésorerie d'exploitation (millions de ¥) | −4 444 | −1 168 | n.s. |
| Flux de trésorerie d'investissement (millions de ¥) | −10 771 | −3 057 | n.s. |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 213 600 | — | +10,9 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 37 500 | — | +6,5 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 35 500 | — | −11,3 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 26 200 | — | −6,8 % |
| Prévision ex. 3/2027 — BPA (¥) | 351,46 | — | — |
| Dividende annuel par action (¥) | 158,00 | 147,00 | +7,5 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.