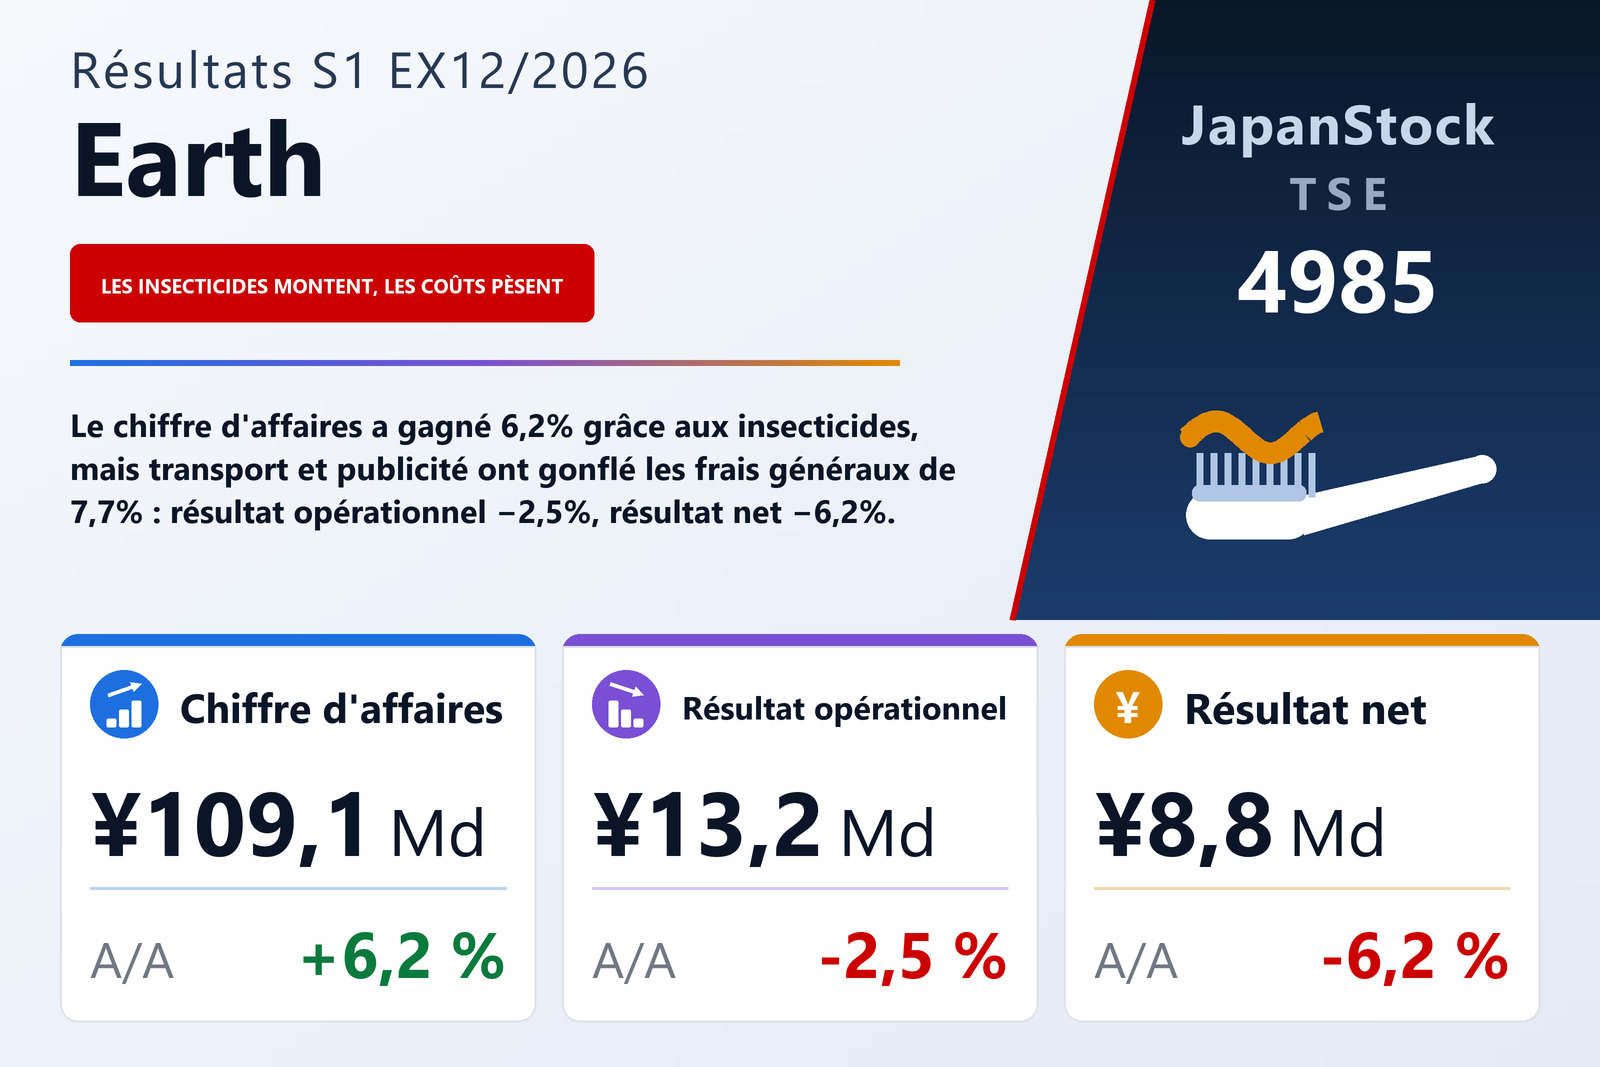
Les ventes ont progressé de 6,2%, mais les coûts plus vite encore
Earth Corporation (TSE : 4985), fabricant de produits de lutte contre les insectes, d'hygiène bucco-dentaire, de sels de bain et d'autres produits ménagers, a publié le 6 août 2026 ses comptes consolidés du premier semestre de l'exercice 12/2026, les six mois du 1er janvier au 30 juin 2026, selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 6,2% à 109 055 millions de yens, mais le résultat opérationnel a reculé de 2,5% à 13 219 millions, le résultat courant de 1,3% à 13 484 millions et le résultat net part du groupe de 6,2% à 8 795 millions, soit 402,09 yens par action contre 430,03. La société est cotée à la Bourse de Tokyo.
L'arithmétique du semestre est courte. Le coût des ventes a augmenté de 7,5% à 61 823 millions, plus vite que le chiffre d'affaires, si bien que la marge brute en valeur n'a progressé que de 4,6% à 47 231 millions et que le taux de marge brute est revenu de 44,0% à 43,3%. Les frais commerciaux, généraux et administratifs ont augmenté de 7,7% à 34 012 millions. La marge brute a donc gagné 2 084 millions quand ces frais en gagnaient 2 419, et l'écart de 335 millions correspond exactement au recul du résultat opérationnel, de 13 554 millions à 13 219 millions. La marge opérationnelle est passée de 13,2% à 12,1%. Le résumé de la société le dit de la même façon : la hausse des ventes a accru la marge brute, mais les frais commerciaux et administratifs ont augmenté davantage, logistique et publicité en tête.
Le transport et la publicité expliquent l'essentiel de la hausse des coûts
Le détail des charges confirme cette explication. Les frais de transport et de stockage ont augmenté de 18,3% à 5 038 millions, contre 4 259 millions, et la publicité de 20,4% à 5 684 millions, contre 4 719 millions. Ensemble, ces deux postes ont ajouté 1 744 millions, soit environ 72% de la hausse de 2 419 millions des frais commerciaux et administratifs. Les frais de promotion des ventes ont aussi augmenté, à 828 millions contre 553 millions, tandis que le premier poste, salaires et indemnités, a crû plus modérément de 4,4% à 9 133 millions, et la recherche et développement de 4,1% à 1 685 millions. Le document ne détaille pas davantage la hausse du transport et ne dit pas si la publicité accrue était liée à des lancements précis.
Sous la ligne opérationnelle, le change a aidé et les éléments exceptionnels ont pesé
Le résultat courant a moins reculé que le résultat opérationnel, 1,3% contre 2,5%, grâce à l'amélioration du solde non opérationnel. Le semestre a enregistré un gain de change de 54 millions contre une perte de change de 226 millions un an plus tôt, portant les produits non opérationnels à 553 millions contre 461 millions, et les charges non opérationnelles ont reflué à 289 millions contre 357 millions, bien qu'elles incluent une indemnité versée de 140 millions que le document n'explique pas. Plus bas, l'ordre s'inverse. Un an plus tôt, le groupe avait comptabilisé 392 millions de produits exceptionnels, principalement un gain de 349 millions sur une acquisition par étapes ; ce semestre, il n'y en a pratiquement pas eu. Les charges exceptionnelles sont passées à 427 millions contre 310 millions, composées surtout de 320 millions d'indemnités spéciales de départ à la retraite, sans motif indiqué, et d'une dépréciation de 85 millions liée à la liquidation d'une filiale consolidée à Suzhou, en Chine. Les charges de l'an dernier comprenaient une dépréciation de 289 millions d'un écart d'acquisition né d'un complément de prix versé pour la filiale philippine.
Le résultat avant impôt a reculé de 5,0% à 13 057 millions, l'impôt sur les bénéfices de 2,9% à 3 968 millions — un taux effectif d'environ 30,4% contre 29,7% — et le résultat net semestriel de 5,9% à 9 089 millions. Les intérêts minoritaires prenant 293 millions contre 277 millions, le résultat net part du groupe a baissé de 6,2%, et le bénéfice par action un peu plus, de 6,5%, sur un nombre moyen d'actions de 21 874 430 contre 21 804 235. Le résultat global s'est établi à 8 740 millions, en baisse de 1,2%.
La lutte contre les insectes a porté le segment des produits ménagers
Les deux segments ont accru leur chiffre d'affaires, mais seul le plus petit a accru son résultat. Produits ménagers a enregistré un chiffre d'affaires de 97 675 millions, en hausse de 5,8%, et un résultat opérationnel sectoriel de 12 257 millions, en baisse de 1,8%, que le document attribue à la hausse du coût des ventes et des frais commerciaux et administratifs, comme la logistique et la publicité. Hygiène environnementale a augmenté son chiffre d'affaires de 7,7% à 18 189 millions et son résultat de 9,1% à 968 millions. Les chiffres sectoriels incluent 6 809 millions de ventes intersectorielles, ce qui explique qu'ils totalisent 115 865 millions face à un chiffre d'affaires groupe de 109 055 millions. Sur cette base, Produits ménagers représente environ 84% du chiffre d'affaires sectoriel et environ 93% du résultat sectoriel : son recul de 1,8% a donné la direction au groupe.
Au sein des produits ménagers, la division lutte contre les insectes a été le moteur : son chiffre d'affaires a progressé de 9,1% à 51 721 millions, environ 53% du segment. Au Japon, selon le document, une série de journées fraîches à la mi-juin a freiné la demande, mais de fortes ventes en début de saison ont maintenu la division sur la bonne voie sur l'ensemble du semestre, avec de bonnes ventes de produits contre les mouches et les moustiques — dont un produit lancé ce printemps —, contre les cafards et contre les insectes nuisibles. À l'étranger, les ventes en Thaïlande ont été inférieures à celles de l'an dernier, bien que la société indique y avoir gagné des parts de marché, tandis que la Malaisie et les Philippines ont bien vendu. Le document décrit ces ventes en référence à une saison des insectes dont les premières semaines sont tombées dans ce semestre ; il ne chiffre pas la répartition des ventes annuelles de lutte contre les insectes entre les deux semestres.
Les autres divisions ont connu des évolutions contrastées. Produits du quotidien a fléchi de 0,3% à 33 319 millions. En son sein, l'hygiène bucco-dentaire a progressé de 5,8% à 4 260 millions grâce à la gamme Mondahmin, profondément renouvelée l'an dernier ; les sels de bain ont reculé de 6,4% à 10 548 millions, car si des produits phares comme BARTH se sont bien comportés, les produits en poudre ont baissé et les ventes internes ont disparu avec l'absorption de la filiale Bathclin au 1er janvier 2026 ; et les autres produits du quotidien, tels que désodorisants, parfums d'intérieur et antimoisissures, ont progressé de 2,2% à 18 509 millions. Jardinage a crû de 23,6% à 6 514 millions, porté par Protoleaf, consolidée depuis l'exercice précédent, et par les insecticides de jardin et les herbicides. Animaux et autres a reculé de 1,8% à 6 119 millions : la litière pour chats et l'alimentation fonctionnelle pour animaux ont progressé, mais les ventes liées à MA-T, bien que conformes au plan, sont restées inférieures à l'an dernier. Ces chiffres par division incluent des ventes internes au sein des segments et entre eux.
Hygiène environnementale fournit des services de gestion de l'hygiène aux usines agroalimentaires et pharmaceutiques, entre autres clients. Selon le document, la demande est restée soutenue, portée par la reprise de l'investissement industriel et par la persistance au Japon de problèmes de contamination par des corps étrangers, qui poussent les clients à renforcer le contrôle de l'hygiène. Le chiffre d'affaires a progressé grâce à un plus grand nombre de contrats annuels. Un ratio de coûts plus élevé et des frais de personnel accrus par l'investissement dans les équipes ont pesé sur le résultat, mais la marge brute issue de la hausse des ventes les a plus que compensés.
Les créances ont gonflé et le flux de trésorerie d'exploitation est devenu négatif
Le total du bilan a progressé de 11,3% à 166 272 millions, contre 149 382 millions au 31 décembre 2025, hausse que le document attribue principalement aux créances commerciales. Effets et comptes clients et créances électroniques enregistrées totalisaient 46 095 millions contre 25 941 millions, tandis que la trésorerie et les dépôts reculaient à 20 542 millions contre 23 327 millions et que les stocks revenaient à 31 399 millions contre 32 303 millions. Le passif a augmenté de 10 761 millions à 78 854 millions, dont une hausse de 4 000 millions des emprunts à court terme, à 11 420 millions, et un impôt sur les bénéfices à payer de 4 940 millions contre 850 millions. L'actif net a progressé de 7,5% à 87 417 millions, pour des fonds propres de 81 024 millions, et le ratio de fonds propres a perdu 1,4 point, à 48,7%.
La hausse des créances se retrouve dans le tableau des flux de trésorerie. Les activités d'exploitation ont consommé 531 millions, contre une entrée de 3 272 millions un an plus tôt : le résultat avant impôt de 13 057 millions et les amortissements de 2 403 millions ont été plus qu'absorbés par une hausse de 20 141 millions des créances (16 720 millions un an plus tôt), ainsi que par 692 millions d'impôts payés et 485 millions d'indemnités spéciales de départ. Les activités d'investissement ont consommé 3 045 millions, dont 1 844 millions d'immobilisations corporelles, 839 millions d'actions de sociétés liées et 529 millions d'immobilisations incorporelles. Les activités de financement ont apporté 915 millions, une hausse nette de 4 000 millions des emprunts à court terme couvrant largement 2 730 millions de dividendes. La trésorerie et les équivalents ont reculé de 2 388 millions, à 20 542 millions. Le document ne commente pas le calendrier de la hausse des créances, qui dépasse à elle seule le résultat avant impôt du semestre.
Prévision inchangée — et elle implique une perte opérationnelle au second semestre
Earth a laissé inchangée la prévision annuelle de l'exercice 12/2026 publiée le 13 février 2026 : chiffre d'affaires de 188 000 millions (+4,9%), résultat opérationnel de 9 000 millions (+11,3%), résultat courant de 9 550 millions (+7,4%) et résultat net part du groupe de 6 200 millions (+18,4%), soit 283,79 yens par action. Rapporté au semestre publié, le premier semestre a livré 58,0% du chiffre d'affaires prévu, mais 146,9% du résultat opérationnel prévu et 141,9% du résultat net prévu. La prévision implique donc un chiffre d'affaires du second semestre d'environ 78 945 millions avec une perte opérationnelle d'environ 4 219 millions et une perte part du groupe d'environ 2 595 millions. Le même profil se lit dans l'exercice précédent : la hausse prévue de 11,3% implique un résultat opérationnel de l'exercice 12/2025 d'environ 8 100 millions, bien en deçà des 13 554 millions dégagés au premier semestre de cet exercice ; le second semestre de l'exercice 12/2025 s'est donc lui aussi soldé par une perte opérationnelle, d'environ 5 500 millions. Le document lui-même ne commente pas la répartition du résultat entre les deux semestres ; il indique seulement que la prévision repose sur les informations actuellement disponibles.
La prévision de dividende est elle aussi inchangée. Comme un an plus tôt, aucun acompte n'a été versé ; le dividende de fin d'exercice est prévu à 130,00 yens contre 125,00, en hausse de 4,0%, soit environ 46% du bénéfice par action prévu. Le contexte décrit par la société est mitigé : au Japon, les salaires réels ont suivi une tendance positive et la consommation s'est progressivement redressée, mais le moral des ménages est resté faible face à une inflation persistante, tandis qu'à l'étranger les prix du pétrole, qui ont flambé en février 2026, sont restés instables, sur fond de prolongation de la situation en Russie et en Ukraine et de prudence face à la politique commerciale américaine. Dans le cadre de son plan à moyen terme Act For SMILE COMPASS 2026, Earth dit donner la priorité à la génération de résultat et de trésorerie par une réforme structurelle au Japon et des marques de produits du quotidien plus fortes, et voir dans l'expansion en Asie via des filiales locales et les exportations vers des marchés comme le Moyen-Orient ses moteurs de croissance.
| Indicateur | S1 ex. 12/2026 | S1 ex. 12/2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires (millions de ¥) | 109 055 | 102 669 | +6,2 % |
| Bénéfice brut (millions de ¥) | 47 231 | 45 147 | +4,6 % |
| Marge brute | 43,3 % | 44,0 % | −0,7 pt |
| Frais commerciaux et administratifs (millions de ¥) | 34 012 | 31 593 | +7,7 % |
| Résultat opérationnel (millions de ¥) | 13 219 | 13 554 | −2,5 % |
| Marge opérationnelle | 12,1 % | 13,2 % | −1,1 pt |
| Résultat courant (millions de ¥) | 13 484 | 13 658 | −1,3 % |
| Résultat avant impôts (millions de ¥) | 13 057 | 13 740 | −5,0 % |
| Résultat net part du groupe (millions de ¥) | 8 795 | 9 376 | −6,2 % |
| BPA (¥) | 402,09 | 430,03 | −6,5 % |
| Résultat global (millions de ¥) | 8 740 | 8 849 | −1,2 % |
| Produits ménagers — chiffre d'affaires (millions de ¥) | 97 675 | 92 305 | +5,8 % |
| Produits ménagers — résultat sectoriel (millions de ¥) | 12 257 | 12 480 | −1,8 % |
| Hygiène environnementale — chiffre d'affaires (millions de ¥) | 18 189 | 16 889 | +7,7 % |
| Hygiène environnementale — résultat sectoriel (millions de ¥) | 968 | 887 | +9,1 % |
| Division lutte contre les insectes — chiffre d'affaires (millions de ¥) | 51 721 | 47 397 | +9,1 % |
| Division produits du quotidien — chiffre d'affaires (millions de ¥) | 33 319 | 33 405 | −0,3 % |
| Division jardinage — chiffre d'affaires (millions de ¥) | 6 514 | 5 269 | +23,6 % |
| Division animaux et autres — chiffre d'affaires (millions de ¥) | 6 119 | 6 233 | −1,8 % |
| Flux de trésorerie d'exploitation (millions de ¥) | −531 | 3 272 | n.s. |
| Total de l'actif (millions de ¥) | 166 272 | 149 382 | +11,3 % |
| Actif net (millions de ¥) | 87 417 | 81 290 | +7,5 % |
| Ratio de fonds propres | 48,7 % | 50,2 % | −1,4 pt |
| Prévision ex. 12/2026 — chiffre d'affaires (millions de ¥) | 188 000 | — | +4,9 % |
| Prévision ex. 12/2026 — résultat opérationnel (millions de ¥) | 9 000 | — | +11,3 % |
| Prévision ex. 12/2026 — résultat courant (millions de ¥) | 9 550 | — | +7,4 % |
| Prévision ex. 12/2026 — résultat net (millions de ¥) | 6 200 | — | +18,4 % |
| Prévision ex. 12/2026 — BPA (¥) | 283,79 | — | — |
| Dividende annuel par action (¥) | 130,00 | 125,00 | +4,0 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.