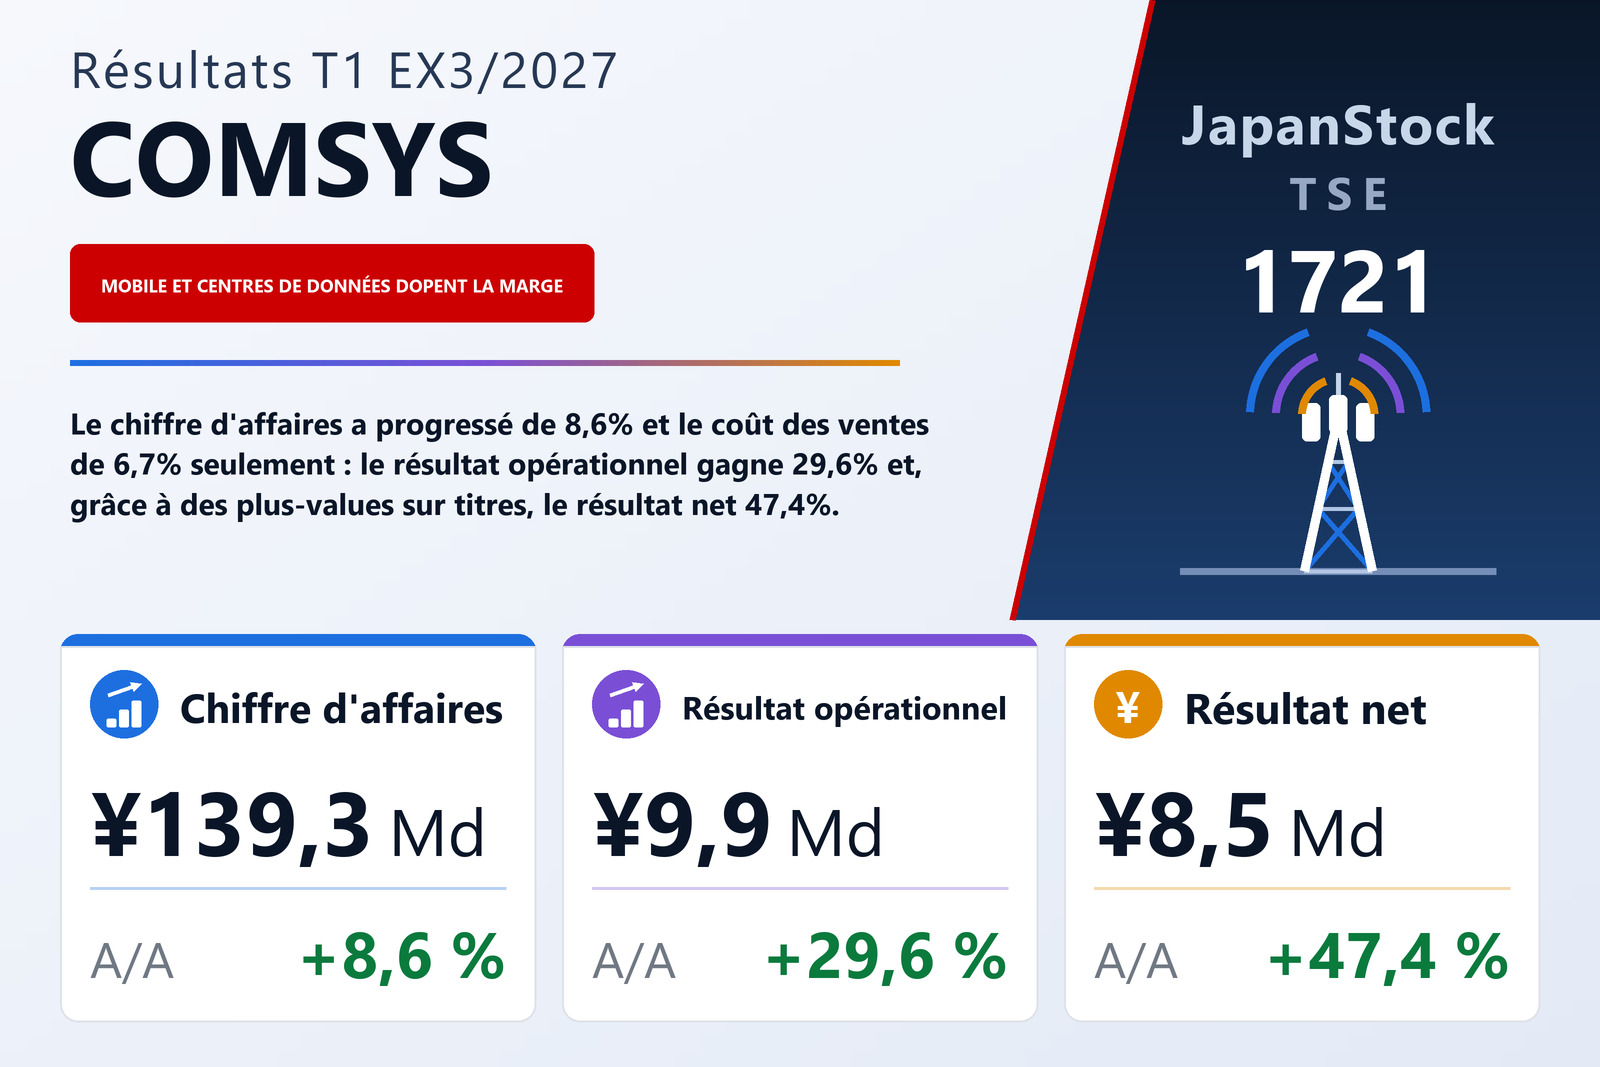
Une marge brute plus large a transformé 8,6% de croissance des ventes en 29,6% de croissance du résultat
COMSYS Holdings Corporation (TSE : 1721), la société holding d'un groupe d'entreprises de construction dont les travaux couvrent les réseaux des opérateurs télécoms, les solutions informatiques et les systèmes d'infrastructure sociale, a publié le 7 août 2026 ses comptes consolidés du premier trimestre de l'exercice clos en mars 2027 — les trois mois du 1er avril au 30 juin 2026 — selon les normes comptables japonaises. Le chiffre d'affaires a progressé de 8,6% à 139 329 millions de yens, le résultat opérationnel de 29,6% à 9 905 millions, le résultat courant de 27,5% à 10 587 millions et le résultat net part du groupe de 47,4% à 8 538 millions, soit un bénéfice par action de 73,89 yens contre 49,32. Les commandes reçues ont augmenté de 13,2% à 194 116 millions. Les actions sont cotées à la Bourse de Tokyo.
L'arithmétique des marges explique l'essentiel du résultat opérationnel. Le coût des ventes a augmenté de 6,7% à 118 319 millions, environ deux points de moins que le chiffre d'affaires, si bien que la marge brute en valeur a progressé de 21,2% à 21 010 millions et que le taux de marge brute est passé de 13,5% à 15,1%. Les frais commerciaux, généraux et administratifs ont augmenté plus vite que le chiffre d'affaires, de 14,5% à 11 104 millions, leur poids passant de 7,6% à 8,0% des ventes et absorbant 1 409 millions des 3 675 millions de hausse de la marge brute. Le résultat opérationnel a tout de même progressé de 2 265 millions, et la marge opérationnelle est passée de 6,0% à 7,1%. Le rapport ne détaille pas la hausse de ces frais ; il mentionne en revanche quatre sociétés entrées dans le périmètre de consolidation au cours du trimestre, et l'amortissement de l'écart d'acquisition est passé à 125 millions contre 34 millions.
Les cessions de titres, et non l'activité, expliquent pourquoi le résultat net a dépassé le résultat opérationnel
Les éléments non opérationnels ont peu varié. Les produits non opérationnels se sont élevés à 772 millions contre 783 millions, dont 550 millions de dividendes reçus, et les charges non opérationnelles sont revenues à 90 millions contre 121 millions, de sorte que le résultat courant a progressé de 27,5%, près de la ligne opérationnelle. L'écart s'est creusé plus bas. Les produits exceptionnels ont atteint 2 718 millions contre 530 millions, dont 2 510 millions de plus-values de cession de titres de placement, contre 513 millions un an plus tôt. Les pertes exceptionnelles se sont élevées à 269 millions contre 15 millions, dont une dotation de 103 millions à une provision pour indemnisation de dommages. Le résultat avant impôts a donc progressé de 47,9% à 13 036 millions. Après 4 328 millions d'impôts et 169 millions revenant aux intérêts minoritaires, le résultat net part du groupe s'est établi à 8 538 millions. Le rapport attribue lui-même la hausse du résultat net aux cessions de titres de placement et éléments similaires, et les titres de placement inscrits au bilan sont revenus à 34 339 millions contre 41 577 millions.
Le bénéfice par action a progressé plus vite que le résultat net, de 49,8% contre 47,4%, car le nombre moyen d'actions en circulation est revenu à 115 556 960 contre 117 474 446. Le résultat global n'a progressé que de 17,6% à 7 578 millions, les autres éléments du résultat global étant négatifs de 1 129 millions, principalement du fait d'une baisse de 810 millions des écarts d'évaluation sur titres disponibles à la vente, contre un solde positif de 527 millions un an plus tôt.
Les travaux de réseau mobile pour NTT et la construction de centres de données ont porté le trimestre
Le groupe publie huit secteurs par groupe de sociétés opérationnelles et ventile son chiffre d'affaires entre trois activités. Le chiffre d'affaires opérateurs télécoms a progressé de 6,4% à 61 923 millions contre 58 179 millions : selon le rapport, les travaux d'amélioration de la qualité des communications (mobile) sur les installations de NTT sont restés soutenus, comme lors de l'exercice précédent, tandis que les travaux pour les opérateurs NCC ont été faibles en raison d'investissements en baisse. Les systèmes sociaux ont connu la plus forte croissance, de 17,7% à 49 505 millions contre 42 065 millions, grâce au bon avancement de grands chantiers de centres de données et à l'intégration de nouvelles filiales consolidées ; ce montant inclut 450 millions provenant d'activités hors secteurs présentés. Les solutions informatiques sont restées quasi stables à 27 900 millions contre 28 024 millions, en baisse de 0,4%, d'autres projets ayant compensé l'absence d'un grand projet comptabilisé un an plus tôt.
Les commandes ont suivi le même schéma, même si le rapport ne donne pas de chiffres par activité. Il indique que les commandes des opérateurs télécoms ont augmenté grâce aux travaux mobiles pour NTT malgré une demande NCC faible, que celles des solutions informatiques ont reculé face au grand projet de l'année précédente, et que celles des systèmes sociaux ont progressé grâce à un grand projet de centre de données remporté et aux commandes des filiales consolidées depuis avril. Le total de 194 116 millions, en hausse de 22 708 millions, a dépassé de 54 787 millions le chiffre d'affaires du trimestre.
Côté résultat, le rapport attribue la progression des opérateurs télécoms à la hausse des ventes et au dynamisme des travaux de qualité mobile, indique que les solutions informatiques ont compensé le projet de l'an dernier par d'autres travaux, et explique la hausse des systèmes sociaux par l'augmentation des ventes et par des initiatives de productivité. Par groupe opérationnel, le premier secteur, Nippon COMSYS Group, a accru son résultat sectoriel de 35,3% à 5 385 millions pour un chiffre d'affaires de 72 017 millions, en hausse de 10,5%. Le résultat de TOSYS Group est passé à 504 millions contre 35 millions et celui de NDS Group à 1 588 millions contre 1 376 millions, tandis que celui de TSUUKEN Group a reculé à 870 millions contre 1 151 millions et que la perte de SANWA COMSYS Engineering Group s'est creusée à 52 millions contre 33 millions. Le résultat des huit secteurs présentés a totalisé 9 892 millions contre 7 504 millions.
Créances en baisse, trésorerie en hausse et 3 548 millions consacrés aux rachats d'actions
Le total de l'actif a reculé de 2,5% à 551 582 millions contre 565 709 millions au 31 mars 2026, ce que le rapport attribue principalement à la baisse des effets et créances sur contrats de construction achevés, revenus à 151 145 millions contre 209 870 millions. La trésorerie et les dépôts sont passés à 71 262 millions contre 42 033 millions, et les coûts des chantiers en cours à 54 318 millions contre 45 580 millions. Le passif a diminué de 10 571 millions à 147 686 millions, principalement du fait de la baisse des effets et dettes fournisseurs sur travaux, tandis que les avances reçues sur chantiers en cours sont passées à 21 034 millions contre 11 564 millions. L'actif net a diminué de 3 555 millions à 403 896 millions, principalement en raison des dividendes prélevés sur les bénéfices non distribués selon le rapport, et le ratio de fonds propres est passé de 70,7% à 71,8%, le total de l'actif ayant diminué plus vite que les fonds propres. L'écart d'acquisition est passé à 1 210 millions contre 96 millions : 244 millions au titre de trois sociétés consolidées dans le secteur TOSYS Group et 994 millions au titre d'une société dans le secteur SYSKEN Group.
Les actions propres ont augmenté de 3 266 millions à 9 977 millions. En vertu d'une résolution du conseil d'administration du 12 mai 2026, la société a acquis 655 000 de ses propres actions entre le 13 mai et le 30 juin 2026 pour 3 548 millions. Le nombre d'actions émises est resté de 118 000 000, et les actions propres — y compris celles détenues par une fiducie ESOP d'attribution d'actions — sont passées à 2 859 056 contre 2 297 943. Aucun tableau trimestriel des flux de trésorerie n'a été établi ; les dotations aux amortissements se sont élevées à 2 783 millions contre 2 617 millions.
Prévisions et politique de dividende inchangées
COMSYS Holdings a maintenu inchangée sa prévision annuelle pour l'exercice 3/2027 publiée le 12 mai 2026 : chiffre d'affaires de 670 000 millions (+6,2%), résultat opérationnel de 54 000 millions (+6,1%), résultat courant de 55 000 millions (+5,4%) et résultat net part du groupe de 37 860 millions (+4,3%), soit un bénéfice par action de 327,22 yens. Le premier trimestre a réalisé 20,8% du chiffre d'affaires prévu, 18,3% du résultat opérationnel prévu, 19,2% du résultat courant prévu et 22,6% du résultat net prévu, ce dernier taux étant gonflé par les plus-values sur titres. Le rapport ne commente pas la répartition attendue du résultat sur l'exercice.
La prévision de dividende est elle aussi inchangée : 65,00 yens à l'acompte et 70,00 yens en fin d'exercice, soit 135,00 yens contre 130,00 pour l'exercice 3/2026 (60,00 d'acompte et 70,00 en fin d'exercice), en hausse de 3,8% et équivalant à environ 41% du bénéfice par action prévu. Les états financiers trimestriels n'ont pas fait l'objet d'un examen limité par le commissaire aux comptes ; la société prévoit de publier le 14 août 2026 une version accompagnée du rapport d'examen. Le rapport indique par ailleurs que le groupe a été inscrit sur la liste A du CDP pour l'engagement des fournisseurs en matière de changement climatique et retenu pour la deuxième année consécutive dans le SOMPO Sustainability Index.
| Indicateur | T1 ex. 3/2027 | T1 ex. 3/2026 | Variation |
|---|---|---|---|
| Commandes reçues (millions de ¥) | 194 116 | 171 408 | +13,2 % |
| Chiffre d'affaires (millions de ¥) | 139 329 | 128 268 | +8,6 % |
| Bénéfice brut (millions de ¥) | 21 010 | 17 335 | +21,2 % |
| Marge brute | 15,1 % | 13,5 % | +1,6 pt |
| Frais commerciaux et administratifs (millions de ¥) | 11 104 | 9 695 | +14,5 % |
| Résultat opérationnel (millions de ¥) | 9 905 | 7 639 | +29,6 % |
| Marge opérationnelle | 7,1 % | 6,0 % | +1,1 pt |
| Résultat courant (millions de ¥) | 10 587 | 8 301 | +27,5 % |
| Résultat net part du groupe (millions de ¥) | 8 538 | 5 793 | +47,4 % |
| BPA (¥) | 73,89 | 49,32 | +49,8 % |
| Activité opérateurs télécoms — chiffre d'affaires (millions de ¥) | 61 923 | 58 179 | +6,4 % |
| Activité solutions informatiques — chiffre d'affaires (millions de ¥) | 27 900 | 28 024 | −0,4 % |
| Activité systèmes sociaux — chiffre d'affaires (millions de ¥) | 49 505 | 42 065 | +17,7 % |
| Groupe Nippon COMSYS — chiffre d'affaires (millions de ¥) | 72 017 | 65 178 | +10,5 % |
| Groupe Nippon COMSYS — résultat sectoriel (millions de ¥) | 5 385 | 3 981 | +35,3 % |
| Total de l'actif (millions de ¥) | 551 582 | 565 709 | −2,5 % |
| Actif net (millions de ¥) | 403 896 | 407 451 | −0,9 % |
| Ratio de fonds propres | 71,8 % | 70,7 % | +1,1 pt |
| Prévision ex. 3/2027 — chiffre d'affaires (millions de ¥) | 670 000 | — | +6,2 % |
| Prévision ex. 3/2027 — résultat opérationnel (millions de ¥) | 54 000 | — | +6,1 % |
| Prévision ex. 3/2027 — résultat courant (millions de ¥) | 55 000 | — | +5,4 % |
| Prévision ex. 3/2027 — résultat net (millions de ¥) | 37 860 | — | +4,3 % |
| Prévision ex. 3/2027 — BPA (¥) | 327,22 | — | — |
| Dividende annuel par action (¥) | 135,00 | 130,00 | +3,8 % |
JapanStockPulse fournit uniquement des contenus à titre informatif et ne constitue pas un conseil en investissement. Les chiffres proviennent du rapport de résultats publié par la société et sont susceptibles d'être révisés ultérieurement.